- Research Report
-
2026.09.17
金融市場
資本市場
日本経済
コーポレート・ガバナンス
企業開示
「資本コストや株価を意識した経営」要請から3年の現在地(後編)
~投資家の評価と会社の行動からみる次の課題~
河谷 善夫
- 要旨
-
-
前編では、東証の「資本コストや株価を意識した経営」要請後のPBR・ROEの変化を確認し、改善が会社全体に一様に広がったわけではない一方、投資家から取組みの進展を評価された会社では、とりわけPBR改善との対応が比較的明瞭であることを示した。後編では、投資家が会社の何を評価しているのか、会社が投資家との対話をどのように経営行動に結びつけているのかを分析する。
-
まず、投資家から取組みの進展を評価された295社へのコメントを「資本配分」「事業ポートフォリオ改革」「資本効率経営」「経営陣のリーダーシップ」「開示・対話の内容、姿勢」の5カテゴリーに分類し、各カテゴリーの該当・非該当会社でPBR・ROE改善率を比較した。
-
その結果、事業ポートフォリオ改革やリーダーシップではPBR改善率の差が比較的大きい一方、資本配分や資本効率経営ではROE改善率の差が大きいなど、評価された取組みによって改善の現れ方に違いがみられた。開示・対話の内容、姿勢では単独での改善率差は小さく、個別施策の効果を単純に切り分けることは難しい。
-
一方、投資家の評価は複数の取組みにまたがるケースが多い。例えば、事業ポートフォリオ改革を評価された会社の63.2%は資本効率経営でも評価され、資本配分を評価された会社の66.0%も資本効率経営で評価されていた。また、単一カテゴリーのみの会社に比べ、複数カテゴリーで評価された会社ではPBR・ROE改善率が高い傾向もみられた。
-
さらに会社側682社へのアンケートをみると、会社が認識する投資家の関心と実際の取組みとの関係は、PBR・ROEによるグループによって異なる。全体では、事業戦略・成長戦略や成長分野への投資について、投資家の関心率が会社の実施率を大きく上回る一方、株主・投資家との対話では会社の実施率が関心率を上回っていた。
-
これらから、資本コストを意識し、開示や対話を行うこと自体にとどまらず、そこで得られた示唆を事業ポートフォリオ、資本配分、成長投資など具体的な経営判断に落とし込み、持続的な収益性と市場評価の向上につなげることが次の課題と考えられる。「対話すること」から「経営に実装すること」へ、取組みの実効性がより問われている。
-
1. はじめに
今回、河谷(2026)の分析枠組みを踏襲しつつ、対象をプライム市場からスタンダード市場まで広げた2,903社について、「資本コストや株価を意識した経営」の現在地を前後編の2回にわたって考察している(注1)。前編では、東証要請後の改善が市場全体に一様に広がったわけではない一方、投資家から取組みの進展を評価された会社では、とりわけPBR改善との対応が比較的明瞭であることを示した。ただし、投資家からの評価とPBR改善との因果関係を示すものではない。
後編となる本稿では、2026年8月に東証が公表した、投資家が取組みの進展を評価した会社リストとその評価内容、ならびに会社向けアンケート調査結果を用いて分析を深める。投資家が何を評価しているのか、会社が投資家との対話をどのように経営行動に結びつけているのかを考察し、取組みの現在地と今後の課題を確認する。
2. 投資家は何を評価しているのか
本章の分析では、投資家から取組みの進展を評価された各会社(295社、注2)に関するコメントについて、生成AIを補助的に用いて内容を整理し、投資家の評価観点を「資本配分」「事業ポートフォリオ改革」「資本効率経営」「経営陣のリーダーシップ」「開示・対話の内容、姿勢」の5つのカテゴリーに分類した(以下、本文及び図表では「開示・対話」と略記する。注3)。各カテゴリーに該当する会社と該当しない会社について、2023年2月末から2026年3月末までのPBR・ROE改善率を比較したものが資料1である(注4)。
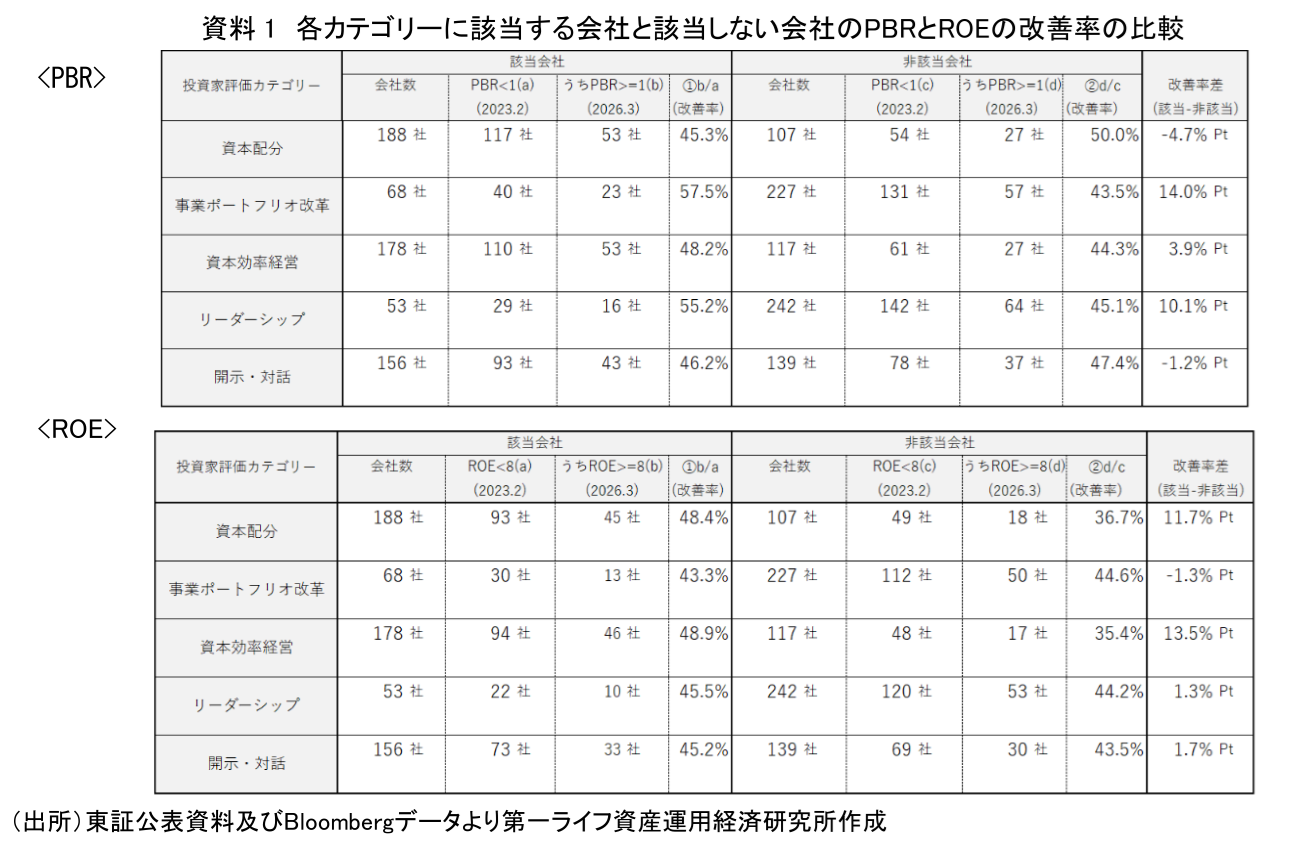
この比較で注目されるのは、投資家が評価した取組みによって、PBRとROEの改善の現れ方が異なる点である。事業ポートフォリオ改革や経営陣のリーダーシップではPBR改善率の差が相対的に大きい一方、資本配分や資本効率経営ではROE改善率の差が大きい。これに対し、開示・対話では単独での改善率差は小さい。こうした結果からは、投資家が評価する取組みによって、収益性の改善と市場からの再評価との対応の仕方が異なる傾向がうかがえる。
もっとも、各会社の評価コメントには複数の取組みが同時に含まれており、この比較から個々の施策の独立した効果を識別することはできない。そこで次章では、個別の取組みを切り分けるのではなく、複数の取組みがどのように併せて評価されているかを確認する。
3. 投資家評価にみられる取組みの複合性
資料2左は、各カテゴリーが他のカテゴリーとどの程度重複して評価されているかを示す共起表である。
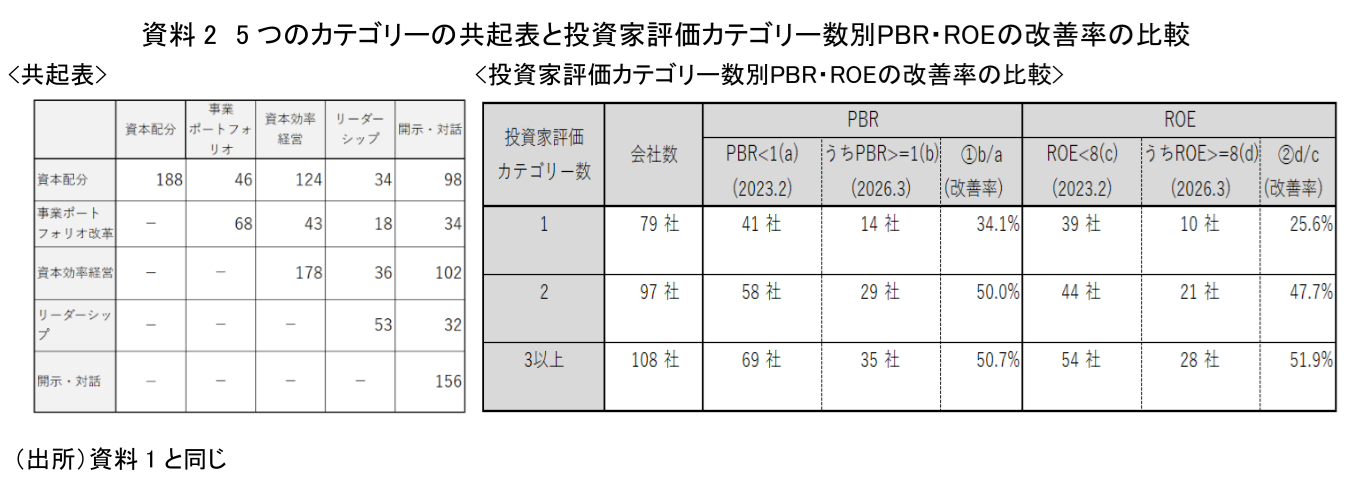
例えば、事業ポートフォリオ改革について評価された会社68社のうち、63.2%にあたる43社は資本効率経営についても評価されている。また、資本配分について評価されている188社のうち、66.0%にあたる124社は資本効率経営でも評価されているということがわかる。リーダーシップが評価されている会社の60.4%が開示・対話でも評価されている。
次に、単一カテゴリーのみで評価された会社に比べ、複数カテゴリーで評価された会社では、PBR・ROEの改善率が高い傾向がみられる。また、獲得票数が1票の会社より、2票以上の会社の方が改善率は高い(資料3)。
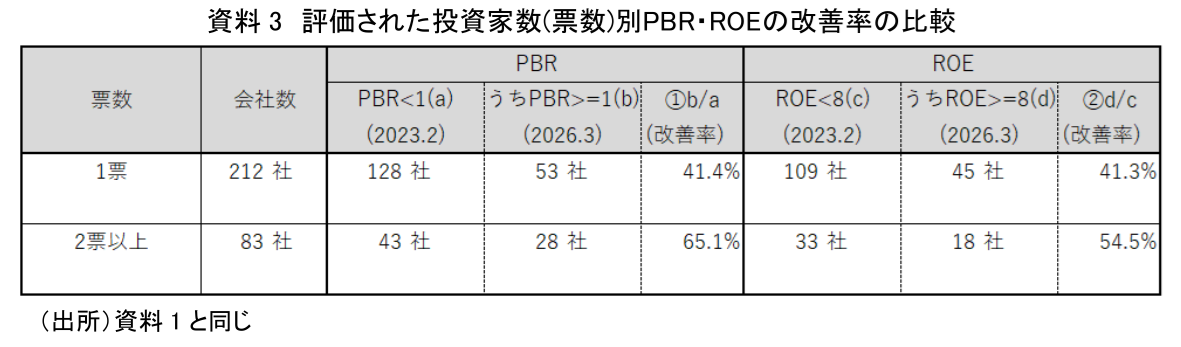
これらの結果は、投資家が会社の取組みを単一の施策ではなく、複数の経営課題への対応の組み合わせとして評価していることを示唆している。また、単一カテゴリーのみで評価された会社より、複数カテゴリーで評価された会社の方がPBR・ROEの改善率は高い傾向にある。
ただし、この結果を「評価される取組みの数が多いほどPBR・ROEが改善する」と直ちに解釈することには注意が必要である。複数の投資家から評価された会社では、評価コメントに含まれる論点も増え、結果として該当カテゴリー数が多くなる可能性があるためである。今回のデータだけでは、取組みの多様さと投資家からの評価の強さ(票数)の影響を切り分けることはできない。したがって、ここでは、複数の取組みを併せて評価された会社では、PBR・ROEの改善率が相対的に高い傾向がみられると捉えるのが適切であろう。
4. 対話を企業価値向上につなげるための課題
ここまでは投資家側から評価された会社の特徴をみてきた。次に視点を会社側に移し、東証が実施した会社向けアンケートから、会社が認識する投資家の関心と実際の取組みとの関係を確認する。アンケート回答会社は682社であり、個社名は示されていないものの、それぞれが属するPBR・ROEのグループは示されている。第1グループ294社、第2グループ106社、第3グループ215社、第4グループ67社となっている。
このアンケートでは、「投資家の自社の取組みに対する関心事項」と「対話で得られた意見を踏まえて実施した取組み」に共通する14項目がある(注5)。本稿では、そのうち、事業戦略、収益性、成長投資、資本政策、対話という主要な経営課題をカバーする5項目を取り上げる。
資料4は、投資家がその事項に対して関心を持っていると認識した会社のうち、実際に同じ事項について取組みを実施した会社の割合(対応率)である。
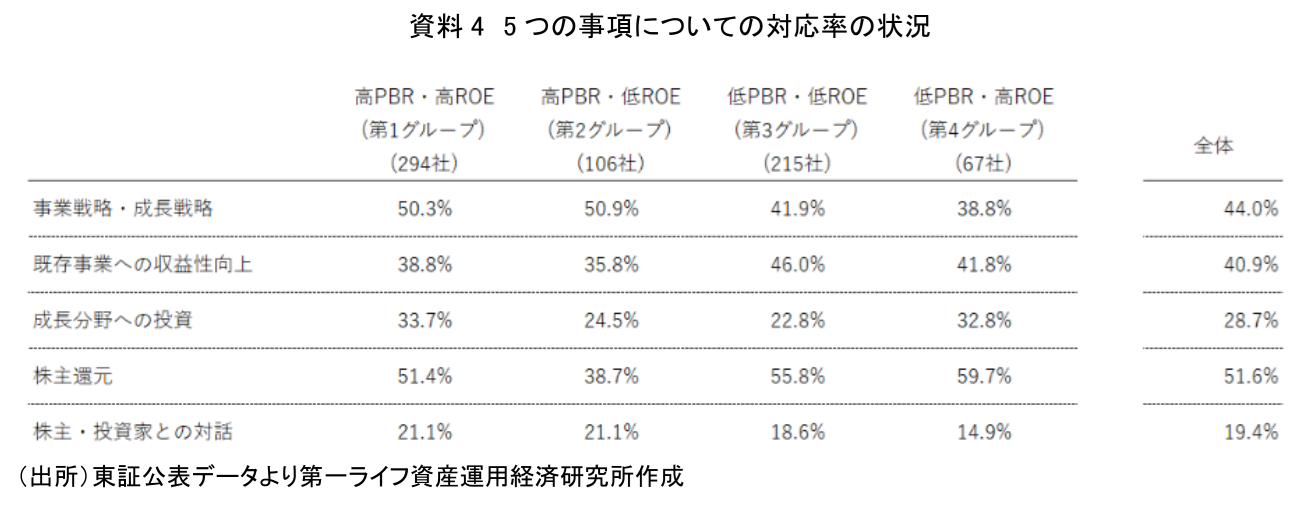
例えば、低PBR・低ROE会社では「既存事業の収益性向上」の対応率が相対的に高い一方、高PBR・高ROE会社では「成長分野への投資」の対応率が比較的高い。すべての項目で第1グループ会社の対応率が高いわけではなく、会社が置かれた状況によって投資家との対話を踏まえて重点を置く取組みも異なっていることがうかがえる。
次に、同じ5つの事項について、投資家がその事項に関心を持った割合と、会社が実施した割合の差(関心率-実施率)を示したのが資料5である。
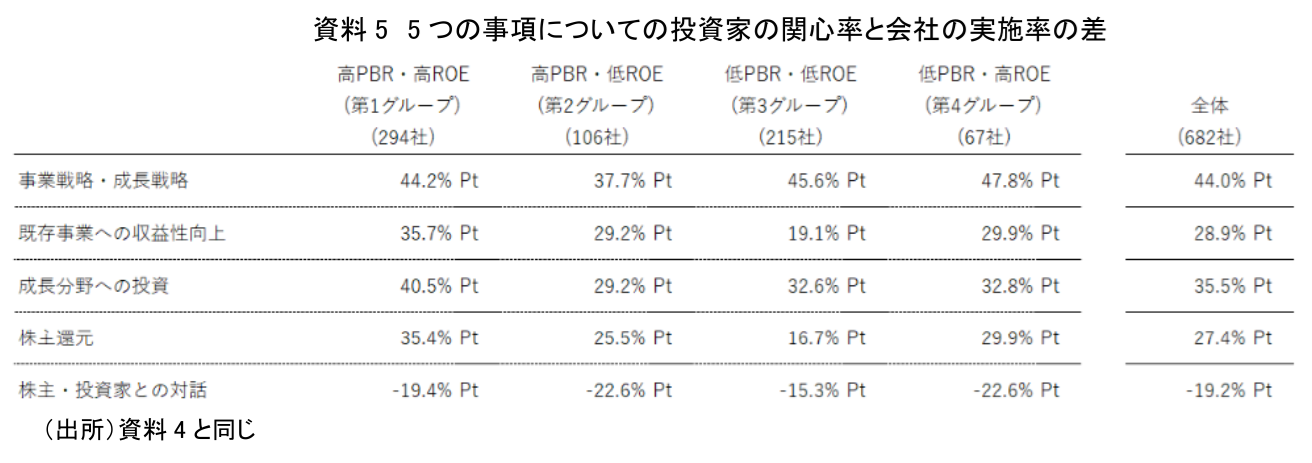
資料5からは、全体では、「事業戦略・成長戦略」で関心率が実施率を44.0%Pt、「成長分野への投資」でも35.5%Pt上回る。一方、「株主・投資家との対話」は-19.2%Ptで、会社の実施率が関心率を上回っている。これは、株主・投資家との対話自体には会社側が幅広く取り組んでいる一方、会社が認識する投資家の関心を踏まえ、事業戦略や成長投資など具体的な経営行動につなげる余地はなお大きいことを示唆している。
5. 最後に~対話から実装へ
本シリーズでは、東証が公表したデータを用いて、「資本コストや株価を意識した経営」の現在地を確認してきた。前編では、東証要請後のPBR・ROEの変化を確認し、改善が会社全体に一様に広がったわけではない一方、投資家から取組みの進展を評価された会社では、PBR・ROEの改善も相対的に進んでいることを確認した。特にプライム市場上場会社に限定して比較しても、PBR1倍割れからの脱却との対応は比較的明瞭であった。
後編ではさらに、投資家が評価する内容と会社側の対応をみた。投資家の評価は、資本配分、事業ポートフォリオ改革、資本効率経営、経営陣のリーダーシップ、開示・対話など複数の取組みにまたがっており、PBRとROEの改善の現れ方にも違いがみられた。
一方、会社側アンケートからは、投資家との対話を踏まえた取組みがみられる一方、事業戦略・成長戦略や成長分野への投資などでは、投資家の関心と会社の実施との間になおギャップがあることも確認された。
これらを踏まえると、東証の要請後の次の課題は、資本コストを意識して開示や投資家との対話を行うことに加え、そこで得られた示唆を具体的な経営判断へ落とし込むことにあると考えられる。事業ポートフォリオの見直し、資本配分、成長投資などを自社の経営課題に応じて実行し、それらを持続的な収益性と市場評価の向上につなげられるか。「対話すること」から「経営に実装すること」へ、取組みの実効性がこれまで以上に問われるようになっているといえよう。
【注釈】
-
本稿の分析では、前編と同様、2023年2月末および2026年7月末の双方で東証プライム市場またはスタンダード市場に属する会社のうち、分析に必要なPBR・ROEデータを取得できた2,903社を対象としている。
-
前編で示したとおり、投資家により取組みの進展を評価された会社は300社であるが、今回の分析対象会社とした2,903社に含まれるのは295社である。
-
投資家が各会社について評価したコメントを生成AIに読み込ませ、コメントに共通してみられる論点や用語を基に評価観点を整理した。その上で、生成AIによる整理を参考に筆者が「資本配分」「事業ポートフォリオ改革」「資本効率経営」「経営陣のリーダーシップ」「開示・対話の内容、姿勢」の5カテゴリーを設定し、各コメントについて該当するカテゴリーを分類した。なお、一つのコメントが複数の論点を含む場合には複数カテゴリーへの該当を認め、生成AIによる判定が困難または曖昧なものについては、筆者が原文を確認して最終的に判断した。
-
なお、各カテゴリーの該当・非該当間の改善率について二群の比率差検定を行ったところ、5%水準で有意な差は確認されなかった。このため、以下では改善率の違いを傾向として捉えている。
-
この2つの質問に含まれる回答事項は「投資家の自社の取組みに対する関心事項」が15個、「対話で得られた意見を踏まえて実施した取組み」が14個である。前者の中の「短期的業績見通し」だけが後者の回答事項に含まれていない。その他はすべて対応している。
【参考文献】
河谷 善夫
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 河谷 善夫
かわたに よしお
-
政策調査部 シニア研究員
専⾨分野: コーポレート・ガバナンス、金融資本市場