- HOME
- レポート一覧
- ビジネス環境レポート
- 【1分解説】残価設定型住宅ローンとは?
残価設定型住宅ローンとは、住宅の将来価値を「残価」とし、その残価を活用して返済負担を抑える住宅ローンです。
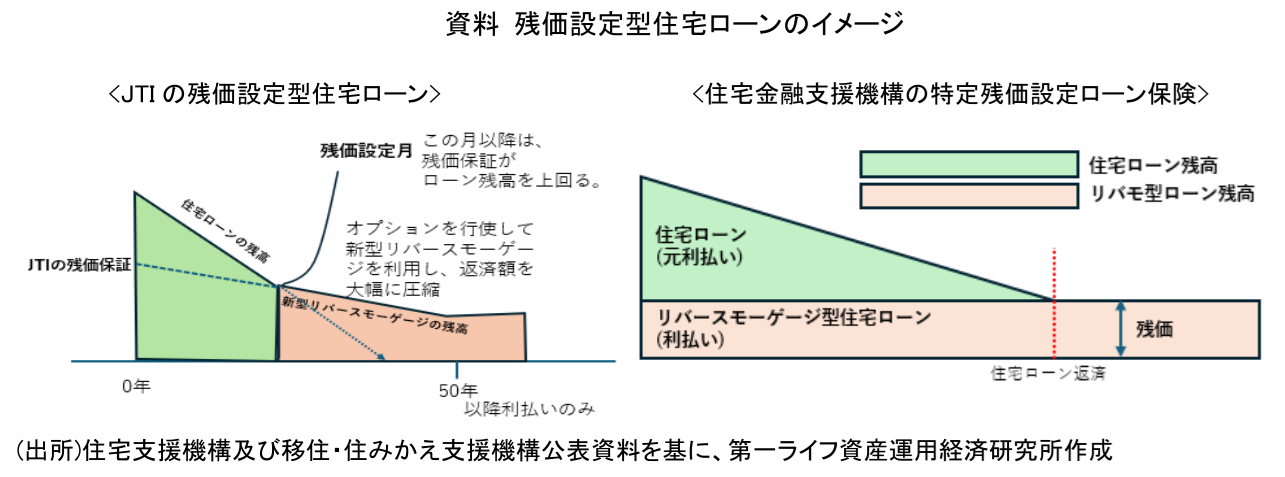
移住・住みかえ支援機構(JTI)は、継続的なメンテナンスを条件に認定長期優良住宅などの残価を保証しています。ローン残高が残価まで減った後、リバースモーゲージへ転換すれば、毎月の返済額を大幅に軽減でき、売却や住み替えもしやすくなります(資料左)。指定金融機関は3社で、残価査定は2025年9月までに累計3,106件です。
住宅価格の高騰でローンが高額化・長期化し、返済が退職後に及ぶこともあるなか、政府の総合経済対策を踏まえ、住宅金融支援機構は2026年3月、金融機関による残価設定型ローンの商品化を後押しする「特定残価設定ローン保険」を創設しました。利用者が加入する保険ではなく、同機構が金融機関のリスクをカバーする仕組みです。元金を据え置き利息のみを支払うリバースモーゲージ型ローンを当初から組み合わせ、月々の返済額を抑えます(資料右)。ただし、2026年8月時点で取扱金融機関はありません。
月々の負担軽減が総返済負担の軽減を意味するとは限りません。住宅ローンの総返済額などを抑えようという制度ではなく、高騰した住宅を「買いやすくする」選択肢として広がる可能性があります。
関連レポート
-
「リバースモーゲージの現状と展望~人口減少時代の『住まいの終活』~」(2026年1月)
-
「【1分解説】リバースモーゲージとは?」(2026年2月)
この解説は2026年9月時点の情報に基づいたものです。
河谷 善夫
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。
- 河谷 善夫
かわたに よしお
-
政策調査部 シニア研究員
専⾨分野: コーポレート・ガバナンス、金融資本市場