- Research Report
-
2026.09.17
金融市場
資本市場
日本経済
コーポレート・ガバナンス
企業開示
「資本コストや株価を意識した経営」要請から3年の現在地(前編)
~PBR・ROEの変化と投資家が評価した会社の特徴~
河谷 善夫
- 要旨
-
-
2023年3月に東京証券取引所が要請した「資本コストや株価を意識した経営」から3年余りが経過した。本稿では、筆者が2026年4月に公表したレポートを踏まえ、分析対象をプライム市場からスタンダード市場まで広げ、PBR・ROEの変化を改めて確認した。対象は、主要5時点でPBR・ROEを取得できた2,903社である。
-
PBR1倍、ROE8%を基準に4グループでみると、高PBR・高ROEの第1グループは852社から1,087社へ増加し、低PBR・低ROEの第3グループは1,115社から969社へ減少した。改善方向の変化はみられる一方、2023年に第3グループだった会社の63.0%は2026年3月にも同グループにとどまり、改善が一様に広がったわけではない。
-
ROE8%未満から8%以上への移行率は32.2%、PBR1倍未満から1倍以上への移行率は27.2%だった。また、単純平均PBRは1.68から1.59へ低下した一方、時価総額合計を株主資本合計で除したAggregate PBRは1.23から1.62へ上昇した。両者の動きの違いからも、会社間で改善に濃淡があることがうかがえる。
-
さらに、東証が投資家アンケートを基に公表した「取組みの進展が認められた企業」300社のうち、分析対象に含まれる295社を確認すると、PBR・ROEともに全体平均を上回る改善がみられ、特にPBR1倍未満から1倍以上への移行率の差が大きかった。
-
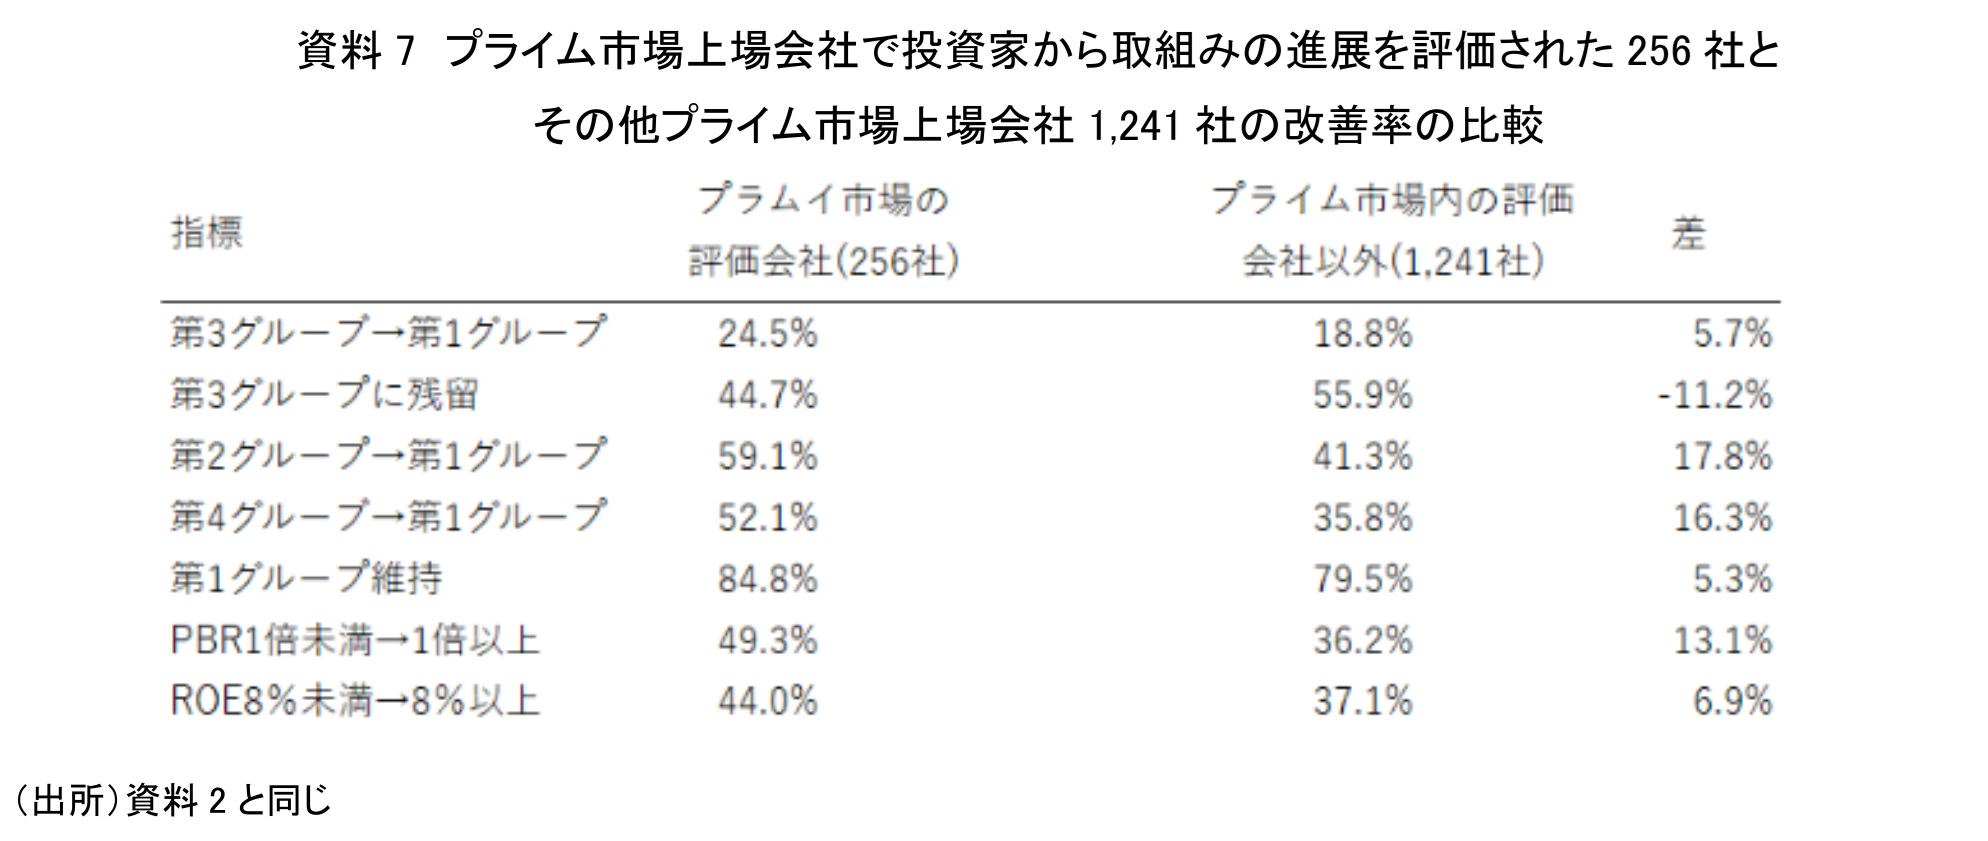
もっとも、評価会社の約87%がプライム市場上場会社である。そこでプライム市場内で、評価会社256社とその他1,241社を比較すると、PBR1倍未満から1倍以上への移行率は49.3%対36.2%となり、1%水準で統計的に有意な差が確認された。
-
以上から、東証要請後の改善は市場全体に一様ではない一方、投資家から取組みの進展を評価された会社では、とりわけ市場評価(PBR)の改善との対応が比較的明瞭だったといえる。ただし因果関係を示すものではない。後編では、投資家が具体的に何を評価しているのか、会社が対話をどのように経営行動へ結びつけているのかを検討する。
-
1. はじめに
筆者は2026年4月に、東京証券取引所(以下「東証」)の「資本コストや株価を意識した経営」の要請から3年間の変化について、プライム市場上場会社をPBR1倍とROE8%を基準に4グループ(前稿の4象限)に区分し、会社群の移動と時価総額の変化を分析した。その結果、高PBR・高ROE会社群への移行が進む一方、低PBR会社群でも市場価値を大きく伸ばした会社が少なくないことを確認した(河谷、2026)。
もっとも、こうした市場データだけでは、どのような会社の取組みが投資家から評価され、それがPBR・ROEの改善とどの程度対応しているのかまでは明らかにならない。
2026年8月、東証は、投資家が取組みの進展を評価した会社のリストや、会社側へのアンケートに関する新たなデータを公表した。そこで今回は、前稿の分析をプライム・スタンダード市場上場企業に広げるとともに、投資家との対話や取組みの進展が、PBR・ROEの改善とどのように対応しているのかを、本稿を含む2編のレポートで検証する。本稿では、まず全体のPBR・ROEの改善状況を確認した上で、投資家から取組みの進展を評価された会社が、プライム・スタンダード市場上場会社全体とどのように異なるのかを確認する。
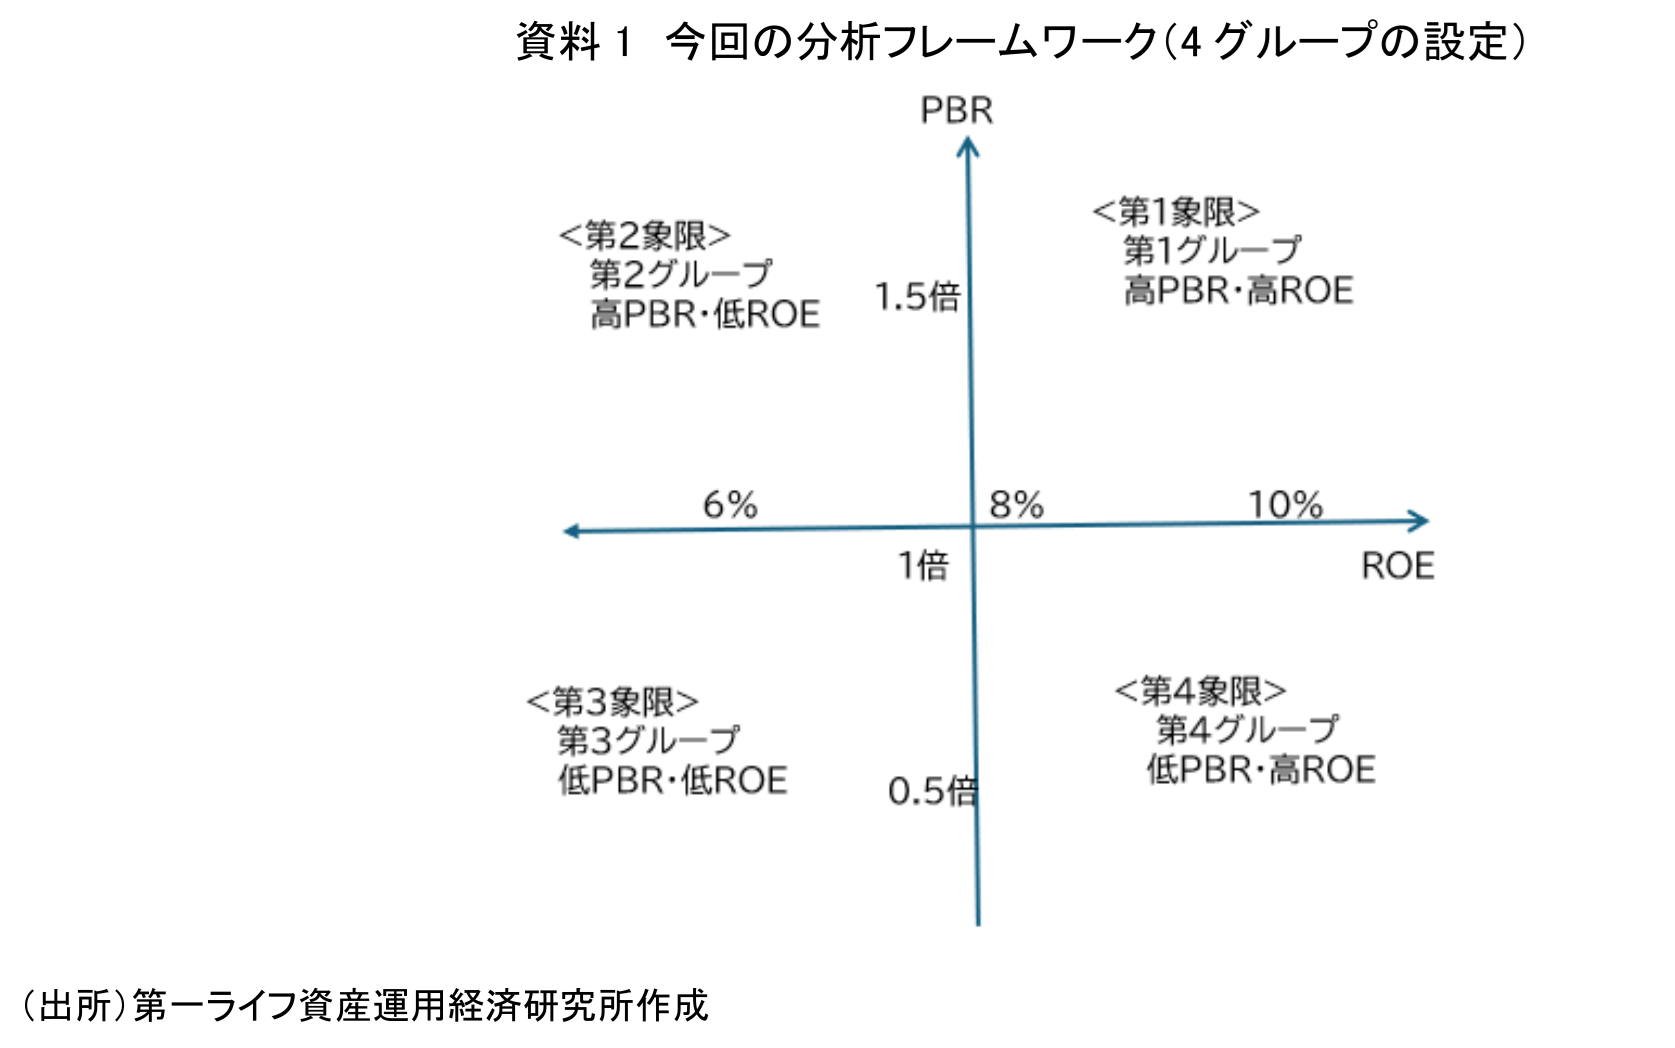
なお、分析の枠組みとしては前稿と同様、資料1のとおりの4グループを設定する。今回のレポートでは、2023年2月末および2026年7月末の双方で東証プライム市場またはスタンダード市場に属する会社のうち、分析に必要なPBR・ROEデータを取得できた2,903社を対象とする(注1)。そして、東証による要請後約3年間の変化を捉えるため、会社のグループ移動については2023年2月末と2026年3月末を主たる比較時点とした(注2)。
2. PBR・ROEからみた3年間の変化
資料2は各時点で各グループに属する会社の割合(社数併記)の推移を示した。資料3は分析対象の全社2,903社について、グループ等の移動状況を示したものである。
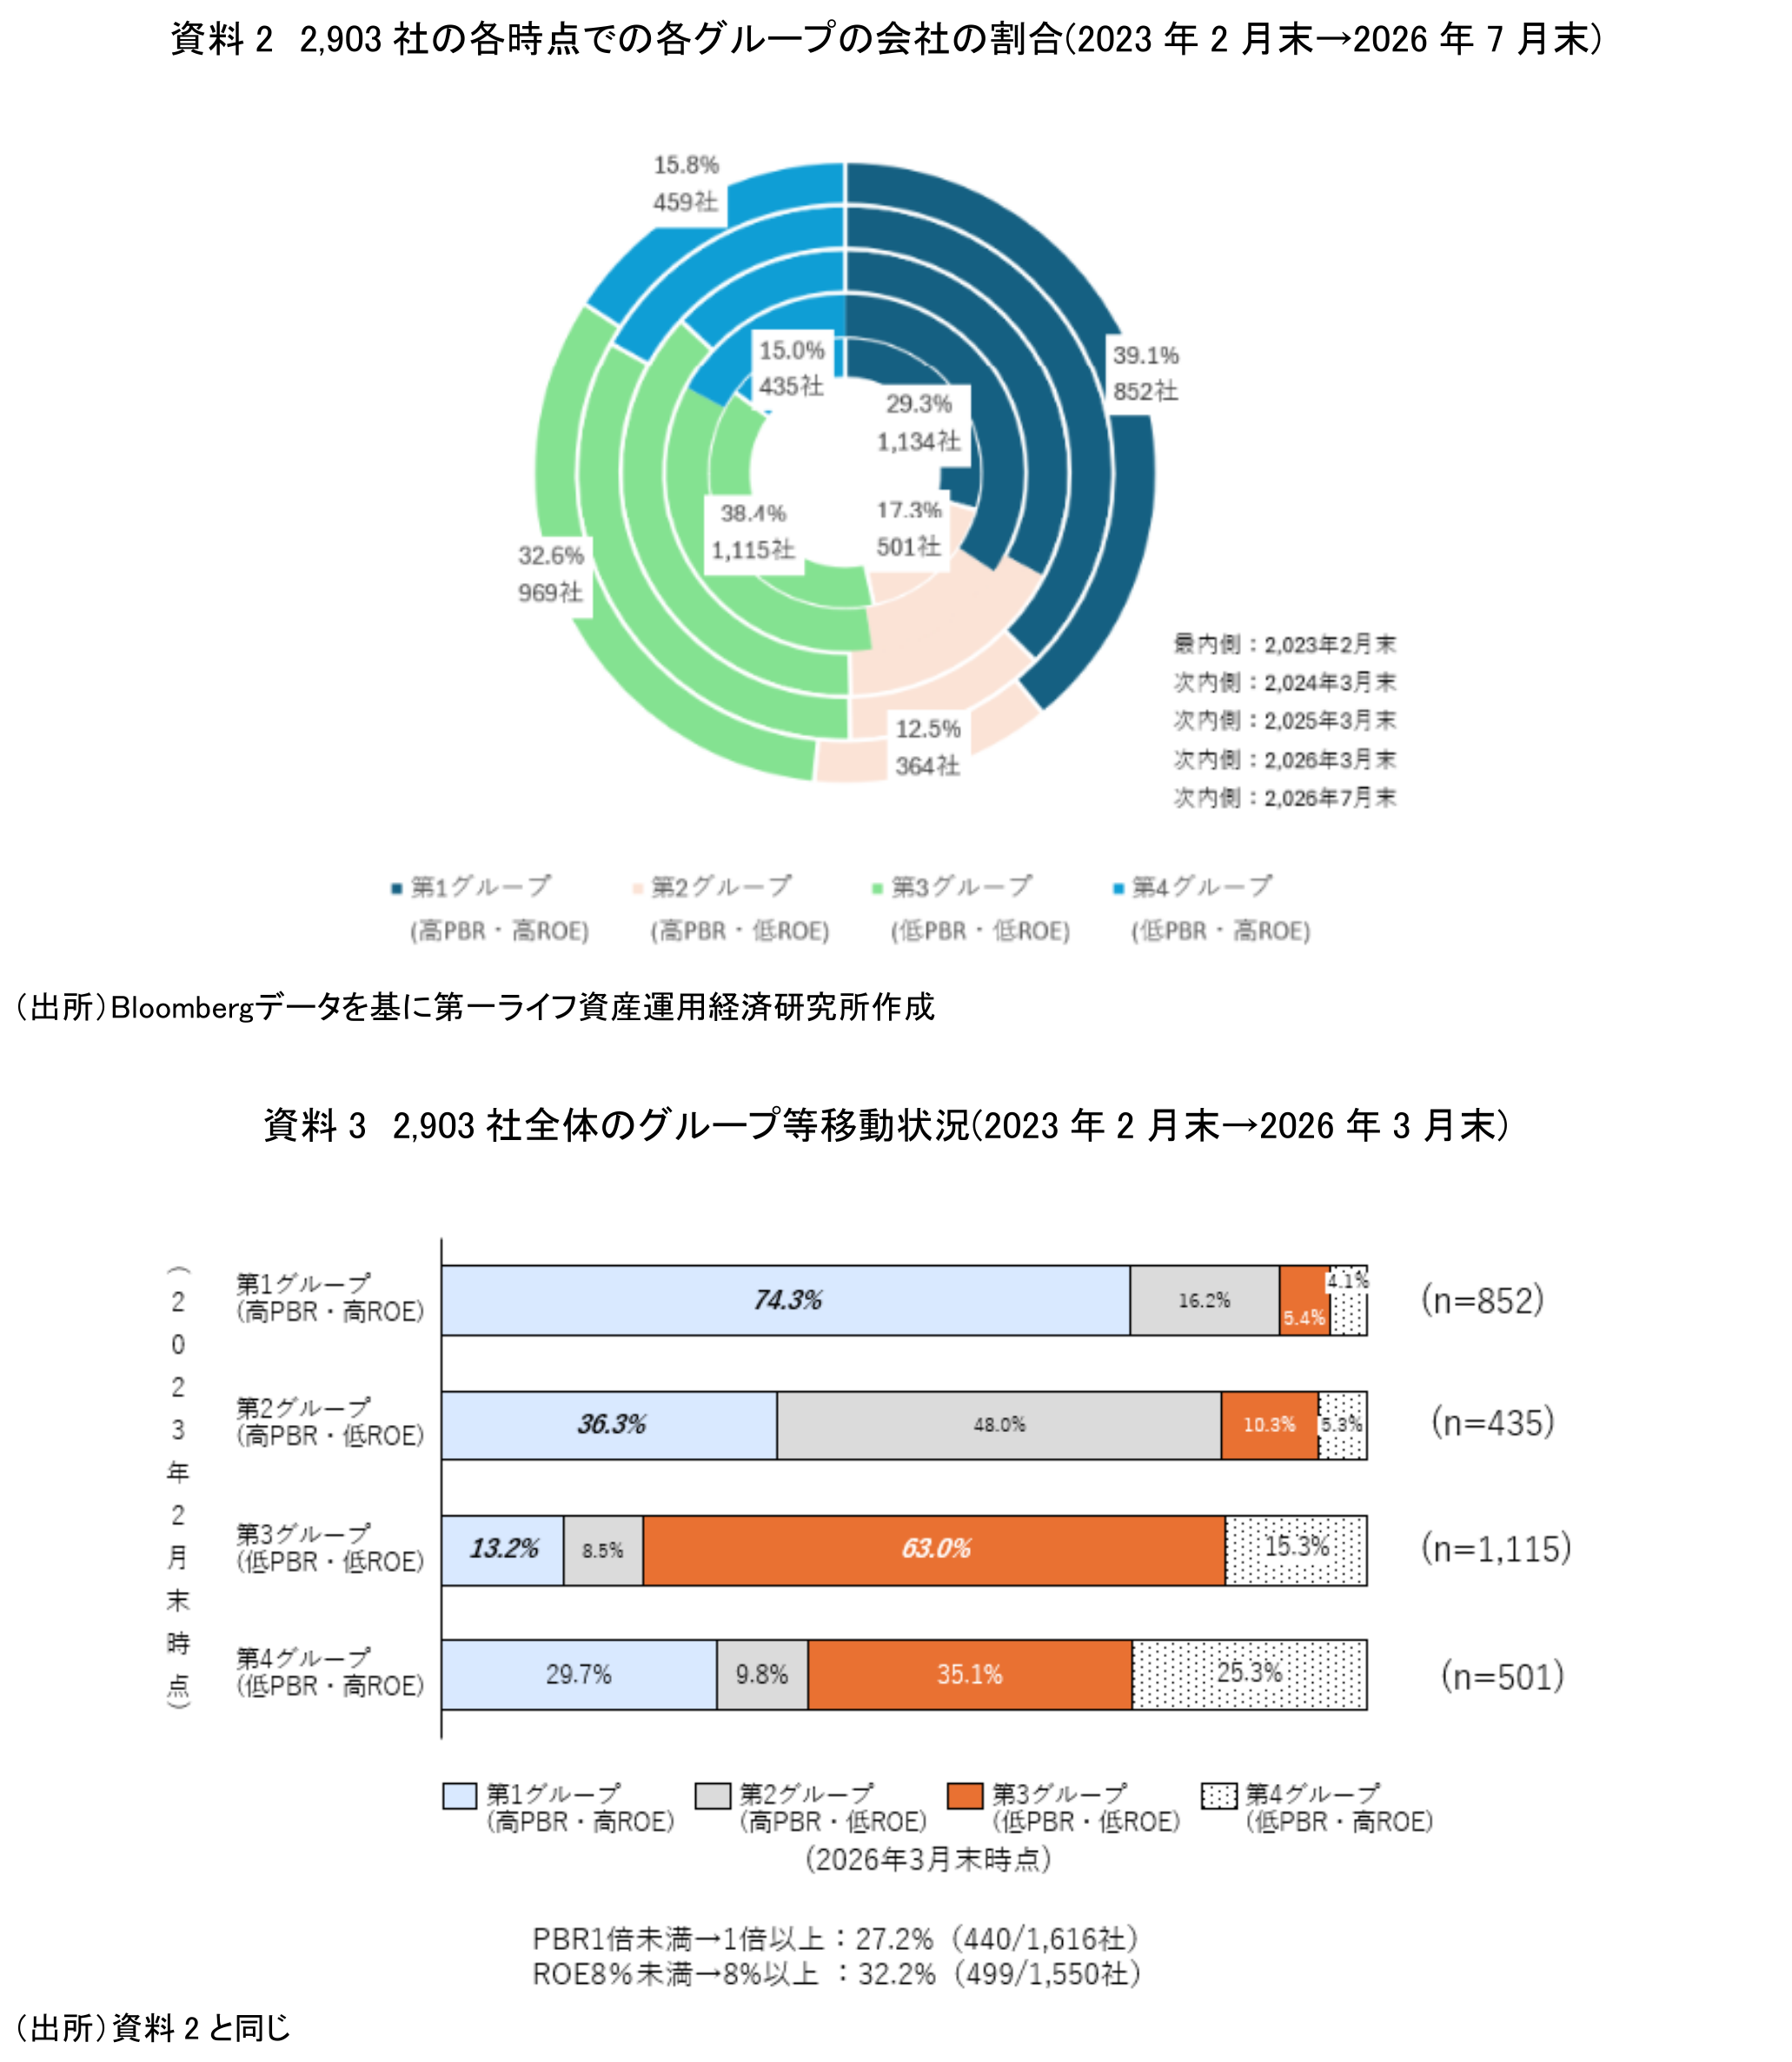
資料2からは、高PBR・高ROEの第1グループの会社数は増加傾向にあり、低PBR・低ROEの第3グループの会社数は減少傾向で、東証要請後、全体として改善方向への変化がみられる。
一方、資料3をみると、第1グループへの移動割合が最も高いのは、第2グループである。PBR1倍以上を維持しつつ、ROEが8%以上となった会社の割合が高いということである。また、低PBR・低ROEの第3グループから高PBR・高ROEの第1グループに移動した会社の割合は、13.2%にとどまる。逆に、第3グループにとどまっている会社の割合は63.0%にのぼっている。多くの会社が第1グループに移ったわけではなく、低PBR・低ROEにとどまる会社も多いことがわかる。
ROE8%未満から8%以上への移行率は32.2%である一方、PBR1倍未満から1倍以上への移行率は27.2%にとどまる。なお、ROEについても、利益だけでなく分母となる自己資本の変動に左右される点には留意が必要である(注3)。
株価が上昇しても、PBRは分母となる株主資本の増加にも左右されるため、株価上昇がそのままPBRの改善につながるわけではない。そこで、PBRの変化を別の角度から確認するため、2,903社全体の各時点での単純平均PBRとAggregate PBR(注4)の推移を示したのが、資料4である。
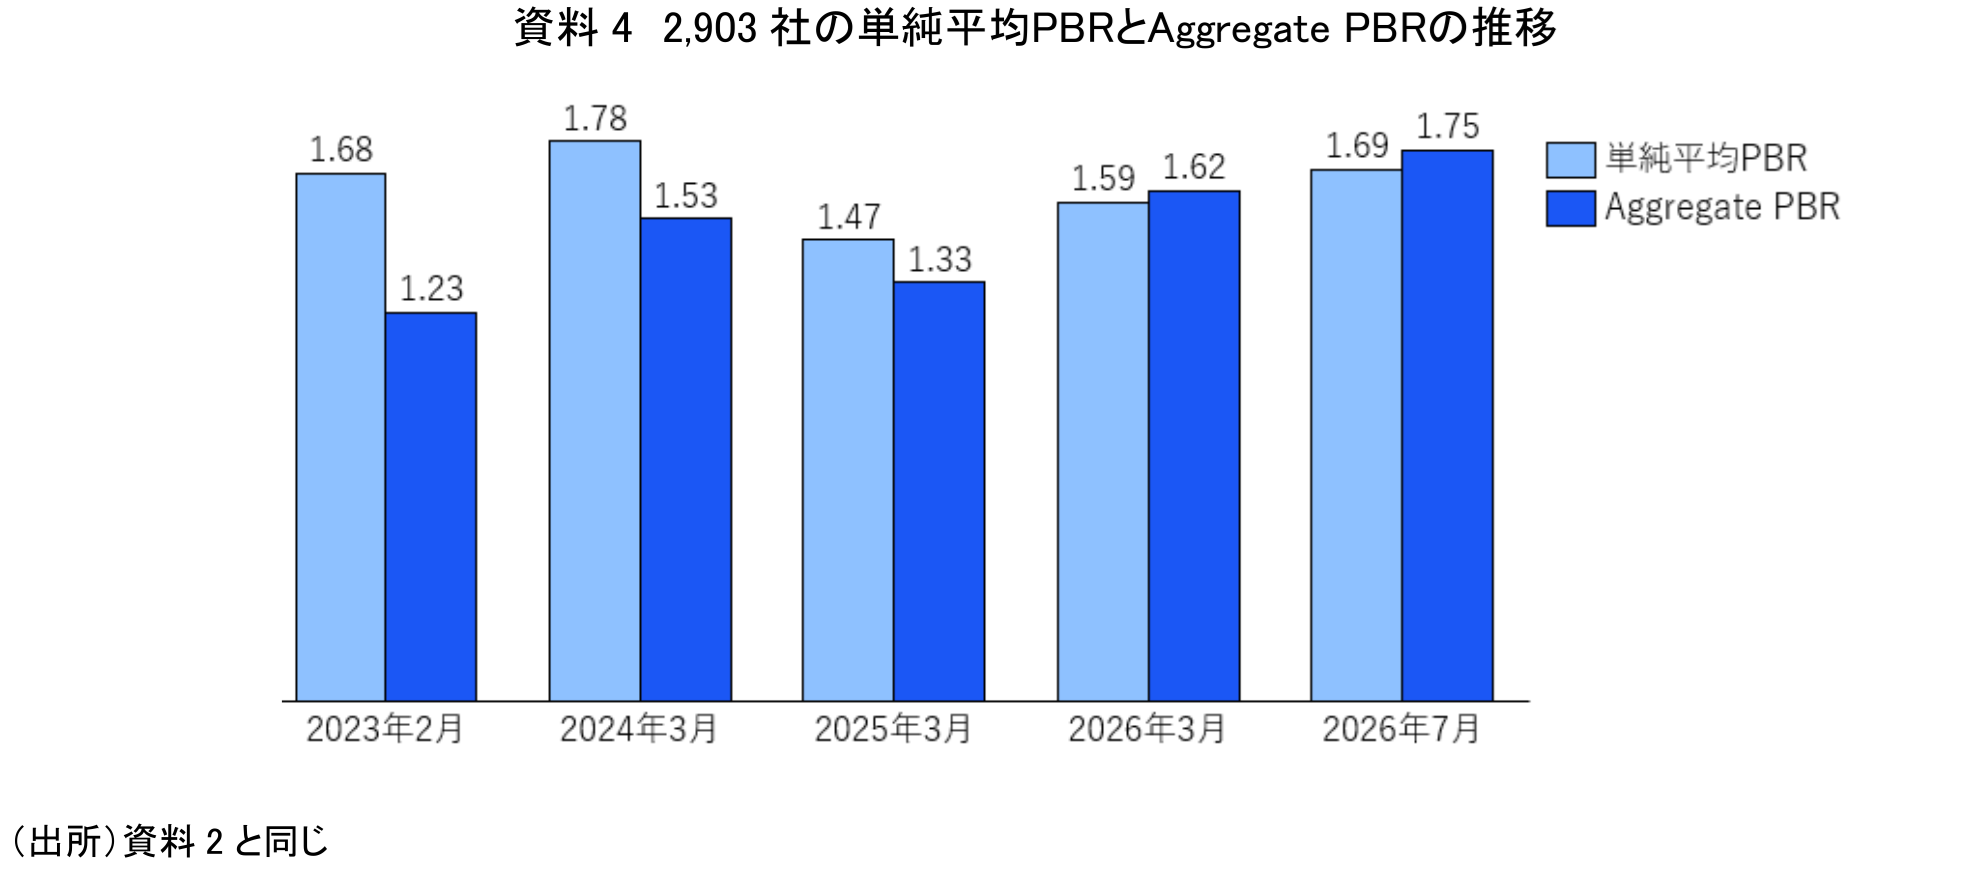
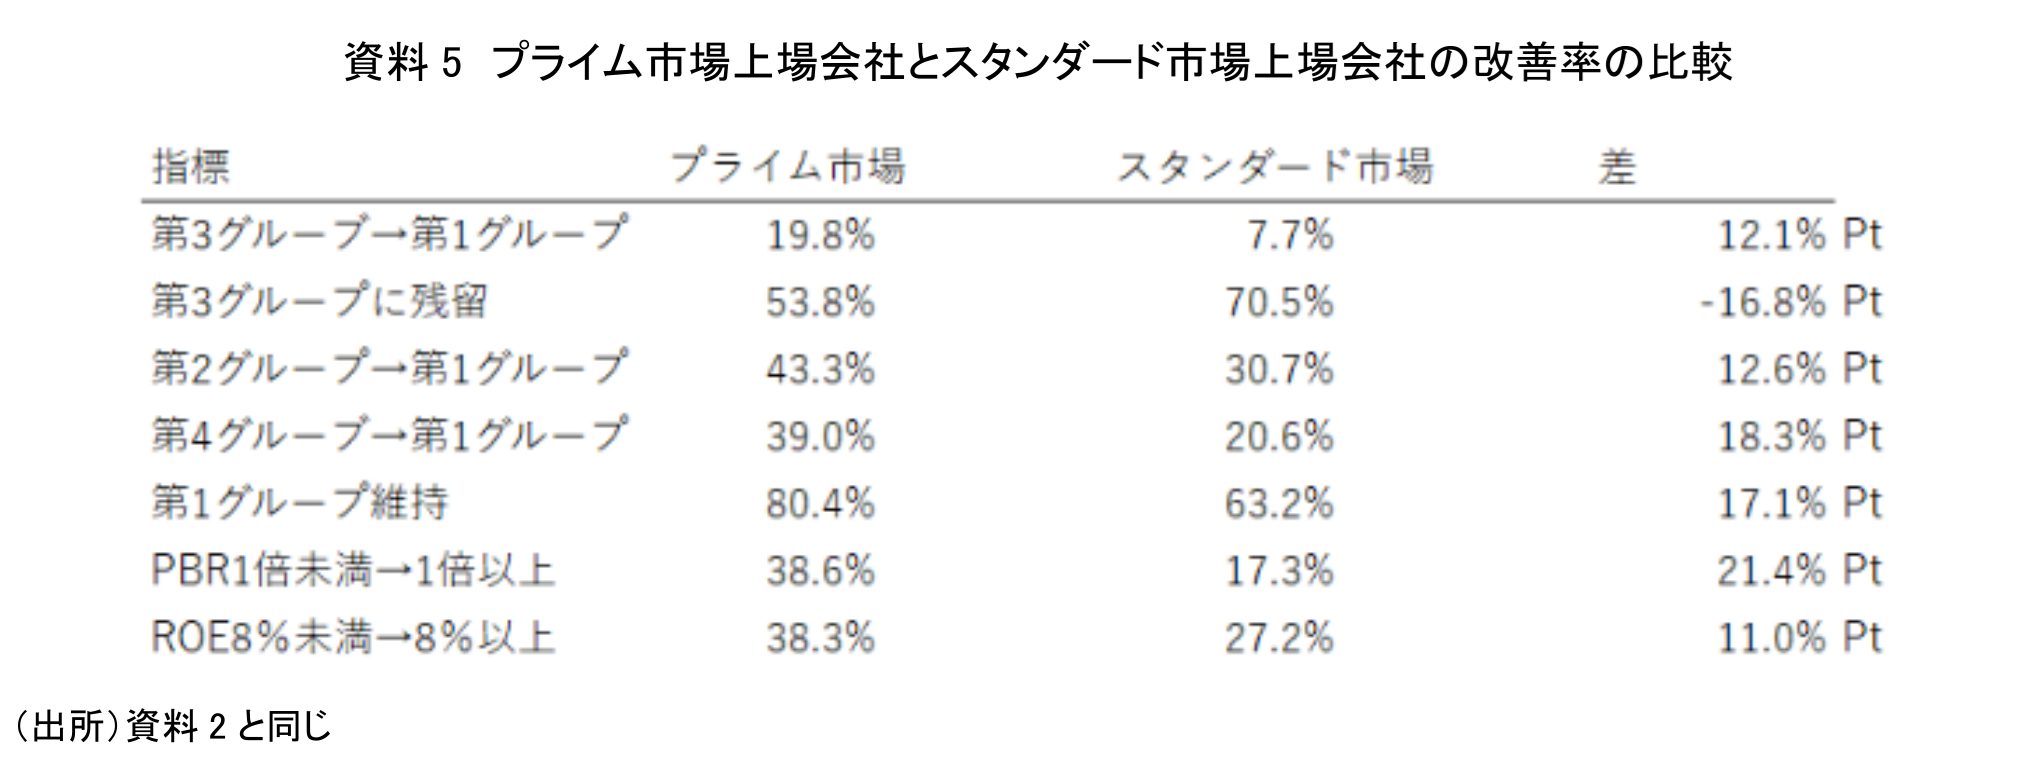
2023年2月末と2026年3月末を比べると、単純平均PBRは1.68から1.59に低下している一方、Aggregate PBRは1.23から1.62に上昇している。2026年3月末から7月末にかけては、双方とも上昇している。単純平均PBRは各社を同じ重みで捉えるのに対し、Aggregate PBRは株主資本額の大きい会社の影響を強く受ける。この違いは、この間の市場評価の改善が会社全体に一様に広がったというより、株主資本額の大きい会社を中心に進んだ可能性を示唆している。また、市場別にみても、プライム市場上場会社とスタンダード市場上場会社では改善率に大きな差がある(資料5、注5)。
3. 投資家から評価される会社では何が違うのか
東証は投資家にアンケートを実施し、「資本コストや株価を意識した経営」に関する開示について、取組みの進展を評価した300社のリストを公表している。併せて、各社を評価した観点や投資家からの獲得票数も開示している。
この300社のうち今回の分析対象に入るのは295社であり(注6)、この295社の改善状況を全体平均と比較したのが資料6である。
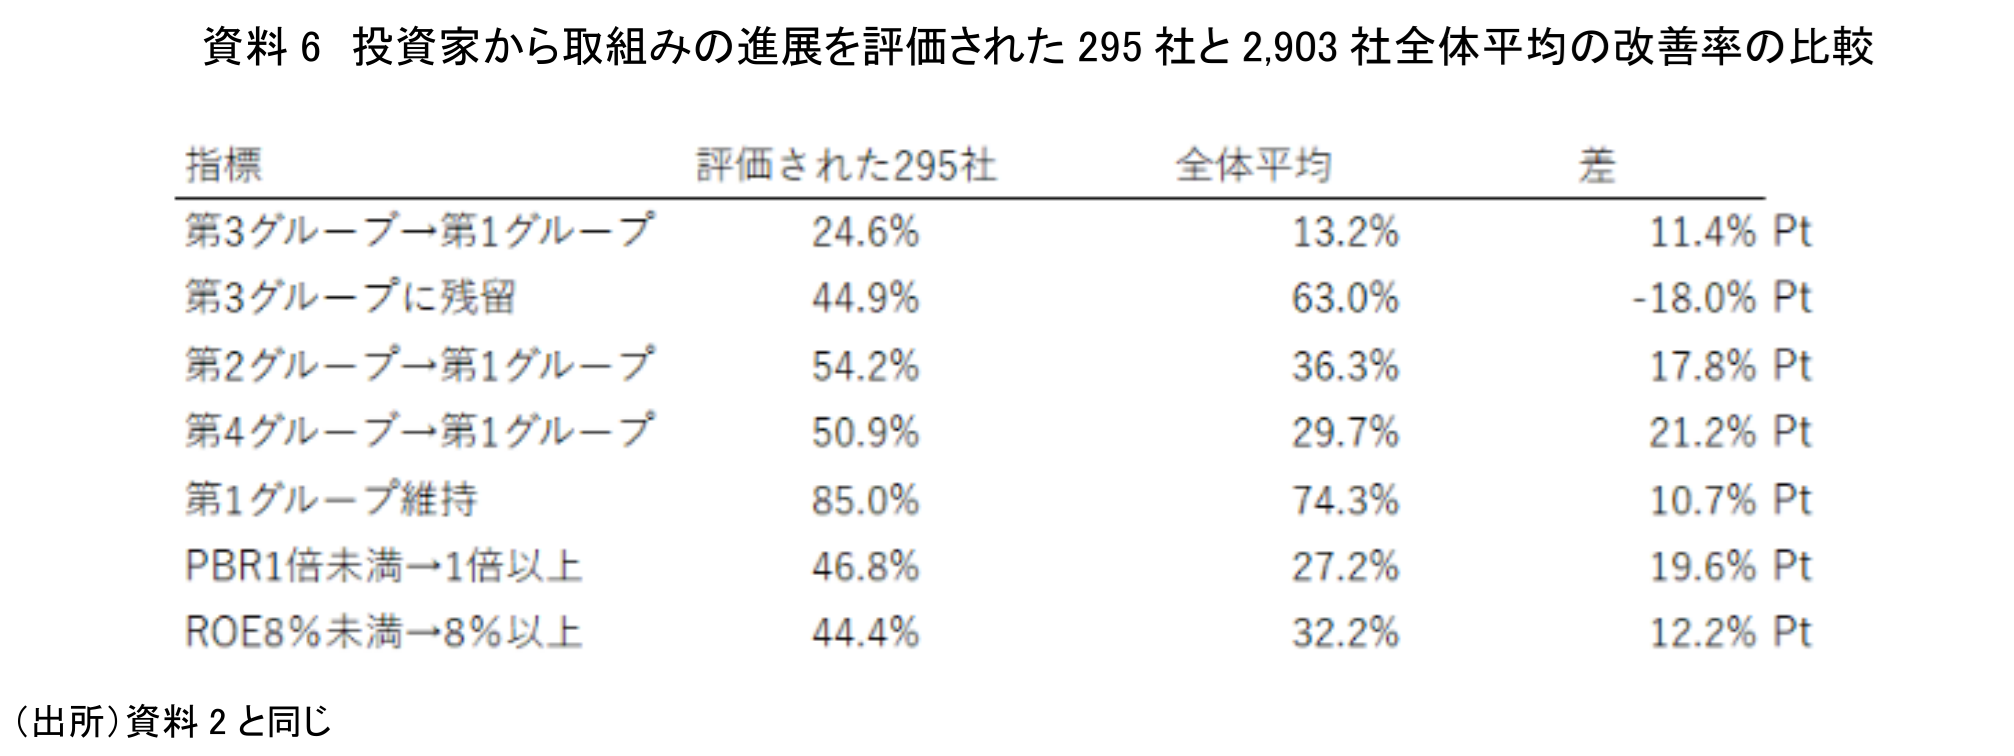
投資家から取組みの進展を評価された295社では、PBR・ROEともに全体平均を上回る改善がみられた。特に、PBR1倍未満から1倍以上への移行率は全体平均との差が大きく、市場評価の面で相対的な改善が目立つ。ただし、これは投資家評価とPBR・ROE改善の対応関係を示すものであり、両者の因果関係を示すものではない。
なお、この295社のうち、約87%(256社)がプライム市場上場会社であり、スタンダード市場上場会社は13%程度にとどまる。前章で、プライム市場上場会社の改善率が、スタンダード市場上場会社の改善率を大きく上回っていることを確認した。資料6でみられた差には、この市場構成の違いが影響している可能性がある。そこで、プライム市場上場会社のうち、投資家から取組みの進展を評価された256社と、その他の1,241社について、同様に改善率を比較したものが資料7である。PBR1倍未満から1倍以上への改善率は、評価会社49.3%、その他プライム市場上場会社36.2%で、1%水準で統計的に有意な差が確認された。また、第4グループから第1グループへの移行率では5%水準、第3グループ残留率では10%水準で差が確認された。一方、その他の指標については統計的に有意な差は確認されなかった。
各指標は概ね評価会社の方が改善方向にあるが、特に明確なのはPBR1倍割れからの脱却であるといえる。
4. 小括
本稿では、4月に公表したレポートから対象をスタンダード市場まで広げ、2023年2月末から2026年3月末までのPBR・ROEの変化を確認した。その結果、第1グループの会社数は増加し、第3グループは減少するなど改善方向の変化がみられた一方、2023年2月末に第3グループだった会社の63.0%は2026年3月末にも同グループにとどまっており、改善が一様に広がったわけではない。また、単純平均PBRとAggregate PBRの動きや市場区分別の改善率にも差があり、会社間で改善の濃淡があることが示唆された。
その中で、投資家から取組みの進展を評価された会社では、PBR・ROEともに改善率が全体平均を上回った。さらにプライム市場内に限定して比較しても、評価会社ではPBR1倍未満から1倍以上への移行率が49.3%と、その他のプライム市場上場会社の36.2%を上回り、1%水準で統計的に有意な差が確認された。このことから、投資家が取組みの進展を評価した会社は、とりわけ市場評価の改善との対応が比較的明瞭であったといえる。
もっとも、以上は投資家による評価とPBR・ROE改善との対応関係を示すものであり、因果関係を示すものではない。後編では、投資家が具体的に会社のどのような取組みを評価しているのか、また会社は投資家との対話をどのように経営行動へ結びつけているのかを確認し、東証要請後の取組みの現在地をさらに検討する。
【注釈】
-
Bloombergを用い、2023年2月28日および2026年7月31日の双方で東証プライム市場またはスタンダード市場に属する会社を抽出した。そのうち、2023年2月末、2024年3月末、2025年3月末、2026年3月末、2026年7月末の5時点すべてでPBRおよびROEを取得できた2,903社を分析対象とした。なお、2,903社のうち、プライム市場上場会社は1,497社、スタンダード市場上場会社は1,406社である。
-
なお、直近の状況も確認するため、2026年7月末のデータも取得したが、グループ移動等の主要分析は、東証要請後約3年間の変化をみる観点から2026年3月末までを対象としている。
-
2026年9月8日付日本経済新聞は、2026年3月期のプライム市場930社のROEが9.5%に低下したと報じている。円安に伴う為替換算調整勘定の増加によって自己資本が膨らんだことが一因とされ、ROEの変化には会社の収益性以外の要因も影響する点に留意が必要である。
-
Aggregate PBRは対象会社の時価総額合計を株主資本合計で除したものである。
-
各指標について二群の比率差検定を実施したところ、いずれの指標についても1%水準で統計的に有意な差が確認された。
-
残る5社は本稿の2,903社の分析対象条件を満たさないため除外した。
【参考文献】
河谷 善夫
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 河谷 善夫
かわたに よしお
-
政策調査部 シニア研究員
専⾨分野: コーポレート・ガバナンス、金融資本市場