- HOME
- レポート一覧
- 第一ライフ研レポート
- ここが知りたい『住宅価格高騰とローン長期化~長期ローンで注意したいリスク~』
住宅価格の高騰と住宅ローンの長期化
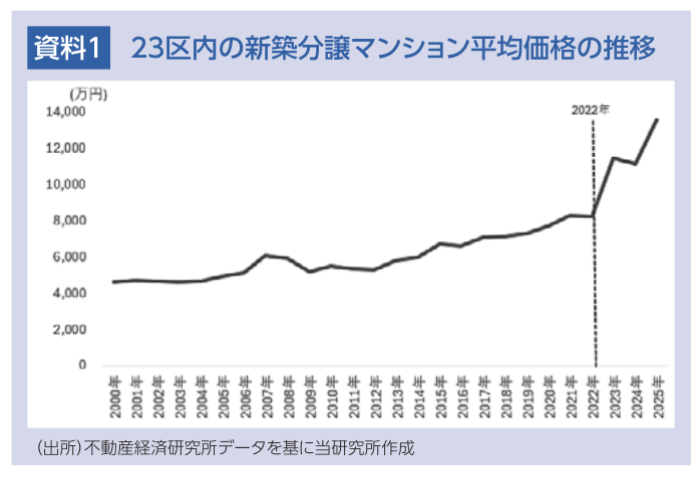
東京 23 区の新築分譲マンション価格は長期的に上昇基調で推移してきたが、とりわけ2022 年頃から上昇ペースが加速している。価格推移をみると、足元の上昇はそれまでの緩やかな上昇局面とは明らかに傾きが異なり、住宅取得に必要な資金は急速に膨らんでいる(資料1)。
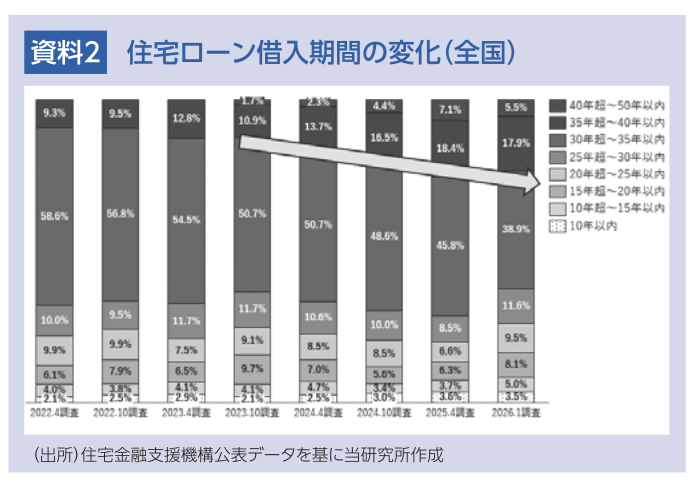
一方、全国の住宅ローン利用者をみるとほぼ同じ時期に借入期間の長期化が進んでいる。35年超のローン(超長期ローン)を利用した人の割合は、2022年4月調査では9.3%だったが、その後上昇し、2026年1月調査では23.4%と、4分の1に迫る水準となった。 一方、中心であった30年超~35年以内は58.6%から38.9%へ低下している(資料2)。なお、資料1は東京23区、資料2は全国を対象としており、両者を直接比較することはできないが、住宅価格上昇と並行して住宅ローンの長期化が進んでいる点は注目される。
なぜ長期ローンが使われるのか
住宅価格が大きく上昇するなか、返済期間を延ばして毎月の返済額を抑えることは、家計にとって合理的な対応となり得る。借入期間を長くすれば、同じ借入額でも月々の返済額を軽減できる。共働き世帯では、夫婦それぞれの収入を合算して借入額を増やすことも選択肢となり、長い返済期間と組み合わせることで、従来なら手の届かなかった価格帯の住宅でも取得しやすくなる。ただし、返済期間が長いほど元本の減り方は遅い。
長期ローンで注意したいこと
長期ローンでは、返済期間が長い分、その間に金利や家計を取り巻く環境が変化する可能性も高まる。金利上昇局面では、新たに住宅ローンを借り入れる際の返済負担が重くなるほか、既存の借入でも変動金利型では返済負担が増える可能性がある。また、返済期間を長くすれば、同じ借入額・金利であっても、返済開始から同じ年数が経過した時点における元本の減少は遅く、残債は相対的に多くなりやすい。このため、将来の住み替えを見据えて返済途中で売却する場合や、転勤、家族構成の変化などで売却する場合には、売却価格と残債の関係によっては、十分な手元資金が残らないなど、その後の選択肢が制約される可能性がある。
対策として考えなければならないこと
ただし、超長期ローンそのものを危険視するのは適切ではない。問題は、返済期間を長くすることで月々の返済額が抑えられるため、安定した世帯収入や低金利の継続を前提に、返済余力に比して借入額が過大になることである。住宅取得時には「現在の返済額で払えるか」だけでなく、金利上昇や収入減が生じた場合でも保有を続けられるか、また、返済途中で売却する場合にも無理なく対応できるかを考える必要がある。高騰する住宅市場では、借入期間を延ばして「買える価格」を広げるだけでなく、「環境が変化しても持ちこたえられる価格」を見極めることが、これまで以上に重要になる。
河谷 善夫
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 河谷 善夫
かわたに よしお
-
政策調査部 シニア研究員
専⾨分野: コーポレート・ガバナンス、金融資本市場