- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国コアCPIが3カ月連続で予想を上振れ(2026年10月)
- US Indicators
-
2026.11.11
米国経済
金融市場
米国経済見通し
米国金融政策
マーケット見通し
株価
為替
金利
雇用指標(米国)
米国コアCPIが3カ月連続で予想を上振れ(2026年10月)
~12月FOMCでの25bpの利上げが濃厚、一部で50bpの利上げ警戒~
桂畑 誠治
- 要旨
-
-
2026年10月の米コアCPIは前月比+0.3%と市場予想(+0.2%)を3カ月連続で上回り、インフレの粘着性が改めて浮き彫りとなった。
-
食品価格の上昇により総合CPIは市場予想を上回った一方、サービスインフレ(とりわけ「スーパーコア」)が高止まりを続けており、基調的なインフレ低下プロセスは完全に停滞している。
-
インフレのモメンタムが加速(3カ月前対比年率+3.7%)したことを受け、FRBが12月FOMCで追加利上げ(25bp)を実施する確度は大幅に高まった。市場では50bpの大幅利上げが意識され金利上昇、ドル高、株安圧力が強まるものの、12月の利上げの織り込みが25bpに落ち着くにつれ調整に向かう(市場の動揺は和らぐ)見通しだ。
-
- 目次
1. コアCPIは3カ月連続で予想を上振れ
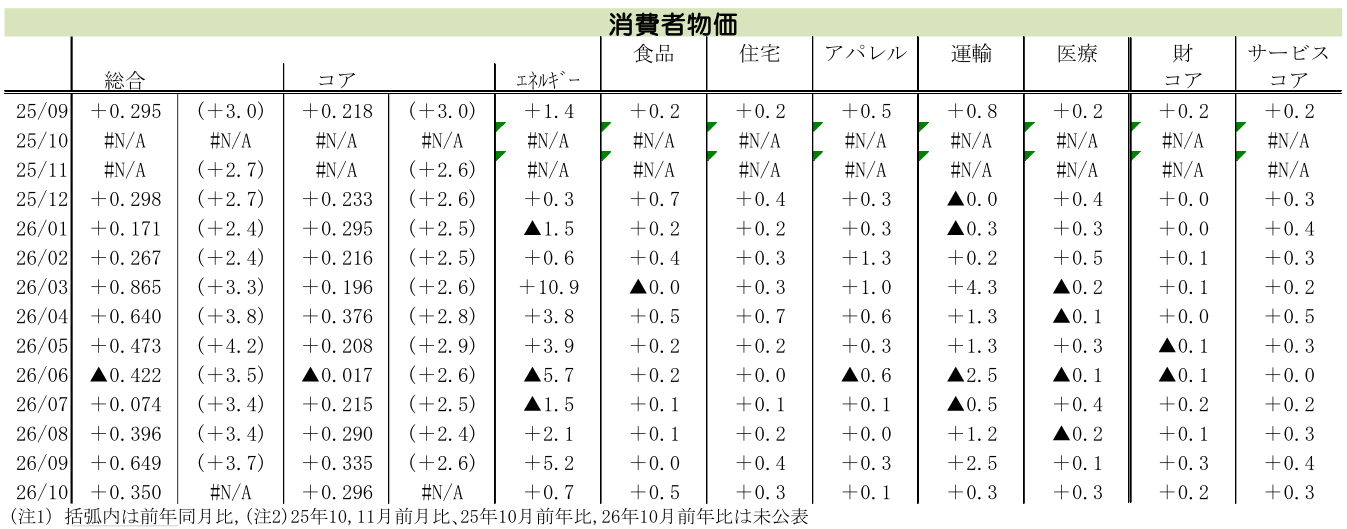
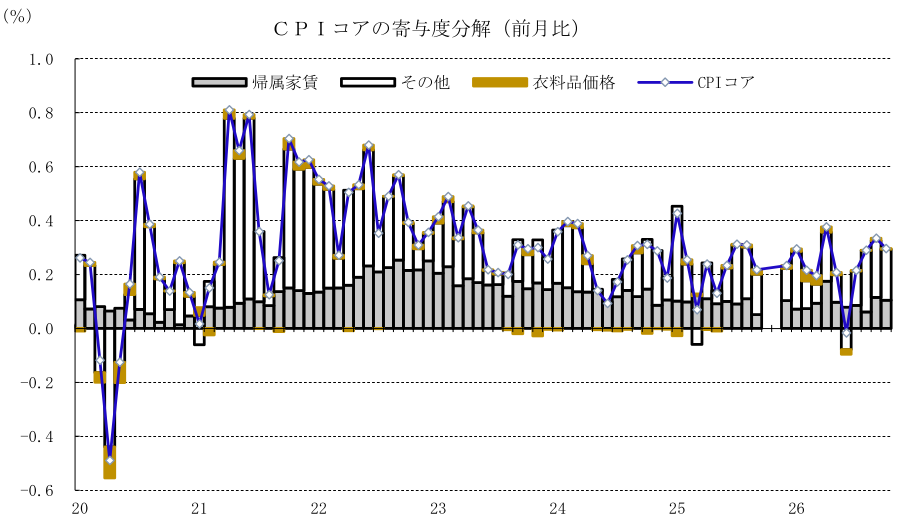
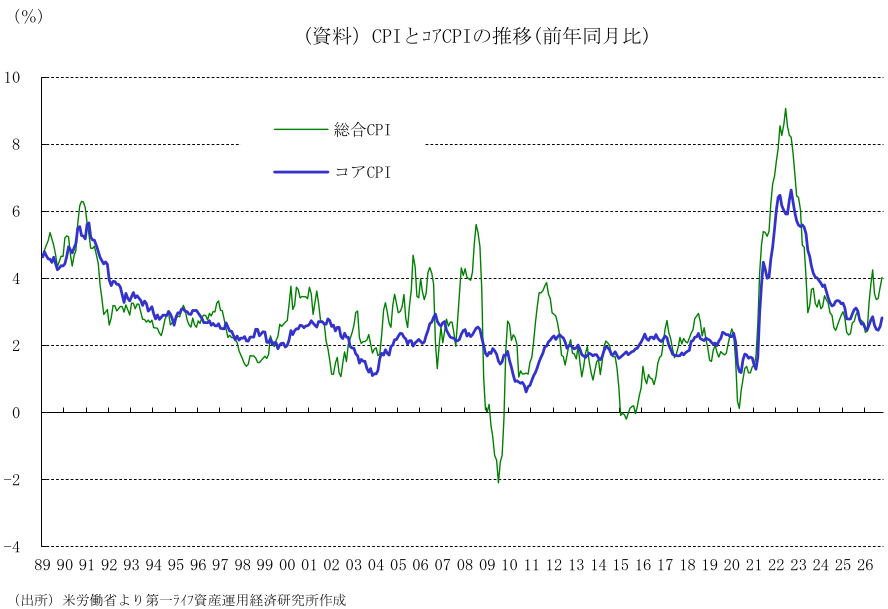
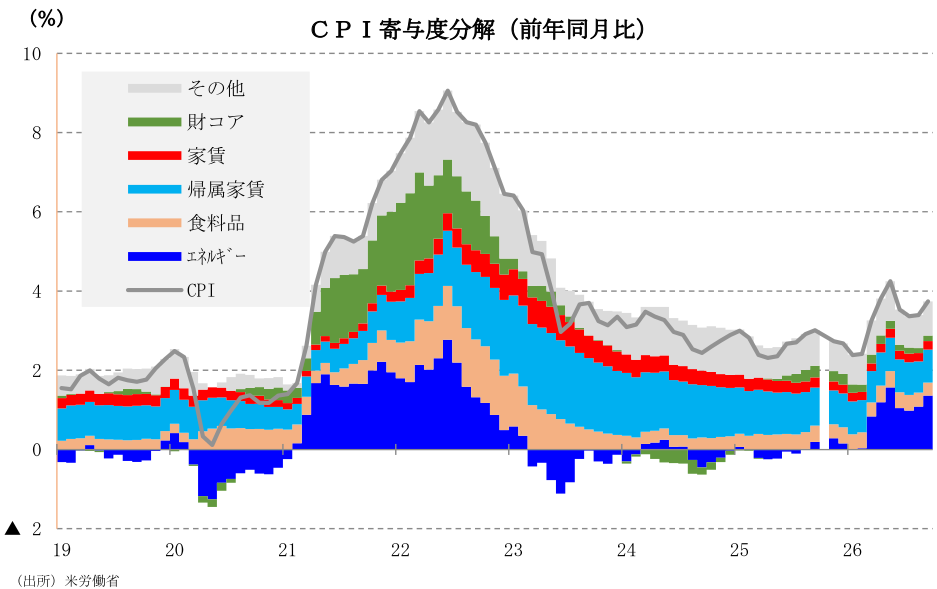
2026年10月の米消費者物価指数(総合CPI)は、前月比+0.4%(前月:+0.6%)となり、市場予想中央値(+0.3%)および筆者予想(+0.3%)を上回った。一方、エネルギー・食品を除く消費者物価指数(コアCPI)は、前月比+0.3%(前月:+0.3%)と高水準を維持した。前月と同率の伸びとなり、市場予想(+0.2%)を3カ月連続で上回った。小数点第3位まで確認すると、前月比+0.296%(前月:+0.335%)とわずかに減速したものの、依然として2%目標に整合的な水準を大幅に上回っており、足元でのインフレ圧力の再燃が確認された。なお、前年同月比については、前年10月の政府機関閉鎖に伴うデータ未収集の影響で今回公表が見送られたが、前年10月の賃貸料・帰属家賃が低めに算出されたことから、前月(9月)より伸び率が拡大している可能性が高い。
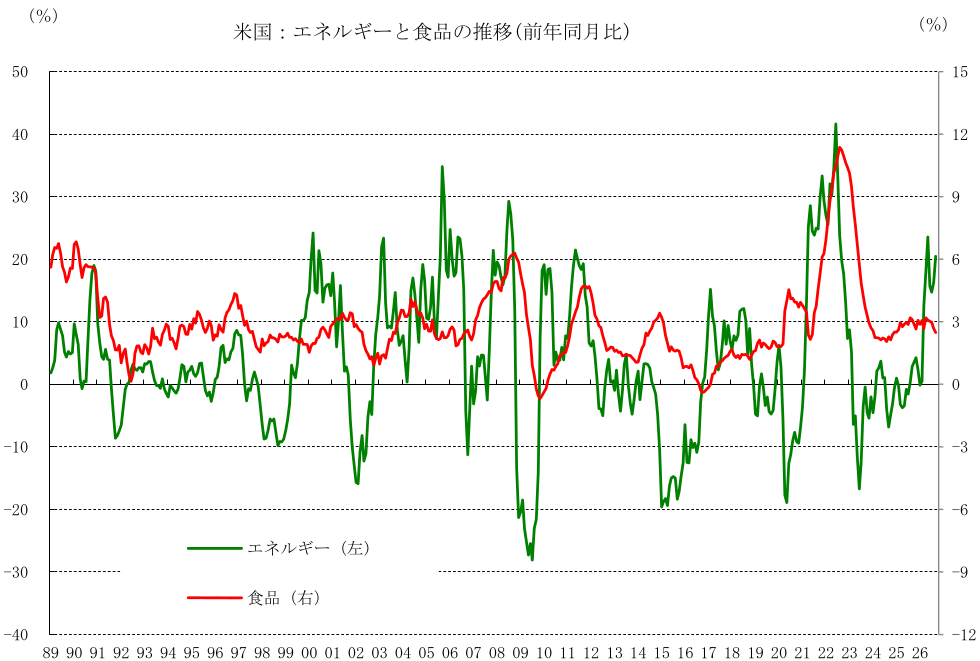
内訳をみると、食品価格は、穀物・ベーカリー製品が横ばいとなった一方、肉類・乳製品が上昇に転じたほか、野菜・果物、外食の伸び率が高まり、全体として前月比+0.5%(前月:0.0%)とプラス幅を拡大した。
エネルギー価格は電気料金が前月比+0.9%と伸び率を高めたものの、ガソリン(前月比+1.0%、前月:+9.1%)の伸びが大幅に鈍化したことで、全体としては前月比+0.7%(前月:+5.2%)とプラス幅を縮小し、総合CPIの上昇抑制に寄与した。
2. コアCPIでは、財、サービスともに伸び鈍化も、スーパーコアの粘着性が継続
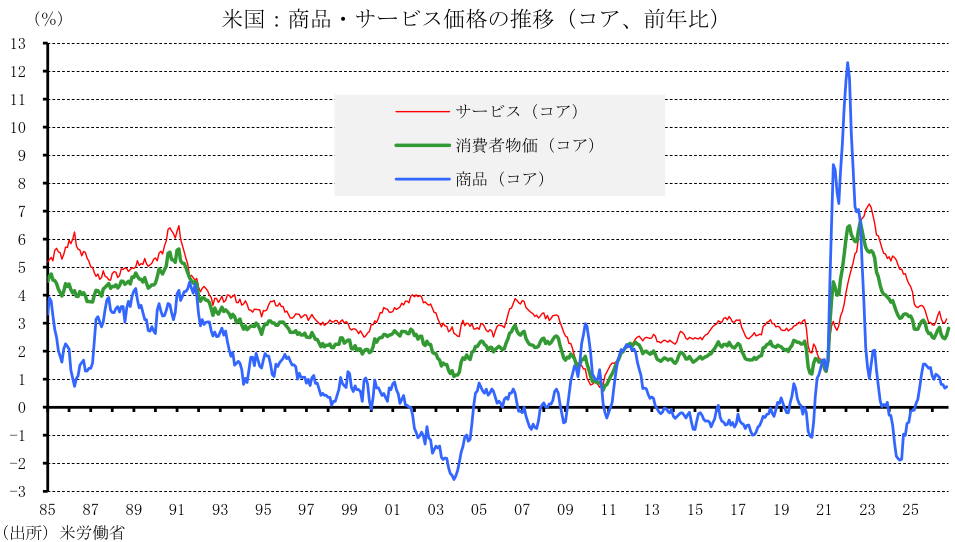
コアCPIの内訳では、財コアが前月比+0.2%(前月:+0.3%)、サービスコアが同+0.3%(前月:+0.4%)と、ともに前月から伸び率が鈍化した。
財コアでは、家庭用耐久品・消耗品、医療用品が上昇に転じたほか、教材、その他財が伸び率を拡大した。また、新車は前月と同率の伸びにとどまり、アルコール飲料は横ばいとなった。一方、中古車がマイナスに転じたほか、衣料品、自動車部品、余暇商品、情報機器の伸び率が低下した。サプライチェーンの正常化等による財価格の押し下げ効果は一巡しつつあり、今後は輸入物価上昇や在庫再構築に伴う価格転嫁の動きが一部で下支え要因となろう。
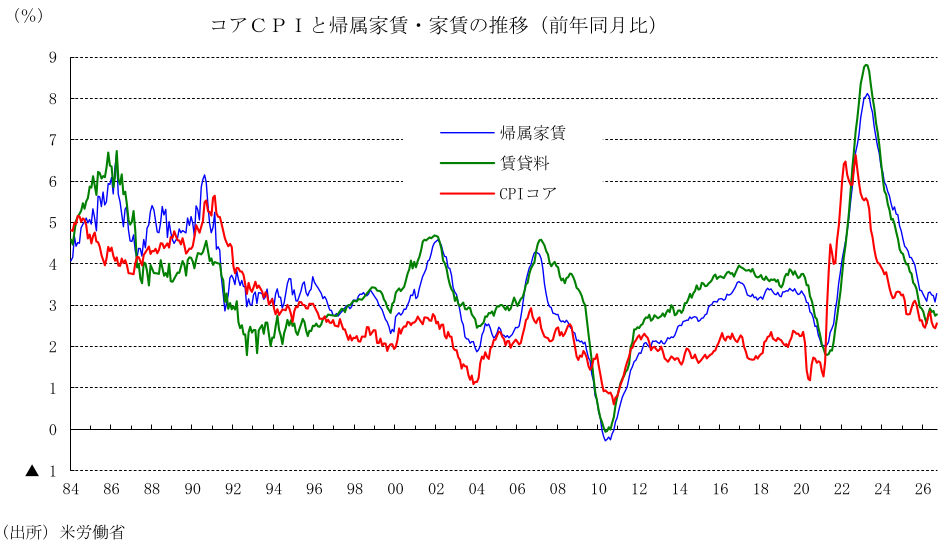
サービスコアでは、専門医療、病院・関連サービス、自動車保険、余暇サービスで伸び率が高まった。また、帰属家賃および賃貸料は前月比+0.3%と前月と同率の伸びを保った。一方、レンタカーが下落に転じ、医療保険、電話サービスは下落幅を拡大した。インターネットサービスも下落を維持した。さらに、ホテル、上下水道・ゴミ収集サービス、自動車メンテナンス・修理、航空運賃、授業料・その他の学校納付金・託児費用、その他個人向けサービスは伸び率を縮小させた。なお、カーリースは伸び率が低下して横ばいとなった。
特にFRBが基調的なインフレ動向として重視する「住宅を除くサービス(スーパーコア)」は、人件費比率が高い対人サービス業での堅調な賃金の伸びや粘着的な単位労働コスト(ULC)上昇を背景に、前月比+0.4%の高水準を維持している。民間の先行指標で示される家賃下落のCPIへの波及の程度の違いやタイムラグも重なり、サービス物価全般の下げ渋りを強力にサポートしている。これはFRBが最も警戒するインフレの二次的効果(賃金と物価のスパイラル)が継続していることを示唆している。
3. インフレの上昇モメンタム加速、12月FOMCでの追加利上げを後押し
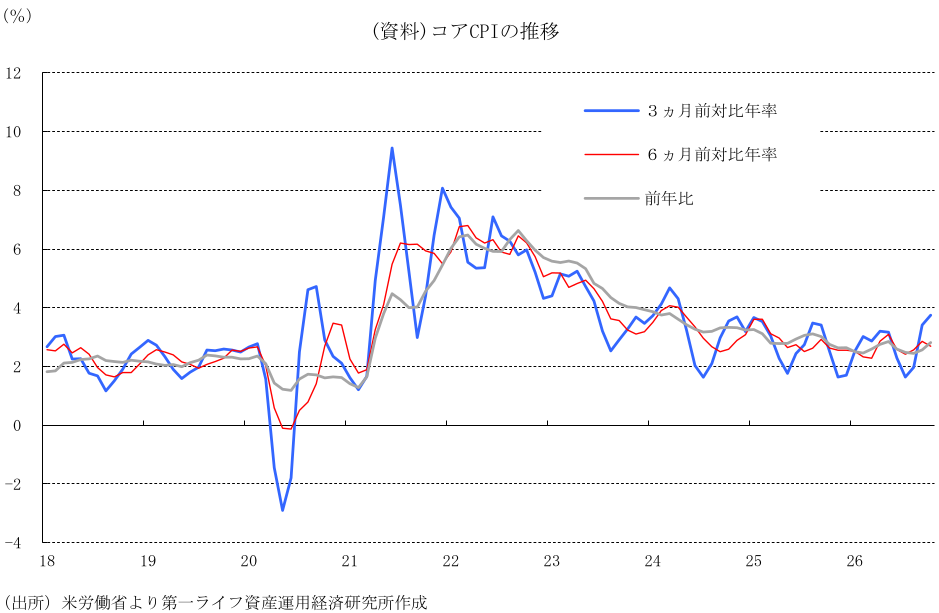
コアCPIの上昇モメンタムをみると、10月は3カ月前対比年率で+3.7%(9月:+3.4%)と加速し、6カ月前対比年率でも+2.7%(9月:+2.9%)と高水準で推移している。特に短期的トレンドを示す3カ月前対比年率がFRBのインフレ目標(2.0%)を大きく上回って加速している事実は、ディスインフレ(物価減速)プロセスが完全に足踏み状態にあることを証明している。このデータは、12月のFOMCにおいてFRBが追加利上げを検討・実施する極めて強力な根拠となる。
4. FRBは12月FOMCで25bpの追加利上げ実施へ
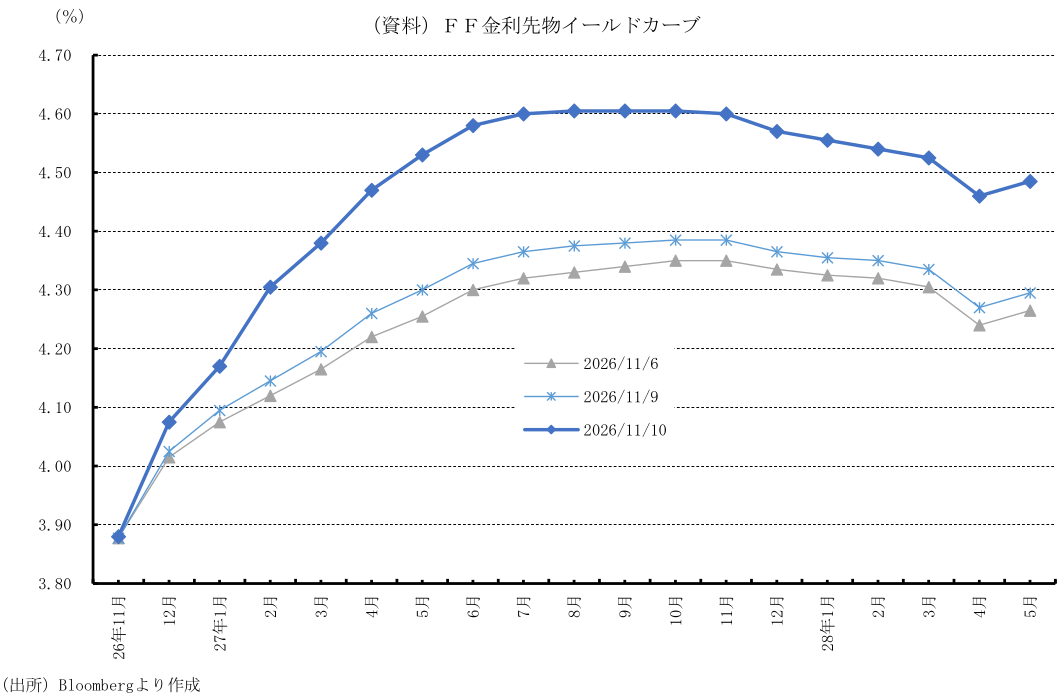
今回のコアCPIの上振れを受け、FF金利先物市場が織り込む12月FOMCでの25bp追加利上げの確度は、発表前の約84%から100%へと上昇した。次回のFOMC(2026年12月15~16日)までに確認できる主要指標としては11月雇用統計や11月CPIが残されているが、労働市場で政策由来の構造的な労働供給制約と底堅い労働需要が拮抗する「綱渡りの均衡状態」が続くとみられるなか、FRBが景気の安定維持や、「インフレの上振れリスクを未然に防ぎ、期待インフレ率をアンカーする」観点から、12月に25bpの追加利上げ(政策金利誘導目標を4.00~4.25%へ引き上げ)に踏み切る可能性が極めて高いと判断される。
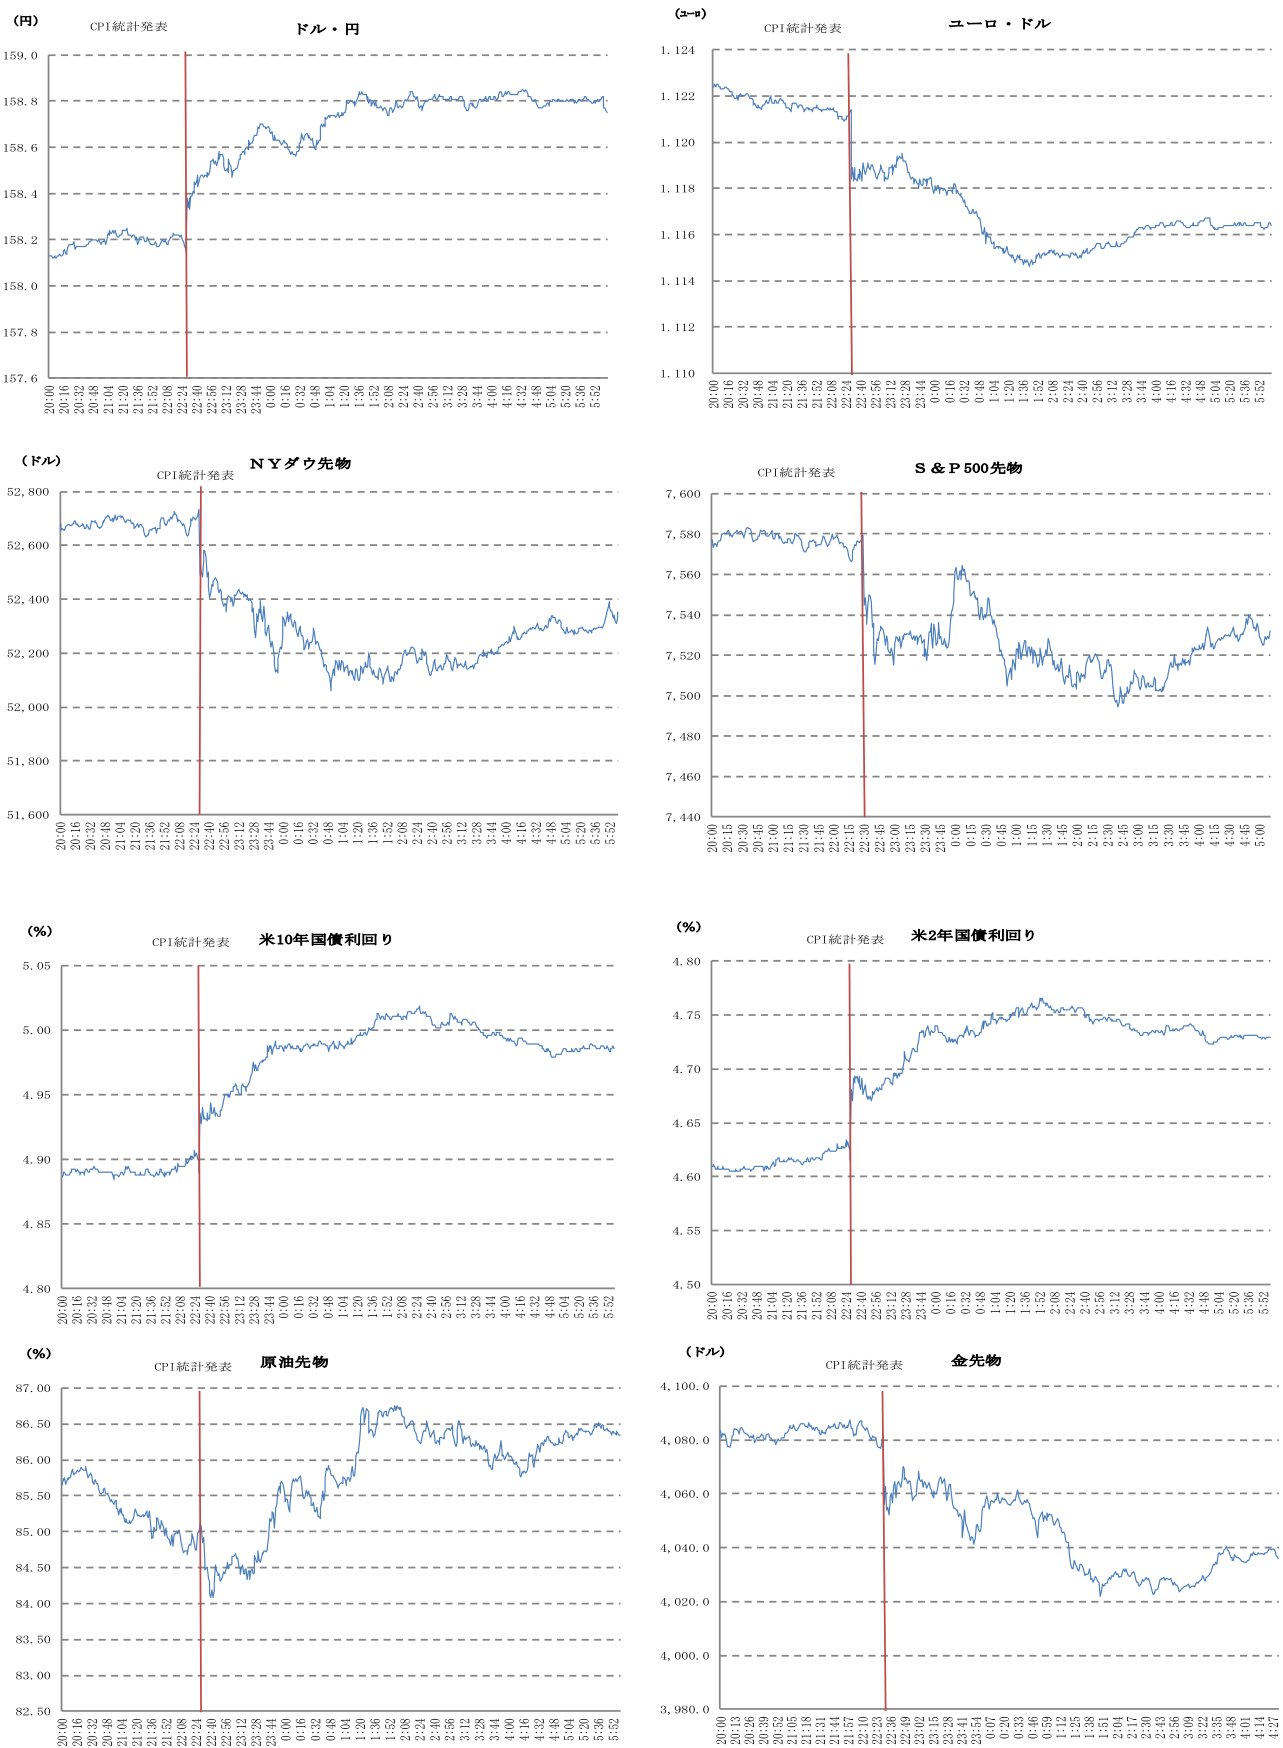
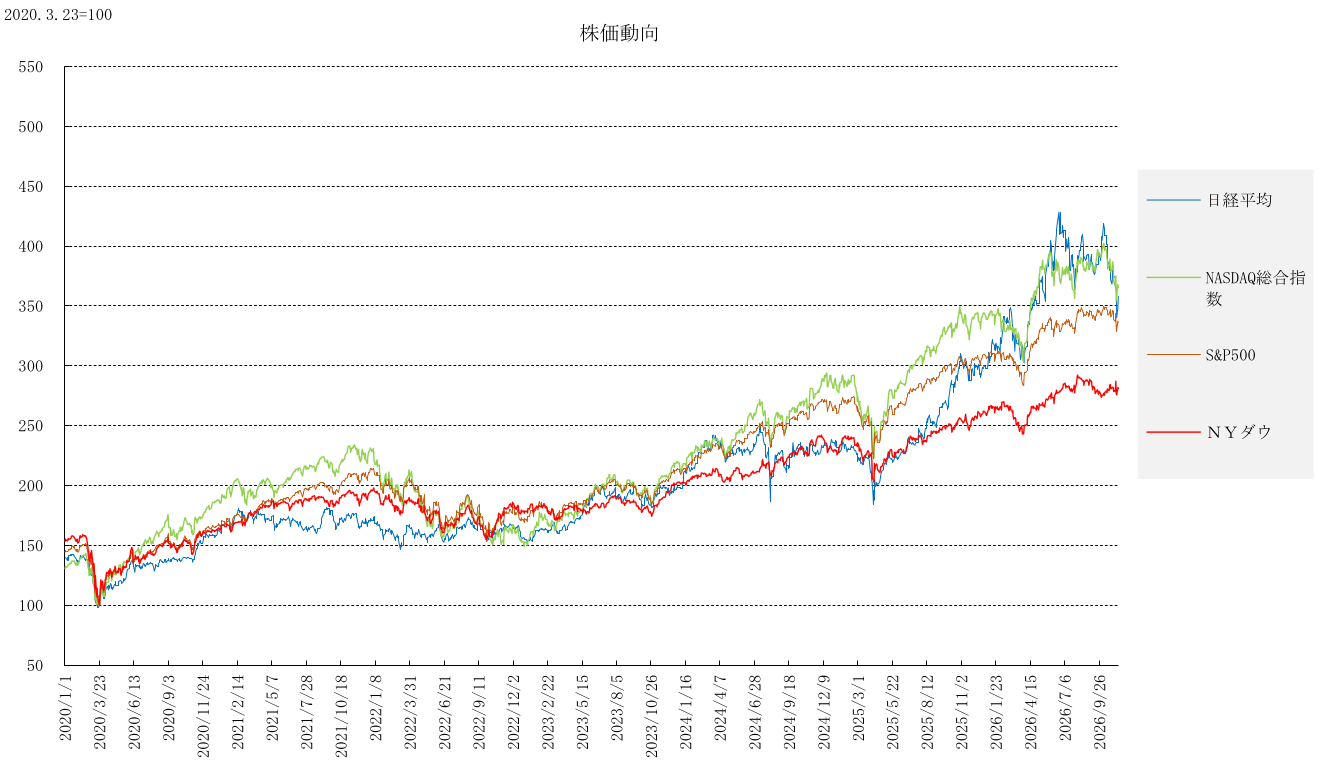
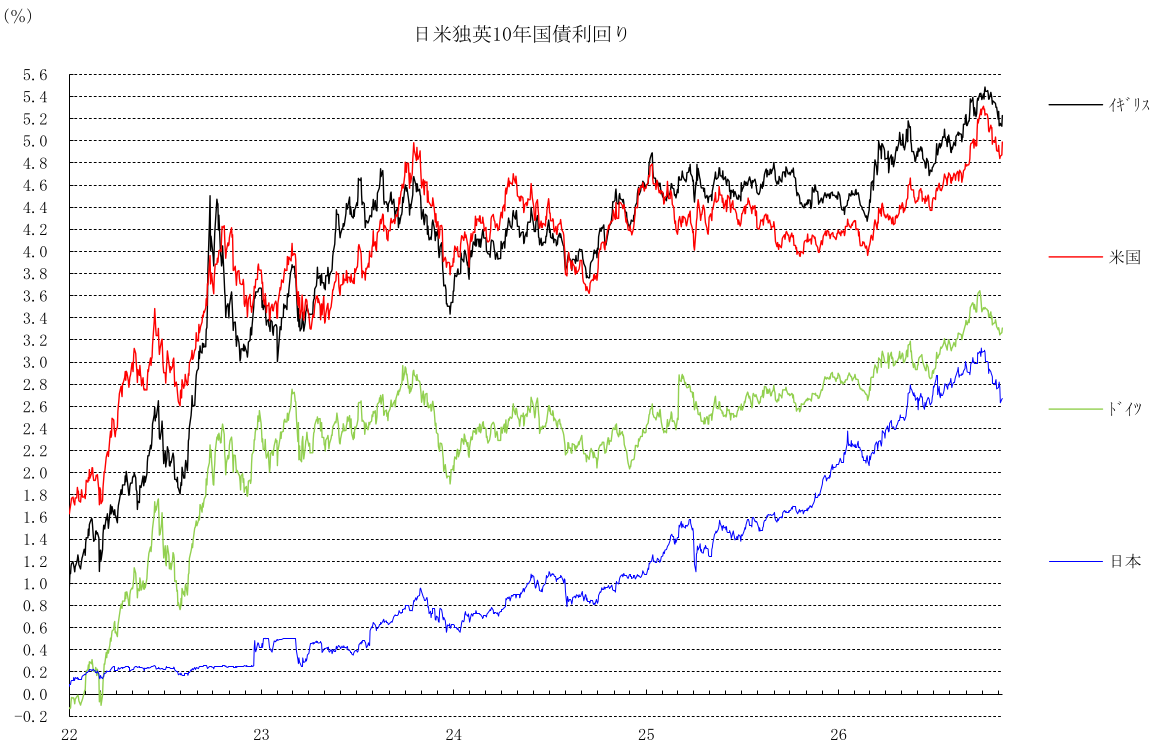
また、一部のFRB高官によるタカ派発言に市場が過剰反応し、50bpの大幅利上げの可能性が意識され始めている。これに伴い、目先の米金利には上昇圧力がかかりやすく、ドル高の進行や株式市場の上値を抑える要因として作用すると見込まれる。ただし、最終的に市場の織り込みが25bpの利上げに落ち着く過程で、短期金利の水準は適正化され、ドルも次第に上値の重い展開へ移行すると想定される。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国:強い10月雇用統計がFRB12月利上げを後押し ~12月FOMCの利上げ織り込み高まる、トランプ2.0下で続く労働市場の綱渡り均衡~
米国経済
桂畑 誠治
-
米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM) ~FRBの12月追加利上げ・高金利長期化シナリオを補強、ドル高圧力に~
米国経済
桂畑 誠治
-
米国10月ISM製造業指数は予想を上振れ、仕入価格は高止まり ~AI・防衛等の需要が底上げ、インフレ懸念に伴う米金利上昇・ドル強含みへ~
欧州経済
桂畑 誠治
-
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP) ~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
米国経済
桂畑 誠治
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国:強い10月雇用統計がFRB12月利上げを後押し ~12月FOMCの利上げ織り込み高まる、トランプ2.0下で続く労働市場の綱渡り均衡~
米国経済
桂畑 誠治
-
米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM) ~FRBの12月追加利上げ・高金利長期化シナリオを補強、ドル高圧力に~
米国経済
桂畑 誠治
-
米国:消費・AI投資主導で年率+3.4%へ加速(26年7-9月期GDP) ~力強い内需と高止まりするインフレが継続、FRBの追加利上げを後押し~
米国経済
桂畑 誠治
-
FRB、10月FOMCは3.75~4.00%に据え置きもタカ派的 (2026年10月27~28日FOMC) ~景気判断上方修正と2名反対、中間選挙後の12月に利上げへ~
米国経済
桂畑 誠治
-
米国:26年10月CB消費者信頼感は上振れも低水準 ~追加利上げ観測が米消費を抑制する可能性~
米国経済
桂畑 誠治