- HOME
- レポート一覧
- 経済分析レポート(Trends)
- フランス国債売りは行きすぎか?
- 要旨
-
- 米格付け会社ムーディーズは23日、フランス国債の格下げを見送ったが、財政再建の難航や政治・社会情勢の混乱に対する懸念は解消していない。国債市場では、財政悪化や政治的な機能不全の長期化に加え、2027年大統領選挙での極右・国民連合(RN)の勝利も相当程度織り込まれつつある。むしろ重要なのは、政権交代後も一定の財政規律が維持されるかどうかであろう。RNが政権を獲得した場合、議会の勢力図次第で現実路線への転換が進む可能性がある一方、政治的な行き詰まりや財政拡張、欧州連合(EU)との対立が深まる恐れもある。格下げ回避や抗議活動の暴力行為の減少を受け、目先は国債の買い戻しが進む余地があるものの、予算審議の難航や根強い社会不安が重石となる。財政再建に向けた政治的な合意が形成されない限り、国債利回りの高止まりと相場の不安定化が長期化すると考えられる。
ムーディーズが格下げ見送り、財政再建への警戒は解けず
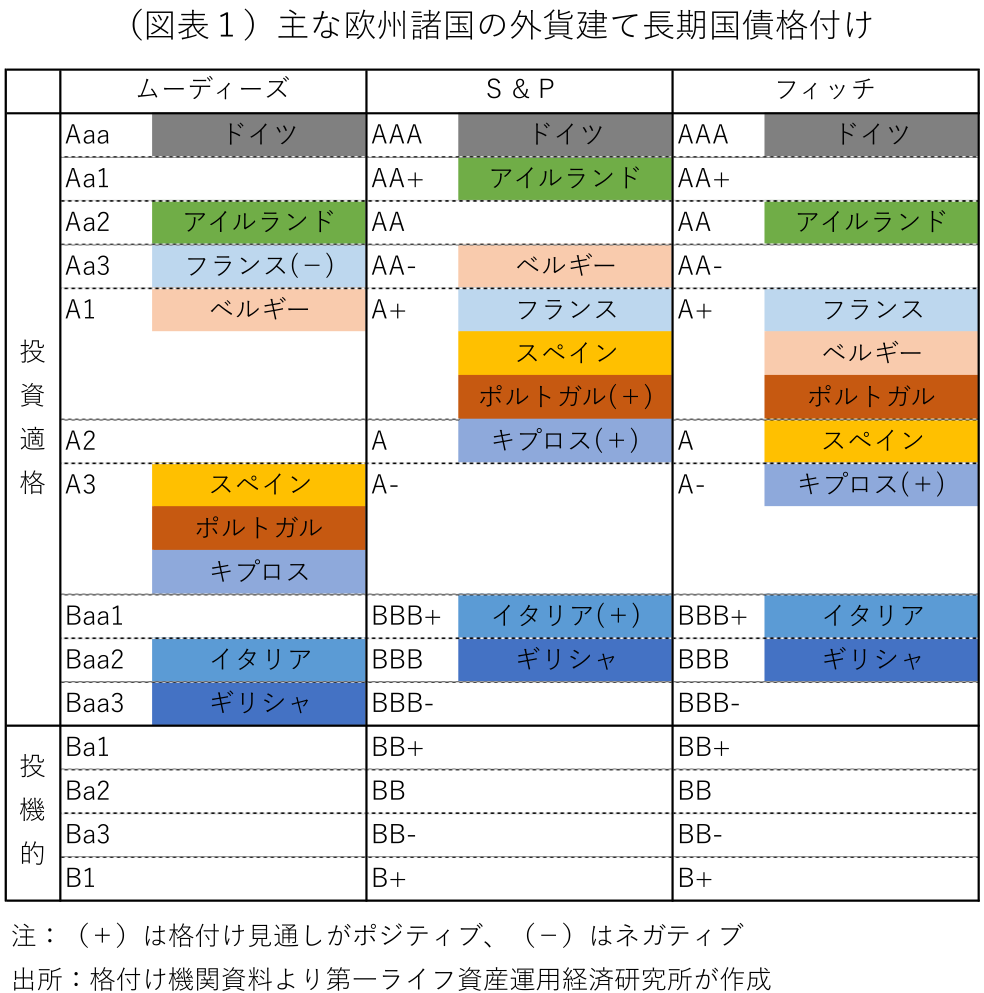
米格付け会社ムーディーズは10月23日、フランス国債の格付けに関する定期審査の結果を公表し、格下げを見送った。長期国債格付けは「Aa3」、見通しは「ネガティブ」に維持された(図表1)。金融市場では、財政再建の難航や政治・社会情勢の混乱を受け、格下げを予想する市場参加者が多かっただけに、予想外の結果となった。ただ、今回の公表は正式な格付け変更を伴わない定期審査であり、財政・政治リスクに対する厳しい評価が変わった訳ではない。ムーディーズは、豊かで多様化した経済、高い民間貯蓄、質の高い行政機構をフランスの信用力を支える要因として評価する一方、政治的な分断と社会不安が財政再建を妨げることに警戒を示した。
今回の審査では、2027年の財政赤字が政府目標の国内総生産(GDP)比5.0%を上回る5.2%になると予想し、政府債務残高は2027年にGDP比120%を超え、その後も増加が続くと見込んでいる。そのうえで、財政赤字の削減措置を盛り込んだ2027年予算が最終的に成立し、国債の調達コストと社会的な緊張が今後数カ月で幾分和らぐことを格付け維持の前提としている。また、2027年春の大統領選挙後も一定の財政再建努力が続くことを想定する一方、政治的な分断、社会的な緊張、低成長によって急速な財政再建は難しいと判断している。ムーディーズは、議会の政策決定能力が一段と低下する場合や、2023年の年金改革の主要部分が長期にわたって停止・撤回される場合には、格下げ圧力が高まると警告している。
こうしたなか、24日には前週に続いて全国各地で大規模な抗議活動が行われた。内務省によると、全国で約41万人が参加し、17日の55万人から減少したが、今回も一部の都市で警察との衝突や商店の略奪が発生し、全国で1,314人が拘束された。ただ、前週の2,628人から拘束者数は半減し、略奪や放火などの被害も大幅に減少した。事前の警備強化や労働組合による行進の管理が奏功し、17日のような大規模な暴動の再発はひとまず回避された。もっとも、11月5日には労働組合が全国的なストライキと抗議活動を予定しており、社会不安が収束したとは言い難い。
一方、予算審議は早くも難航している。国民議会は23日、2027年社会保障予算案の歳入部分を賛成1票、反対115票の圧倒的多数で否決した。これにより、歳出部分の審議に進むことができず、法案全体が下院の第一読会で否決された。国家予算案についても、当初20日に予定されていた歳入部分の採決が延期されるなど、審議は遅れている。格下げこそ回避したが、財政再建に必要な予算の成立には不透明感が残る。ムーディーズが格付け維持の前提とする財政再建努力の継続と社会的緊張の緩和が実現するかどうか、今後の政治情勢が改めて問われることになる。
市場は既に深刻な財政悪化と政治的混乱を織り込む
フランスの国債利回りはこのところ急速に上昇してきた。10年物国債利回りは5%を超え、2002年以来の高水準にある。ユーロ圏の安全資産であるドイツ国債との利回り格差(スプレッド)は、9月初めの100bp前後から170 bp前後に急拡大し、2011年の欧州債務危機以来の水準に達している。世界的な長期金利の上昇に加え、フランス固有の財政・政治リスクが国債売りに拍車をかけている。
それでは、金融市場はどこまでの悪材料を織り込んでいるのか。まず、2027年の財政赤字削減目標が達成されず、政府債務比率の上昇が続くことについては、相当程度織り込みが進んでいると考えられる。今回の格下げは見送られたものの、政治的な分断が財政再建を妨げ、国債の格下げが続く可能性もある程度は国債価格に反映されているとみられる。現在のフランス国債利回りは、格付けがより低いイタリアやギリシャの国債利回りを上回っている(図表2)。これは、投資家が信用格付けだけでは説明できない政治的な不確実性の高さや財政運営の実行能力に対して、高い上乗せ金利を要求していることを示している。
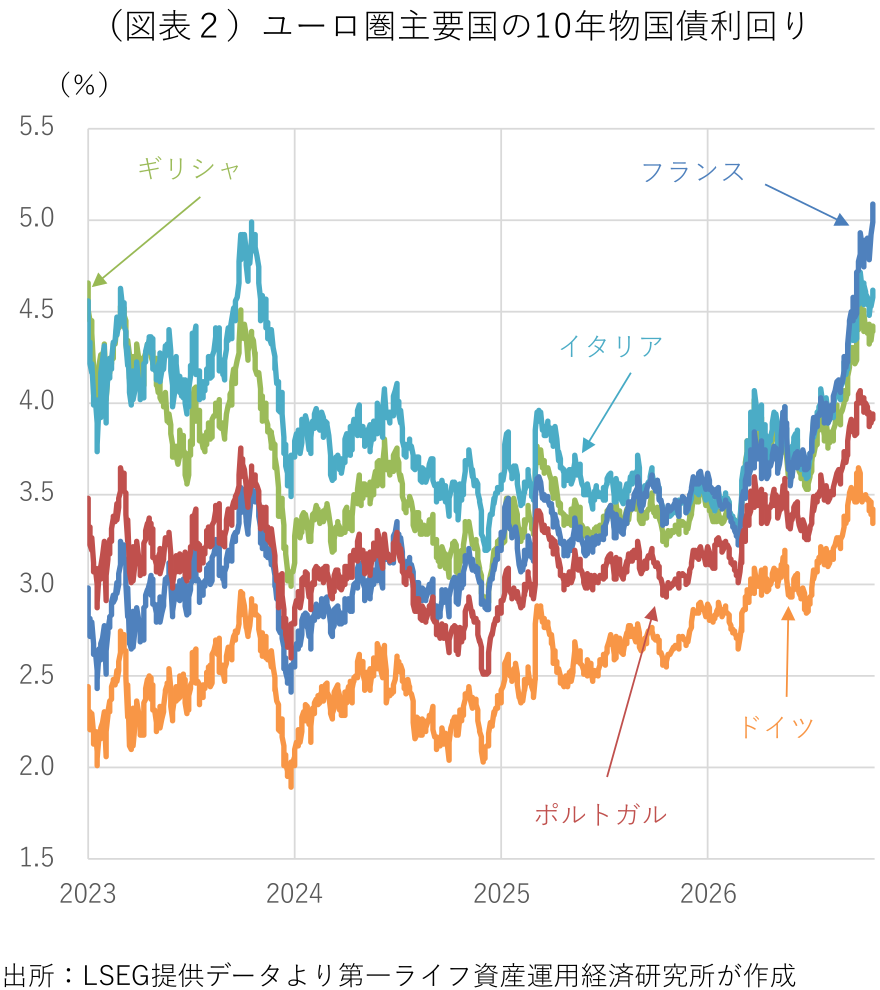
もっとも、最近の独仏スプレッド拡大の全てを、フランスの債務不履行リスクの高まりと解釈するのは適切ではない。フランス国債の対独スプレッドと、信用リスクを反映するクレジット・デフォルト・スワップ(CDS)の信用保証料の乖離が大きく拡大している。こうした乖離は、財政の持続可能性への懸念に加え、政治的な不透明感、国債増発に伴う需給悪化、投資家のリスク回避姿勢など、債務不履行リスク以外の要因によるプレミアムが拡大していると考えられる。
現在の市場は、フランス財政の悪化や政治的な機能不全が長期化することを相当程度織り込む一方、政府が国債市場から安定的に資金調達できなくなるような深刻な信用危機までは、中心シナリオとして織り込んでいないとみられる。2010年代初めの欧州債務危機では、ギリシャやアイルランド、ポルトガルの10年物国債利回りが7%を超えた後、自力での国債調達が困難となり、欧州連合(EU)や国際通貨基金(IMF)による財政支援を要請した。7%は危機発生の明確な境界線ではなく、財政の持続可能性を左右する金利水準は各国の債務構造や経済成長率などによって異なる。フランスは経済規模が大きく、国債市場の流動性も高い。国債の平均残存年限も約8.5年と長く、市場金利の急上昇が直ちに政府債務全体の利払い負担を大きく押し上げるわけではない。目先の金利上昇が短期間で財政破綻につながると考える必要はないが、高金利が長期化すれば、借り換えを通じて財政負担は徐々に増していく。
ルペン政権の誕生も意識する市場、財政再建路線の継続を前提に
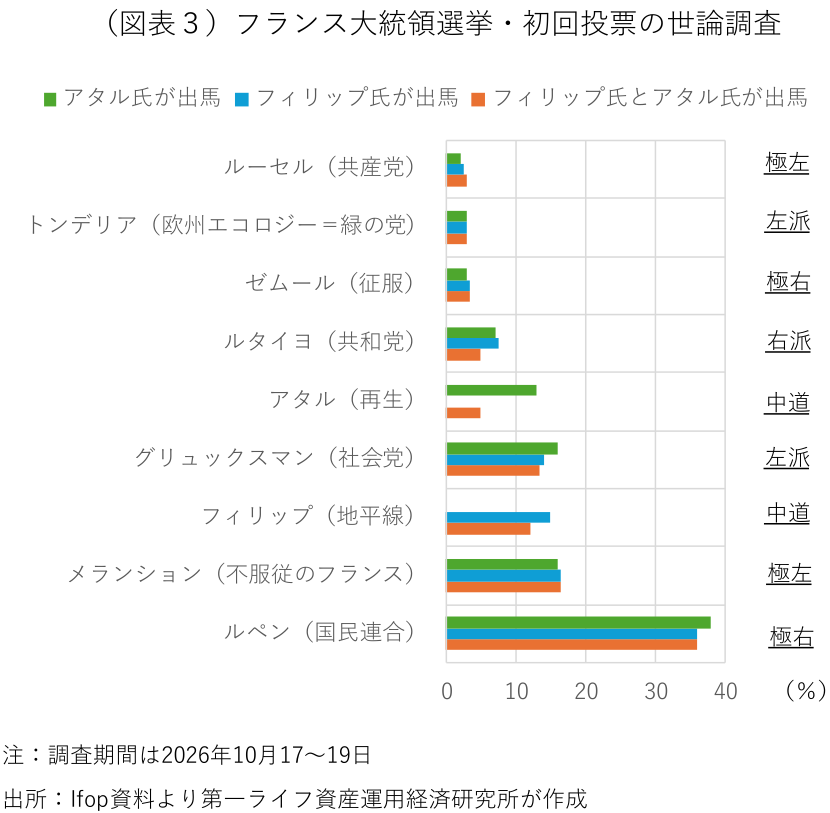
今後の国債市場を展望するうえで、2027年春の大統領選挙も重要な論点となる。各種の世論調査では、極右政党・国民連合(RN)のルペン氏が30%以上の支持を集め、他候補を大きくリードしている。極左政党・不服従のフランス(LFI)のメランション氏、社会党(PS)など中道左派勢力の予備選挙に勝利したグリュックスマン氏、中道政党・地平線(オリゾン)のフィリップ氏が10%台半ばで熾烈な二番手争いを繰り広げ、その後を、マクロン大統領の中道政党・ルネサンスのアタル氏、中道右派・共和党(LR)のルタイヨ氏などが追う(図表3)。フランスの大統領選挙は二回投票制で行われ、初回投票で過半数を確保した候補がいない場合、上位2名が決選投票に進出し、そこでの勝者が大統領に就任する。
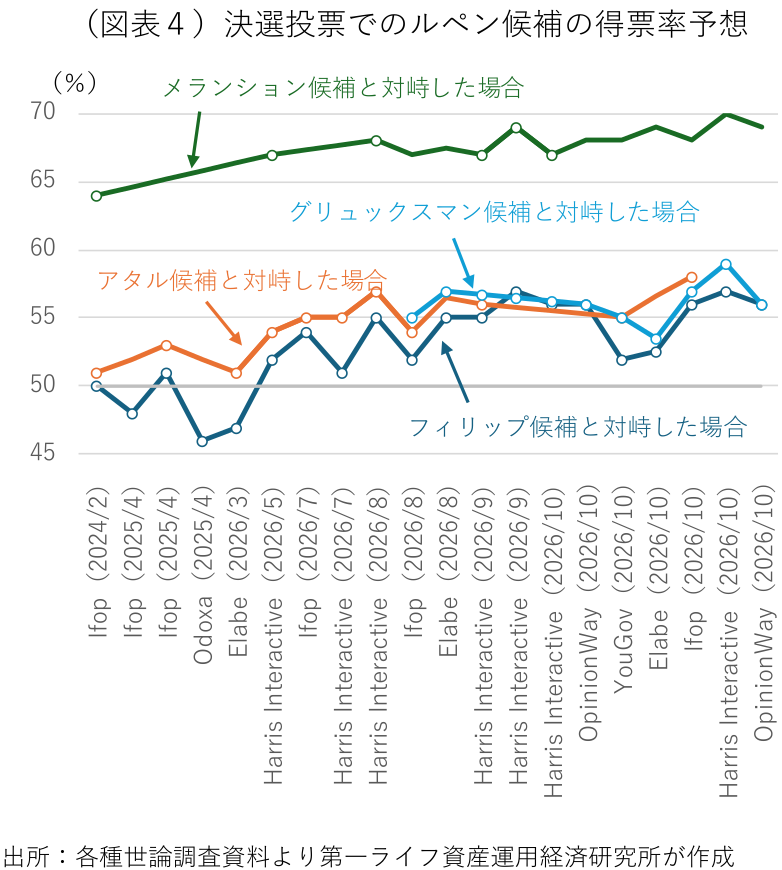
しばらく前までは、中道勢力がフィリップ氏に一本化した場合、メランション氏に競り勝ち、二番手で決選投票に進出する世論調査が多かった。ところが、最近では中道がフィリップ氏に一本化した場合もメランション氏との二番手争いに敗れ、決選投票への進出を逃す調査が増えている。決選投票の組み合わせ別の世論調査では、フィリップ氏やグリュックスマン氏がルペン氏と対峙した場合はルペン氏がやや優勢である一方、メランション氏との対決ではルペン氏が大差で勝利する調査が多い(図表4)。つまり、最近の世論調査は、ルペン氏とメランション氏の決選投票への進出と、決選投票でルペン氏が勝利するシナリオの現実味が高まっていることを示唆している。ルペン氏の勝利はもはや、金融市場にとって想定外の事態とは言えない。
むしろ、国債市場にとって重要なのは政権交代後の財政運営である。ルペン氏は10月6日、2027年大統領選挙に向けた独自の財政再建計画を発表した。政権発足後18カ月以内に利払い費を除く基礎的財政収支を均衡させ、2030年までに財政赤字をGDP比で3%未満に縮小し、2032年までに政府債務比率を112%程度に引き下げることを目指す。同時に、300億ユーロ規模の減税を行うとしており、移民関連支出や社会保障支出、行政コストの削減などを通じて、2032年までに2026年対比で年間1,400億ユーロ規模の歳出削減を実現するとしている。また、財政規律を強制力のある憲法上の「黄金律」として定めることも提案した。具体的には、政府債務残高のGDP比率が毎年低下するよう、経済成長率や債務残高に応じて財政赤字の上限を設定し、政府や議会にその遵守を義務付ける仕組みである。国民投票を通じて憲法に明記することで、政権交代後も財政規律を維持する制度的な枠組みを構築し、金融市場の信認回復につなげる狙いがある。
ただし、RNの財政再建計画の実現可能性には疑問が残る。移民関連支出や行政コストの削減には限界があり、EU予算への拠出金削減など、フランス政府の一存では実現できない措置も含まれる。一方、RNは従来から年金改革の見直しや家計の購買力改善など、財政負担を伴う政策も掲げてきた。こうした政策と大規模な歳出削減を両立させることは容易ではない。
それでも、ルペン氏が財政再建を重視する姿勢を示していることには意味がある。政権獲得後に国債市場の信認を失えば、政府の資金調達コストが上昇し、公約の実現や安定した政権運営が難しくなる。イタリアでも、過去にEUの財政規律に批判的だったメローニ首相が、政権発足後は金融市場やEUとの関係に配慮した財政運営を進めてきた。フランスでも同様に、政権獲得後に現実路線へ移行する可能性を市場参加者が意識していると考えられる。
このため、現在のフランス国債市場は、ルペン氏の大統領選挙の勝利を相当程度意識しつつ、独自の財政再建計画が完全には実現しなくても、一定の財政規律が維持されることを前提としているとみられる。ムーディーズも、次期大統領と政府が財政赤字削減を継続するとの基本シナリオを示している。市場が十分に織り込んでいないと考えられるのは、政権交代そのものよりも、次期政権が財政再建路線を事実上放棄し、財源の裏付けがない財政拡張に転じる展開であろう。
大統領選挙後の議会選挙が政権運営の分岐点に
ただ、ルペン氏が大統領選挙で勝利したとしても、RNが安定した政権運営を実現できるとは限らない。フランスでは過去に、大統領と国民議会(下院)の任期がずれていたことから、大統領の出身政党と議会の多数派が食い違う「ねじれ(コアビタシオン)」が生じ、政権運営が混乱した。2000年の憲法改正によって大統領任期が7年から5年に短縮され、2002年以降は大統領選挙の直後に国民議会選挙を実施する日程が定着したことで、ねじれが生じにくくなった。ところが、2024年の議会解散によって選挙サイクルがずれており、次の議会任期満了は2029年となる。現在の議会は、左派勢力、中道勢力、極右勢力の間で議席が割れ、何れの勢力も議会の過半数を確保できていない。2027年の大統領選挙で新大統領が就任した場合、安定した議会基盤を確保するため、直後に議会を解散し、前倒しで国民議会選挙を行う可能性が高い。
仮に解散・総選挙が実施されても、RNが議会の過半数を獲得できるとは限らない。フランスの国民議会選挙は小選挙区・2回投票制で行われ、初回投票で高い支持を集めても、決選投票で他党の候補者に敗れるケースがある。2024年の議会選挙では、RNへの反発から中道勢力と左派勢力が候補者を調整した結果、RNの議席が伸び悩んだ。大統領選挙での勝利がRNへの支持をさらに広げる可能性がある一方、反RN勢力による候補者調整や戦術投票が再び行われることも考えられる。したがって、RNが大統領選挙に勝利した場合でも、議会で単独過半数を獲得する場合と、過半数を欠く場合の双方を想定する必要がある。
RNが過半数を確保できなかった場合、その後の政権運営は大きく二つの方向に分かれる。一つは、中道や中道右派勢力との協力を模索し、財政規律やEUとの協調を重視する現実路線に移行するシナリオである。RNとの協力を拒む勢力も多いため、正式な連立政権の形成は容易ではないが、個別の予算や法案ごとに他党の支持を取り付けることは考えられる。その際、年金改革の全面的な撤回や大規模な減税など、財政負担を伴う政策の軌道修正を求められる可能性がある。中道勢力との政策協調が実現すれば、政権交代後の財政運営に対する市場の警戒が和らぐとみられる。
もう一つは、他党との協力が進まず、政権運営が行き詰まるシナリオである。財政再建に必要な政策が議会で成立せず、支持層の期待に応えることも難しくなれば、政府が政治的な対立を強める可能性がある。特にRNは従来からEUの政策に批判的な姿勢を示してきたため、国内の政策運営が行き詰まった場合に、EUの財政規律や予算拠出金などへの批判を強め、欧州委員会との対立が深まる展開も考えられる。この場合、財政再建の停滞に加えて、EUとの関係悪化がフランスの国債市場の新たな不安材料となりかねない。
さらに、RNが議会の過半数を獲得した場合にも、財政運営に対する不安が広がる恐れがある。議会での政策実行力が高まることで、他党との政策調整を必要としなくなるため、年金改革の撤回や減税など、支持層への公約履行を優先する誘因が強まることが考えられる。歳出削減の計画が予定通りに実現せず、財源の裏付けが乏しい支出拡大が先行すれば、政権が強固な議会基盤を持つことが、必ずしも国債市場の安心材料になるとは限らない。
金融市場にとって重要なのは、単にRNが議会の過半数を確保できるかどうかではなく、議会の勢力図が財政規律の維持と政策実行能力にどのような影響を与えるかである。RNが過半数を欠いた場合には、中道勢力との協力によって現実路線に移行する可能性がある一方、RNとの協力に対する中道勢力の抵抗が根強ければ、予算や重要法案の成立が困難となり、現政権と同様の政治的な機能不全が続く恐れもある。財政規律を重視する姿勢を掲げていても、それを実行に移す議会基盤を欠く場合、市場の信認回復にはつながりにくい。反対に、RNが過半数を確保した場合には政策実行力が高まるものの、財政負担を伴う公約の実現を優先するリスクが残る。大統領選挙後の議会勢力図と、それに伴う政策運営の方向性が、フランス国債市場の重要な分岐点になると考えられる。
格下げ回避で目先の買い戻し余地も、国債相場の不安定化は長期化
今後のフランスの国債相場を展望すると、ムーディーズによる格下げ見送りを受けて、目先は行き過ぎた国債売りの巻き戻しが進む可能性がある。独仏スプレッドは170bpを超え、政治的な不透明感や市場の需給悪化を相当程度反映した水準に達している。格下げが警戒されていただけに、短期的には国債を買い戻す動きが強まる余地がある。ただし、格付け見通しはネガティブのままであり、財政再建の難航や社会不安が解消したわけではない。予算審議の進展や抗議活動の沈静化が確認されない限り、国債相場の本格的な回復は見込みにくい。
当面の注目点は、2027年予算の成立に向けた議会審議と、社会不安の行方である。予算審議では、政府がどこまで野党の修正要求を受け入れ、財政赤字の削減目標と政権維持を両立できるかが焦点となる。政府が年内成立を優先して歳出削減や増税措置を大幅に後退させれば、たとえ予算が成立しても財政再建の実効性に疑問が残る。他方、政府が財政規律を重視する結果、野党との対立を深めれば、予算の不成立や内閣不信任につながる恐れがある。重要なのは、予算が成立するか否かだけではなく、最終的にどの程度の財政改善が確保され、政府債務比率の安定化につながるかである。
また、11月5日に予定される全国的なストライキと抗議活動も注視する必要がある。24日の抗議活動では17日のような大規模な暴動が回避されたものの、参加者数は依然として高水準にある。今後、抗議活動が政府の予算修正や政策変更を促す方向に進むのか、それとも一部の暴力行為を伴いながら長期化し、政権の政策実行能力を一段と低下させるのかが重要となる。特に、年金改革の撤回や社会保障支出の削減見送りなど、恒久的な歳出増加につながる譲歩が拡大する場合には、財政再建の遅れに対する市場の警戒が強まる可能性がある。
さらに、金融市場では、独仏スプレッドの水準そのものだけでなく、他のユーロ圏国債への波及状況や、フランス国債の信用リスク指標の動向を見極める必要がある。フランス国債の利回りが上昇しても、対独スプレッドの拡大が中心で、CDSの信用保証料や他国の国債利回りが比較的安定している場合には、政治・財政リスクに伴うプレミアムの拡大と解釈できる。一方、CDSの信用保証料が急上昇し、イタリアやベルギーなどの国債市場にも売り圧力が波及する場合には、フランス固有の財政不安がユーロ圏全体の金融市場の安定性を脅かす段階に移行する恐れが高まる。そうした局面では、欧州中央銀行(ECB)の伝達保護措置(TPI)など、市場安定化に向けた対応が改めて注目される。ただし、TPIは健全なマクロ経済・財政政策などを適格性の判断要素としているため、財政再建を巡る政治的な行き詰まりが長引くフランスに対して、無条件に発動できるわけではない。
今後の国債市場には、大きく三つのシナリオが考えられる。第一は、2027年予算が成立し、社会不安も沈静化することで、独仏スプレッドが縮小するシナリオである。第二は、予算は成立するものの財政再建が限定的にとどまり、政府債務比率の上昇が続くことで、スプレッドが高水準で推移するシナリオである。第三は、予算審議の頓挫や政権交代後の財政規律の放棄、EUとの対立深刻化などを受けて、国債市場の信認がさらに損なわれるシナリオである。特に三番目のケースでは、フランスに対するリスクプレミアムが一段と拡大し、国債利回りが現在の水準からさらに大幅に上昇する可能性がある。
現時点で注目すべきは、フランスが直ちに財政破綻するかどうかではない。財政悪化と政治的な混乱が長期化することは既に国債市場に相当程度織り込まれている一方、財政再建の取り組み自体が放棄される展開までは十分に織り込まれていないと考えられる。24日の抗議活動では前週のような大規模な暴動は回避され、ムーディーズによる格下げ見送りとともに、目先の国債相場に一定の安心材料を提供する可能性がある。ただし、社会不安は依然として根強く、予算審議も難航している。政府が社会的な反発を抑えながら財政再建を進めることができるかについては、依然として不透明感が強い。
ムーディーズの格下げ見送りは、フランスの財政・政治リスクが解消したことを意味するものではない。むしろ、今後の予算審議や抗議活動の行方を通じて、政府の政策実行能力が改めて試されることになる。さらに、2027年の大統領選挙ではRNの政権獲得が現実味を帯びており、金融市場は政権交代そのものよりも、次期政権が財政規律を維持できるかに注目している。RNが中道勢力との協力によって現実路線に移行するのか、それとも政権運営の行き詰まりからEUとの対立を深めるのかが、国債相場の重要な分岐点となろう。短期的には行き過ぎた国債売りの巻き戻しが進む余地があるものの、財政再建に向けた政治的な合意が形成されない限り、国債利回りの高止まりと相場の不安定な動きが長期化する可能性が高い。
田中 理
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 田中 理
たなか おさむ
-
経済調査部 首席エコノミスト(グローバルヘッド)
担当: 海外総括・欧州経済