- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 消費者物価指数(全国・2026年9月)
- Economic Indicators
-
2026.10.23
日本経済
金融政策・日銀
物価
物価指標(日本)
消費者物価指数(全国・2026年9月)
~財を中心に物価上昇圧力強まる。+3%台も視野~
新家 義貴
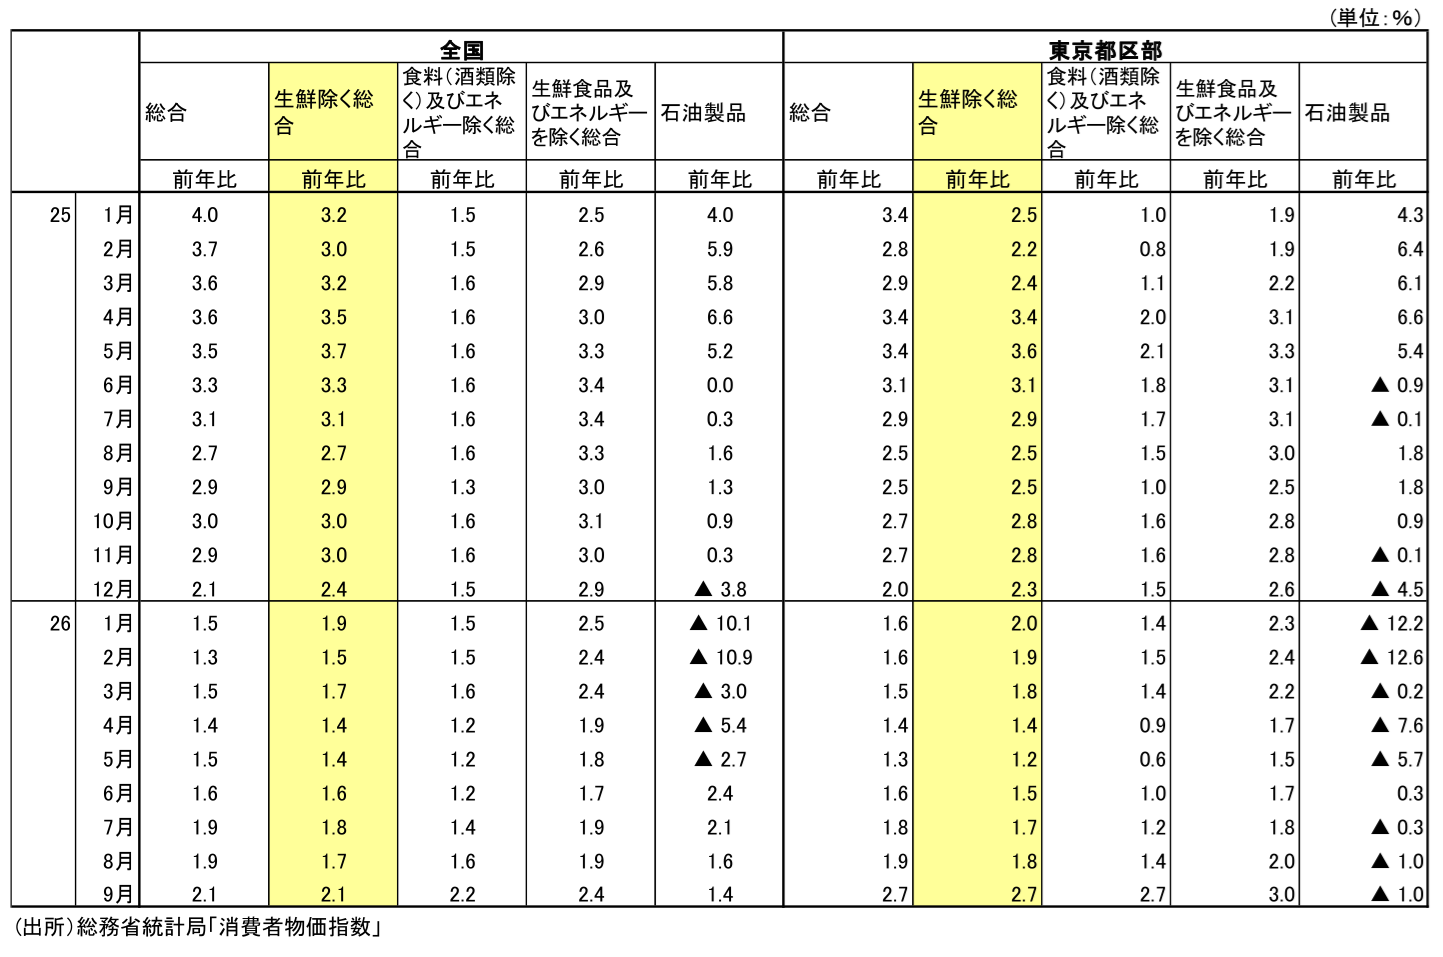
25年12月以来の+2%台。コアコアの上昇率も明確に拡大
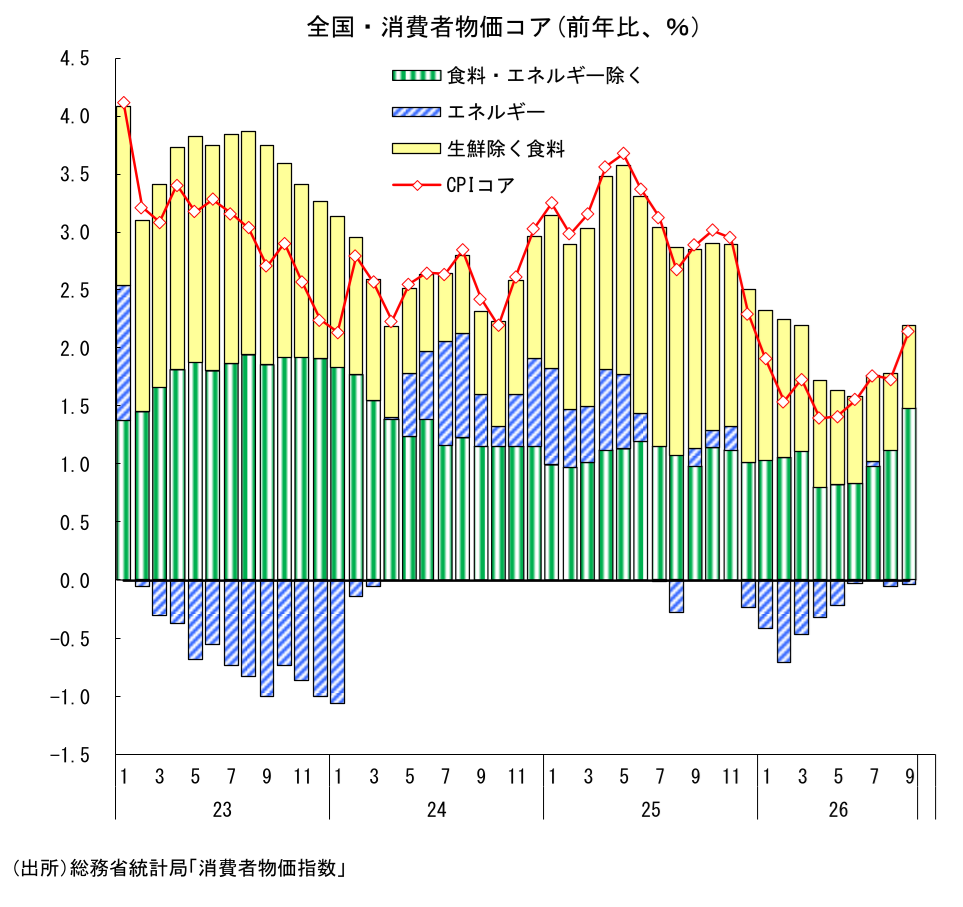
本日総務省から発表された26年9月の全国消費者物価指数では、生鮮食品を除く総合(CPIコア)が前年比+2.1%と、8月の+1.7%から上昇率が0.4%Pt拡大した。市場予想通りの結果でありサプライズはない。+2%台は25年12月以来のこと。また、季節調整済み前月比でも+0.5%と、8月の+0.1%から伸びを大きく高めており、足元では物価上昇ペースの強まりがみられる。
エネルギー以外でも強い動きがみられた。日銀版コア(生鮮食品及びエネルギーを除く総合)は前年比+2.4%と、8月の+1.9%から上昇率が0.5%Pt拡大し、季節調整済み前月比も+0.5%と高い伸びとなった。米国型コア(食料及びエネルギーを除く総合)も前年比+2.2%と、8月の+1.6%から大きく上昇している。CPIコアだけでなく、食料やエネルギーの影響を除いた指数でも上昇率が高まっており、物価上昇圧力が強まっていることを示す結果といえる。
東京都区部での水道料金上昇(前年の基本料無償化の裏)や第一子保育料無償化要因の剥落、宿泊料の上昇(前年の下落の裏+シルバーウィーク5連休)といった一時的な要因も含まれていることには注意が必要だが、こうした一時的な要因を割り引いたとしても、全体的に強い動きとなっている。米類の下落幅が大きく拡大するなかでも生鮮食品を除く食料は上昇率を高めたほか、日用品では二桁の上昇が続き、家庭用耐久財や教養娯楽用耐久財でも上昇率が加速した。先に公表されていた9月の東京都区部でみられた財価格の強さが、全国でも確認された形である。
26年前半には食料品価格の鈍化を主因として物価上昇率に落ち着きがみられたが、7月以降は日用品を中心に値上げの動きが再び広がっている。9月は食料品や耐久財にも強さが広がったほか、サービスにも一部で上昇の広がりがみられた。一時的な押し上げ要因を含む点には注意が必要だが、物価上昇圧力の裾野が徐々に広がりつつあることを示す結果と評価できる。
食料品、日用品、耐久財で値上げの動きが広がる
電気・ガス代は、前月からほぼ変化がなかった(電気・都市ガス代の前年比寄与度:8月▲0.10%Pt → 9月▲0.09%Pt)。政府は7~9月にかけて電気・ガス代補助を復活させたが、これがCPIに反映されるのは8~10月分であり、この期間のエネルギー価格は抑制される。昨年同時期にも支援は実施されているが、今年は昨年よりも規模が大きいため、前年比でも下押し要因になっている。一方、補助が切れる11月以降については、既往のエネルギー価格上昇の影響が反映されることも相まって、電気・ガス代の大幅な上昇が予想されることに注意が必要だ。
生鮮食品を除く食料は前年比+2.9%と、8月の+2.7%から上昇率を高めた。米類は前年比▲20.6%と、8月の▲15.7%から下落幅をさらに拡大させており、食料品価格を大きく押し下げているが、それ以外の品目では上昇が目立った。品目別では、パンが前年比+4.1%から+5.0%、食用油が+14.6%から+19.0%、調理食品が+3.3%から+4.2%へ伸びを高めた。飲料も+6.0%と高い伸びが続いている。米以外の食料品で値上げの動きが進んでいる。
先行きについても、米価格の下落は当面の下押し要因となる一方、包装資材費や物流費、人件費などを理由とした値上げの動きは続くとみられる。米価格の下落による押し下げを勘案しても、生鮮食品を除く食料にはなお上昇圧力が残る可能性が高い。
日用品でも値上げの動きが一段と強まった。家事用消耗品は前年比+12.4%と、8月の+10.1%からさらに伸びを高め、家具・家事用品全体でも+4.9%から+6.5%へ上昇率が拡大した。品目別では、ティシュペーパーが+18.3%、トイレットペーパーが+17.8%、漂白剤が+21.0%と高い伸びとなっている。原材料費や包装資材費、物流費など既往のコスト増が小売価格へ転嫁される動きは一段と鮮明になっている。
耐久財の価格上昇も目立った。家庭用耐久財は前年比+3.9%から+6.2%、教養娯楽用耐久財も+4.5%から+7.4%へ伸びを高めた。品目別ではタブレット端末が+21.3%から+28.7%へ上昇したほか、テレビや電子レンジなどでも伸びが高まっている。こうした動きには、AI関連需要の拡大を背景とした半導体・メモリー価格の上昇に加え、円安による輸入コスト上昇が川下価格へ波及している可能性がある。日用品に加えて耐久財にも値上げの動きが広がっている点は注目される。
サービス価格は前年比+1.5%と、8月の+1.2%から伸びを高めた。一般サービスも+1.3%から+1.7%へ上昇している。自動車保険料(任意)が前年比+5.9%、外壁塗装費が+7.5%となるなど、一部には価格上昇の広がりを示す動きもみられる。
ただし、9月の上昇率拡大には一時的・制度的な要因も影響している。宿泊料は前年比▲1.4%から+4.6%へ大きく上昇しているが、これはシルバーウィークによる押し上げが大きかったとみられる。また、保育所保育料も▲21.6%から▲13.3%へ下落幅が縮小したが、これは、昨年9月に東京都で始まった第一子保育料無償化による前年比の下押し効果が一巡した影響が大きい。
このように、サービス価格には一部で上昇の広がりを示す動きがみられる一方、一時的・制度的な押し上げ要因も含まれている。基調として伸びが高まっているかどうかについてはまだ何とも言えず、今後の動きをしっかり確認する必要があるだろう。
こうしたなか、コアコアも明確に上向いた。前述の通り、日銀版コアは前年比+2.4%、米国型コアも+2.2%と、前月の+1.9%、+1.6%からそれぞれ加速した。米類の下落幅が拡大するなかでも米以外の食料品では値上げの動きが進み、生鮮食品を除く食料は伸びを高めた。また、日用品で高い伸びが続いたほか、家庭用耐久財や教養娯楽用耐久財でも上昇率が大きく高まるなど、財価格では値上げの動きがより明確になっている。サービス価格の基調が加速しているかどうかについてはなお見極めが必要だが、足元の物価上昇圧力は財を中心に強まっていると評価できる。
先行きは一段と上昇率が高まる可能性大
先行き、CPIコアの上昇率はさらに高まる可能性が高いと予想している。これまでの資源価格上昇によるコスト増は企業物価段階ですでに顕在化しており、今後も食料品や日用品、耐久財など幅広い財で川下への価格転嫁が続く可能性が高い。
食料品については、包装資材高や物流費、人件費などを理由とした値上げの動きは今後も続くとみられる。米価格の下落による押し下げを勘案しても、米以外の食料品では高い上昇圧力が残る可能性が高く、食料品全体としても上方向をみておく必要がある。
また、政府による電気・ガス料金支援は10月までCPIを押し下げる一方、11月以降はその効果が剥落する。加えて、既往の燃料価格上昇は燃料費調整を通じて一定の時間差を伴って電気・ガス料金に反映される。今後、エネルギー価格による押し上げが大きくなる可能性が高い。なお、政府は2027年1~3月使用分を中心に今冬も電気・ガス料金支援を行う方向で調整している。支援規模は現時点で未定だが、前年にも支援が実施されていたことから、前年比でみた押し下げ効果は限定的となる可能性がある。
さらに、中東情勢を巡る不透明感が残るなか、原油・燃料価格はなお高水準で推移している。今後も高止まりが続けば、輸送費や包装資材、化学製品などを通じて企業のコスト負担が高まり、食料品や日用品など川下価格への波及が強まる可能性がある。また、これまでの原油高も今後、燃料費調整を通じて電気・ガス料金へ波及するとみられ、物価上昇を長引かせる要因となる点にも注意が必要だ。
このように、既往のコスト上昇の川下への波及、企業の価格転嫁姿勢の強まり、電気・ガス代補助の終了、燃料価格上昇が電気・ガス代へ遅れて反映されること、資源価格の高止まりリスクなどを踏まえると、先行きの物価はなお上振れの可能性を意識しておく必要がある。CPIコアはこの先上昇率を高め、26年末から27年初にかけて前年比+3%を上回る展開になると予想している。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
関連テーマのレポート
-
2027年春闘、初動のモメンタムは現時点で良好 ~労働側、経営側とも昨年からのトーンダウンはみられず~
日本経済
新家 義貴
-
合成予想インフレ率の動向(2026Q3) ~一服。予想インフレは利上げを急かさない~
日本経済
星野 卓也
-
企業物価は鈍化も、上昇圧力はなお強い(26年9月企業物価指数) ~川下への価格転嫁が続く。資源高による再加速リスクも~
日本経済
新家 義貴
-
実質賃金はプラス継続も、先行きは再び下振れリスク(26年8月毎月勤労統計) ~所定内給与は着実に増加で賃金の基調はなお良好。物価上昇が懸念材料~
日本経済
新家 義貴
-
節約志向はどこに顕れているのか? ~インフレ転換で変わる日本の家計①~
日本経済
星野 卓也