- FED Watching
-
2026.10.08
米国経済
金融市場
米国経済全般
米国金融政策
景気指標(米国)
雇用指標(米国)
物価指標(米国)
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ
~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
桂畑 誠治
- 要旨
-
-
9月FOMCでは全会一致(12対0)で0.25%の利上げを決定。非投票メンバーを含む参加者全19人が利上げに賛成した。
-
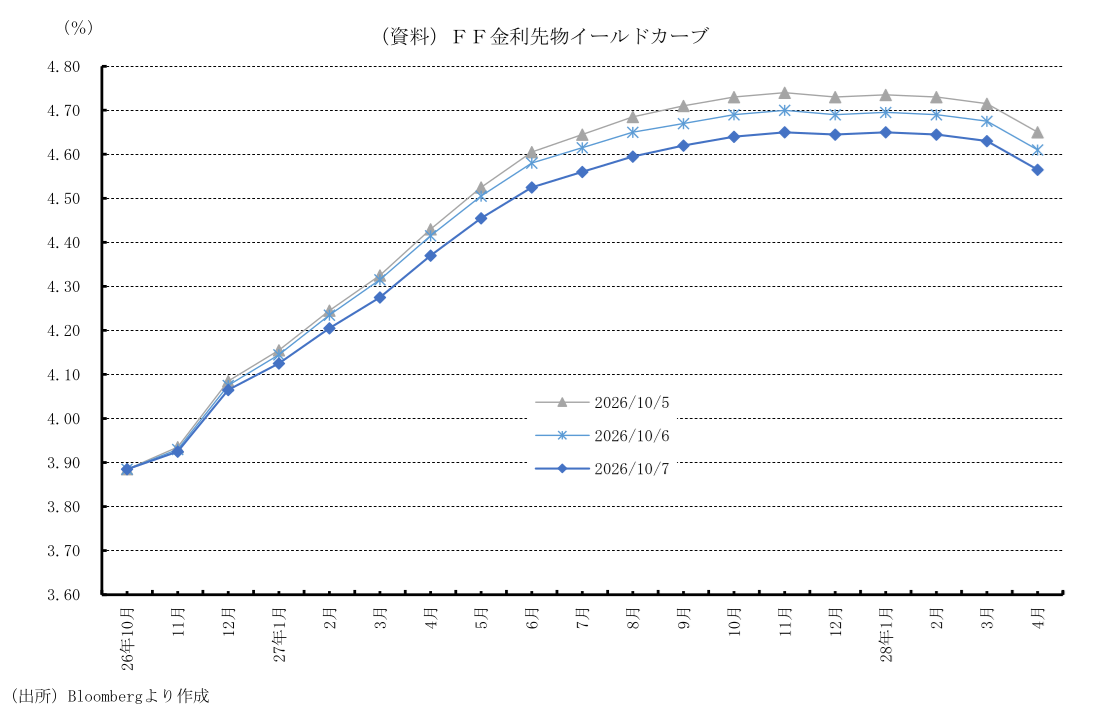
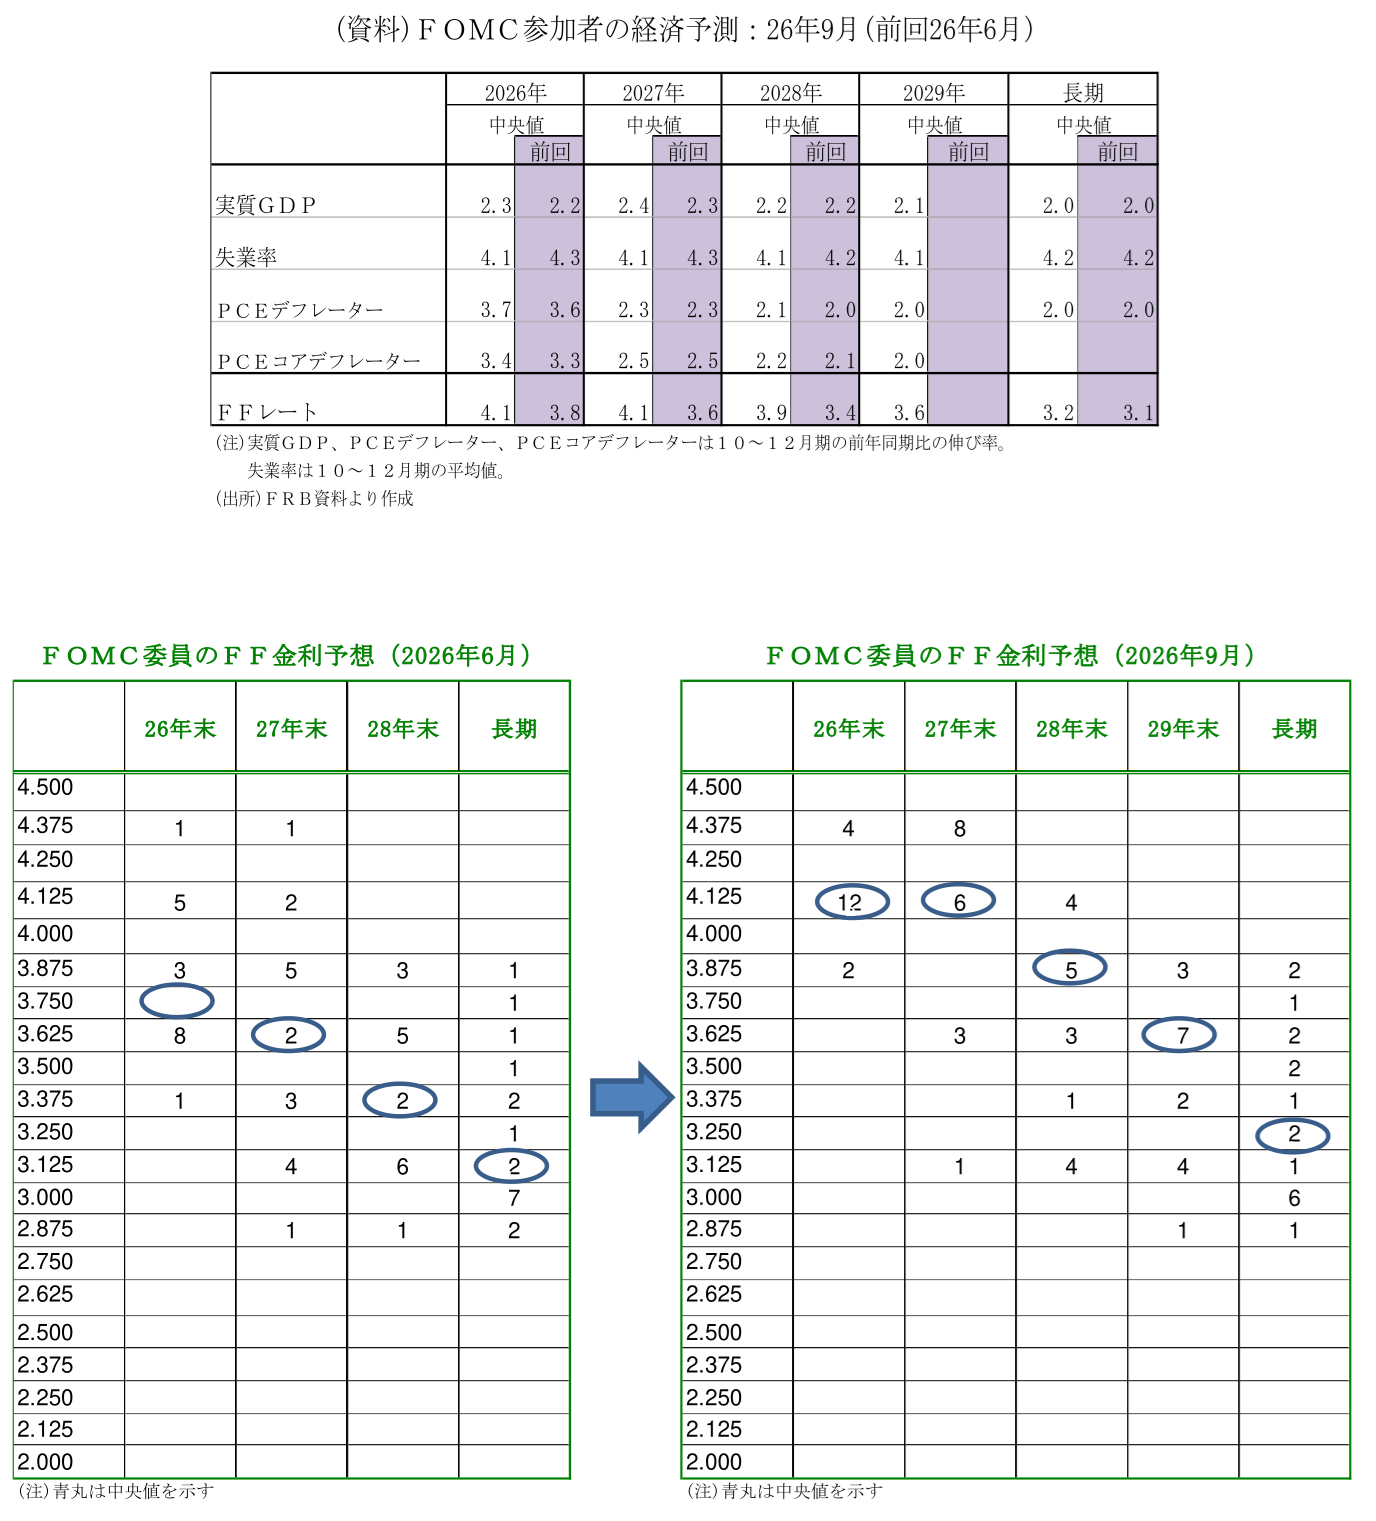
経済・金利見通し(SEP)提出者の大半が年内(10月または12月)の更なる利上げを見込んでおり、全体としてタカ派的トーンが際立つ。
-
インフレリスクは上振れ傾向にあるものの、中長期のインフレ予想は2%目標水準に安定。FRBは毎会合のデータ次第で柔軟に判断する「オープンな姿勢」を維持している。
-
今後の見通しとしては、景気や労働市場が安定する中でコアCPIやコアPCEの鈍化が確認されれば、予防的な追加利上げが見送られる可能性がある(最終決定は12月FOMCまでのデータ次第)。
-
1. 9月FOMC:参加者19人全員が利上げに賛成
ケビン・ウォーシュFRB議長の新体制下で初めての利上げが決定された9月FOMCの議事録が公表された。新体制では会合直後の声明文のテキスト量が大幅に削減されたほか、記者会見時間も短縮され、直接的な情報発信量が絞り込まれている。そうした中で、後日公表される「議事録」の情報量は引き続き高水準に維持されており、FRBの本音を推し量る最重要ツールとしての重みが増している。ただし、公表がFOMC終了から3週間後となるため、情報の遅効性には注意が必要である。
9月の利上げ決定については、投票権のないメンバーも含めた参加者全員(19人)が利上げに賛成した。さらに、経済・金利予測(SEP:議長自身は今回もSEPを提出していない)で示されていた通り、SEPを提出した18人の参加者のうち大半が「年内(10月27-28日または12月15-16日)に更なる利上げが適切となる可能性が高い」と見解を示しており、インフレへの強い警戒感を示すタカ派(金融引き締め寄り)なトーンが際立つものとなった。ただし、委員会として今後の政策判断は新たに入手されるデータに依存(Data-dependent)するスタンスを明確に維持している。
2. 労働市場は完全雇用水準で安定、インフレには上振れリスク
委員会は全会一致(12対0)で、FF金利誘導目標レンジを0.25%ポイント引き上げ、3.75%〜4.00%とすることを決定した。労働市場が完全雇用に近い水準で安定している一方で、インフレ率が高止まりしていることが背景にある。
インフレの判断では、参加者は共通して、「インフレ率は高止まりしており、ここ数ヶ月でインフレ抑制に向けた十分な進展は見られていない」と指摘した。「原油や精製燃料製品の価格を押し上げた継続的な地政学的動向や、急増するAI関連投資がインフレ圧力に寄与している」との認識が示された。
複数の参加者がコア財・コアサービス価格の上振れや、関税の影響に言及したほか、数名の参加者がPCE指数の算出手法改定による影響や、3ヶ月年率換算のインフレ率が年後半にインフレを過小評価しやすい傾向に留意すべきだと警鐘を鳴らした。一方で参加者全員が、「中長期のインフレ予想に関する市場ベースおよび調査ベースの指標が、委員会の2%目標と一致する水準を維持している」と判断しており、追加利上げを過度に急ぐ必要性は示されなかった。
労働市場に関しては、参加者は概ね「労働市場の状況が安定している」と判断し、「完全雇用に近い状態にある」と評価した。「失業率が現在の水準付近にとどまり、労働市場の状況は引き続き安定する」と予想した。一方で、数名の参加者が低水準の採用・解雇率など流動性の低下を指摘し、一部の参加者がAI専門職における局所的な賃金上昇圧力に触れた。そのうえで、参加者は概ね「労働市場に対する上振れリスクと下振れリスクはほぼ均衡している」と評価した。
経済活動に関しても、参加者は一般に「堅調なペースで拡大している」と評価。「地政学的動向による供給面での悪影響が強まったものの、旺盛な設備投資と底堅い個人消費が経済活動を支えている」との判断が示された。なお、一部の参加者からは、AI関連投資が設備投資と潜在生産性を押し上げる一方で中期的に総需要が総供給を上回るリスクや、株高などを背景とする金融環境の緩和的状況、高所得層と低・中所得層における消費の二極化構造への懸念が指摘された。
以上のように、参加者は共通して「労働市場が完全雇用に近く力強さの兆候も見られる一方でインフレ率は高止まりしており、経済活動が堅調なペースで拡大していること」を強調した。さらに、ほぼすべての参加者が、「インフレリスクは上振れに傾いているものの、労働市場に対するリスクは減少し、現在はほぼ均衡している」と評価した。こうした経済見通しと変化するリスクバランスに基づき、全参加者(19人)がFF金利誘導目標レンジの引き上げが適切であると判断した。
3. 政策金利の水準感とリスク管理の姿勢
今回の議論において注目されるのは、利上げの根拠と政策金利水準に対する見解の多様さである。多くの参加者は、予想以上の需要や供給面での悪影響によりインフレ率が持続的に目標を上回り続けることに対する保険(Insurance)を提供するため、誘導目標レンジを高めの軌道とすることがリスク管理上の観点から賢明であると強調した。
一方で、相当数の参加者はリスク管理上の観点からではなく、自身の標準的な見通し(Modal outlooks)に基づいて高めの目標軌道が必要であると見なした。さらに、数名の参加者は中立金利の推計値を引き上げたことに触れ、現在の政策金利は「緊縮的ではない、あるいは極めて緩やかに緊縮的であるに過ぎない」とのタカ派的な認識を示した。これは、今後の引き締め継続を正当化する材料となる。
また、バランスシート政策に関しては、数名の参加者が国債市場の円滑な機能を認めつつも、将来の市場不全に備えたツールやコミュニケーションの強化を提案したことが確認された。
4. 行きに対する見通し
今回の会合以降の金融政策の見通しに関して、大半の参加者(SEP提出者18人のうち)が年末までにFF金利誘導目標レンジを再度引き上げることが適切となる可能性が高いとの見方を示した。ただし、全員が共通のスタンスとしてオープンな姿勢で各会合に臨み、今後の決定は新たに入手する情報と、それが経済見通しおよびリスクバランスに与える含意に依存することを強調、毎会合ごとに判断されることを示し、政策の自由度を維持した。
今回の議事録は全体として「年内追加利上げ」に前向きなタカ派的トーンが目立ったものの、インフレ予想の安定や「毎会合データ次第」というスタンスから、FRBが無理な連続利上げを焦っているわけではないことが示された。今後の金融政策の焦点を左右するのは、10月・12月FOMCまでに発表される景気、労働市場や、コアCPI、コアPCEの動向である。景気や労働市場の安定が続くと予想されるもとで、インフレの鈍化傾向が確認される場合、予防的な追加利上げは見送られる可能性がある(最終決定は今後のデータ次第)。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:中間選挙アップデート(2026年10月) ~民主党の勢いが強まる~
米国経済
前田 和馬
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治