- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:9月CB消費者信頼感は物価高を受け81.9へ急落
- US Indicators
-
2026.09.30
米国経済
金融市場
米国金融政策
株価
為替
金利
景気指標(米国)
消費指標(米国)
雇用指標(米国)
物価指標(米国)
その他指標(米国)
米国:9月CB消費者信頼感は物価高を受け81.9へ急落
~消費者マインドの悪化は個人消費の下振れ要因に~
桂畑 誠治
- 要旨
-
-
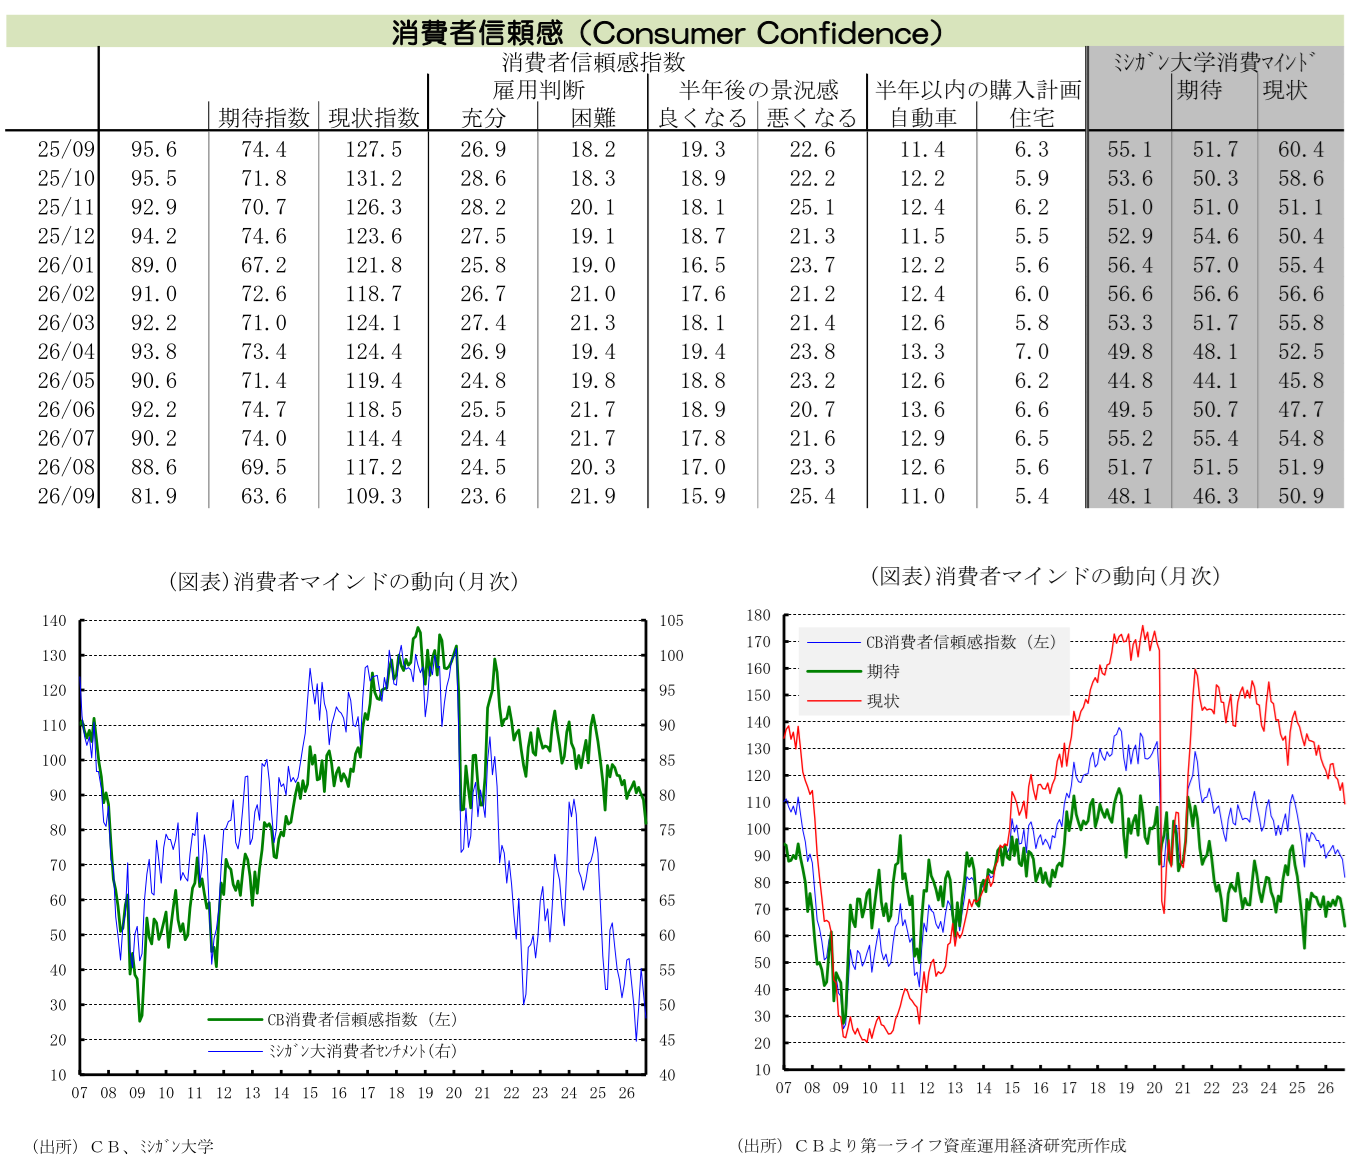
2026年9月の米CB消費者信頼感指数は81.9(前月88.6)へ急低下し、市場予想(89.0)を下回り2014年4月(81.7)以来12年半ぶりの低水準を記録した。現況・期待指数の双方が大幅悪化し、特に期待指数は景気後退の境界線(80)を大きく割り込んでいる。
-
ガソリン等燃料コストの急騰を背景に、物価・高価格に関する消費者の不満言及が過去最高を記録。実質所得の押し下げを通じて将来の所得期待が減速した。
-
現況の労働需給差(雇用「充分」-「困難」)が縮小し、雇用の先行き懸念が拡大。高金利と不透明感を背景に自動車・住宅・大型家電などの購入計画が低迷しており、年末商戦および米GDPの7割を占める個人消費の減速リスクが高まっている。
-
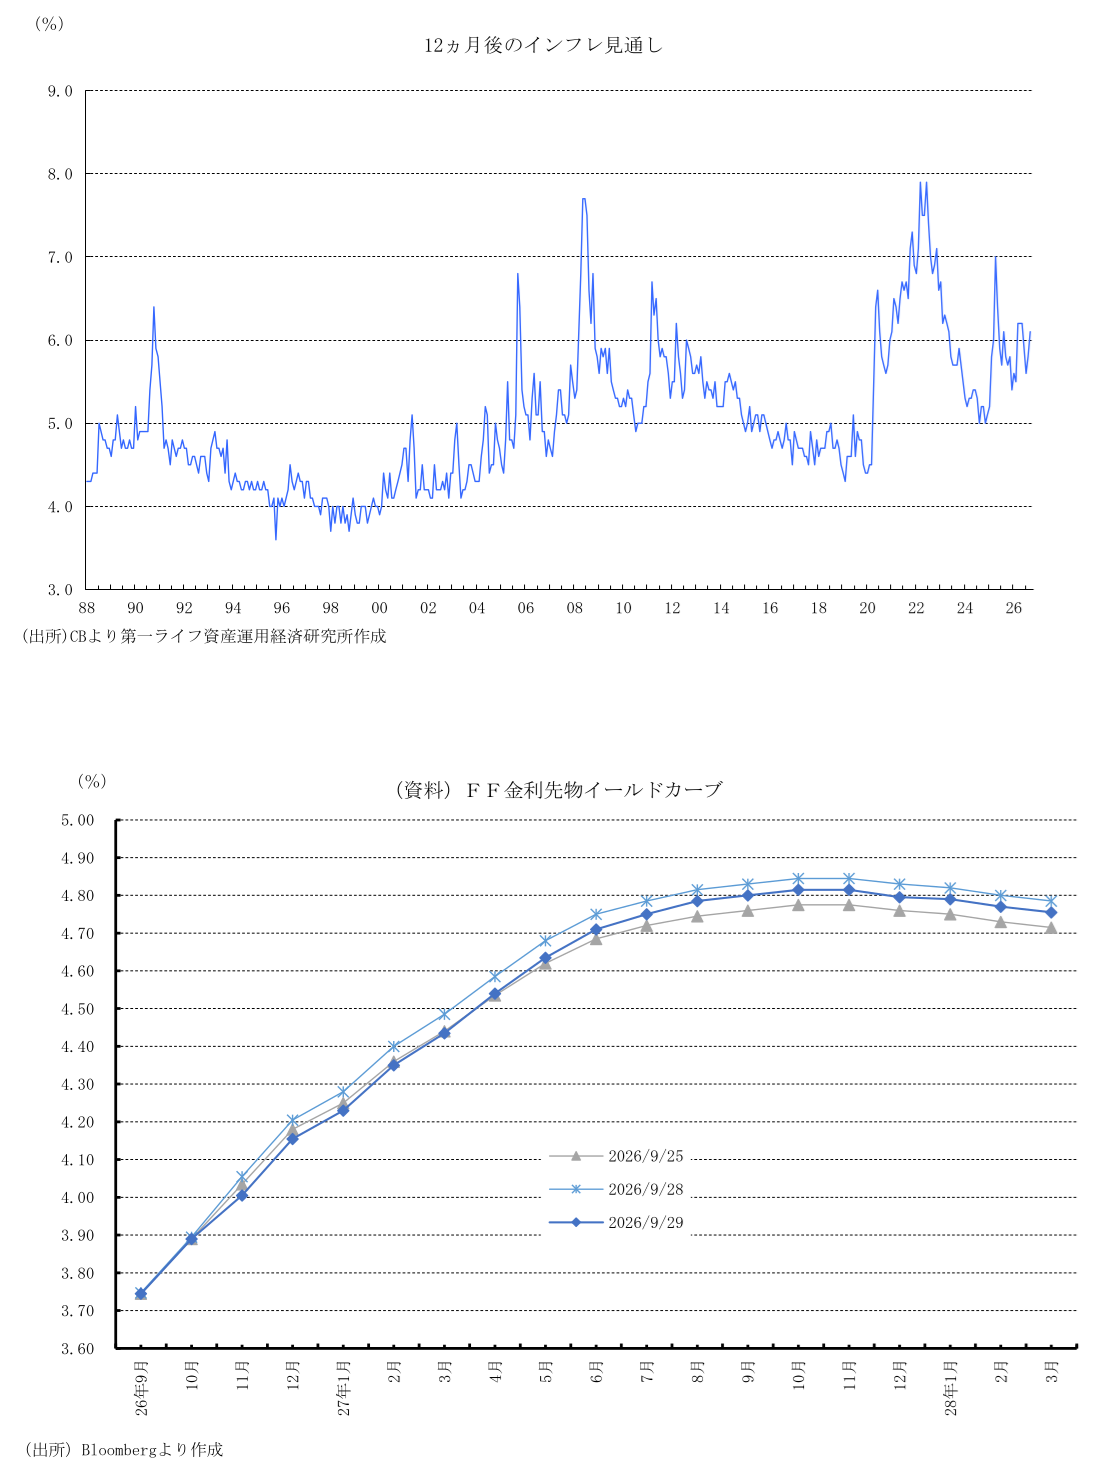
指数悪化に伴い初期に米金利が低下したものの、1年先インフレ見通しの上昇(6.1%)を受けて「FRBの高金利長期化懸念」が浮上。金利急上昇・ドル高・株安の反応となった。FRBのタカ派姿勢維持とローン金利高止まりが、消費マインドをさらに悪化させる悪循環に警戒が必要である。
-
- 目次
1. 期待悪化を受け市場予想を下振れ、消費の鈍化を示唆
2026年9月の米コンファレンス・ボード(CB)消費者信頼感指数(速報値)は81.9となり、前月の88.6(改定値、速報値89.4)から前月比6.7ポイント低下した。これは、市場予想中央値(89.0)や筆者予想(90.0)を下回る結果である。なお、9月の水準は2014年4月(81.7)以来、約12年半ぶりの低水準となった。
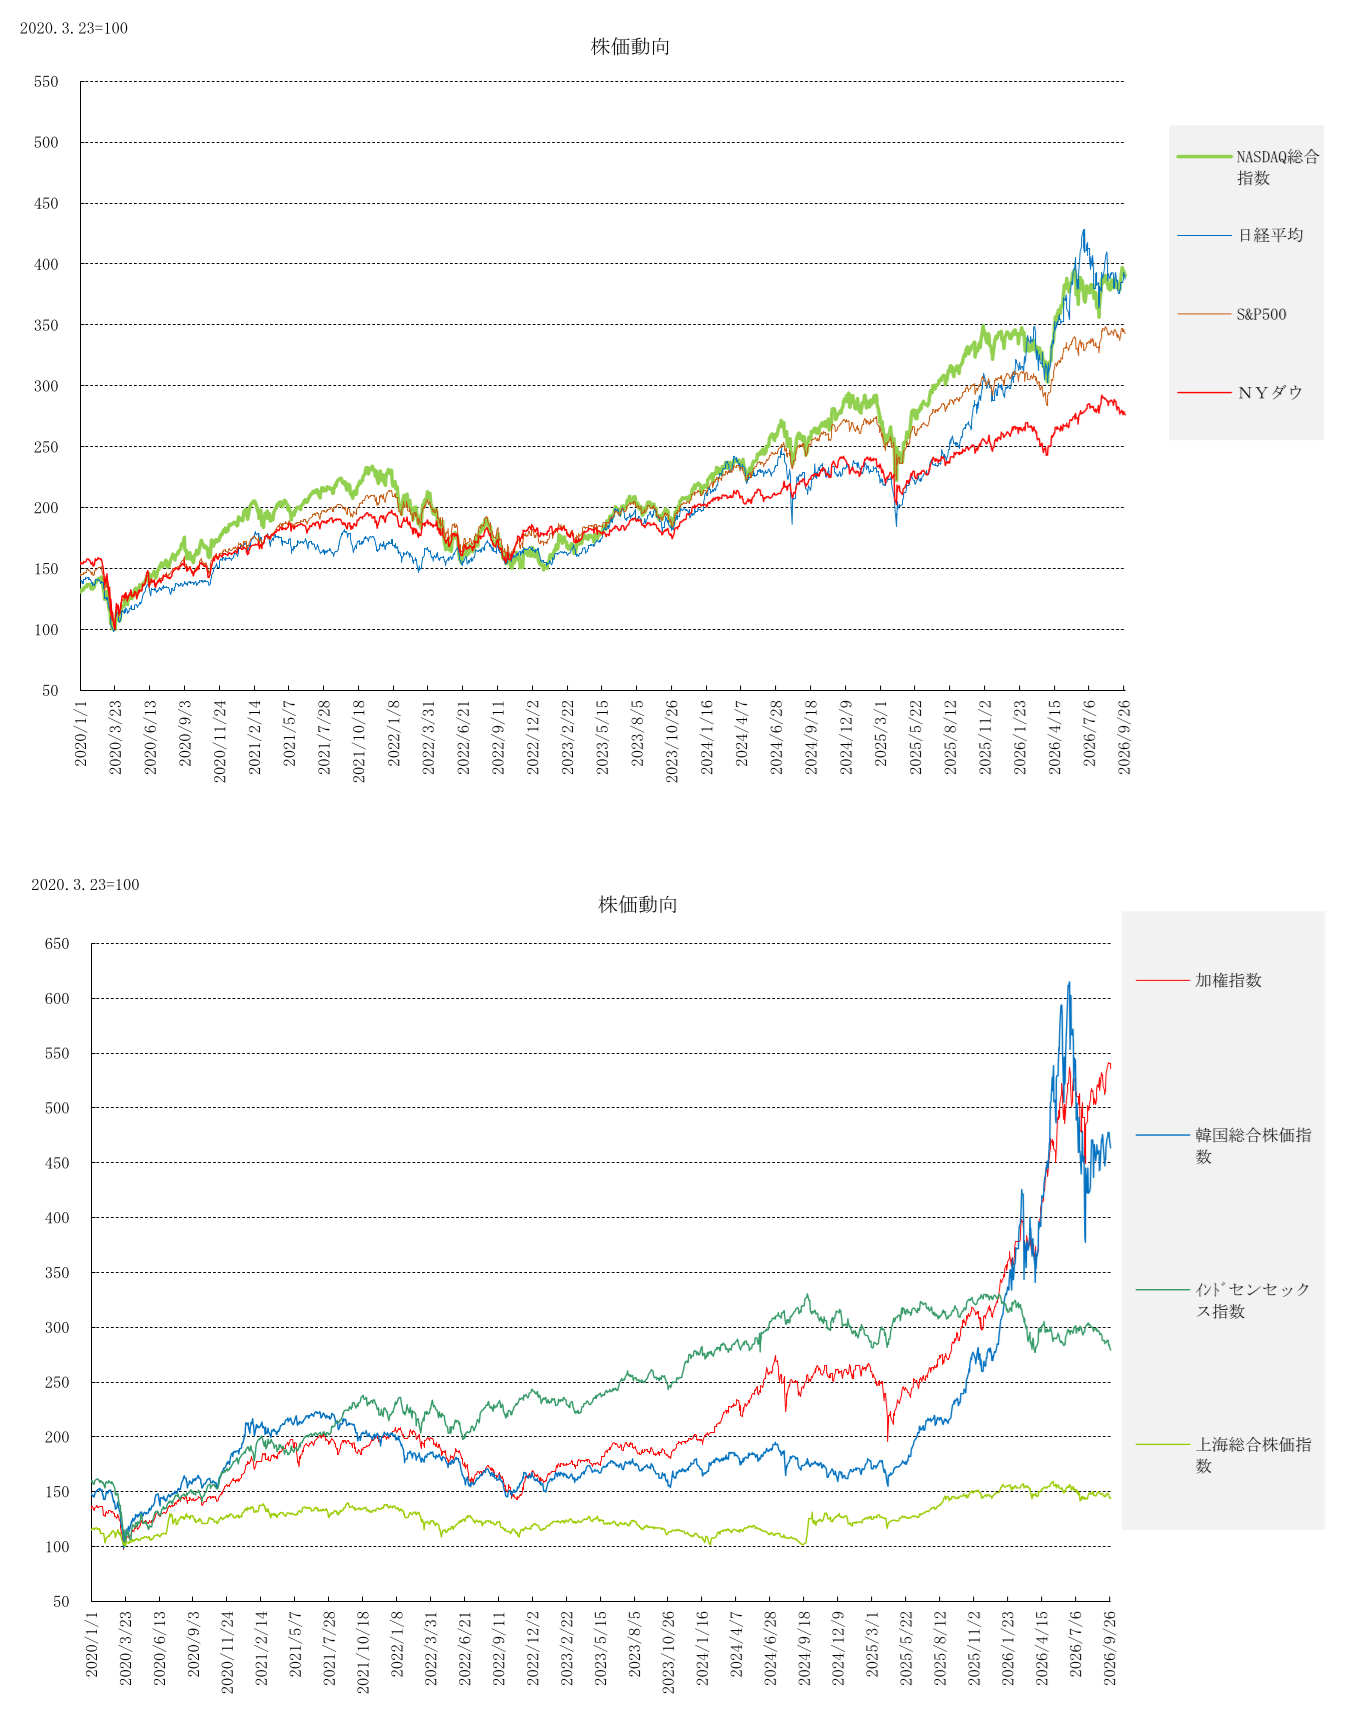
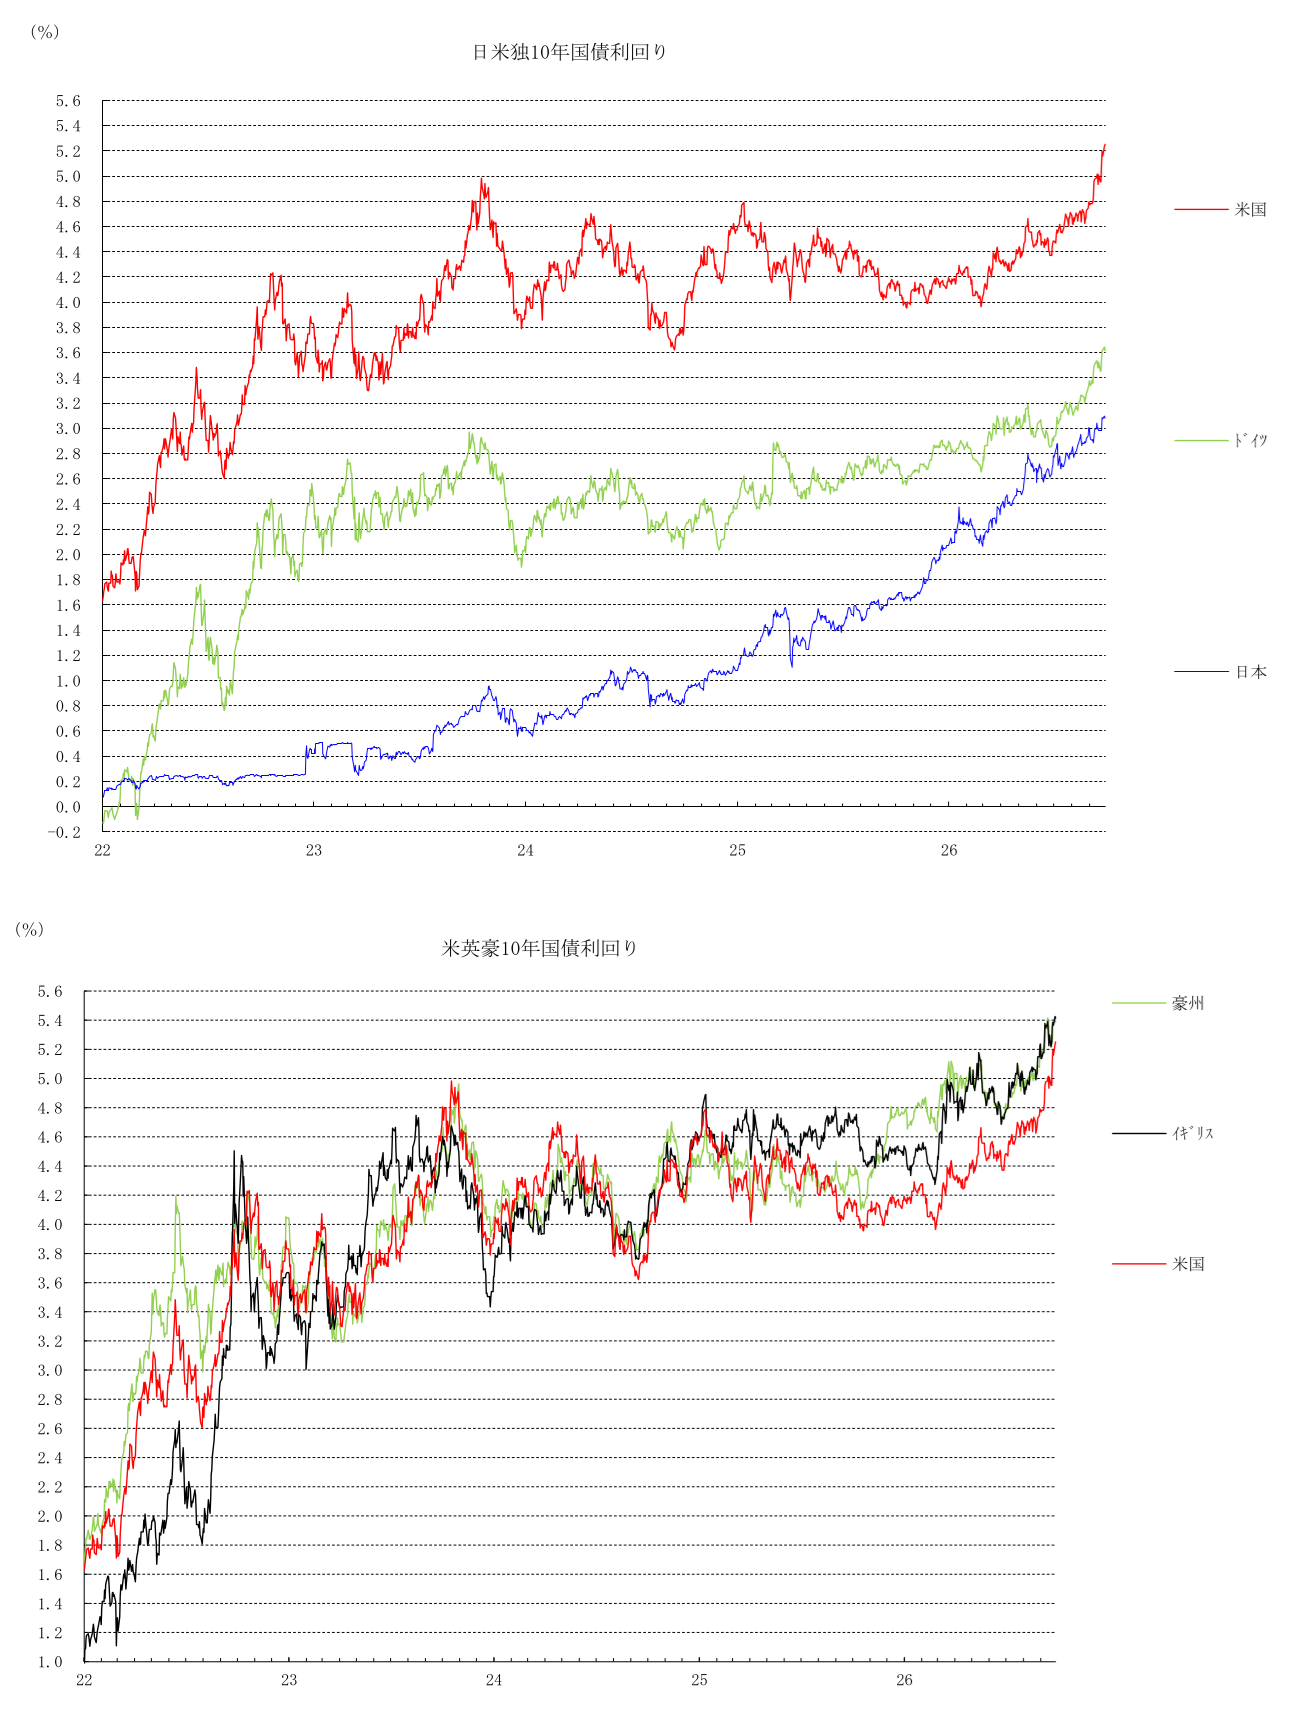
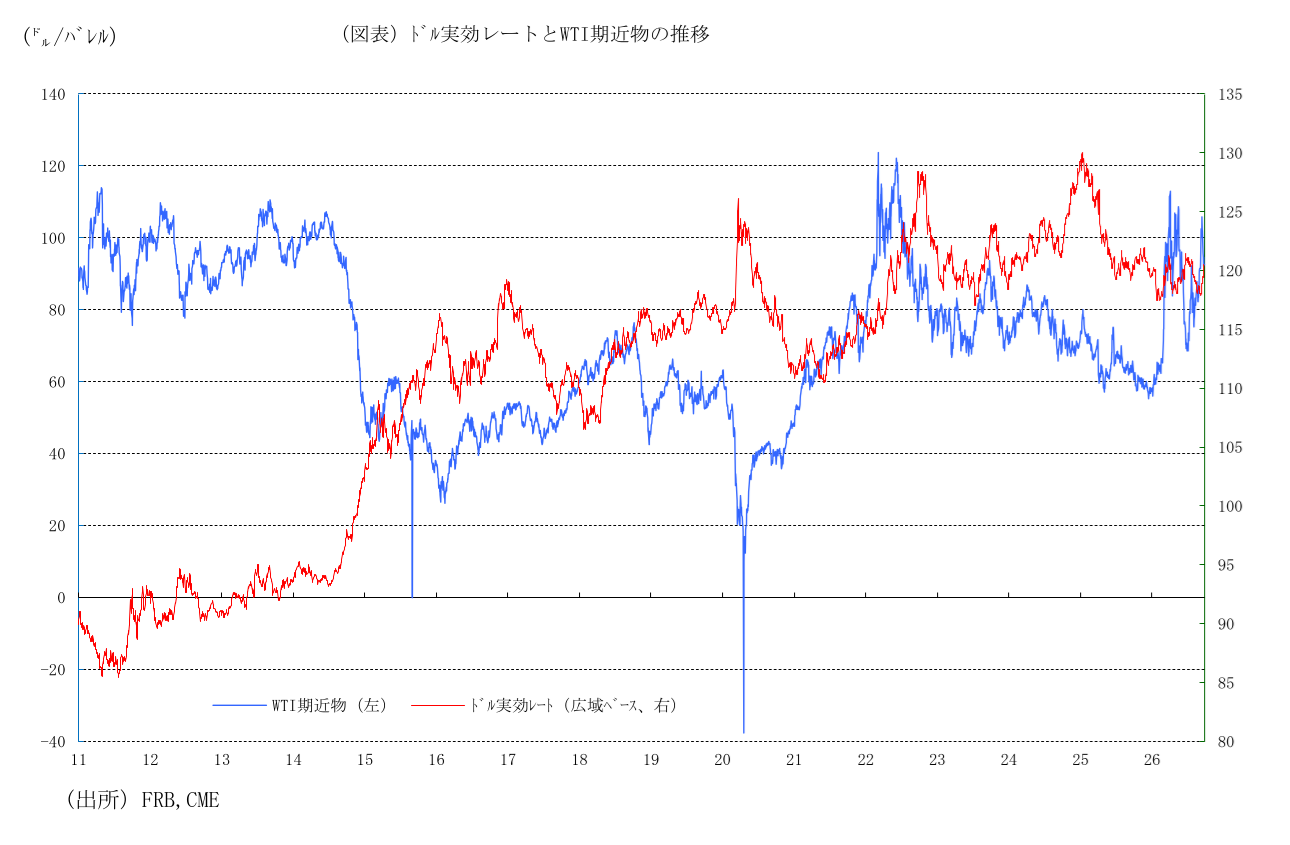
発表直後の金融市場では、ヘッドライン指数の大幅下振れを受けて米2年債・10年債利回りが一時低下した。しかし、同時に発表された1年先インフレ見通しが6.1%へ上昇したことや物価警戒の強まりが材料視されると、市場の関心は即座にインフレ粘着性へシフトした。FRBによる高金利の長期化懸念から米金利は急速に上昇へ転じ、為替市場ではドル高が加速。株式市場では消費減速リスクと高金利継続の挟み撃ちにより主要3指数(ダウ・S&P500・ナスダック)が揃って下落した。
指数は19カ月連続で基準値(100、1985年=100)を下回って低位推移が続いており、地政学リスクやエネルギーコスト負担が強い逆風となっている。このマインド低下は、米GDPの約7割を占める個人消費の伸び鈍化や、今後の年末商戦の不振に繋がる恐れを強く示唆している。
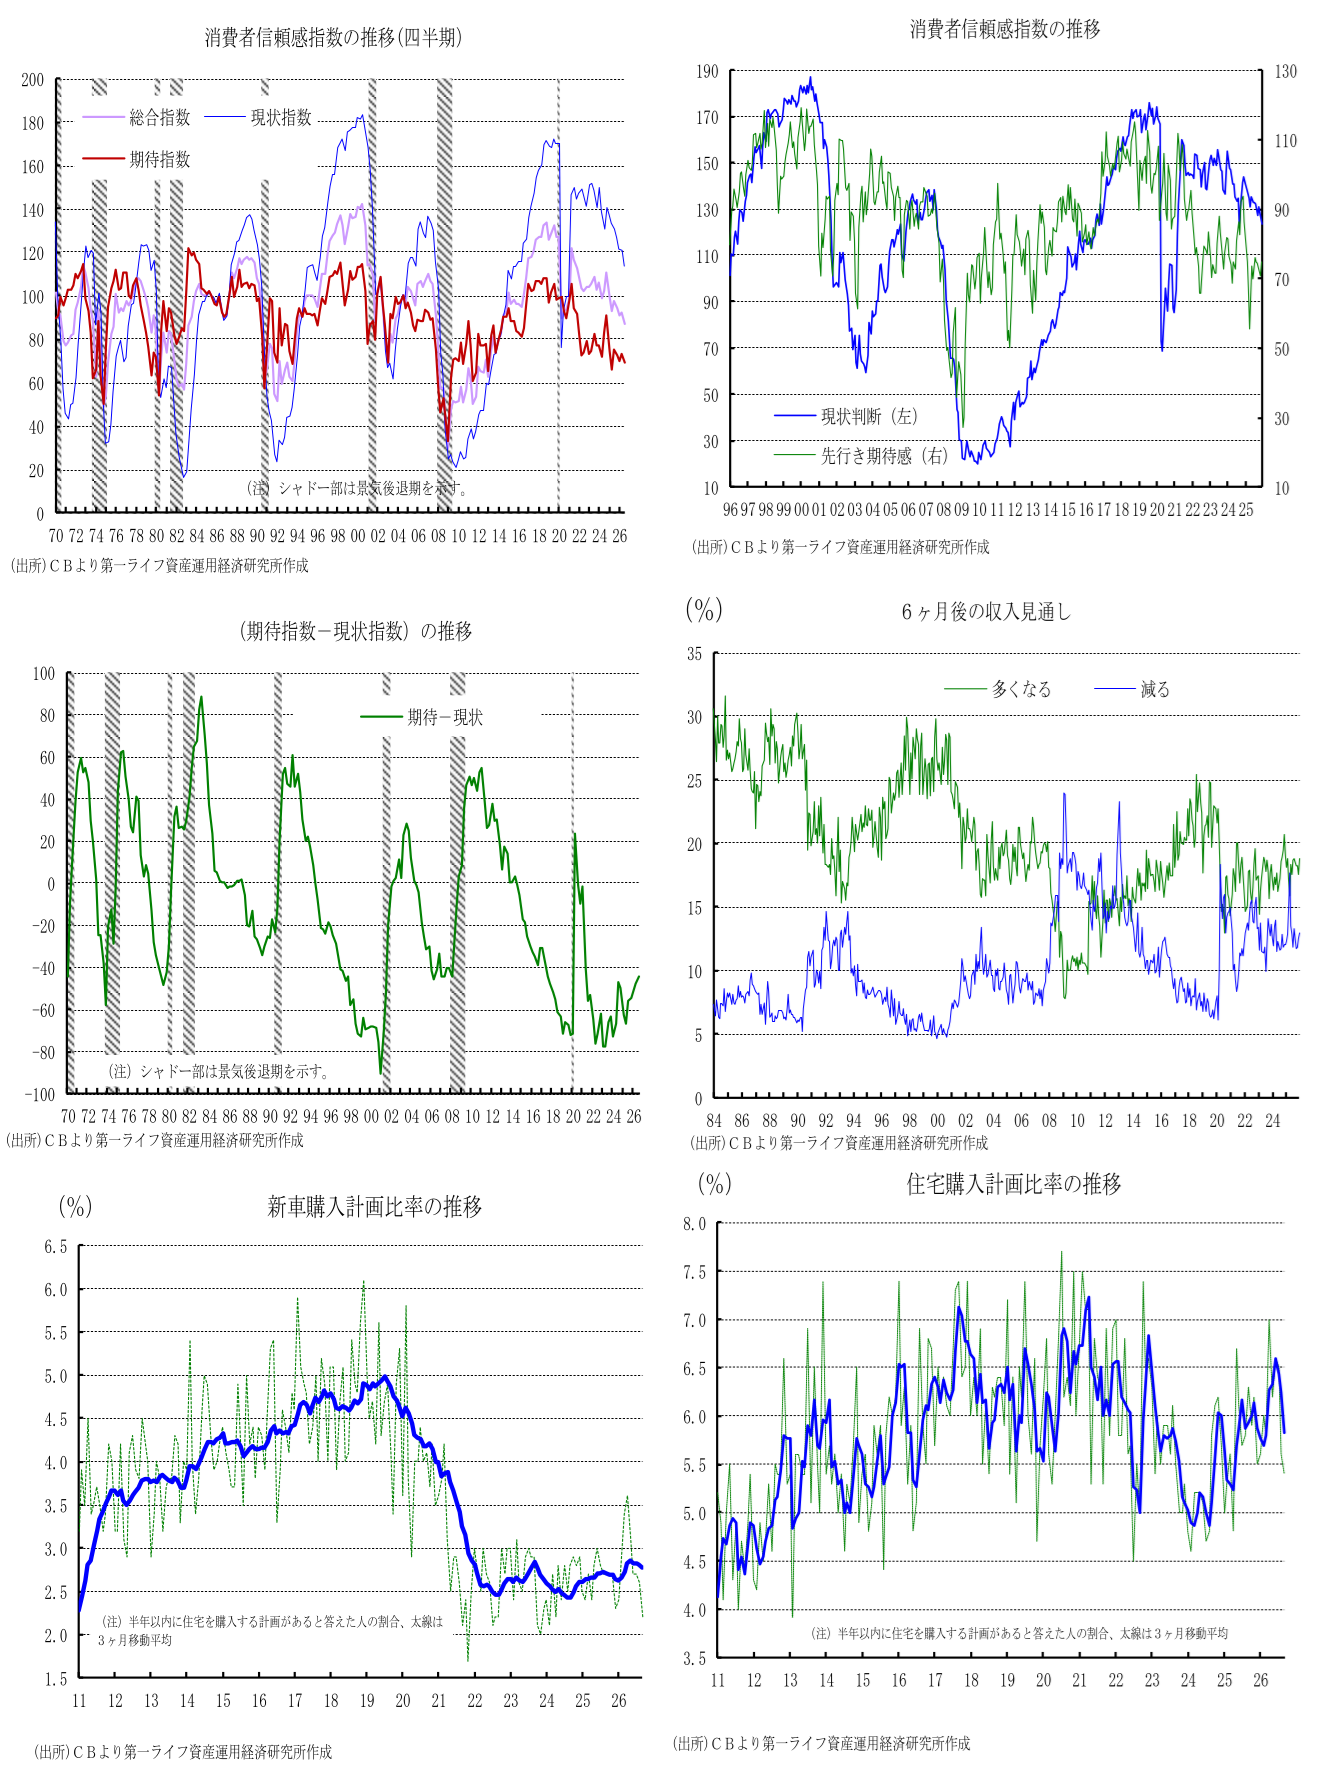
指数の内訳をみると、現況、期待ともに急落した。現況指数は109.3(前月改定値117.2:速報値121.2)と前月比7.9ポイント低下し、2021年2月の95.0以来の低水準となった。また、期待指数は63.6(前月改定値69.5:速報値68.2)と前月比5.9ポイント悪化し、1年以内の景気後退(リセッション)のシグナルとされる境界線(80)を大きく割り込み、先行きへの警戒感の強まりを示した。
2. 悲観バイアスが継続し、物価への警戒は過去最大
発表元によると、9月は「経済に影響を与える要因に関する消費者の意見は概ね悲観的な内容だった」としている。9月の燃料コストの急騰を映じて、回答者の「物価」、「商品やサービスの高価格」、「石油・ガス価格」に関する言及は、過去最高を記録した。「戦争や紛争」への言及は9月に減少したが、依然として高水準を維持している。また、回答者は「政治」、「貿易」、そして「雇用」に関して、言及回数自体はやや低下したものの、引き続き頻繁に言及している。物価の高止まりが暮らしを直接圧迫している状況がうかがえる。
3. 景気・雇用の先行き懸念が根強く、所得期待も縮小
項目別にみると、足元の景気・雇用環境に対する見方は悪化したことに加え、先行き不透明感の高まりによる期待指数の悪化が全体のマインドを強く押し下げた。現況指数の構成項目では、現在の景気判断(「良い」-「悪い」)が▲1.9(前月改定値+1.5:速報値+1.3)へマイナスに転じたほか、現在の雇用機会判断(「充分」-「困難」)は+1.7(前月改定値+4.2:速報値+7.5)へとプラス幅を縮小させた。この「労働需給差(雇用『充分』-『困難』)」の縮小は、労働市場の需給の引き締まり感が和らいでいる現状を反映している。
期待指数の構成項目は全面的な悪化を示した。6カ月後の景気に対する見方(「良くなる」-「悪くなる」)は▲9.5(前月改定値▲6.3:速報値▲6.3)へと悪化し、悲観論が強まった。また、6カ月後の雇用に対する見方(「多くなる」-「少なくなる」)は▲14.4(前月改定値▲11.3:速報値▲11.5)とマイナス幅を拡大させており、雇用の先行きへの懸念は強まっている。さらに、6カ月後の収入に対する見方(「増加する」-「減少する」)は+2.5(前月改定値+5.5:速報値+3.8)と低下しており、ガソリン価格の上昇などを背景に実質所得の押し下げを通じて所得増加への期待は弱まっている。このほか、高金利や先行きの不透明感を反映し、自動車や住宅、大型家電などの「耐久財購入計画」の割合も低調に推移しており、マインド悪化が実際の高額消費を抑圧する行動として現れ始めている点は、生活者の慎重姿勢を裏付けている。
4. マインド悪化とインフレ粘着の挟撃:FRBの政策判断への波及
インフレ面では、消費者が意識する1年先のインフレ見通しが6.1%(前月改定値5.8%:速報値5.8%)へと上昇し、依然として高水準での推移が続いている。エネルギー価格や生活必需品コストの高止まりは、中長期のインフレ期待を粘着化させるリスクを内包する。
消費者の悲観的な見方とは対照的に、企業の景況感や他のハードデータでは景気の堅調さを示しており、労働市場も失業率の低位安定など良好な状態が続いている。しかし、消費者マインドの悪化を受け、今後の個人消費の勢いは鈍化する可能性が高い。
このようななか、家計におけるインフレ期待の定着を抑制すべく、FRBはタカ派的な姿勢のもと、高水準の金利維持や慎重な金融引き締め姿勢を継続すると考えられる。高金利の長期化観測と住宅・オートローン金利等の高止まりが、結果として家計のマインド悪化と消費抑制をさらに助長するという高金利と悲観論の悪循環が強まる可能性に、留意が必要である。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治
-
ウォーシュFRBが初の利上げを全会一致で決定 (26年9月15~16日開催FOMC) ~3年2カ月ぶりの利上げ転換、インフレ粘着性でタカ派シフト鮮明~
米国経済
桂畑 誠治
関連テーマのレポート
-
米国9月PMIが約5年ぶり高水準に急伸、景気は再加速 ~AI需要とインフレリスクで強まるFRBの追加利上げ観測~
米国経済
桂畑 誠治
-
米国経済マンスリー:2026年9月 ~堅調な景気を背景にFRBが利上げを開始~
米国経済
前田 和馬
-
米国8月製造業生産は予想外の縮小(鉱工業生産統計) ~基調ではAI需要下支えも二極化鮮明、通期加速シナリオは不変~
米国経済
桂畑 誠治
-
米国26年8月住宅着工、予想外の続落(前月比▲2.6%) ~トランプ政権の政策リスクと高金利が重しに~
米国経済
桂畑 誠治
-
米国26年8月小売売上高が上振れ、基調は巡航速度を維持 ~ ~高金利下でも消費は底堅く、GDP押し上げへ~
米国経済
桂畑 誠治