- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は4.0%で据え置くだろう
-
-
9月FOMC議事要旨が公表された。①大半の参加者が、年内追加で1回の利上げが適切であるとして、また②数名は、現在の政策金利は十分に引き締め的でないとした。直近発表の雇用統計が強く、原油価格が高騰していた9月FOMC時点では、年内の追加利上げが基本路線であったことが確認できる。
-
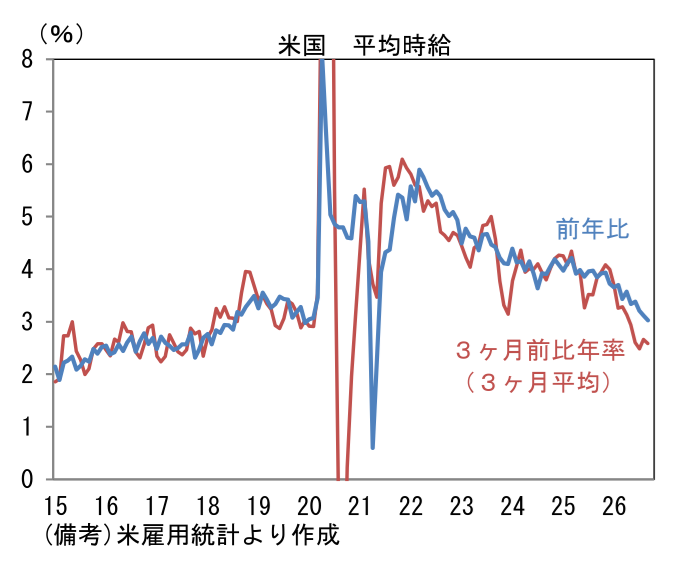
もっとも、その後に利上げ観測ははっきりと後退した。まず、原油価格は緩やかながらも低下している。イラン情勢に大きな進展はみられないものの、原油の代替輸送ルートが整備され、世界的に供給が回復していることを示すデータが増えつつあることから、原油価格は安定化しつつある。そして10月2日に発表された9月米雇用統計が軟調な結果となったことが大きい。雇用者数の増加幅は市場予想を下回り2.9万人に留まった。また平均時給の前年比伸び率が+3.0%まで減速したことで、労働市場由来のインフレ懸念も和らいだ。現時点において物価高が賃金上昇圧力に繋がる「二次的波及」は限定的と言える。
-
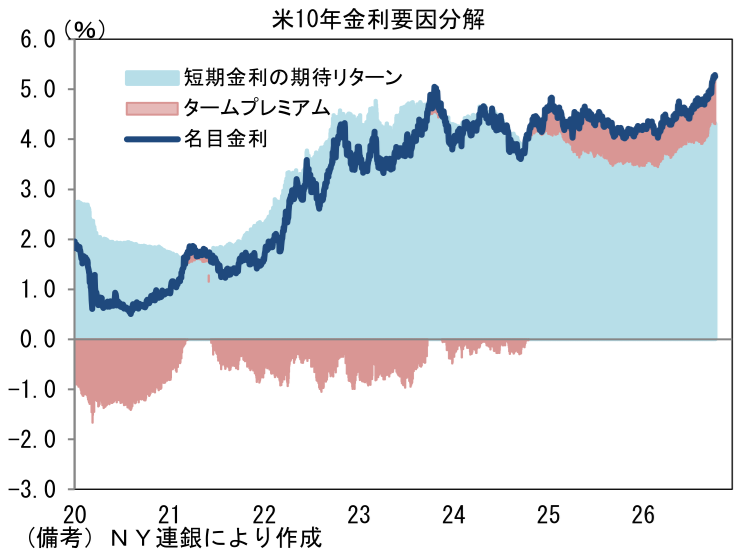
議事要旨では、過去数か月の長期金利上昇についても紙面が割かれた。7月FOMCから9月FOMCにかけて2~10年金利が約35bp上昇したことについては、①政策金利見通しの上方修正、②強い米国経済、③地政学リスク(原油高)が原因であるとして、その上で④AI関連の巨額投資、すなわちハイパースケーラーによる資金調達(社債発行)が重要であるとの認識が記述されていた。
-
ここで米10年金利を短期金利(将来の短期金利の予想平均、リスク・ニュートラル金利)の期待リターンとタームプレミアムに分解し、6月末から直近までの変化を確認すると、名目長期金利が77bp上昇したうち、短期金利の期待リターン部分が33bp、タームプレミアムが44bpの寄与となっている。上記の要因に基づけば、②強い米国経済と③原油高を背景に①Fedが利上げに動くとの見方が「短期金利の期待リターン」部分を押し上げ、④AI関連投資の資金需要が「タームプレミアム」の上昇を招いたと整理できる。
-
足もとの長期金利上昇は、米財務省にとってもFedにとっても悩ましい問題であろう。特に厄介なのは④ハイパースケーラーによる旺盛な資金調達であり、これは政策当局者にとって対応が難しい。従来、クラウディング・アウトといえば「拡張的な財政政策が長期金利の上昇を招くことで、民間の資金調達環境を悪化させる」という経路であったが、現在は民間部門の旺盛な資金需要が政府の資金調達環境を悪化させる構図となっており、政策当局者として対応できることは少ない。ハイパースケーラーの投資計画を抑制すべく利上げを講じれば、景気をオーバーキルしてしまう恐れがあり、本末転倒になる。Fedとしては、期待インフレ率が安定している以上、静観を続けるのではないか。筆者はこの点を重視してFedが年内は政策金利を据え置くと予想する。
-
中長期的な予想物価上昇率は、債券市場ベースでみても消費者ベースでみても安定している。10年BEIは原油価格の再上昇にもかかわらず、2.3%台での推移を続けている。消費者が予想する5年先の物価上昇率は、NY連銀調査によると9月も3%程度で安定していた。双方とも原油価格高騰や関税、さらには半導体価格の上昇による足もとの物価上昇を一時的現象と見做していることが窺われる。これはFedを安堵させる材料であろう。
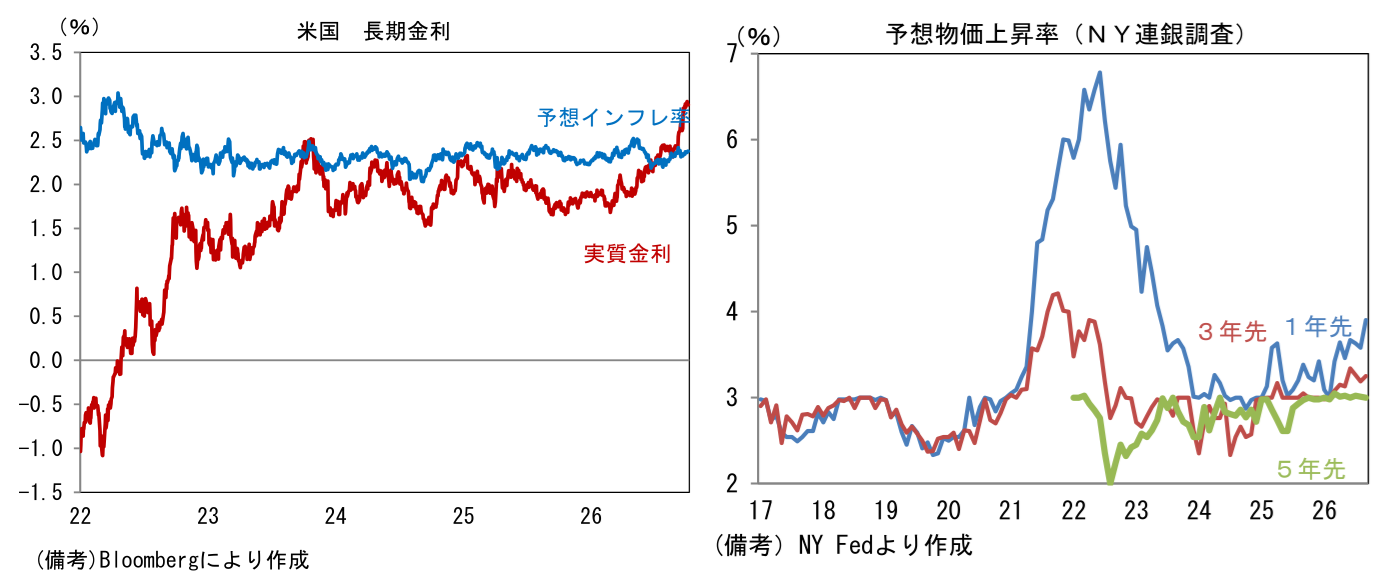
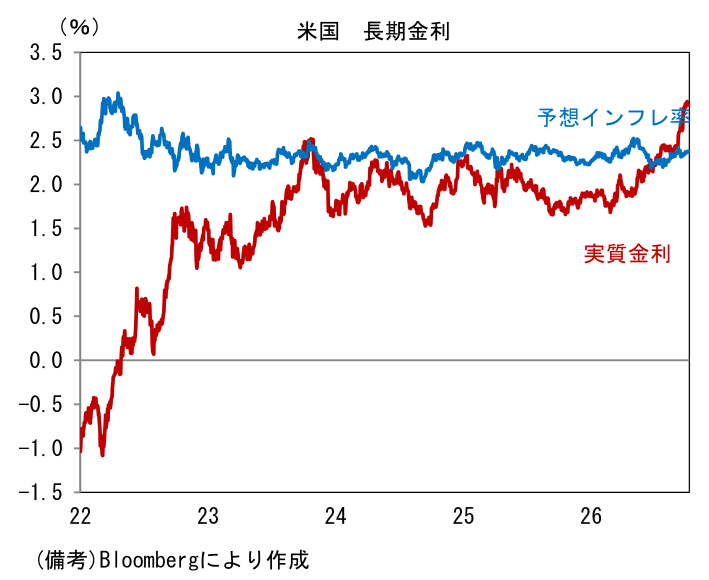
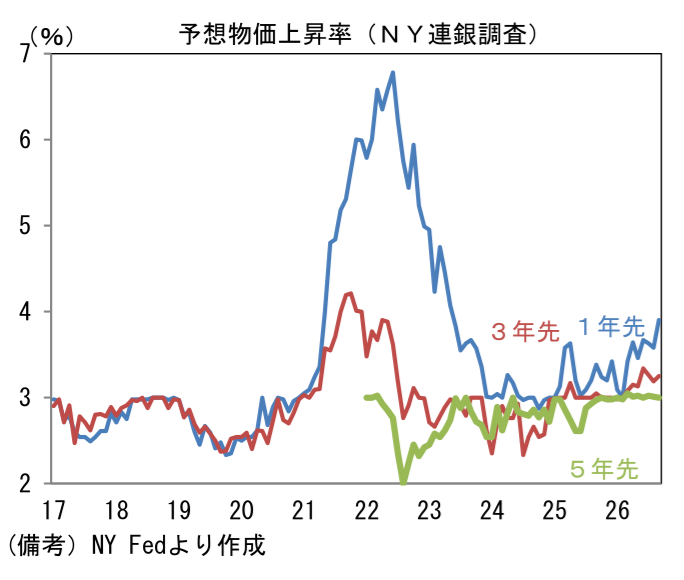
- 今後、原油価格が再度上昇基調を強めるならば、Fedが9月FOMCと似た論拠で利上げに踏み切る可能性が高まりそうだが、予想物価上昇率が安定していることを踏まえると、少なくとも10月FOMCでは利上げを見送ると判断される。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般