- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は4.0%で据え置くだろう
-
9月米雇用統計は、雇用者数が微増、平均時給が上昇鈍化という、市場参加者が求めていたものであった。景気拡大期待を維持すると同時に、インフレ懸念を和らげた。雇用統計発表後に10月FOMCにおける利上げ確率は後退し、株価は上昇した。金利は、需給の悪さもあって低下しなかったが、筆者は今後もインフレ懸念を和らげるデータが多く発表されると想定しており、そうしたもとでFedの利上げ観測が後退し、低下に向かうと予想している。
-
数値を整理すると、雇用者数は前月比+2.9万人と市場予想(+9万人)を下回り、同時に過去2ヶ月分の数値も合計6万人下方修正された。もっとも、雇用者数の3ヶ月平均値は+5.1万人で概ね横ばいであり、労働市場の見方に大きな修正を迫るものではなかった。民間部門の雇用者数は9月に同+4.6万人、3ヶ月平均では同+5.4万人となっている。
-
業種別にみると、レジャー・ホスピタリティが前月比+1.0万人と6・7月の減少からの回復が継続し、教育・ヘルスケアも同+2.0万人と増加が続いた。その他では建設が同+1.1万人、製造業が同+0.9万人となった。一方、情報は同▲1.0万人、金融は同▲0.7万人と減少傾向が続いた。政府部門は同▲1.7万人であった。
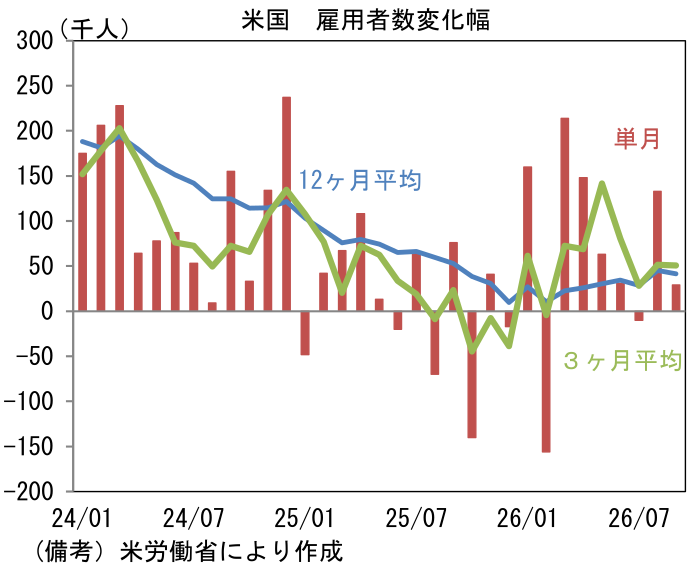
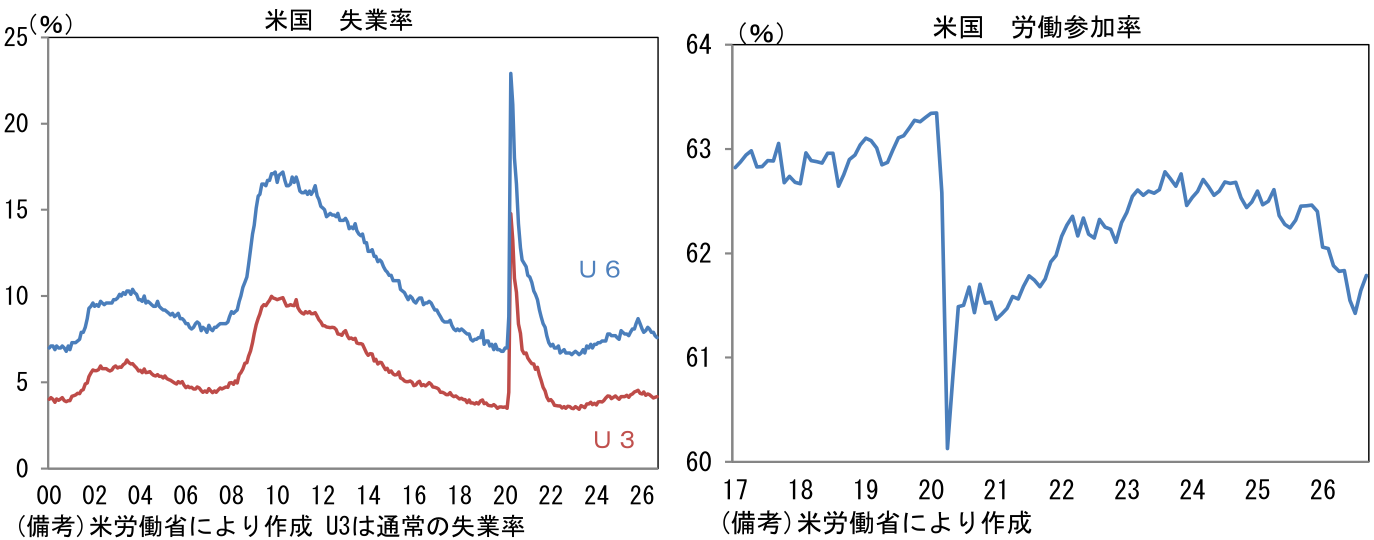
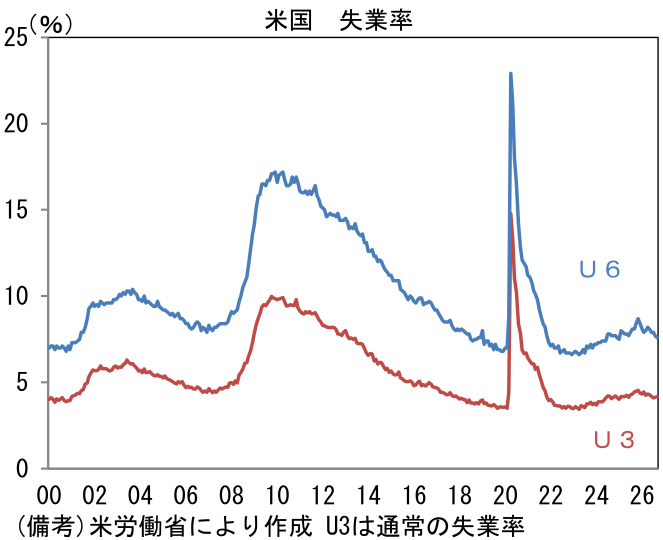
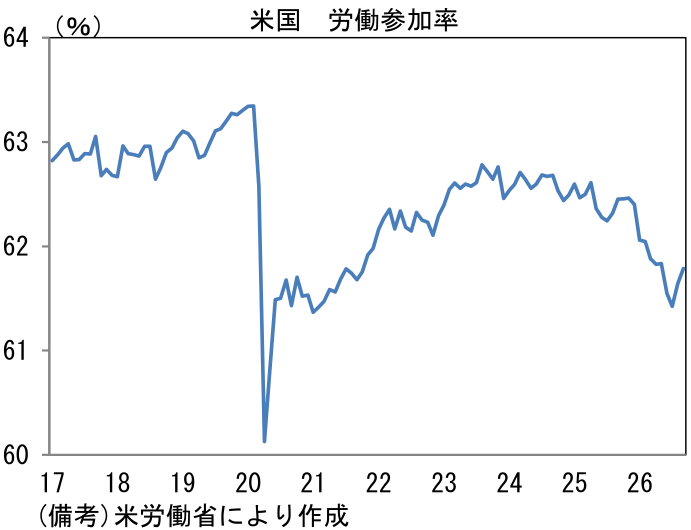
- 失業率は4.2%で前月から0.1%pt上昇した。もっとも、労働参加率が61.6%から61.8%へ上昇したことを勘案すれば、労働市場の厚みは増しており、「良い失業率上昇」と評価できる。労働力人口は前月から48.5万人増加した。またU6失業率は7.6%へと0.1%pt低下したことも好感される。U6失業率とは、通常の失業者に加えてフルタイム職が見つからず、やむなくパートタイム勤務に従事している人などを失業者とみなして算出する、より広義の失業率である。
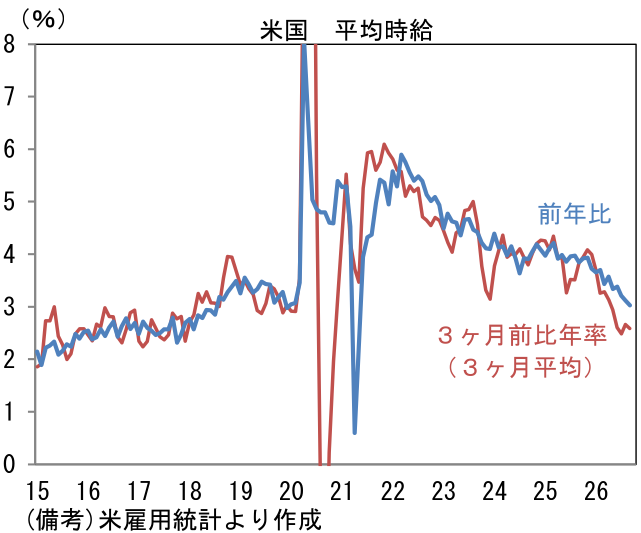
- 平均時給に目を向けると前月比+0.1%、前年比+3.0%であった。瞬間風速を示す3ヶ月前比年率は+2.4%、その直近3ヶ月平均も+2.6%へと減速し、労働市場から生じるインフレ圧力が限定的であることを印象付けた。この尺度でみる限り賃金インフレの兆候に乏しい。なお、この間、平均労働時間は34.4時間で前月比不変であった。名目総賃金(就業者数×時給×労働時間)は前月比+0.2%、前年比では+3.8%とやや減速したものの、底堅い推移が続いている。
- 現在、Fedは「雇用」と「物価」の2大責務のうち、物価に軸足を置いて政策判断をしている。現在の物価を財とサービスに分解してみると、財価格は関税と原油による押し上げが強く効くことで上昇率が高まっている一方、サービス価格は家賃の上昇が鈍化するなか、それ以外の品目が緩やかな鈍化基調にあり、上昇率は落ち着いている。家賃を除くサービス価格が鈍化している背景としては、労働コスト(平均時給)の落ち着きが大きく、この点において9月雇用統計は安心感があった。人手不足に起因する賃金上昇圧力によって、賃金と物価が相互刺激的に上昇してしまった2022~23年との決定的な違いはここにあると言っても良いだろう。乱暴であることを承知の上でいえば、現在のインフレは原油価格さえ落ち着けば、かなりの部分が解決する。今後、原油価格が低下すれば、利上げ織り込み度合いが急速に低下することも考えられる。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般