- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は4.0%で据え置くだろう
- 日銀短観9月調査が発表された。結果の概要は①景況感が一段と改善、②価格設定行動はやや落ち着く方向に推移も価格転嫁は進みそう、③企業金融項目に変化なしであった。
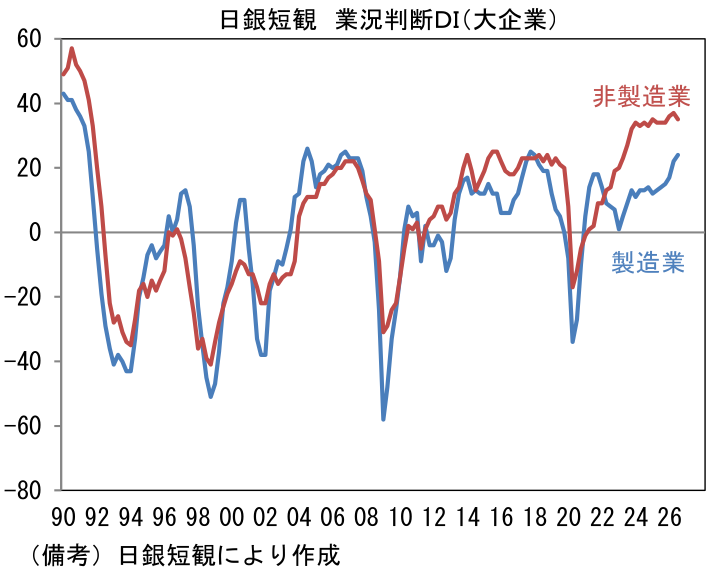
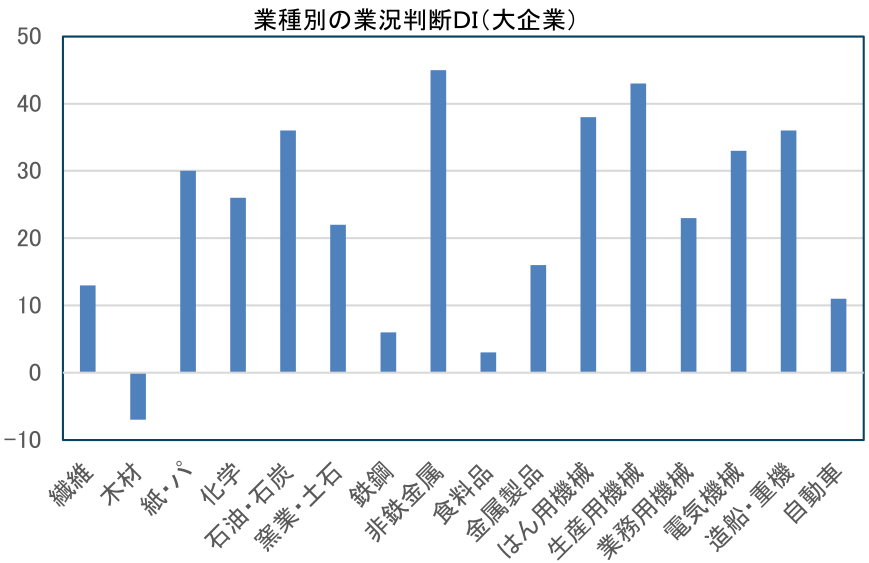
- 業況判断DIは大企業製造業が+24へと前回調査比2pt上昇。生産用機械(+36→+43)、電気機械(+29→+33)など半導体産業に関連する業種が強かった。電線・銅箔などの引き合いが強いこともあってか非鉄金属(+36→+45)が強く、化学(+20→+26)も堅調だった。他方、自動車(+12→+11)は冴えなかった。
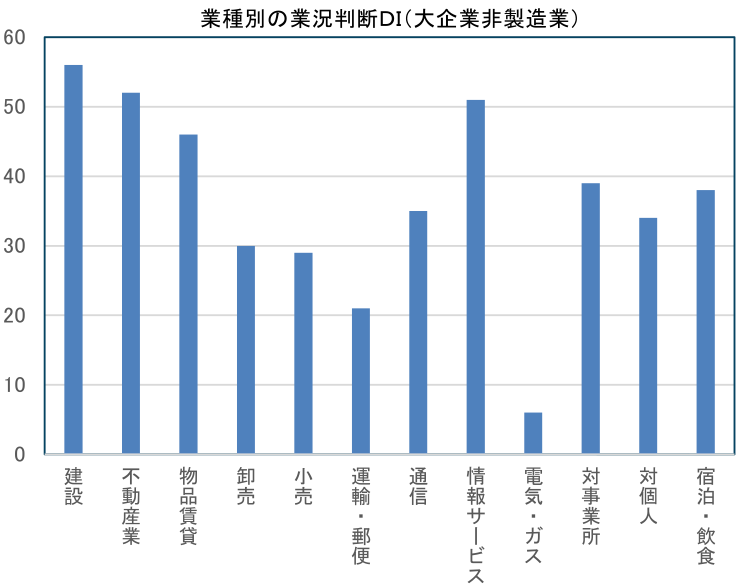
- 大企業非製造業のDIは+35へと前回調査対比で2pt低下。金利上昇にもかかわらず、建設(+52→+56)と不動産(+52→+52)が高水準を維持したほか、情報サービス(+52→+51)、通信(+38→+35)、対事業所サービス(+43→+39)などAI実装を含めたDX関連が堅調。宿泊・飲食(+46→+38)、対個人(+37→+34)は低下したものの、水準は高い。
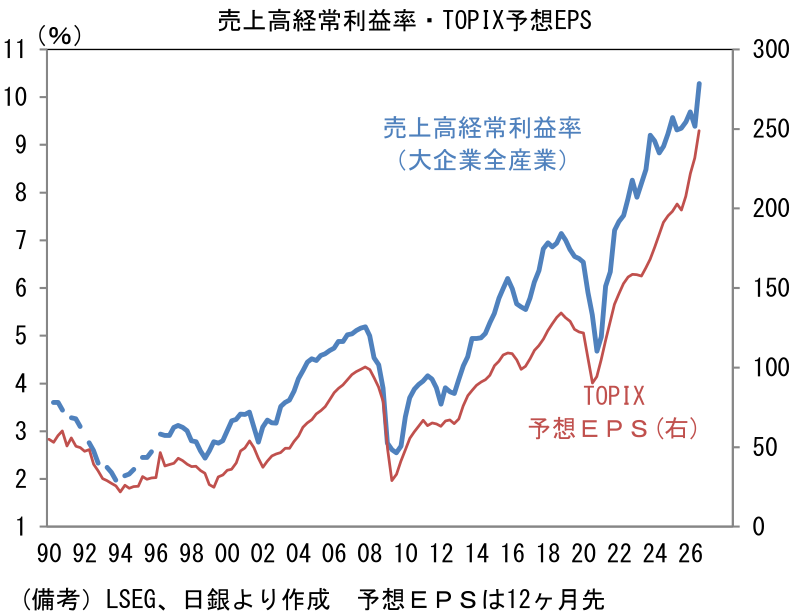
- TOPIX構成銘柄と属性の近い大企業全産業の業況判断DIは+30と、前回調査対比1pt上昇。TOPIXの予想EPSと密接に連動する売上高経常利益率の当年度計画は10.3%と前回調査から水準を切り上げた。全体としてみれば、原油高によるコスト増を半導体関連の輸出価格上昇が相殺し、収益率が高まっているとみられる。
-
なお日銀短観の調査は、前月からの変化を問うPMI等と異なり、比較時点を問わず、単刀直入に現時点における景況感を尋ねる形式である。そのため、回答にあたって自社の収益計画を基準にしている企業は多いと考えられる。自社計画を超過していれば「良い」「さほど良くない」「悪い」の3択から「良い」を選択するはずであるから、そうであれば業況判断DIの改善は業績上方修正の余地と考えることができる。短観とアナリスト予想の方向感が一致するのはそうした背景があるからではないか。
-
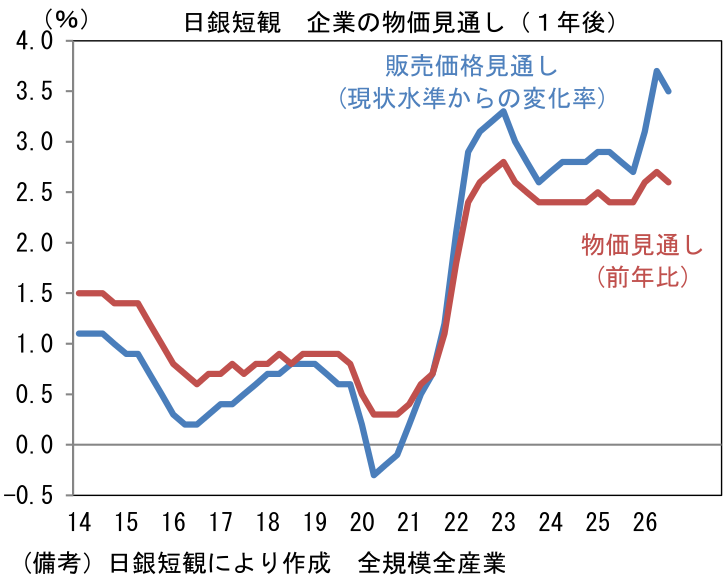
次にインフレ関連項目に目を向けると、企業の物価見通し(全規模・全産業、1年後)は、販売価格見通し(≒自社製品・サービスの価格設定スタンス)が物価見通し(≒日本の物価上昇率)を上回る傾向が続いた。物価見通しの+2.6%に対して、販売価格見通しは+3.5%と高水準にある。前回調査対比で、双方とも小幅に低下したとはいえ、ここから判断すると今後も価格転嫁が勢い付くと予想される。こうした「販売価格見通し>物価見通し」という構図はコロナ期以前には観察されなかった新たなものであり、値上げによって収益を確保する企業行動が定着してきたことを窺わせる。ベア継続や最低賃金上昇といった自社の労働コスト増加に加え、仕入価格の値上げなど、社外のコスト増を織り込み、3年や5年後の販売価格計画を引き上げる企業行動が背景にあろう。
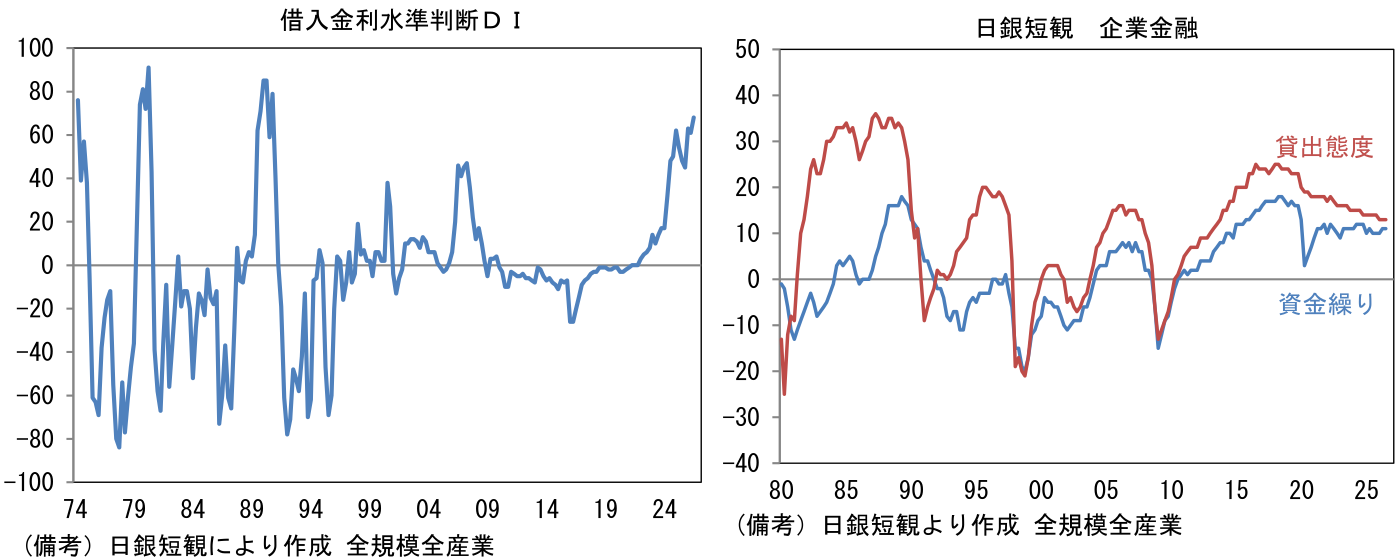
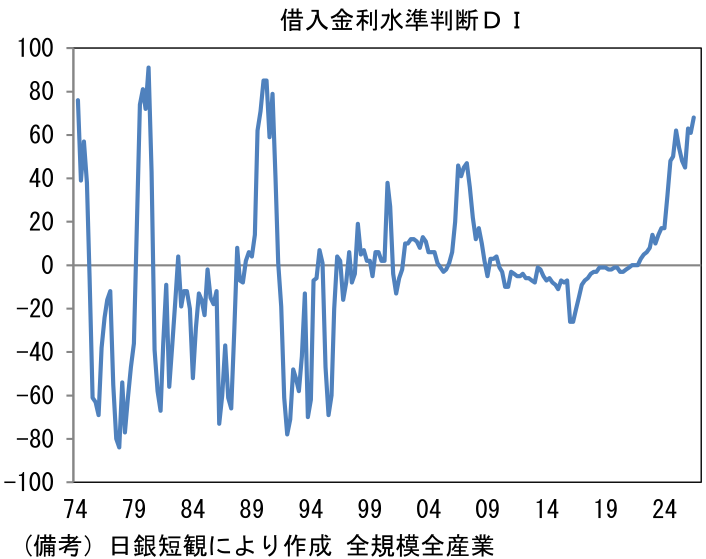
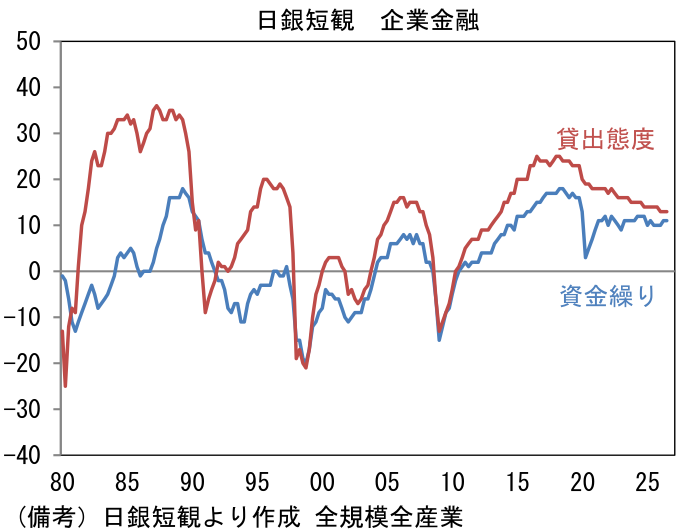
- 最後に企業金融関連項目に目を向けると、借入金利水準判断DI(全規模・全産業、以下同じ)が+68へと上昇するなか、貸出態度判断DIは+13、資金繰り判断DIは+11と、それぞれ横ばいであった。この指標を見る限り、既往の累積的な利上げが企業活動に与えた影響は限定的と言える。筆者は日銀の利上げが終了するか否かを考察するうえで、これら項目を注視している。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般