- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は4.0%で据え置くだろう
-
時事通信は10月6日付で「日銀が『基調的な物価上昇率』について、2%程度に到達したと判断する方向で検討に入ることが5日、分かった」と報じた。記事内には10月29・30日開催の金融政策決定会合で取りまとめる展望レポートで、そうした認識が記述されるとしている。
-
筆者はこの報道が現実になる可能性が高いと判断している。日銀は予てから基調的物価上昇率が2%に到達する時期を「2026年度後半から2027年度」と予想してきたので(2026年度後半にあたる)10月にそうした認識を示さないと、ハト派的な印象を与えてしまうことになる。
-
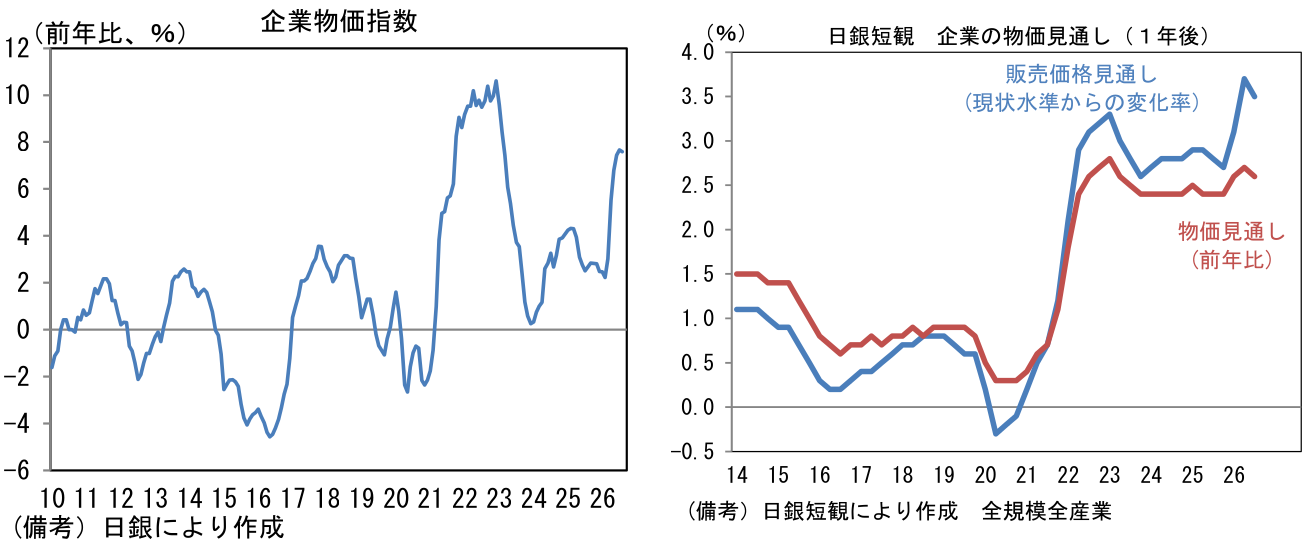
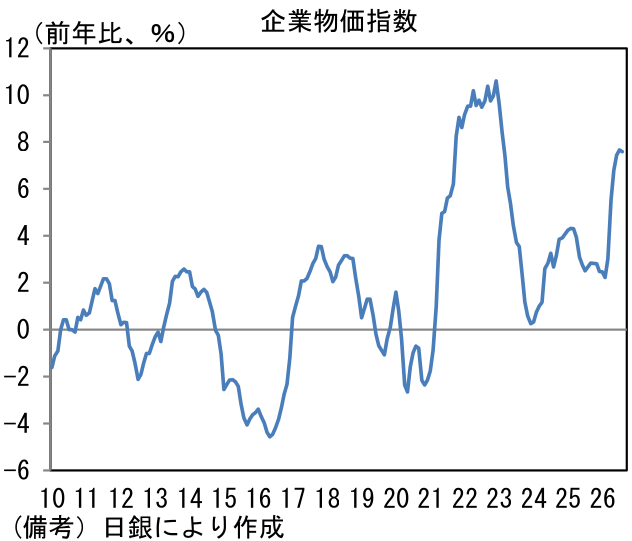
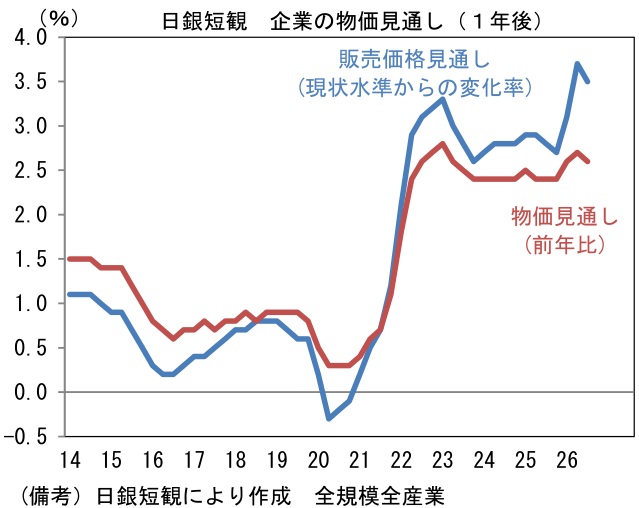
既に日銀の政策態度は基調的物価上昇率を2%に「引き上げる」段階から、2%以上に「上振れさせない」段階に移行している。局面が変化した理由としては、やはり原油高とそれに対する企業の価格設定行動の積極化が大きいだろう。従来、原油高は企業収益を圧迫することで、賃上げを阻害し、個人消費の停滞に繋がってきた。そうした環境下で内需は拡大しないため、原油高は短期的にインフレ要因となっても、やや長い目でみるとデフレ的な色彩を帯びていた。もっとも、2026年春先以降の原油高局面では、政府の手厚い支援もあり、企業は価格転嫁を積極的に進めた。企業物価指数は4月に前月比+2.8%と即座に上昇し、前年比伸び率は8月時点でも+7.6%と高止まりしている。日銀短観(6月および9月調査)では1年後の販売価格見通しが急伸した。こうした早期かつ大幅な価格転嫁の進展によって、企業収益は傷みにくくなっている。このことは、名目賃金と名目消費が伸びやすい構図にあることを浮き彫りにしている。
-
日銀が、基調的物価上昇率が2%に到達したとの認識を示すのであれば、それは利上げペースの加速を自ら正当化することになる。さすがに10月の利上げはビハインド・ザ・カーブに陥ったことを認めたと市場参加者に受け止められる恐れがあるため、見送られると予想するが、(前回利上げから約3ヶ月が経過する)12月会合では利上げが決定されるだろう。そうなれば、3~4ヶ月に一度の利上げが標準ペースとなることが市場参加者に広く意識されるだろう。
-
利上げを巡っては、経済指標に加えて「政府との距離感」を考慮する必要があり、予想は難儀であった。しかしながら、ここ数週間で情勢は変化したように感じる。9月25日に片山さつき財務相が「官邸とも相談の上、私から初めて申し上げるが、先日の日米首脳会談では、為替について、トランプ大統領から円安への懸念が示された」と発言したことを皮切りに、同日には城内経済再生相が「アベノミクス的な意味でのリフレーション政策は、もうそういう局面は終わっている」とした。また10月5日に公表された9月30日の経済財政諮問会議の議事要旨では、民間議員である若田部昌澄氏が「デフレではない状況になりつつある現状でリフレ政策が終焉を迎えているというのは当然のことだ」との見解を示し、さらに9月の金融政策決定会合で反対票を投じた佐藤綾野日銀政策委員は6日までに共同通信の単独インタビューに応じて「(政策金利を)段階的に調整していく方針には賛成している」とした。9月18日会合における「主な意見」で内閣府の出席者(おそらく城内大臣)が利上げに消極的と読める発言をしていたことと整合しないが、それは9月18日から25日の間に政府の態度が変化した可能性が指摘できる。
-
10月会合までに円安が進む、あるいは原油高等の要因によってFedが利上げに踏み切る事態となれば、日銀も追随する可能性があるものの、そうした状況に至らなければ、10月は「既往の利上げ効果を見極めたい」などとして利上げを見送るだろう。
-
なお、これらに鑑みて、筆者は2027年7月の審議委員人事が中立ないしはタカ派的な人選になると予想する。高田委員と田村委員に考え方の近い人物に白羽の矢が立ち、リフレ派が送り込まれることはないと考えている。利上げに積極的な2名の後任人事にリフレ派と目される人物が浮上した場合、金融市場では長期金利上昇や円安の反応が予想される。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般