- Economic Trends
-
2026.08.17
日本経済
日本経済見通し
経済財政政策
金融政策・日銀
景気全般
景気指標(日本)
2026~2027年度日本経済見通し(2026年8月)(2026年4-6月期GDP1次速報後改定)
新家 義貴
-
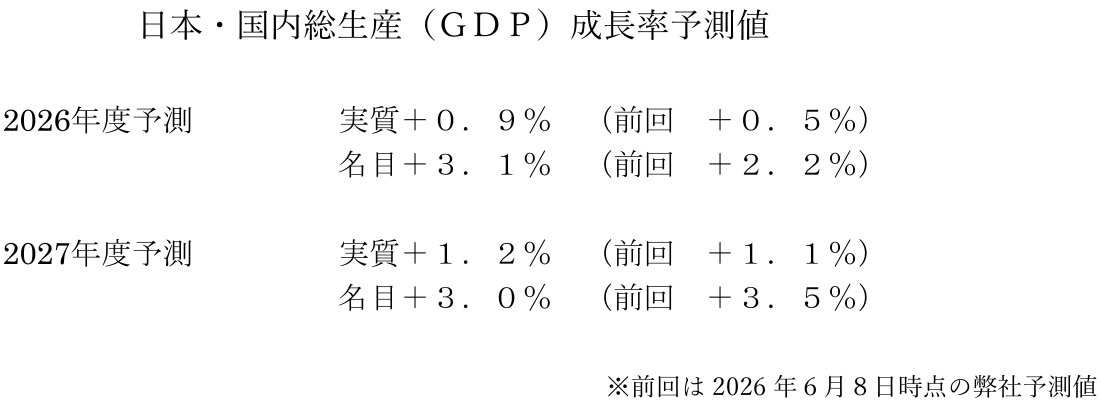
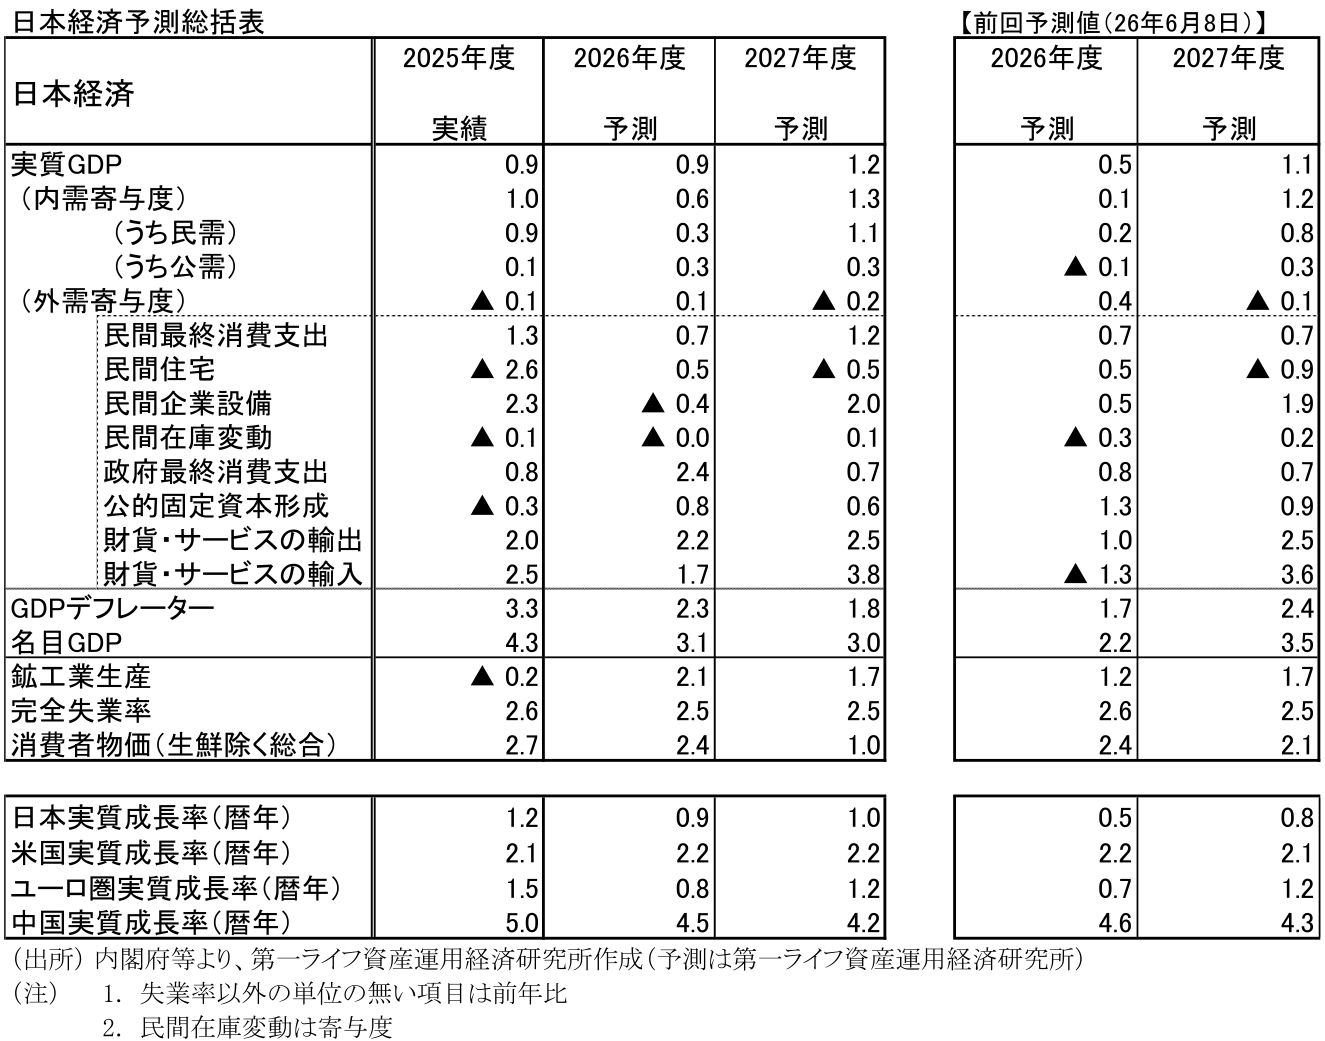
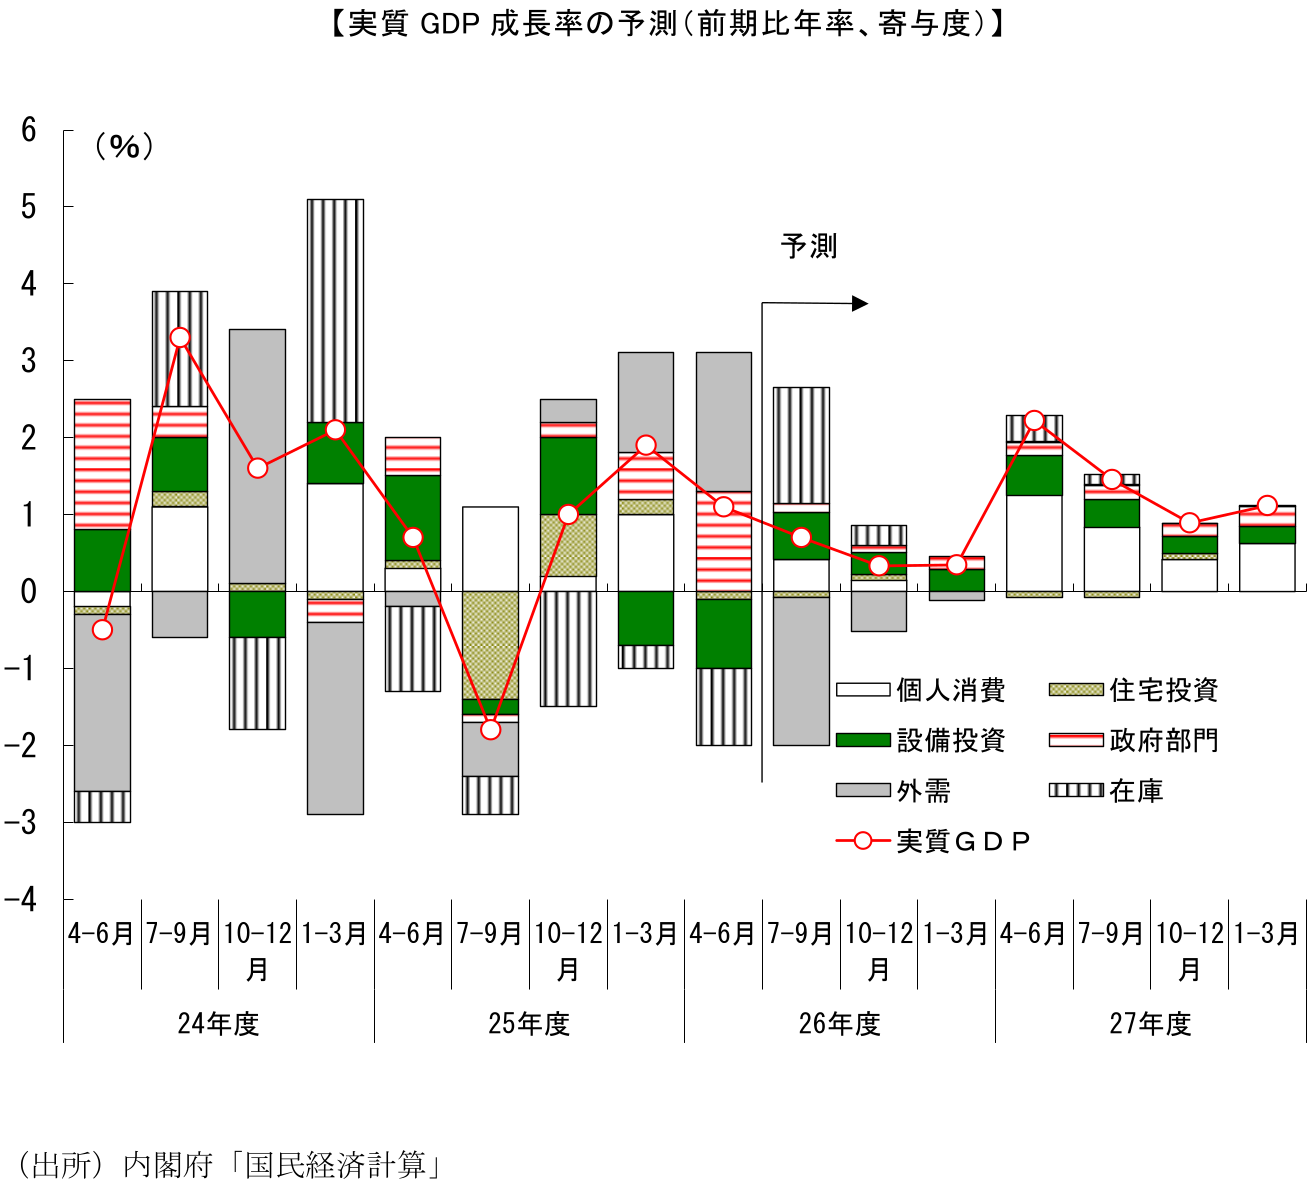
実質GDP成長率の見通しは2026年度が+0.9%(6月時点予測:+0.5%)、27年度が+1.2%(同+1.1%)である。暦年では26年が+0.9%(同+0.5%)、27年が+1.0%(同+0.8%)となる。26年4-6月期のGDP成長率が前回予測時点の見通しを上回ったことや、政府・民間による代替調達の進展により原材料や部品の調達難が生産活動を大きく制約するリスクが低下していること、グローバルなAI関連需要の拡大が内外需要を押し上げていることなどを主因として、26年度の成長率見通しを上方修正した。27年度については、4月からの食料品に対する消費税減税と、家計への給付金支給を新たに前提に織り込んだことで、成長率見通しを上方修正した。
-
今回の予測より、27年4月から2年間、食料品への消費税率を1%に引き下げ、あわせて家計への給付金を年間6000億円(食料品への消費税1%分に相当)支給することを前提としている。家計の購買力増大に伴って、27年度の実質GDP成長率は0.2%ポイント強押し上げられると想定している。また、27年度の消費者物価指数(総合)は▲1.4%ポイント、消費者物価指数(生鮮除く総合)は▲1.2%ポイント押し下げられるとみられる。
-
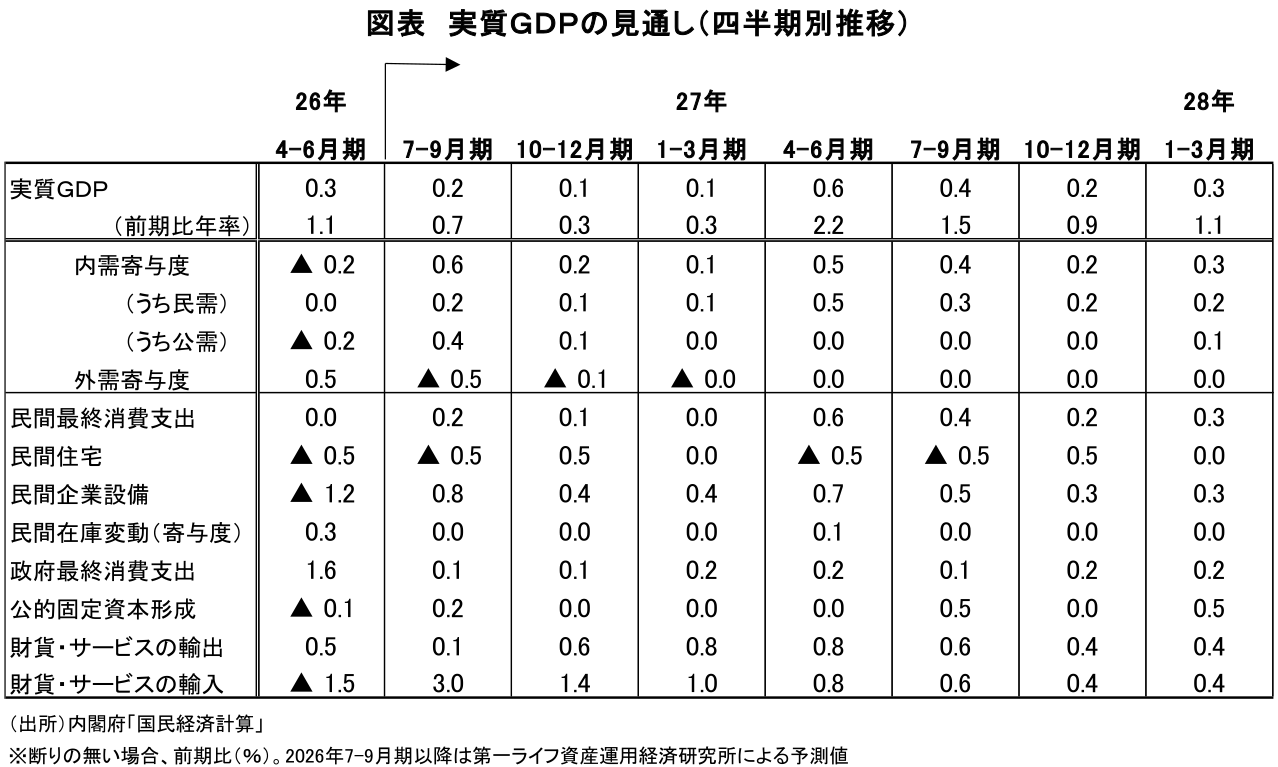
26年4-6月期の実質GDP成長率は前期比年率+1.1%と、3四半期連続のプラス成長となった。事前予想こそ下回ったが、中東情勢の悪化によって供給不安や輸入価格上昇などの逆風が強まった時期だったことを考えれば、1-3月期の高成長に続いて4-6月期も回復基調が維持されたことは前向きに評価できる。国家備蓄の放出や米国等からの代替調達の進展によって深刻な供給制約が回避されたことに加え、AI関連需要の強まりなども景気を下支えした。景気の回復基調は崩れていない。
-
26年7-9月期の実質GDP成長率は前期比年率+0.7%と予想している。4-6月期に続いてプラス成長を維持し、景気は緩やかな回復を続けるとみている。個人消費は、4-6月期にみられた自動車やエアコンなど耐久財需要による押し上げが弱まる一方、高い賃上げや政府の電気・ガス料金補助が下支えとなる。輸出についても、海外景気の底堅さやAI・半導体関連需要が支えとなるほか、設備投資についても、省力化やデジタル・AI関連を中心とする投資需要は根強い。資材の調達難が、代替調達の進展等を受けて足元では概ね解消していることに加え、中東情勢を巡る不透明感も和らいでいることから、先送りされていた投資が徐々に実行に移され、設備投資は持ち直しに向かうとみている。
-
26年度後半については、中東情勢の悪化を受けて既に生じている輸入物価や川上段階でのコスト上昇が、時間差を伴って川下へ転嫁されていくことが景気の下押し要因になる。食料品や日用品、電気・ガス料金などの上昇を通じて家計の実質購買力が低下するほか、企業収益も圧迫されることから、景気の回復ペースは抑制されやすい。一方、供給面のリスクが大きく後退していることは好材料である。政府・民間による代替調達が進展したことで、原材料や部品の調達難が生産活動を大きく制約するリスクは低下している。
-
価格面からの下押し圧力は残るものの、①深刻な供給制約が回避されつつあること、②コスト上昇による下押しはあるものの、高水準の企業収益が一定の緩衝材となること、③AI関連需要の拡大が半導体や電子部品、設備投資などを下支えしていること、④高い賃上げや底堅い雇用環境が個人消費を支えることを踏まえれば、26年度後半も景気の緩やかな回復基調は維持される可能性が高い。中東情勢を巡るリスクの中心は、春先の「数量・供給不足」から、今後は「価格・所得面」へ移っていくとみている。
-
27年度については、中東情勢悪化に伴う資源高や調達コスト上昇の悪影響が減衰することで、景気の回復感は徐々に強まるとみている。企業部門では、コスト上昇圧力の緩和によって収益環境が改善し、省力化やデジタル・AI関連を中心とした設備投資も増加する見込みである。輸出についても、海外景気の底堅さやAI関連需要が引き続き下支えとなる。エネルギー、食料品価格への押し上げが弱まり、物価上昇率がピークアウトすることも個人消費を支えるだろう。
-
加えて、今回の予測では27年4月からの食料品に対する消費税率引き下げと家計への給付金支給を新たに織り込んでいる。これにより家計の購買力が押し上げられるほか、消費税減税によって物価上昇率も大きく低下するため、個人消費の回復が強まるとみている。内外需ともに改善することで、27年度の実質GDP成長率は+1.2%と、26年度の+0.9%から伸びを高めると予想する。
-
消費者物価指数(生鮮食品除く総合、CPIコア)は26年度が+2.4%(6月時点予測:+2.4%)、27年度が+1.0%(同+2.1%)と予想する。26年度については、年度後半にかけて物価上昇率が高まる可能性が高い。食料品価格は足元で鈍化傾向に歯止めがかかりつつあり、日用品でも値上げの動きがみられ始めている。既往の資源価格上昇や調達難の影響に加え、足元で上昇している包装資材費や物流費などのコスト増が、時間差を伴って川下へ転嫁されることが物価を押し上げる。また、既往の燃料価格上昇は時間差を伴って電気・ガス料金に波及する。政府の補助が夏場のCPIを一時的に押し下げるものの、秋から冬にかけてはエネルギー価格の押し上げが強まる可能性が高い。企業の価格転嫁姿勢が積極化していることもあり、26年末~27年初のCPIコアは前年比で+3%を上回る可能性が高い。
-
一方、27年度には、既往のコストプッシュ圧力が一巡に向かうことに加え、4月からの食料品に対する消費税率引き下げによってCPI上昇率は大きく低下する。四半期ベースでは27年1-3月期をピークに物価上昇率は鈍化するとみている。今回の予測では、消費税減税によって27年度のCPI総合が▲1.4%ポイント、CPIコアが▲1.2%ポイント押し下げられると想定している。もっとも、こうした低下は制度変更による一時的な押し下げの影響が大きい。高い賃上げに伴う人件費上昇や人手不足、企業の積極的な価格設定姿勢は続くとみられ、基調的な物価上昇圧力が急速に弱まるとはみていない。
-
金融政策について、次回の利上げを26年9月と予想する。足元では物価上振れリスクへの警戒が強まっており、植田総裁も経済・物価情勢次第では利上げペースを速める可能性に言及している。6月の利上げ後も金融環境はなお緩和的であることに加え、日米協調介入を受けて、米国が日本の金融政策正常化を支持しているとの見方が強まっている。政府も日銀の追加利上げをけん制しにくい環境になったとみられ、早期利上げの可能性は高まっている。
-
物価上振れリスクへの警戒が続くことから、その後も27年1月、さらに27年6月期に追加利上げを行い、政策金利を1.75%まで引き上げると予想する。日銀は景気や物価への影響を確認しながら、段階的に金融緩和の度合いを縮小していくだろう。また、円安の継続等によって基調的物価の上振れリスクが一段と高まる場合には、26年9月の利上げ後、26年12月、27年3月、6月と四半期ごとに利上げを行い、政策金利を2.0%まで引き上げる可能性も否定できない。
新家 義貴
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 新家 義貴
しんけ よしき
-
経済調査部・シニアエグゼクティブエコノミスト
担当: 日本経済短期予測
執筆者の最近のレポート
関連テーマのレポート
-
企業部門の堅調さを再確認(日銀短観・9月調査) ~物価見通しの追加的な上振れはみられずも、インフレ警戒は継続~
日本経済
新家 義貴
-
日銀金融政策決定会合(2026年9月) ~3カ月で追加利上げ、焦点は今後の利上げペースへ~
日本経済
新家 義貴
-
消費者物価指数(全国・2026年8月) ~日用品を中心に値上げ広がる。秋以降は物価上振れの可能性大~
日本経済
新家 義貴
-
2027年春闘のスケジュールと金融政策 ~2027年春闘の行方は3月より前に見えてくる~
日本経済
新家 義貴
-
重要鉱物の対日輸出をほぼ停止する中国 ~中国からの製品輸入に頼らざるを得なくなることは回避する必要~
日本経済
嶌峰 義清