- Research Report
-
2026.10.05
Financial Well-being
金融リテラシー・金融経済教育
資産形成
人生100年時代
世帯年収が低い層のファイナンシャル・ウェルビーイングをどう高めるか
~生活保障資金、人生設計、専門家相談を一体で支える政策へ~
村上 隆晃
- 要旨
-
- 本レポートでは、ウェルビーイング学会ファイナンシャル・ウェルビーイング(FWB)分科会が2025年に実施した調査に基づいて、世帯年収300万円未満を「低位群」として、300万円以上600万円未満の中位群、600万円以上の高位群との比較を通じ、低位群のFWBに関する特徴や課題について分析している。
- 世帯年収300万円未満の低位群では、FWBの水準が相対的に低く、生活保障資金、老後への備え、人生設計、専門家への相談など、複数の面で課題がみられる。一方、同じ低位群でも、将来への見通しを持ち、生活への備えや外部の知見を活用している人ほどFWBが高い傾向がある。所得だけでなく「現在の安心」と「将来への見通し」が重要である。
- 低位群で「人生設計を立てている」とする人は約17%にとどまる。ただし、低位群の中でも人生設計ができている人ほどFWBが高く、「ほとんど設計ができている」人ではFWBが高い割合が約49%に達する。家計に余裕が乏しいほど長期的な見通しを持ちにくいことが背景にあると考えられる。
- 収入減少に備えた生活資金を準備できている低位群は26%にとどまり、43%は準備できていないと回答した。長期の資産形成を促す以前に、急な収入減少や支出に耐えられる少額の生活保障資金を形成し、日常生活と資産形成の間に緩衝材を設けることの促進が重要である。
- 低位群で老後資金を十分に準備できていると考える人は約14%にすぎず、約6割が不十分と認識している。また、金融機関やファイナンシャルプランナーなどから助言を受けた経験がある人も約17%と、高位群の約31%を大きく下回る。本来、複雑な家計課題を抱える人ほど助言を必要とするにもかかわらず、相談につながりにくい構造が示唆される。
- 低位群のFWB向上には、金融経済教育に加えて、少額の自動積立による生活保障資金形成、無料・低額の中立的相談、短期的で具体的な人生設計支援、公的年金・就労・住宅費・社会保障を一体で捉えた老後支援が必要である。個人に「もっと貯める・学ぶ」ことを求めるだけでなく、社会側が行動するための余力と仕組みを提供することが政策の鍵となる。
- 目次
1. はじめに
近年「経済的な安心感を持ち、現在から将来にかけて人生を楽しむための選択ができる状態」を表すファイナンシャル・ウェルビーイング(以下、FWB)について日本でも注目が高まっている。このFWBを考える際、所得水準は極めて重要な要素である。しかし、FWBは単に「所得が多いか」「金融資産を多く保有しているか」だけで決まるものではない。現在の生活を安定的に営むことができることに加え、予期せぬ出来事に対応できること、将来について一定の見通しを持てること、そして自らが望む人生を選択できることも重要である。
本レポートでは、ウェルビーイング学会FWB分科会(注1)が2025年に実施した調査(注2)に基づいて、世帯年収300万円未満を「低位群」として、300万円以上600万円未満の中位群、600万円以上の高位群との比較を通じ、その特徴を整理する。分析対象は、人生設計、金融機関やファイナンシャルプランナー等の専門家からのアドバイス、収入減少に備えた生活資金、老後資金の準備状況などの項目である。なお、低位群には年金受給世帯を含む60歳以上の占率が45%と、全体平均の34%を約11ポイント上回っており、高齢層のウエイトが高い点には留意が必要である。
2. 低位群ではFWBの水準が相対的に低い
そもそも低位群のFWBは、高位群などと比較して、どのような水準にあるのだろうか。
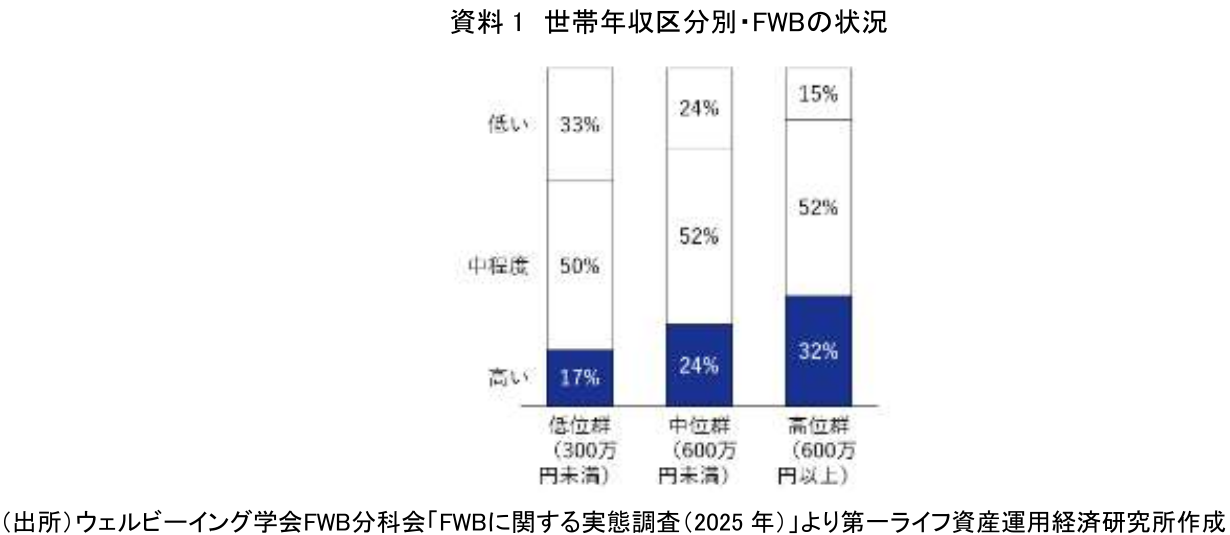
前述のFWB分科会調査では、FWBに関して「資産形成や資産活用など、足元および将来の計画」に関する現在および将来(5年後)の満足度を0~10点で聴取している。その満足度について、「現在7点以上かつ将来8点以上」を「高い」、「現在、将来ともに4点以下」を「低い」、それ以外を「中程度」とする「FWB度」を算出している。
資料1は、世帯年収区分別にFWB度の低・中・高の割合をみたものである。
低位群ではFWB度「高い」割合が17%であるのに対し、高位群では32%と2倍近い水準である。一方FWB度が「低い」割合は低位群で33%、高位群が15%と、低位群が2倍以上となっている。低位群では、FWBの水準は相対的に低いのが実態である。
それでは世帯年収が低位にある層のFWB向上はいかに図るべきか。本稿では低位群の特徴を見る中でFWB向上のヒントを探ることとする。
3. 低位群では将来への「見通し」が持ちにくい
低位群の第一の特徴は、人生設計を立てている人の割合が低いことである。世帯年収別に「人生設計を立てている」との回答を見ると、300万円未満の低位群では、「ほとんど設計ができている」が約2%、「ある程度設計ができている」が約15%であり、肯定的な回答は合計約17%にとどまる(資料2)。一方、600万円以上の高位群では、それぞれ約3%、約27%で、肯定回答は約30%となっている。反対に、低位群では「考えたことがない」が約22%、「なくてもよい」が約7%と、否定回答がほぼ3割に達している。
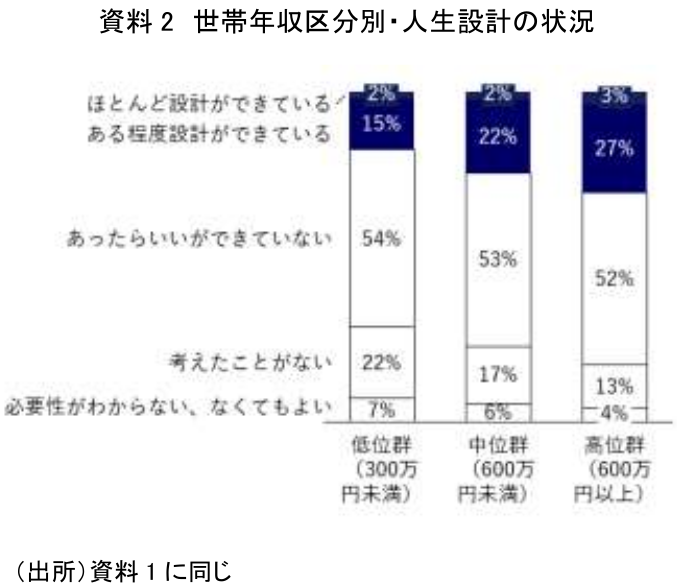
この結果は、低位群ほど人生設計の重要性を理解していない、と単純に解釈すべきではない。日常の家計に余裕がなく、直近の支出への対応を優先せざるを得ない状況では、その重要性を理解していたとしても10年、20年先を考えること自体が難しくなるためである。将来を考えても、それを実現するための資金的な手段がないと感じれば、人生設計を行うことの有効性を実感しにくい可能性もある。
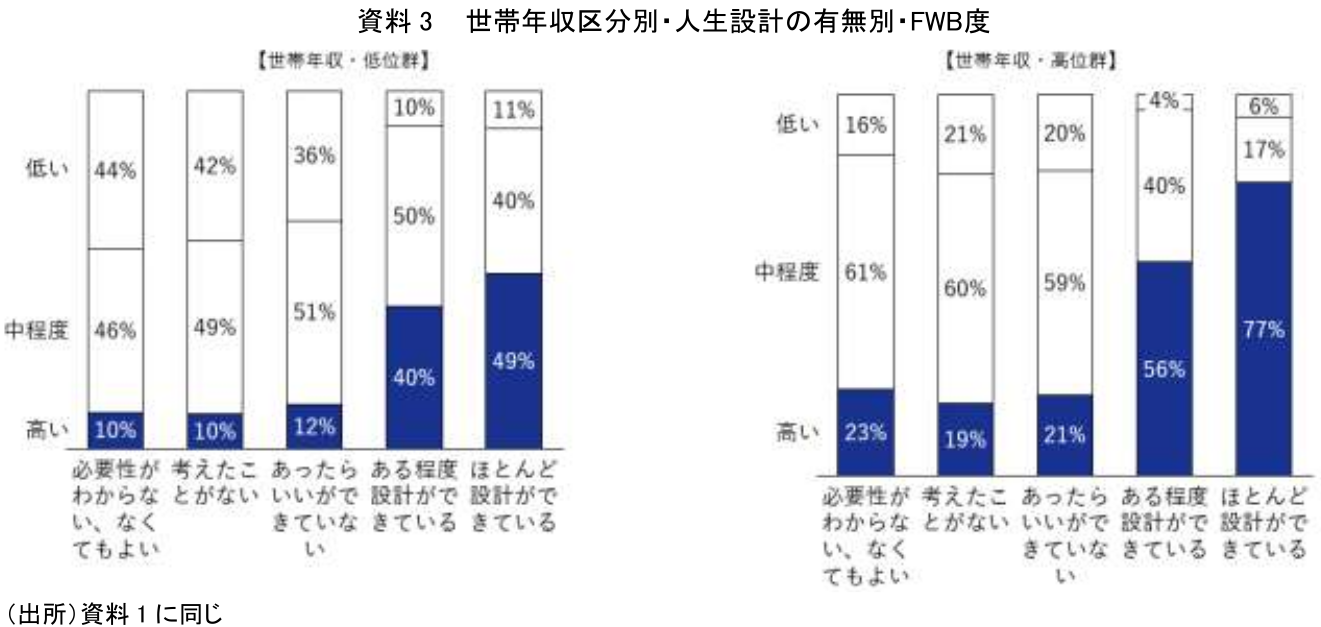
重要なのは、人生設計とFWBの間にも明瞭な関係がみられることである。世帯年収が低い層に限定してみても、「ほとんど設計ができている」人ではFWBが高い人の割合が約49%、「ある程度設計ができている」人では約40%である(資料3)。一方、「あったらいいができていない」では約12%、「考えたことがない」「必要性がわからない、なくてもよい」ではいずれも約10%となっている。
もちろん、これはクロス集計であり、人生設計を行うことによってFWBが高くなったと因果関係を断定することはできない。もともとFWBが高い人ほど人生設計を行う余裕がある可能性もある。しかし少なくとも、所得水準だけでFWBが決まっているわけではなく、将来の見通しを持てているかどうかが、同じ低位群の中でもFWBの違いと関連していることが示唆される。
4. 生活保障資金の不足が「現在の安心」を損なう
第二の特徴は、収入減少に備えた生活保障資金が不足していることである。
「一時的に収入が減少する場合に備えて、生活資金を準備できていると思う」という問いについて、低位群では「そう思う」が5%、「ある程度そう思う」が21%で、肯定回答は26%にとどまる(資料4)。一方、「そう思わない」は23%、「あまりそう思わない」は20%であり、否定回答は43%に達する。これに対し高位群では、肯定回答が45%、否定回答が26%である。
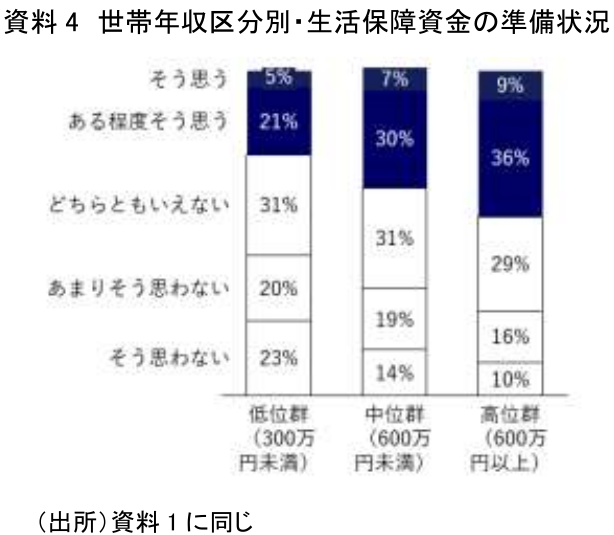
ここには、所得水準によるFWB格差を考えるうえで非常に重要な意味がある。老後資産形成のような長期的な課題以前に、低位群では「来月、収入が減少した場合に生活を維持できるか」という短期的な不安が大きいと考えられるからである。
さらに、生活保障資金の準備状況とFWBには強い関連がある。低位群の中でも、生活保障資金を準備できていると考える人ほどFWBが高く、準備できていないと考える人ほどFWBが低い傾向が確認できる(資料5)。
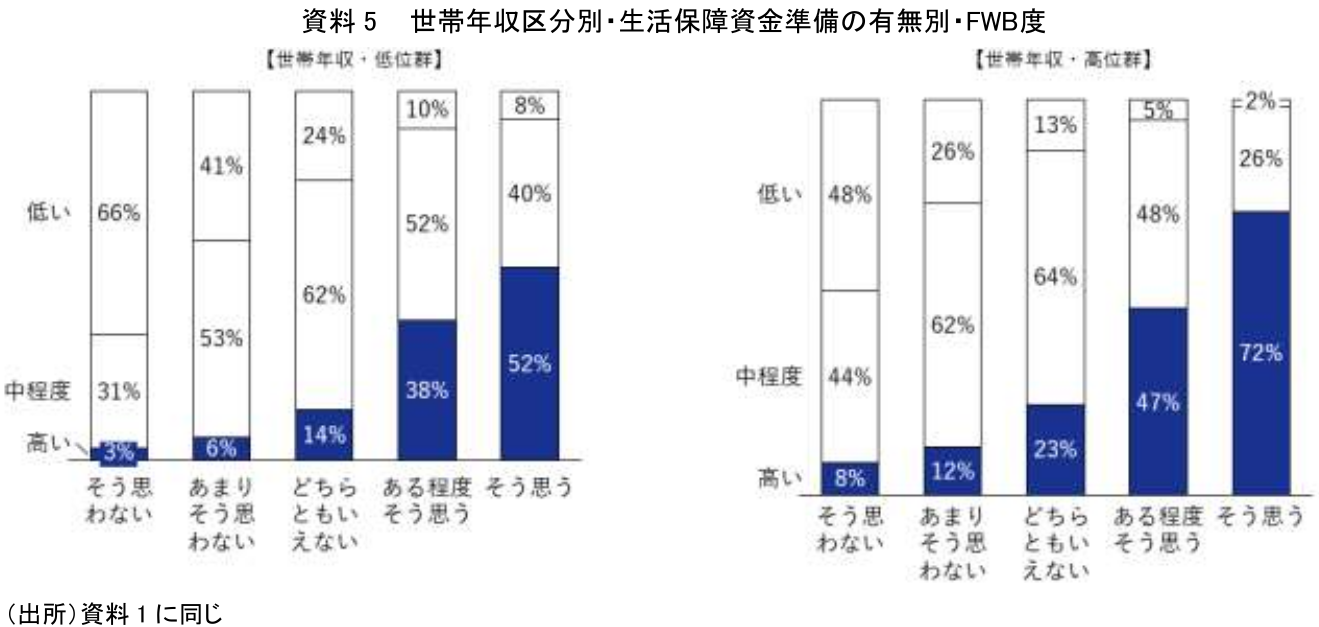
これは、低位群への資産形成政策を考える際に、「まず投資を始めてもらう」という発想だけでは十分でないことを示唆する。家計に余裕がなく、予期せぬ支出に対応する資金もない状態で長期投資を促せば、急な支出が発生した際に金融資産を取り崩さざるを得ない。まず必要なのは、日常生活と資産形成の間に緩衝材となる資金を持つことである。
したがって、低位群のFWB政策においては、長期の資産形成に先立って、少額であっても生活保障資金を形成できる環境を整えることを第一段階に置くことが重要である。
5. 老後への備えの不足は「将来不安」を固定化する
第三に、低位群では老後資金についても厳しい認識がみられる。
「あなたの老後資金の準備状況は十分だと思う」という問いに対し、低位群では「そう思う」が約3%、「ある程度そう思う」が約11%で、肯定回答は約14%にすぎない(資料6)。一方、「そう思わない」が約35%、「あまりそう思わない」が約23%で、約6割が老後資金の準備を十分ではないと認識している。高位群では肯定回答が約26%であり、低位群との差がみられる。
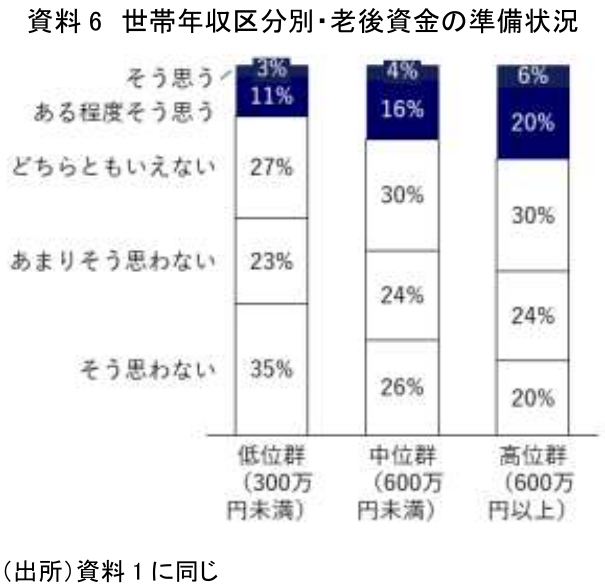
この結果から注目すべきなのは、老後問題を単に数十年先の問題として位置付けるべきではないという点である。「老後に生活できるだろうか」という不安は現在の心理的な安心感にも関わる。将来への不確実性が大きければ、現在の消費や働き方、家族に関する選択にも影響する可能性がある。
また、老後資金の準備が十分だと認識している人ほどFWBが高く、不十分だと考えている人ほどFWBが低い傾向も確認できる(資料7)。
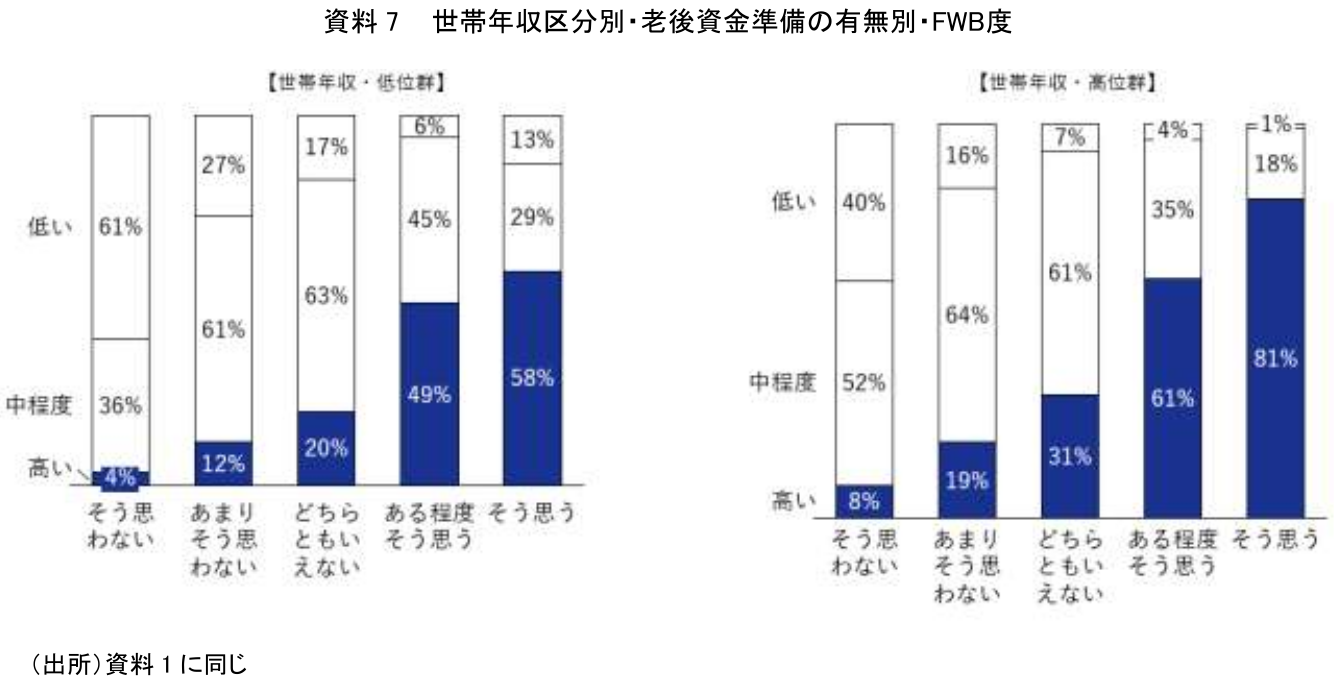
もっとも、低位群に対して「老後のためにもっと貯蓄すべきだ」と伝えるだけでは問題は解決しない。生活保障資金すら十分に形成できない家計に、さらに長期資産形成を求めれば、むしろ「必要額に到底届かない」という感覚を強め、将来不安を増幅させる可能性がある。
老後への備えは、金融資産だけでなく、公的年金、就労継続、住居費、社会保障なども含めた生活全体の見通しとして示す必要がある。低位群に必要なのは、「何千万円用意すべきか」という目標の提示だけではなく、自分が将来どの程度の収入を得られ、どの程度の生活費が必要で、何を準備すれば不足を補えるのかを具体的に理解できることである。
6. 必要性の高い人ほど専門的な助言に触れる機会が少ない可能性
第四の課題は、専門家への相談である。
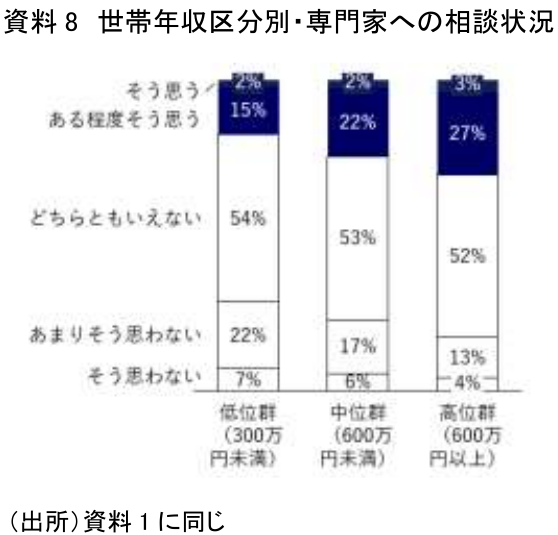
「金融機関やファイナンシャルプランナー等からお金に関するアドバイスを受けたことがある」という質問に対する回答についてみると、低位群では「そう思う」が約2%、「ある程度そう思う」が約15%と、肯定回答は約17%である。一方、高位群では約31%となっており、所得の高い層ほど専門的な助言に接している(資料8)。
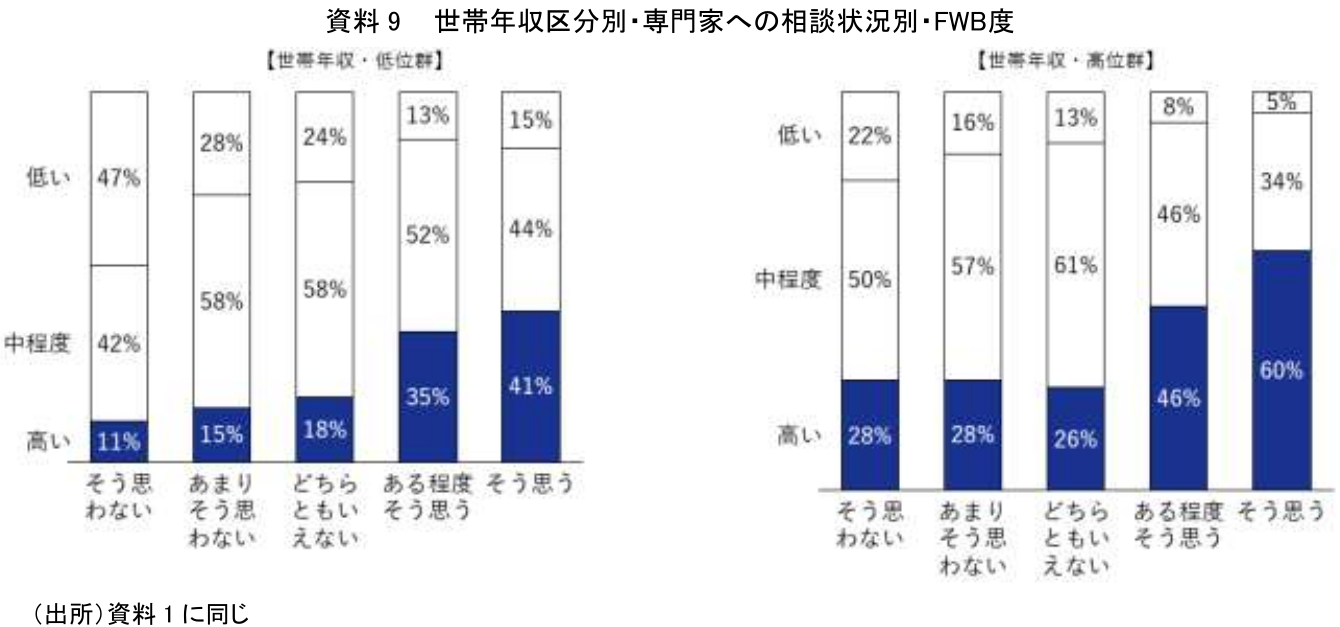
さらに、低位群の中でも、専門家からアドバイスを受けた経験がある人ほどFWBが高い傾向がある。アドバイスを受けたことがあるとの回答が強い層ではFWBが高い割合が約41%、ある程度そう思う層では約35%であるのに対し、否定的な回答をした層では15%前後あるいはそれ以下となる(資料9)。
ここからは、いわゆる「アドバイス・ギャップ」(注3)の存在が示唆される。家計の余裕が乏しく、社会保障や税制、年金、債務、保険などを含めた複合的な判断を必要とする人ほど、本来は助言を必要としている。しかし、有料相談への費用負担や、「相談するほど資産を持っていない」といった認識などによって、専門家との接点を持ちにくい可能性がある。
したがって、相談サービスは金融商品を購入できる人だけのものではなく、生活を立て直し、利用可能な制度を知り、将来への道筋を整理するための社会的なインフラとして位置付ける必要がある。
7. おわりに~「教える政策」から「行動できる政策」へ
今回の分析が示唆する最も重要な点は、低位群を「お金が足りない人」とだけ捉えないことである。
低位群では、生活保障資金、老後への備え、人生設計、専門家への相談といった複数の側面で課題がみられる。一方で、同じ低位群であっても、生活の備えを持ち、将来を設計し、外部の知見を活用している人ほどFWBが高い傾向も確認できる。
これらの分析から浮かび上がるのは、低位群のFWBをめぐる問題を、単に「金融知識が不足している」「計画性が足りない」と個人の能力や意識の問題として捉えることには限界があるという点である。むしろ、現在の生活を守るための資金的余力の乏しさ、将来を具体的に構想することの難しさ、専門的な助言へのアクセスの乏しさが相互に関連し、FWBを押し下げている可能性がある。
以上を踏まえると、低位群のFWBを向上させるためには、金融経済教育だけに重点を置くのではなく、実際に金融行動を取ることができる環境をつくる視点が重要となる。
第一に、生活保障資金の形成を政策上の優先課題とすることである。現在政府で検討されている給付付き税額控除のように所得の向上・安定を図る支援と、給与などの収入から無理のない少額を自動的に積み立てる仕組みや、一定額まで企業が積立を支援する仕組みなど、「意思の強さ」に依存せず得られた所得を生活の安心や将来の備えにつなげる支援の双方を組み合わせることが考えられる。後者については、積立を勧める前に家計収支を確認し、余力がない場合には給付の利用、収入の確保、債務や固定費への対応を優先する、といった優先順位を付けることが考えられる。また、目標も当初から数か月分の生活費を求めるのではなく、まず数万円、次に1か月分という段階的な設計が望ましい。これらの支援は相互に補完的な機能を持つこととなる。
第二に、低位群が無料または低額で利用できる中立的な金融相談を拡充することである。相談内容も投資商品に限定せず、家計収支、公的給付、社会保険、税、年金、債務、保険などを横断的に扱う必要がある。金融経済教育推進機構(J-FLEC)が率先して取り組んでいるところであるが、自治体や勤務先など、日常生活の中で接点を持ちやすい場所から相談につなぐことも有効であろう。金融業界もJ-FLECと協業して取り組むことで社会課題の解決につながるだけでなく、低位群の金融リテラシー向上、本人に適した金融上の意思決定を通じてロイヤルティが高まるなど本業の持続的な付加価値向上にも結びつくと考えられる。
第三に、「ライフプラン」支援のあり方を変えることである。低位群に30年後までの詳細な人生計画を求めるより、「これから1年間で何を整えるか」「収入が減った場合は何を利用できるか」「老後の年金はいくら程度になるか」といった短期的かつ具体的な見通しから始める方が現実的である。人生設計を大きな夢や目標の設定ではなく、「次に何をすればよいかを見える化すること」と位置付け直すことが求められる。
第四に、老後政策については、公的年金と私的な資産形成を切り離さないことが重要である。低所得者ほど金融資産だけで老後生活を支えることは困難であるため、公的年金の見込み、継続就労、住宅費や社会保障を含めた全体像を示し、そのうえで無理のない範囲の積立を提案する必要がある。
なお、本レポートでの分析はクロス集計に基づくものであり、生活保障資金や専門家相談、人生設計がFWBを直接高めているという因果関係まで示すものではない。年齢、世帯構成、就業状況、金融資産、負債、住宅保有などの要因が双方に影響している可能性がある。今後はこうした属性を統制した分析を行うことで、どの支援が特にFWB向上につながりやすいのかを検証することが課題である。
それでも、分析から得られる政策上のメッセージは明確である。低位群のFWB向上を目指す政策は、「もっと貯めるべき」「もっと学ぶべき」と個人に行動を求めるだけではなく、行動するための余力と仕組みを社会の側が提供する方向へ転換する必要がある。
また、低位群を一律の支援対象として扱わず、現役世帯には収入確保や就労との両立支援、高齢世帯には年金・給付・保有資産を含む生活設計など、属性に応じて支援の重点は異なると考えられる。
所得の多寡にかかわらず、現在の生活に安心を持ち、将来を見通し、自分の意思で人生を選択できる状態を実現することこそ、FWB政策の中心的な目標といえる。
【注釈】
-
ウェルビーイング学会は、ウェルビーイングに関する研究結果の公開や学術集会の開催などを通じて、分野横断的なウェルビーイング研究の進化と交流を推進するため2021年に設立された学会。FWB分科会は、2024年にウェルビーイング学会の傘下に設立された組織でFWBの概念や定義を明確化し、その効用を社会へ広め多くの人に実践いただくための提言を発信している。
-
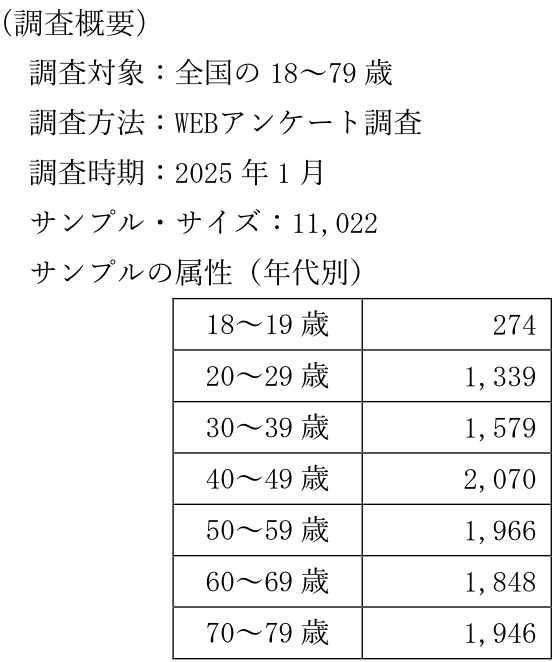
FWB分科会が実施した「FWBに関する実態調査(2025年)」の調査概要については以下の通り。
- アドバイス・ギャップについては、英国で2012年末から実施されたRDR(Retail Distribution Review)が、その問題を政策課題として広く認識させる契機となった。RDRは、個人向け投資商品の販売・助言の質を高めるための制度改革であり、その一環として助言に対する報酬の透明化が図られた。一方で、これにより小口顧客に対する助言サービスの採算性が低下し、こうした顧客が有料の金融助言を受けにくくなる「アドバイス・ギャップ」が生じた。結果、「アドバイス・ギャップ」は、金融上の新たな政策課題として広く各国に認識されるようになった。詳細については村上(2026b)を参照。
【参考文献】
-
ウェルビーイング学会ファイナンシャル・ウェルビーイング分科会(2025)「よくわかるウェルビーイング&ファイナンシャル・ウェルビーイングQ&A~快適な「お金」との関係を実現するために~」
-
小林菜(2026)「低所得世帯に暮らすこどもの金融リテラシー支援の重要性~英国 Money and Pensions Service(MaPS)の調査から得られる日本への示唆~」
-
村上隆晃(2026a)「世界幸福度調査に見るファイナンシャル・ウェルビーイングの重要性~2026年世界幸福度ランキングが公表~」
-
村上隆晃(2026b)「英国年金自由化の光と影~英国のデキュムレーション政策から日本が学ぶこと~」
村上 隆晃
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 村上 隆晃
むらかみ たかあき
-
資産運用調査部 フェロー
専⾨分野: Financial Well-being、資産形成・運用、金融経済教育
執筆者の最近のレポート
-
家計には満足、でも幸せではない? ~G7比較で読み解く日本のファイナンシャル・ウェルビーイングとウェルビーイング実感ギャップ~
Financial Well-being
村上 隆晃
-
ファイナンシャル・ウェルビーイング志向の資産運用の可能性 ~2026年第1四半期GDW調査から~
Financial Well-being
村上 隆晃
-
英国年金自由化の光と影 ~英国のデキュムレーション政策から日本が学ぶこと~
デキュムレーション
村上 隆晃
-
使われない老後資産が映す日本の不安 ~日本に求められる「デキュムレーション」の設計図~
デキュムレーション
村上 隆晃
-
ここが知りたい『資産形成の次の焦点~デキュムレーションの重要性』
デキュムレーション
村上 隆晃