- My Opinion
-
2026.09.18
不動産・REIT
日本経済
住宅
資産形成・資産運用
金利が上がっても不動産価格は下がらないのか?
~需要制約と供給制約が交錯する不動産市場~
河谷 善夫
- 目次
1.はじめに~金利上昇でも上がり続ける不動産価格
不動産の価格上昇が続いている。2026年の地価公示でも、全国・全用途の平均変動率は前年比2.8%となり、前年の2.7%を上回った。2000年以降で最も高い伸びである。
一方、金利は日銀による2024年3月のマイナス金利政策の解除以降、長く続いた超低金利局面から脱し、上昇局面に入っている。他の条件が一定であれば、金利上昇は住宅購入能力や不動産投資の採算性を低下させ、不動産価格の下押し要因となる。しかし、足元では建築費や土地取得費の上昇が新築住宅や開発物件の価格を下支えしており、需要が弱含んでも価格が直ちには下がりにくい状況が生じている。本稿では、住宅、不動産投資市場、J-REITの動きを手掛かりに、金利上昇局面で市場調整がどのような経路で現れるのかを考える。なお、資料1では、1987年から2026年までの公示地価と10年国債利回りの年平均値を、一つのグラフに示した。
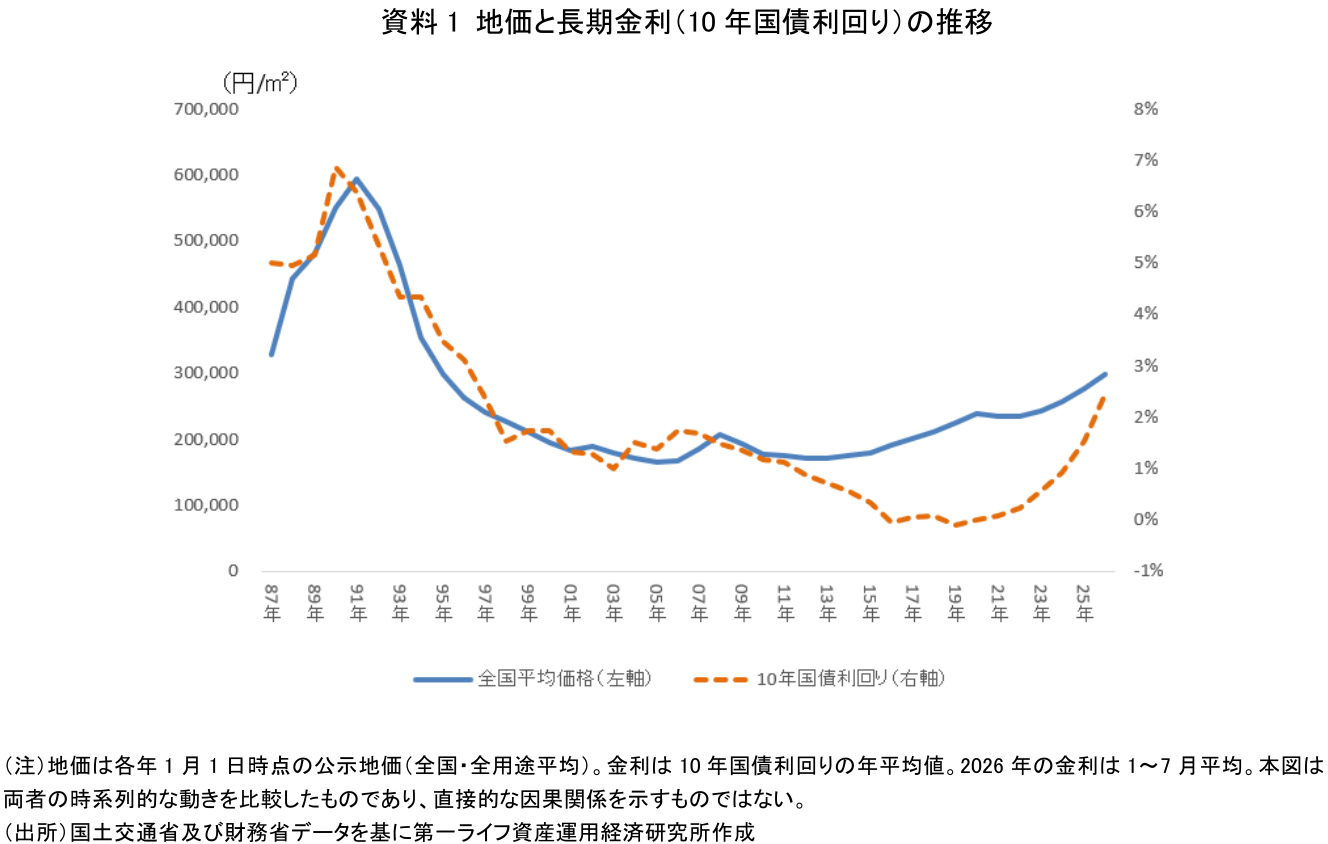
資料1をみると、金利と地価の動きは時期によって一様ではない。1990年前後には、金利上昇と地価の下落への転換が近い時期に生じた一方、足元では金利上昇下でも地価上昇が続いている。金利上昇は地価の下押し要因となるが、実際の地価は需給、賃料、建築費、所得、投資資金など複数の要因によって決まるため、金利の動きだけから地価の方向を判断することはできない。以下では、金利上昇の影響が取引量、在庫、資金調達などにどのように表れているかをみていく。
2.価格に先行して現れる成約件数の減少と在庫の増加
資料2は、首都圏の中古マンションの需給・価格動向を示したグラフである。
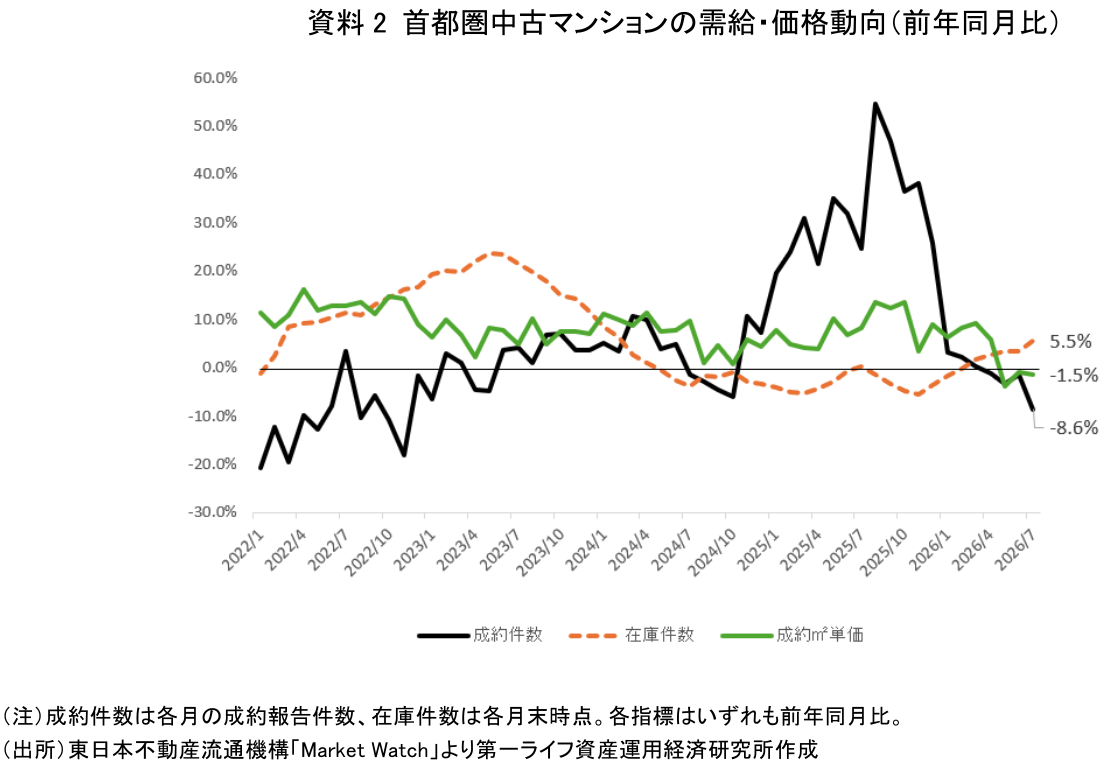
2026年7月には、成約件数が前年同月比8.6%減少する一方、在庫件数は同5.5%増加し、成約㎡単価も同1.5%下落した(注1)。2026年春以降、成約件数が前年水準を下回り、在庫件数が前年水準を上回る月がみられるようになり、成約㎡単価にも弱さが表れ始めている。
金利上昇の影響は、直ちに価格の下落として現れるとは限らない。住宅ローン金利が上昇すると、所得と毎月の返済額が同じであれば、借り入れられる金額が減少し、買い手が提示できる価格は低下する。一方、売り手は、取得価格や住宅ローン残高、住み替えに必要な資金などを意識するため、直ちに売出し価格を引き下げるとは限らない。その結果、売り手と買い手の希望価格の隔たりが広がり、まず成約件数が減少し、売れ残った物件が在庫として積み上がる。その状態が長期化して初めて、価格の引き下げが広がる可能性がある。
ただし、成約㎡単価は、その月に売れた物件の平均値であり、都心物件や築浅物件の割合などによっても変動する。このため、成約㎡単価の下落だけで個々の物件の資産価値が一律に下がったと判断することはできない。それでも、成約件数の減少、在庫の増加、成約㎡単価の弱含みが同時にみられることは、市場の需給が以前より緩みつつある可能性を示している。
新築マンションでは、こうした調整が異なる形で現れやすい。建築費や土地取得費が上昇する中、事業者は価格を引き下げる代わりに、供給戸数の削減、住戸の小型化、販売時期の延期、好立地物件への絞り込みなどで採算を確保しようとする。このため、平均販売価格が高止まりしていても、市場が金利上昇の影響を受けていないとは限らない。住宅市場の変調を捉えるには、価格だけでなく、成約件数、在庫件数、供給戸数などを併せてみる必要がある。
3.実物不動産価格とJ-REIT価格の乖離は何を示すのか
ここまで住宅の売買市場についてみてきたが、金利上昇の影響は、賃料収入を基礎に価格が形成される不動産投資市場にも及ぶ。ただし、不動産投資市場をめぐっては、空室率や賃料に表れる実物不動産の収益環境と、J-REITの投資口価格に表れる金融市場の評価が、必ずしも同じ方向に動いていない。
都心オフィスの賃貸市況は、現在のところ堅調である。東京ビジネス地区の平均空室率は2026年8月時点で1.9%まで低下し、平均募集賃料は前年同月比12.5%上昇している(注2)。したがって、少なくとも賃料と空室率だけをみれば、直ちにオフィス市況が悪化する状況にはない。
賃料収入を生む収益不動産の価値は、一般に、将来得られる純収益を現在価値に割り引くことによって評価される。空室率の低下や賃料上昇は純収益を押し上げ、不動産価値の上昇要因となる。一方、金利上昇は借入金の調達・借り換えコストを増加させるとともに、投資家が不動産に求める利回りを押し上げ、不動産価値の下落要因となる。現在の不動産投資市場では、賃貸収益の改善と金利上昇による価格下押し圧力がせめぎ合っていると考えられる。
また、建築費の上昇は新規供給を抑制する一方、管理費や修繕費の上昇は既存物件の収益を圧迫する。こうした環境では、賃料引き上げが可能な都心立地・築浅・高機能物件と、十分な賃料引き上げが難しい郊外立地・築古・中小規模物件との間で、収益力の格差が拡大する可能性がある。不動産市場全体が一様に動くのではなく、物件の選別が進む局面とみるべきだろう。このように、少なくとも都心オフィスの賃貸市況には、収益を下支えする要因がみられる。しかし、その堅調さが金融市場の評価にそのまま反映されているわけではない。J-REITの平均NAV倍率(注3)は足元で再び低下し、2026年8月末時点で0.82倍と、1倍を下回っている(資料3)。
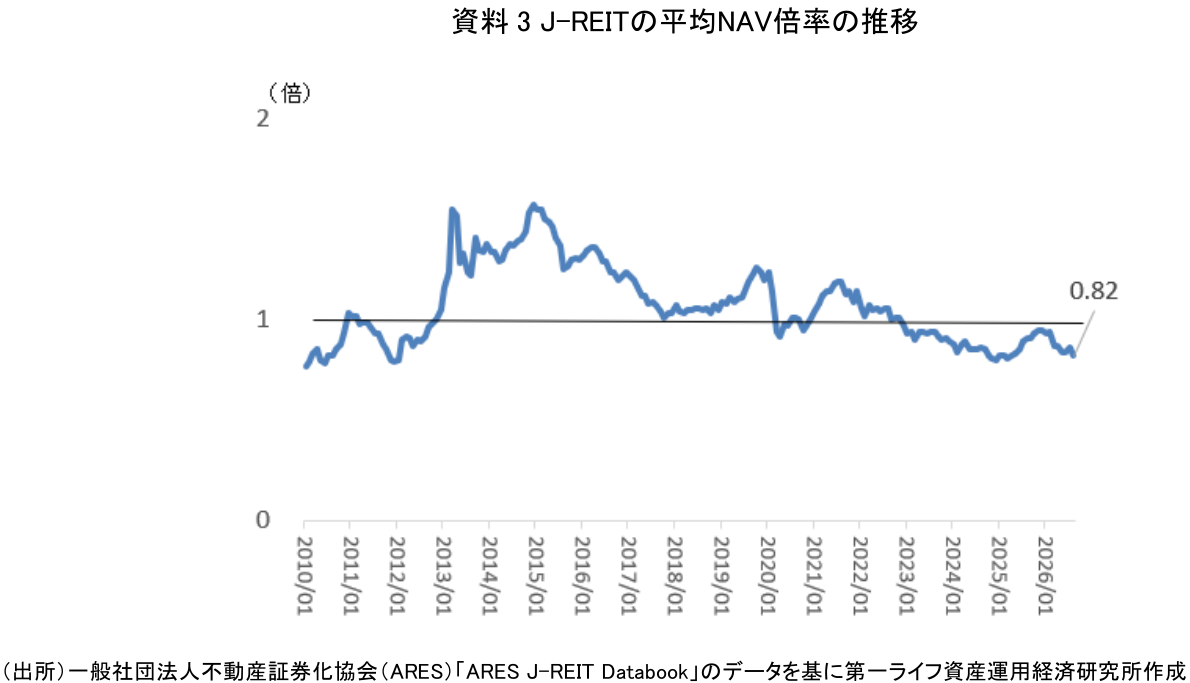
これは、平均的にみて、J-REITの投資口価格が1口当たりNAVを18%下回る水準にあることを示す。J-REITの投資口価格は日々市場で取引され、金利見通しや投資家心理の変化を速やかに反映する。これに対し、実物不動産の取引価格や鑑定評価額は、実際の取引や定期的な評価を通じて、比較的緩やかに変化する。この時間差を踏まえると、J-REITのNAV倍率の低下は、金利上昇や借り換えコストの増加、将来の不動産収益への警戒が、実物不動産の評価に先行して金融市場に織り込まれている可能性を示唆する。
もっとも、NAV倍率の低下には、市場流動性、保有物件の用途、財務レバレッジ、成長期待、投資口市場の需給なども影響する。また、公示地価とJ-REITの保有物件では対象も異なる。このため、NAV倍率が1倍を下回っていることだけから、今後の実物不動産価格の下落を予測することはできない。ただし、実物市場が堅調な間にも、金融市場では異なる評価が形成され得るという点は、金利上昇局面における重要な観察材料となる。
4.バブル崩壊時の不動産価格暴落は再来するのか
1980年代後半には、地価上昇を前提として不動産向け融資が拡大し、地価上昇による担保価値の増加が、さらなる融資と土地取得を促す循環が形成された。その後、金融引き締めや不動産業向け融資の総量規制などを契機としてこの循環が逆回転し、地価下落、担保価値の低下、不良債権の増加、貸出抑制が相互に作用して、調整が深刻化した。
現在は、金融機関の自己資本規制や不動産融資のリスク管理が強化され、資金調達手段も多様化しているため、同じ連鎖がそのまま再現する可能性は、当時に比べれば低いと考えられる。一方、住宅ローン金利の上昇による購入可能額の縮小、J-REITの投資口価格低迷による増資の困難化、私募ファンド等の借り換え条件の悪化など、複数の経路から取引の減少や資産売却が広がる可能性がある。したがって、バブル期と同じ形の全面的な不動産価格暴落を基本シナリオとする必要はないが、資金調達条件の違いによる選別的・段階的な市場調整には注意が必要である。
5.今後の不動産市場をどうみるか
金利が上がっても、不動産価格が直ちに下落するとは限らない。しかし、それは市場が金利上昇の影響を受けていないことを意味しない。調整はまず、成約件数、在庫、供給戸数、資金調達条件といった価格以外の指標に現れ、次いで物件や地域による価格・収益力の格差として顕在化する可能性がある。今後問うべきは、「不動産価格が下がるか」という一律の予測ではなく、「どの市場に、どの経路で、どの程度の調整が生じるか」である。当研究所としても、住宅、オフィス、J-REIT等を横断しながら、金利正常化が不動産市場に及ぼす影響を継続的に検証していきたい。
【注釈】
-
なお、2025年1月以降の成約件数には、成約登録適正化のためのシステム改修が影響している可能性がある。
-
三鬼商事オフィスマーケット「最新のオフィスビル市況」より
-
NAV倍率は、J-REITの投資口価格が1口当たりNAVに対して何倍の水準にあるかを示す指標である(NAV倍率=投資口価格÷1口当たりNAV)。NAV(Net Asset Value)は、保有不動産の時価評価等を反映した純資産価値である。NAV倍率が1倍を下回る場合、投資口価格が1口当たりNAVを下回っていることを示す。
河谷 善夫
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 河谷 善夫
かわたに よしお
-
政策調査部 シニア研究員
専⾨分野: コーポレート・ガバナンス、金融資本市場