- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は4.0%で据え置くだろう
-
10月米雇用統計は、雇用者数が堅調に増加、失業率が低下、平均時給が上昇加速という姿であった。このうち、雇用者数の強さと失業率の低下は景気に対する安心感を与えた一方、平均時給の上昇はインフレ圧力を意識させた。金融政策の見通しが揺れ動く現状において、資産価格に対してネガティブなデータも内包していた。雇用統計発表後、株価が反発したことと相まって、12月FOMCにおける利上げ確率は68%程度から78%程度まで上昇した。
-
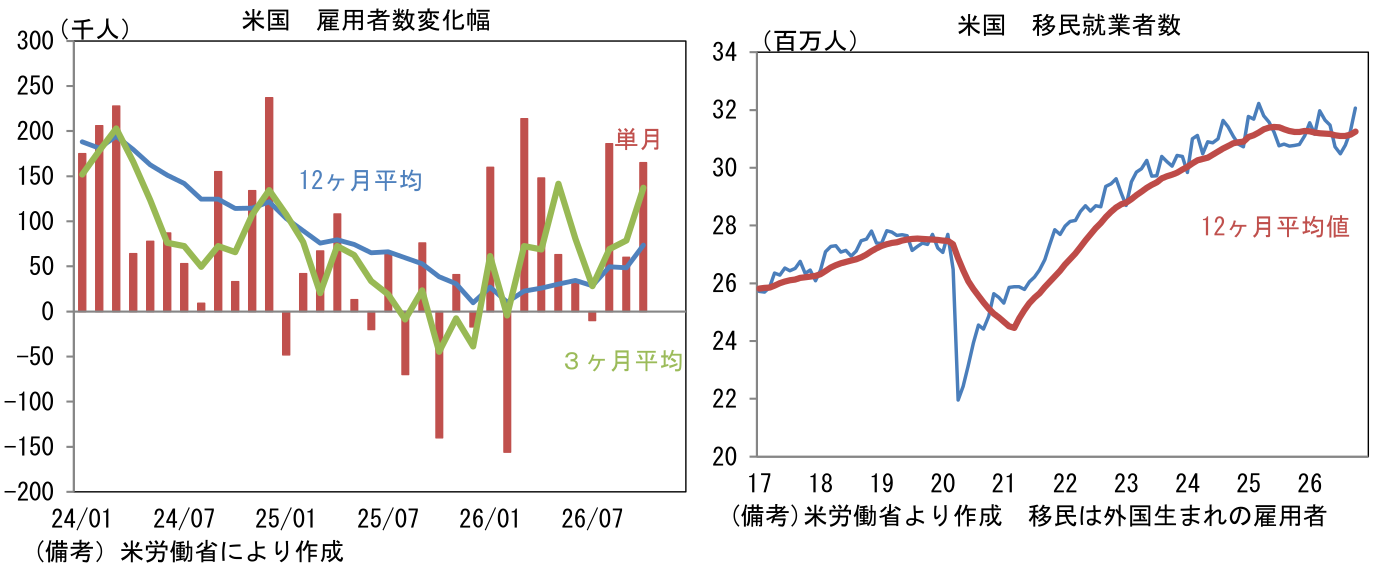
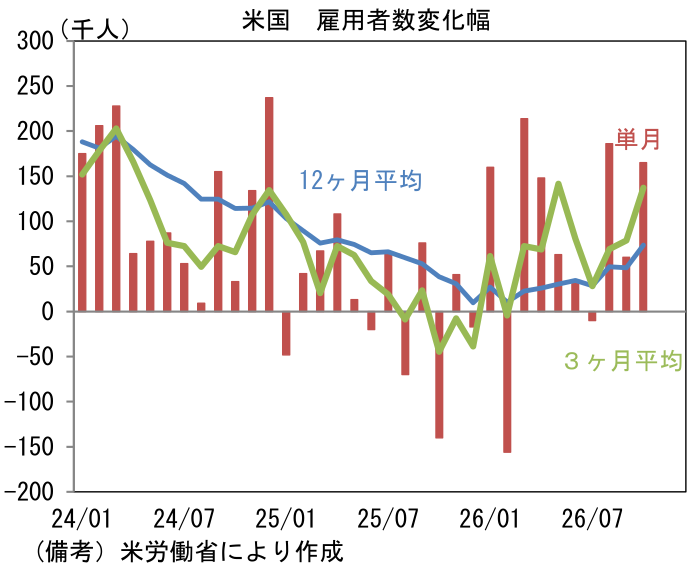
数値を整理すると、雇用者数は前月比+16.5万人と市場予想(+6.5万人)を上回り、同時に過去2ヶ月分の数値も合計8.4万人上方修正された。雇用者数の増加幅の3ヶ月平均値は+13.7万人へと加速し、6ヶ月平均では+8.3万人となった。12ヶ月平均値では+7.4万人となり、2025年5月以来の水準に到達。雇用者数の基調は明確に上向いている。民間部門の雇用者数は10月単月が+15.9万人、3ヶ月平均が+12.6万人、12ヶ月平均が+7.9万人であった。
-
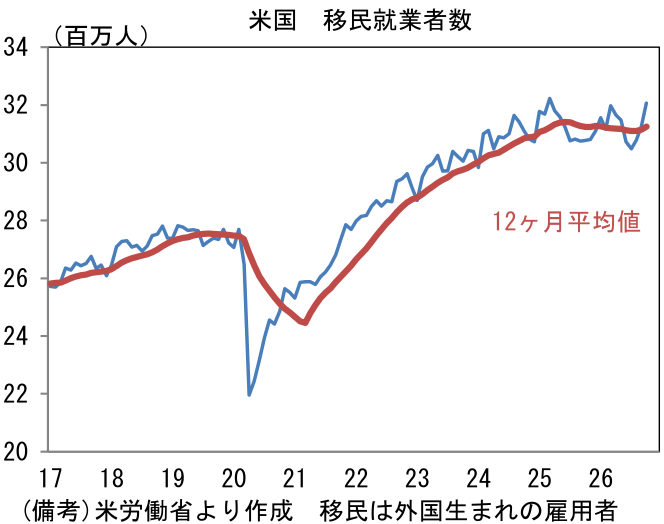
業種別にみると、レジャー・ホスピタリティが前月比▲1.3万人、建設が同▲0.3万人と減少した一方、専門職が同+7.0万人、教育・ヘルスケアが同+5.3万人と増加が続いた。その他では製造業が同+1.9万人、金融が同+0.7万人、政府部門が同+0.6万人となった。情報は同▲0.1万人と小幅ながら3ヶ月連続の減少であった。なお、トランプ政権以降、減少傾向にあった移民就業者数が回復傾向にある。
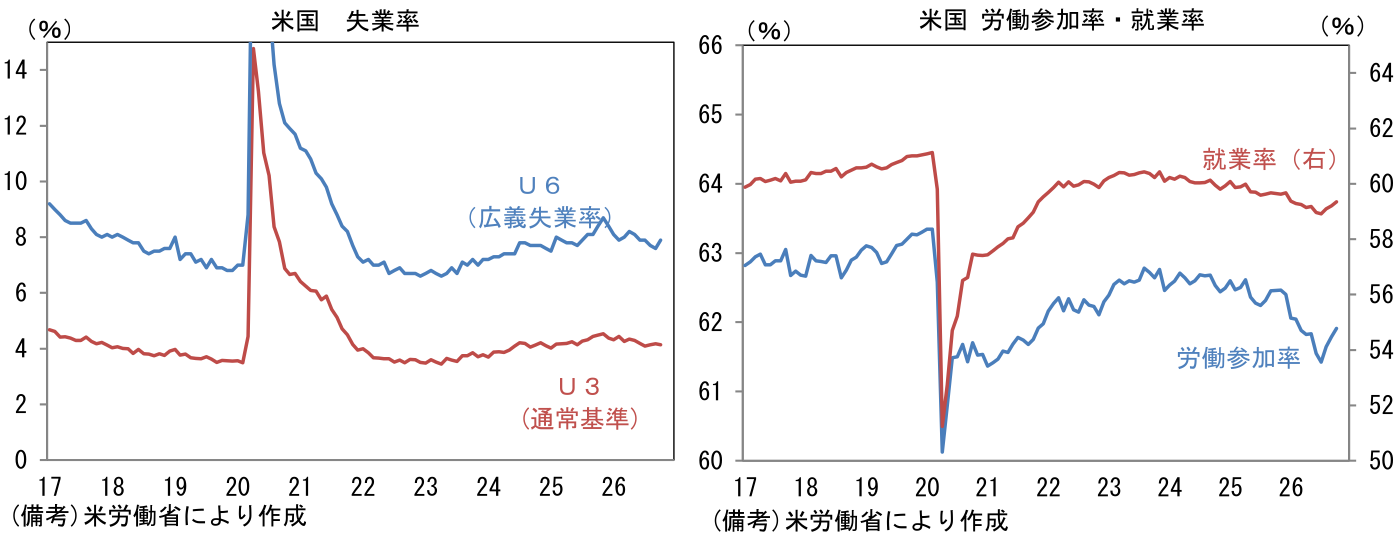
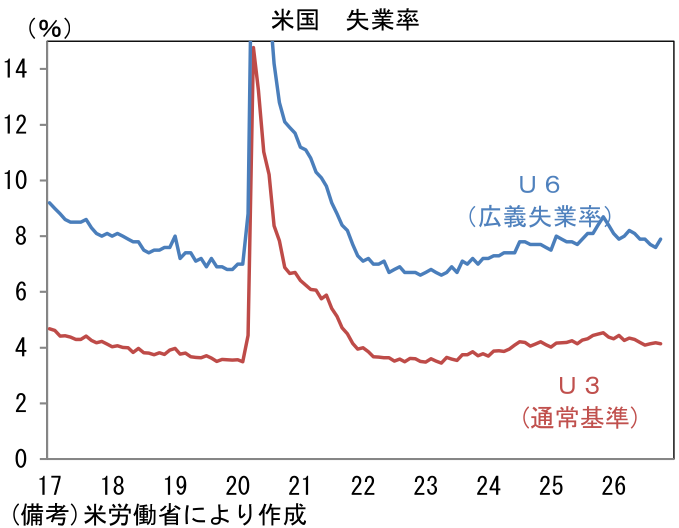
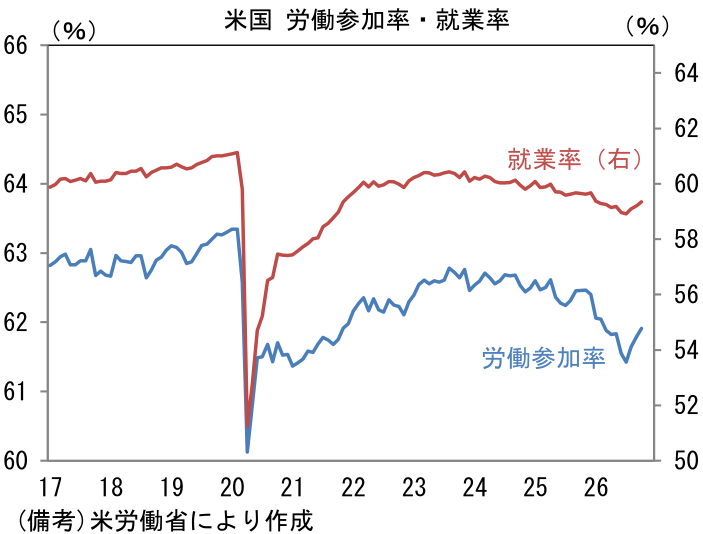
- 失業率は4.1%で前月から0.1%pt低下した。この間、労働参加率が61.8%から61.9%へ上昇したにもかかわらず、失業者数が減少したことは、企業の雇用吸収力の強さを窺せる。労働力人口は前月から42.1万人増加した。もっとも、U6失業率は7.9%へと0.3%pt上昇しており、この尺度からみた雇用の質は悪化している。U6失業率とは、通常の失業者に加えてフルタイム職が見つからず、やむなくパートタイム勤務に従事している人などを失業者とみなして算出する、より広義の失業率である。10月は経済的理由でパートタイム勤務を余儀なくされた人は前月比33.9万人増加した。このようにまだら模様ではあるが、全体として労働市場は改善方向にある。
- 最後に、平均時給に目を向けると前月比+0.4%、前年比+3.1%であった。瞬間風速を示す3ヶ月前比年率は+3.9%、その直近3ヶ月平均も+3.2%へと加速し、労働市場から生じるインフレ圧力が強まりつつあることを示唆した。賃金の伸びが個人消費の下支えになるという点では朗報である一方、インフレ懸念の観点からは望ましくなく、悩ましい数値である。この間、平均労働時間は34.4時間で前月比不変であった。名目総賃金(就業者数×時給×労働時間)は前月比+0.5%、前年比では+4.5%と加速した。
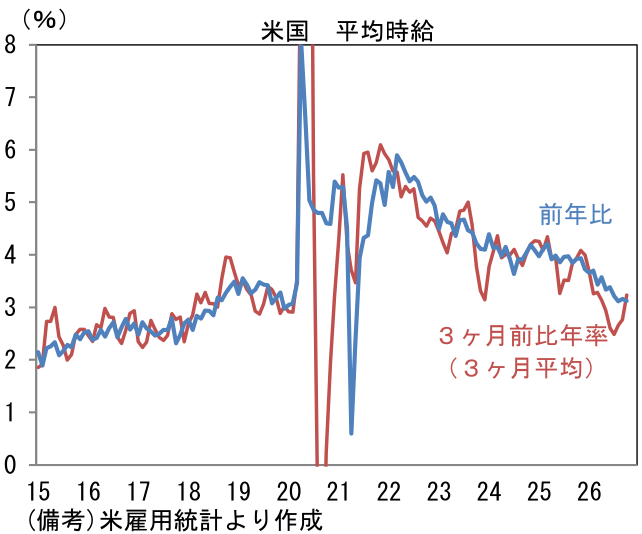
- 年央以降、Fedは「雇用」と「物価」の2大責務のうち、政策判断にあたっては物価に軸足を置き、9月には利上げに踏み切った。10月雇用統計を単体で評価すれば、平均時給の上昇加速と雇用者数の増加がともに利上げを促す数値であり、12月の追加利上げを正当化するものであった。一方で、中間選挙後にイラン情勢が好転するとの期待などから、原油価格は低下している。これはインフレ対策に苦慮するFedにとって朗報である。また、AI関連投資が鈍化するとの見通しなどから株価が下落したことで、金融環境が引き締まる方向にあり、これもFedが利上げを見送る理由になる。筆者は、原油価格が安定化すれば、12月の利上げが見送られるとの予想を維持する。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般