- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は4.0%で据え置くだろう
-
<総裁会見前に執筆>
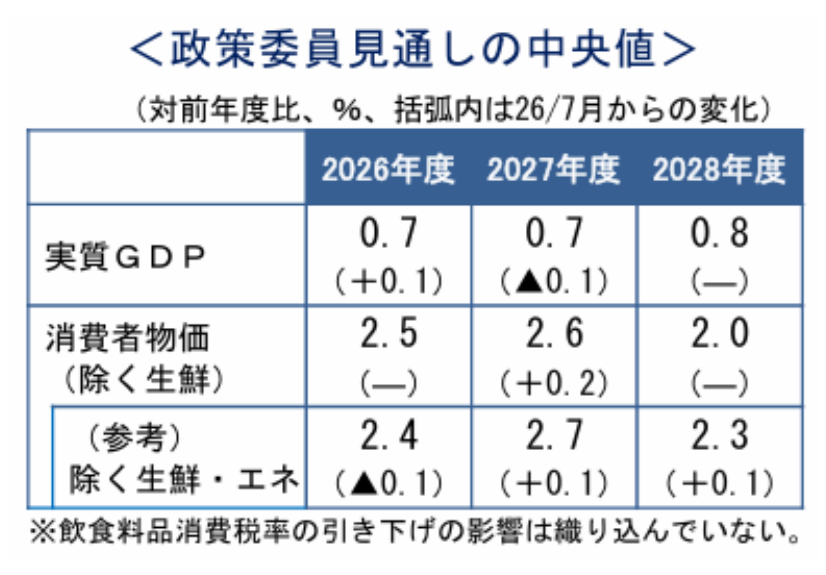
- 日銀は大方の予想通り政策金利を1.25%で据え置いた。また基調的な物価上昇率が2%に到達したとの認識を示した。展望レポートで示された成長率と物価見通しは下表のとおり、実質GDP成長率に大きな変化がないなか、消費者物価(除く生鮮食品)は2026年度が+2.5%(前回から不変)となった後、2027年度が+2.6%へと0.2%pt上方修正され、2028年度は+2.0%(前回から不変)となった。なお、日銀は飲食品の消費税引き下げによって、2027年度の消費者物価(除く生鮮食品)は前年比1.3%pt下押しされるとの試算を示したが、今回の見通しには織り込んでいない。
-
・なお、ETFの売却加速はほとんど予想されておらず驚きであったが、この1年間の株式市場の売買代金増加などを踏まえれば、日銀による売却の影響は依然として小さい。
-
・注目されていた政策金利据え置きに対する反対票は、高田委員の1票のみであった。筆者は、予てから「基調的な物価上昇率が2%に達している」という認識を示してきた田村委員が金利据え置きに反対票を投じる可能性があるとみていたが、連続利上げの必要性は乏しいとの判断であった模様である。
-
・今回、筆者が注目したのは「経済・物価のリスク要因」を記述する箇所に、物価上昇率を下落方向に動かし得る要因が加わったことである。これまでは現在進行中の利上げを正当化する意味もあってか、物価を押し上げる要因が中心であったが、今回は下記の記述が加わった。
「世界的にインフレ圧力が高まるなか、夏場以降、米欧を含む多くの中央銀行は利上げ方向に政策を転換しており、こうしたグローバルな金融環境の変化が、国際金融市場等を通じてわが国の経済・物価に及ぼす影響には留意が必要である」
日銀が利上げを開始した2024年と翌2025年において、欧米中銀の政策は緩和方向であった。例えばFedは累積6回、1.75%ptの利下げを講じ、FF金利を5.5%から3.75%まで引き下げた。それに対して2026年後半以降、主要中銀は同時に金融引き締め方向に動いており、世界全体として金融市場にストレスがかかりやすい状況にある。事実、最近のAI・半導体株の調整は、金利上昇による直接・間接の影響がある。すなわち金利上昇による資金調達コストの増加がAI投資そのものを減速させ得る経路もあれば、安全資産である国債利回りの上昇が株式の相対的な魅力を低下させ株価を下押しするという経路もある。こうした金融環境の引き締まりが、日本の景気や物価を過度に下押しする可能性を意識し始めたように感じられる。基調的な物価上昇率が2%に到達したとの認識を示した一方で、こうした記述からは慎重な姿勢が窺えた。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般