- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は4.0%で据え置くだろう
-
世界的にAI・半導体株が急落している。SOX指数は6月下旬に既往高値を付けた後、徐々に水準を切り下げ、米中間選挙を通過した後に一段と下落した。この間、日本の代表的な半導体銘柄も同様の展開となっている。そして11月5日の米国市場では半導体株以外にも下げが広がり、S&P500は4.4%、NASDAQは5.5%の下落となった。この約5ヶ月におけるAI・半導体株の調整は、急上昇からの反動に加えて、①原油価格の高騰と、それを受けた②主要中央銀行の利上げ、③米中間選挙で民主党が上下両院を奪還したことでデータセンター建設を含めてAIインフラ投資が制約を受けるとの懸念があろう。
-
①原油価格と②中央銀行の行動は密接に関係しており、これが年央以降の相場の重荷となってきた。ここに来て、原油輸送の代替経路の確保、産油量の増加など原油価格を下押しする要因もあるが、イラン情勢が根本的に解決する糸口はいまだ掴めておらず、WTI原油価格は、大きくみれば90~100ドル近辺で高止まりしている。それを受けてFedをはじめとする主要中央銀行は夏場以降に利上げを進めており、9月には日銀、Fed、ECBが同時に利上げを実施した。現時点では12月にも3中銀が同時利上げを実施するとの見方が多く、世界の金融環境は引き締まる方向にある。なお、日銀の10月展望レポートでは「世界的にインフレ圧力が高まるなか、夏場以降、米欧を含む多くの中央銀行は利上げ方向に政策を転換しており、こうしたグローバルな金融環境の変化が、国際金融市場等を通じてわが国の経済・物価に及ぼす影響には留意が必要である」との記述があった。2024~2025年は日銀が利上げを続けていたのをよそに、欧米中銀が利下げ方向に動いていたため、世界全体でみれば金融環境は緩和方向にあった。それに対して2026年後半以降、主要中銀は同時に金融引き締め方向に動いており、世界全体として金融市場にストレスがかかりやすい状況にある。事実、最近のAI・半導体株の調整は、金利上昇による直接・間接の影響がある。たとえば、金利上昇による資金調達コストの増加がAI投資そのものを減速させ得る経路もあれば、安全資産である国債利回りの上昇が株式の相対的な魅力を低下させ株価を下押しするという経路もある。
-
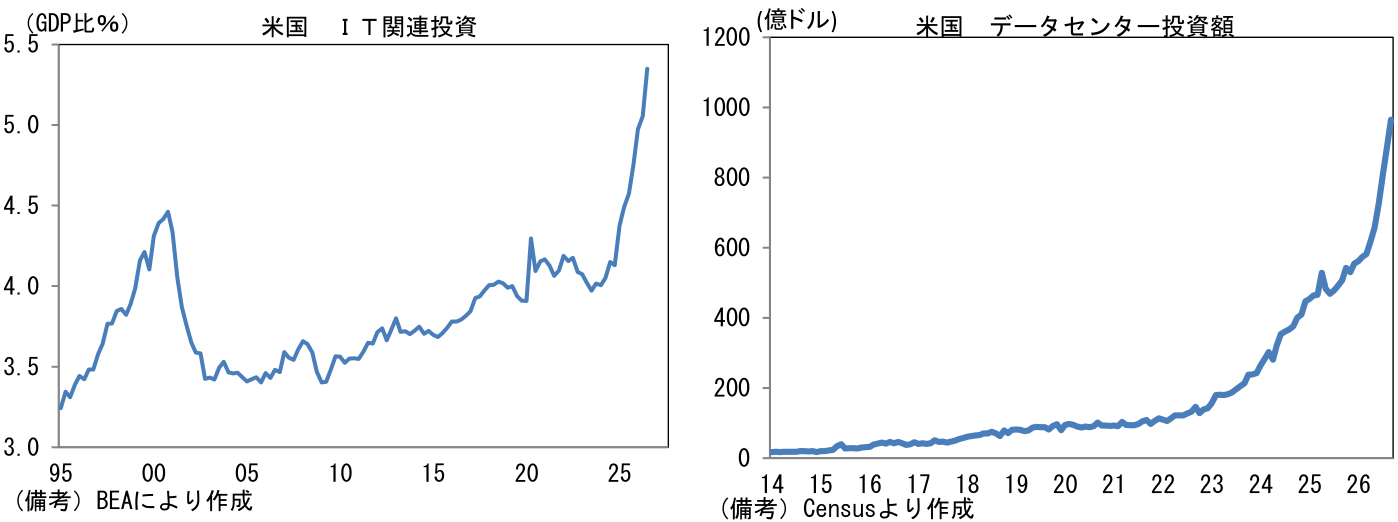
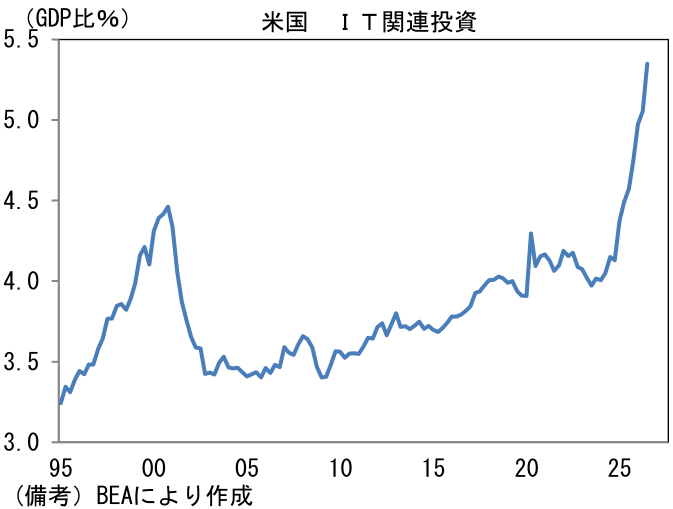
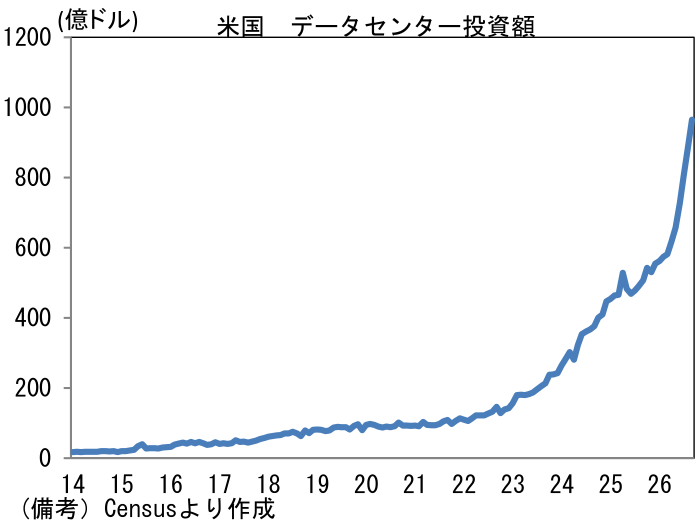
③については夏場頃から意識されていたことではあるが、予想以上に民主党が票を伸ばした選挙結果を目の当たりにして、「AI規制」が強く意識された格好であろう。米国の経済成長率をけん引するAI投資が規制によって減速すれば、景気は減速する公算が大きい。事実、IT関連投資(民間設備投資における情報技術装置・ソフトウェア)はGDP比で5%を超えるに至っており、これはITバブル期(90年代後半~2000年頃)よりも大きい。この間、データセンターの建設支出も飛躍的に伸びている。株式市場では「AI規制」が政治的な人質となり、成長のエンジンが止まってしまうことに対する懸念が強く意識されているとみられる。もっとも、景気減速は、規制を進める側にとっても望ましい結果ではない。また中国との開発競争で後塵を拝する恐れもある。AIによる暴走が危惧される一方、強いAIを持たないことはサイバーセキュリティ上の問題に直結しかねないため、AI規制が一気に強化される可能性は低いと判断される。
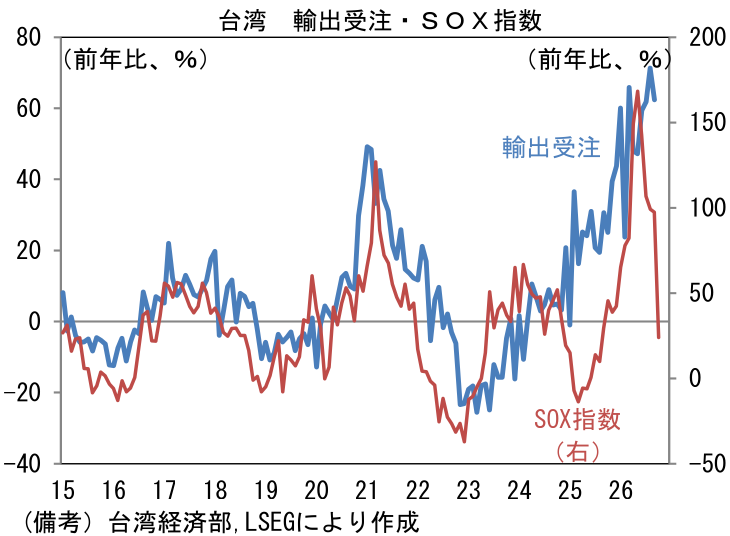
- 最後に筆者が定点観測しているマクロデータから、ここ数日の下落を踏まえた半導体株の現在位置を確認する(5日終値まで反映)。まず、台湾の輸出受注とSOX指数を比較すると、その乖離が著しく拡大している。IT関連財を中心に受注額が伸び続ける一方、SOX指数は半導体不況を織り込むかのような動きとなっており、トランプ関税に揺れた2025年春夏に匹敵するほどの乖離となっている。
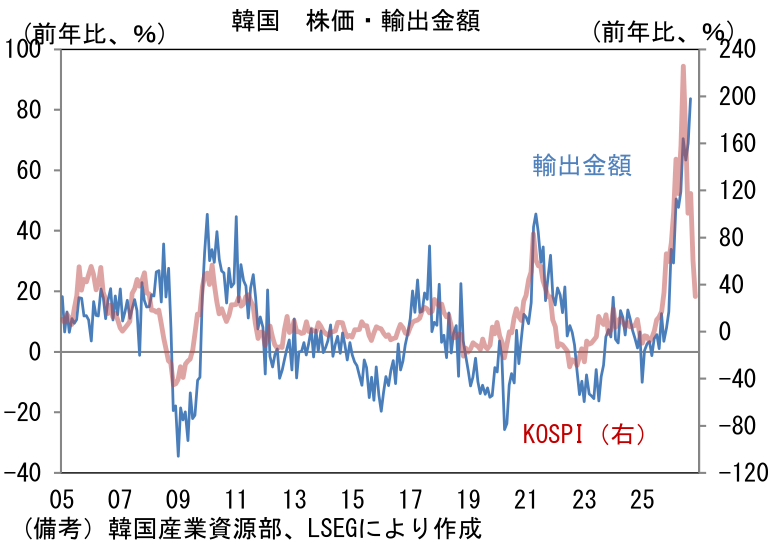
- 次に韓国の輸出金額とKOSPIを比較すると、こちらも株価はかなり悲観的な半導体市況の到来を織り込んでいるようにみえる。信用取引やレバレッジ取引に絡んだ個人投資家の投げ売りなど、需給の悪さだけでは説明できない状況にある。
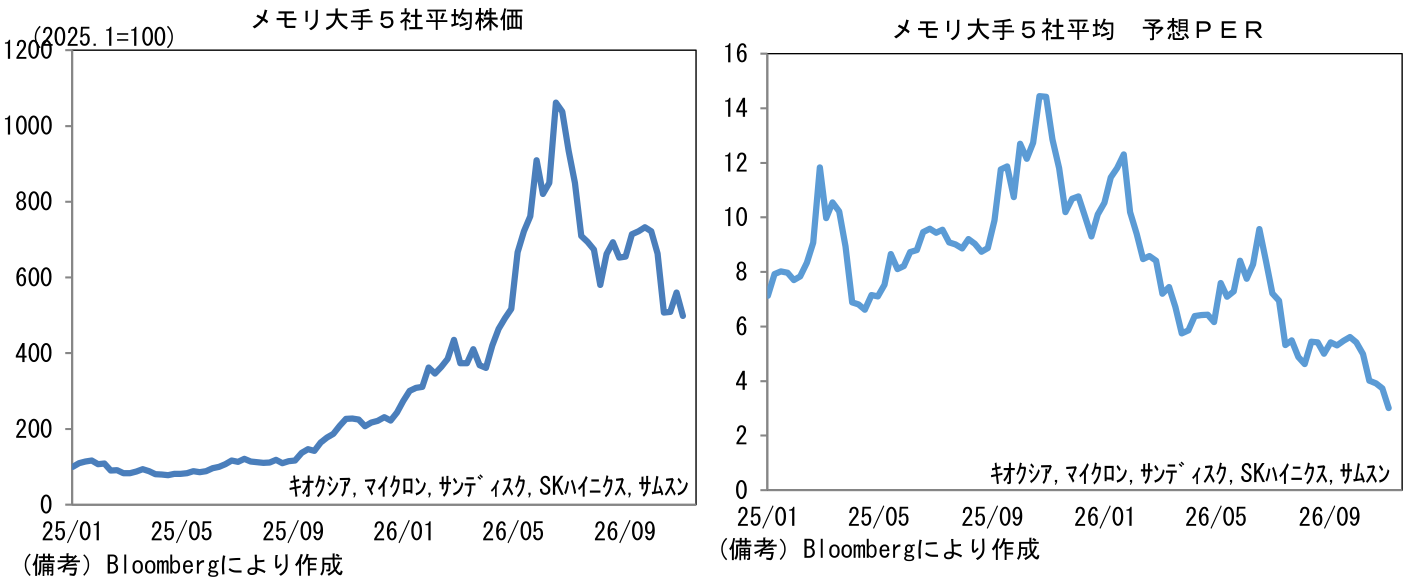
- ここで年央までのAI・半導体相場で主役級の存在感を示してきたメモリ大手5社の株価動向を確認する。5社の単純平均(均等ウェイト)株価は6月下旬の既往高値から半分程度の水準まで滑落し、予想PERは6月20日の9.6倍から直近では3倍台前半まで大きく低下しており、この尺度でみた割安感は強まっている。換言すれば、数年先の大幅減益を織り込み、期待値が上がっていないことを意味する。12ヶ月先予想EPSは現在も拡大しており、近い将来の大幅減益予想はコンセンサスではないが、2~3年以上先の業績悪化が相当織り込まれているようにみえる。
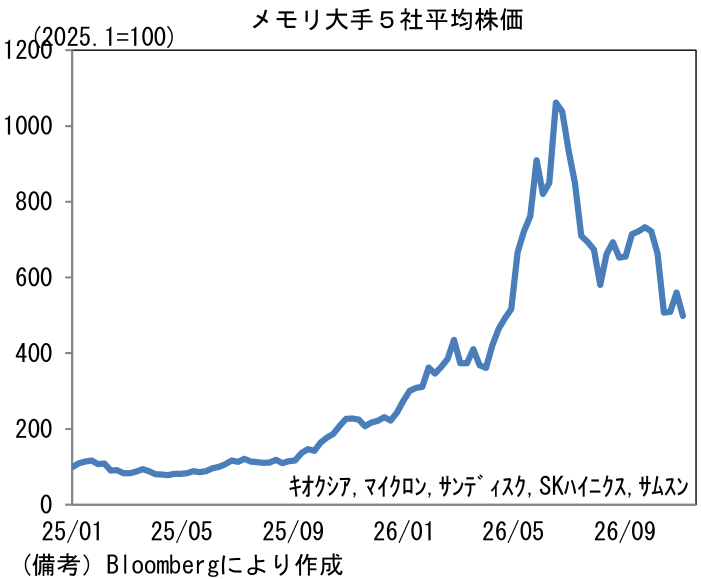
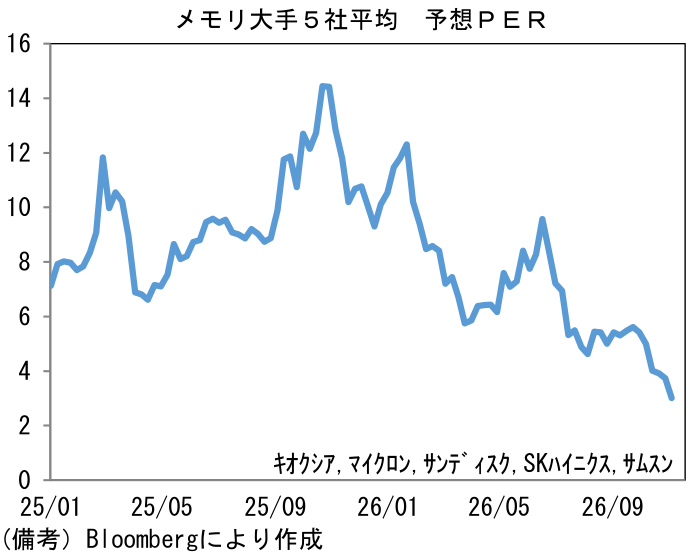
- 相場反転のきっかけとしては、イラン情勢の好転に伴う原油価格の下落、およびFedを中心とする主要中央銀行の利上げ中断・停止、米民主党幹部からのAI規制に関する穏健な声明などが考えられる。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般