- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は4.0%で据え置くだろう
-
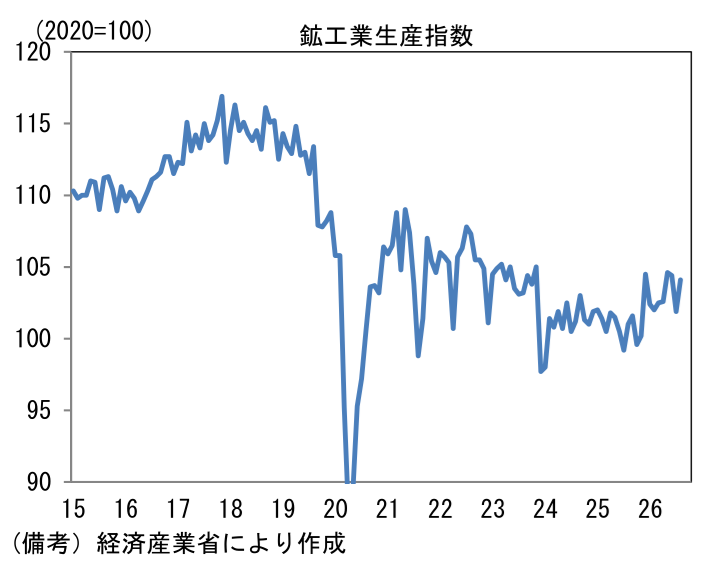
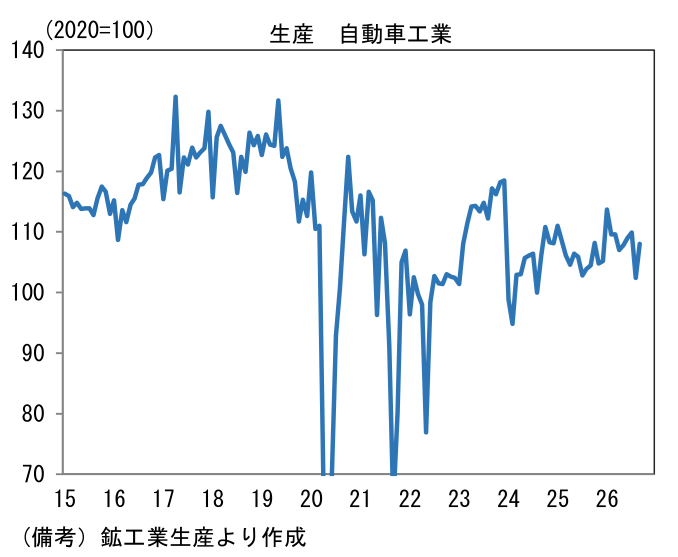
- 筆者が日本経済と株式市場の行方を読む上で定点観測している日本の鉱工業生産は、2026年9月に前月比+2.2%となり、市場予想(同+1.3%)を上回った。経産産業省の予測補正値(同+1.6%)に対しても上振れた。増産は3ヶ月ぶり。8月が速報段階の同▲1.7%から確報で同▲2.4%へと下方修正されていたため、9月の増産で前月までの落ち込みを概ね取り戻した格好となる。もっとも、生産水準は直近最高だった6月の104.6を上回るには至っておらず、数量ベースの生産活動は、経済産業省の判断通り「一進一退」となっている。
-
増産となったのは8業種。上位3業種は自動車工業、生産用機械工業、汎用・業務機械工業であった。反対に減産の寄与度が大きかった3業種は鉄鋼・非鉄金属、窯業・土石製品工業、化学工業(除く無機・有機化学工業・医薬品)であった。7月に熊本で発生した地震によって8月までは自動車生産などに影響が出ていたが、その挽回生産が9月の数値を押し上げる格好となった。
-
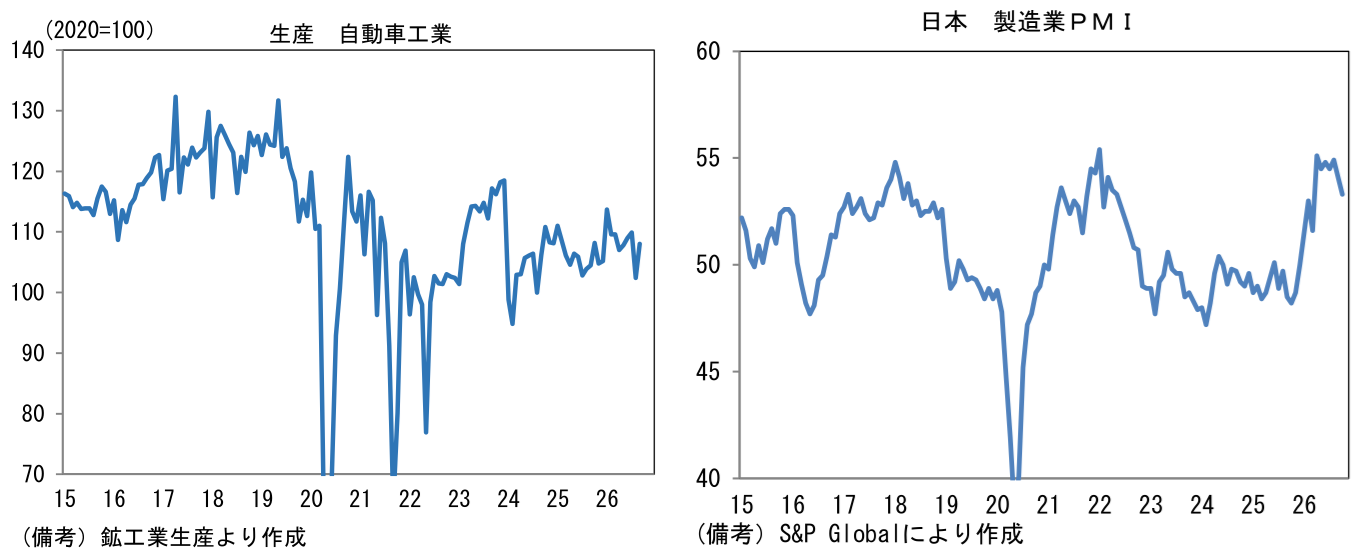
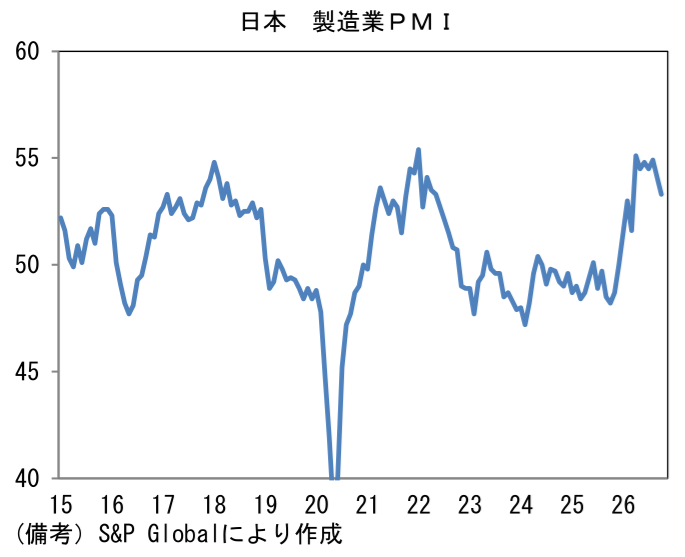
10月初旬に実施された生産予測調査に基づけば、製造工業の生産計画は10月に前月比+5.1%となった後、11月は同+0.8%と増産が見込まれている。経産省経済解析室が生産予測指数の上振れバイアスを補正した10月の予測値は同+3.9%とかなり強い。電子部品・デバイス工業と生産用機械工業で大幅な増産が見込まれているほか、自動車の挽回生産も続く見込みである。生産活動全体の方向感を決める輸送機械工業は9月(実績)に前月比+5.5%となった後、10月(計画)に同+0.9%、11月に同+4.3%となっている。日本や米国における自動車販売台数が堅調に推移していることを踏まえると、基調的に弱含んでいく展開は想定しにくい。また生産活動の先行指標として有用な製造業PMIが4月以降に有意な上昇を示していることから判断すると、製造業全体としてはAI・半導体需要が浸透する形で増勢が強まっていくと期待される。10月製造業PMIは53.4と高水準を維持している。
-
なお、鉱工業生産指数は生産の「数量」に重きを置いて生産高を計測する統計であり、「付加価値」を直接捕捉する性格のものではない。例えば、高付加価値を狙った品質向上によって生産数量・重量が減少する場合、統計上はそれを減産と見做し、付加価値を過小評価してしまうこともある。したがって、鉱工業生産統計が示すほど日本経済(製造業)の付加価値創出力が停滞していない可能性を念頭に置く必要がある。事実、過去数年は付加価値の合計である実質GDPと鉱工業生産指数の水準・方向感の乖離が大きくなっている。
-
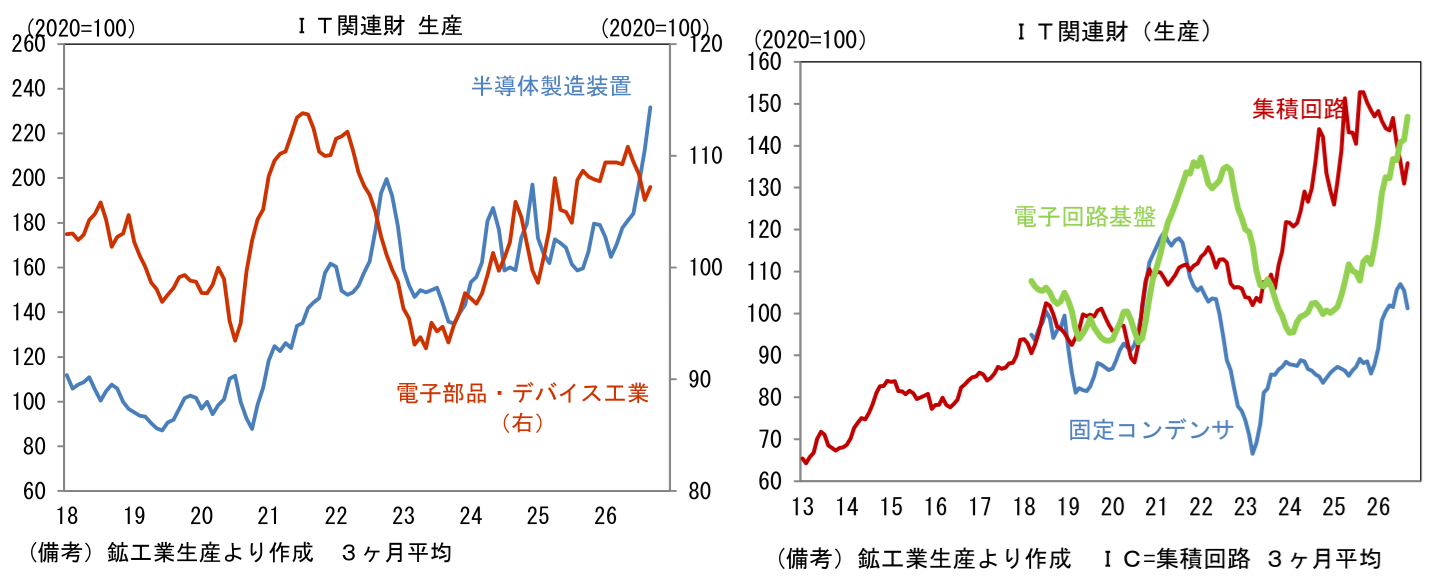
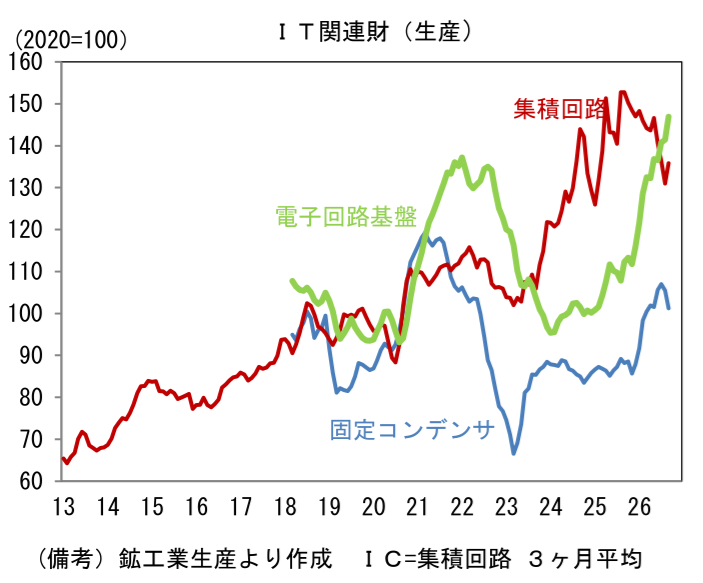
株式市場における重要度が高い電子部品・デバイス工業については、前月比+3.6%の増産であった。地震の影響もあってか、ICの増産に一服感がみられる一方、コンデンサや電子回路基板などで増産の動きがみられる。生産用機械工業に分類される半導体製造装置は同+3.4%の増産となり、3ヶ月平均値でみても+7.7%と力強い増産基調にある。生産予測調査に目を向けると、電子部品・デバイス工業は10月に同+16.6%、11月に同▲1.7%と均してみれば大幅な増産が計画されている。半導体製造装置が含まれる生産用機械工業は10月に同+15.5%と大幅増産となった後、11月は同▲5.7%と減産が見込まれているが、こちらも基調は強い。個別企業の業績予想などから判断しても、先行きは半導体製造装置の増産がかなりの高確度で期待できる。関連指標の機械受注統計における「電子計算機等」の受注額水準も鈍化する気配に乏しい。この指標は日経平均株価との連動性がある。
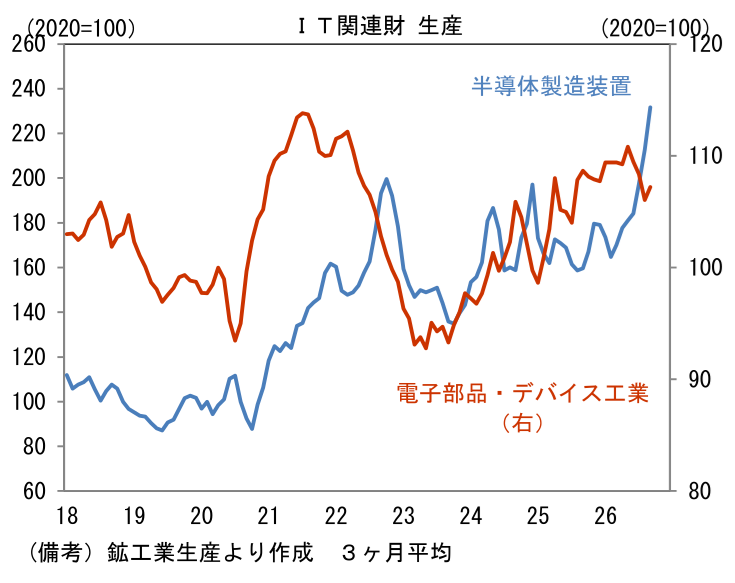
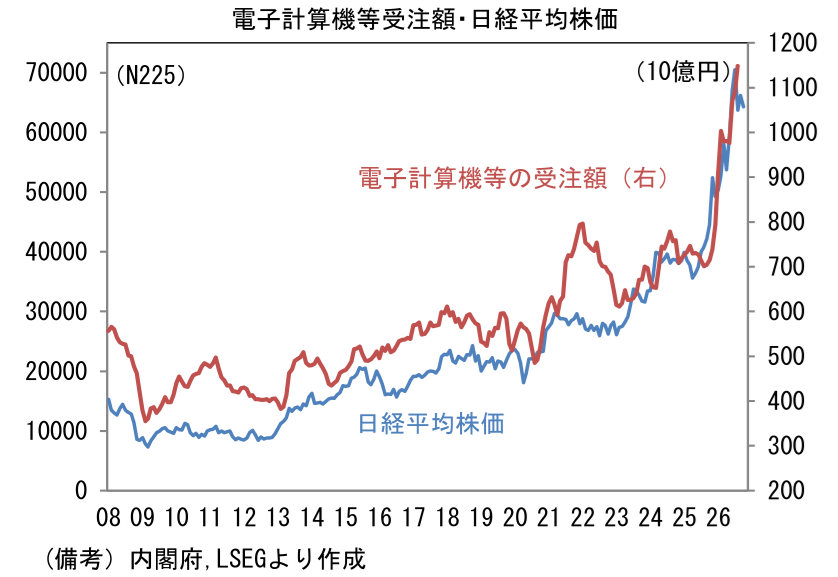
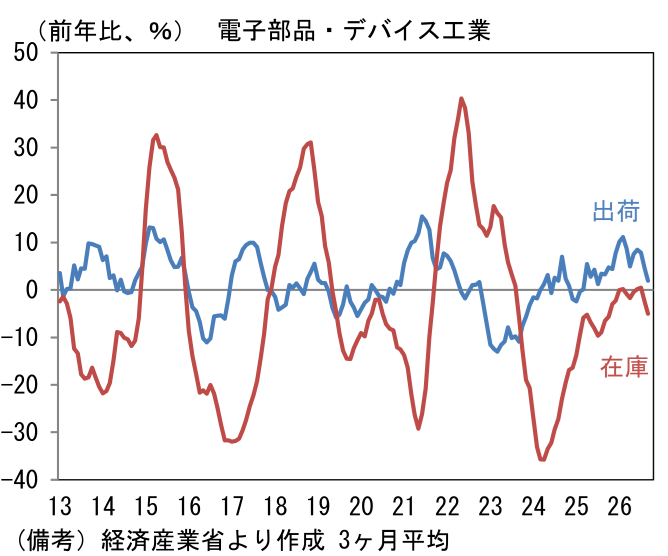
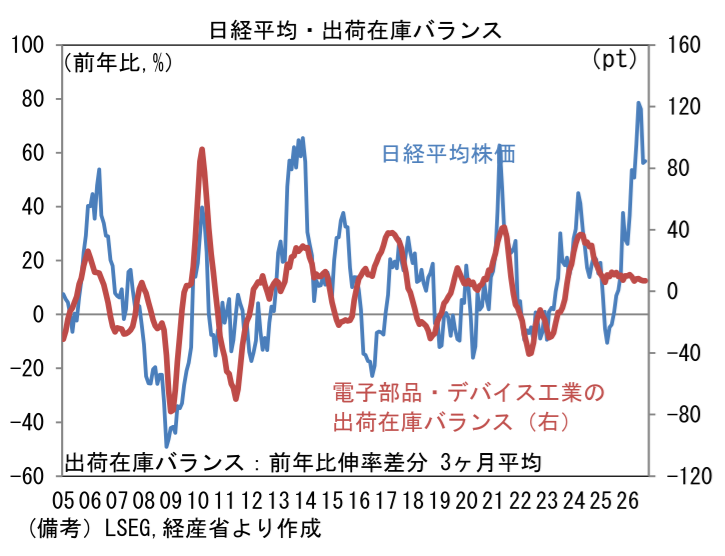
- 電子部品・デバイス工業の動向を仔細にみると、9月は出荷が前年比+0.8%へと減速するなか、在庫は同▲6.1%へとマイナス幅を拡大した。この結果、出荷・在庫バランス(両者の前年比差分から算出)は+6.9pとなり、3ヶ月平均でも+7.0ptとはっきりとしたプラス領域を維持した。引き続き、製品需給が引き締まる方向にあることが示唆されている。ここで電子部品・デバイス工業の出荷・在庫バランスと、日経平均株価が長期的に連動性を有してきた事実を再確認したい。株価指数において半導体を直接手掛ける企業の存在感は必ずしも大きくはないものの、半導体製造装置、電子部品、化学品など「広義半導体」で見ればその存在感は大きく、結果的に日本株全体のうねりを作り出す構図があると筆者は理解している。ちなみに出荷在庫バランス株価は方向感こそ一致しているものの、両者のかい離は大きくなっている。その要因として、数量ベースの出荷・在庫バランスには、メモリなど製品価格の高騰が反映されないことが考えられる。
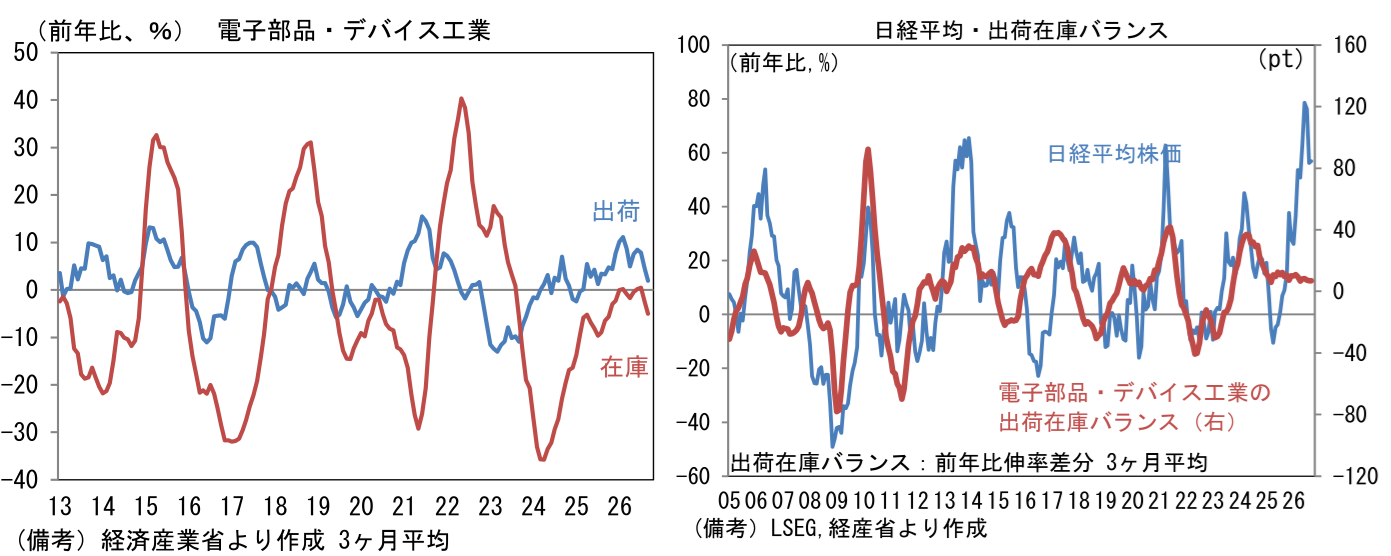
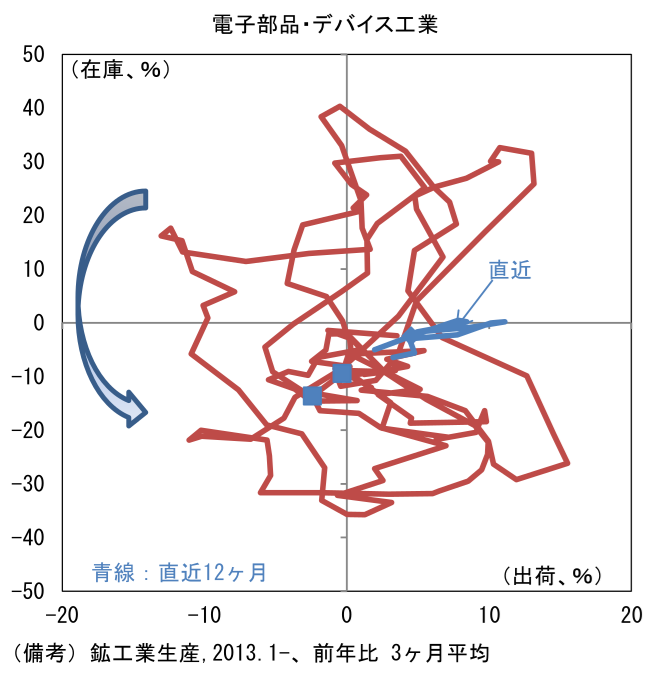
- 最後に先行きの出荷・在庫バランスを見極めるために在庫循環図の位置取りを確認すると、2 025年は中心点付近で渦を描いてきたが、2026年入り後は右方向への動きが明確化しつつある。過去の経験則に従えば、今後は右上領域(在庫増・出荷増)に向けて歩み出すと予想される。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般