- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は4.0%で据え置くだろう
-
-
筆者がAI・半導体需要を推定するために定点観測する台湾輸出受注は9月に前年比+62.4%と好調持続。8月の同+71.4%からは減速したものの、単月では2ヶ月連続で1,000億ドルを突破した。 輸出受注額全体の8割を占めるICT(情報通信)製品と電子部品がそれぞれ同+87.3%、同+71.0%と大幅な伸びを示した。
-
地域別にみると、輸出受注全体の36%(2025年実績、以下同じ)を占める米国向けが同+79.4%と著しく伸びた。データセンターの建設増加に伴う需要と推定される。19%を占める中国向けも同+48.5%と高い伸びを維持し、5%を占める日本向けも同+35.5%と好調だった。19%を占めるASEAN向けは同+41.1%、13%を占める欧州向けは同+68.0%、9%を占める「その他」は同+77.0%であった。なお、台湾経済部によれば輸出受注の49.3%が海外生産分であった。当該系列が対象としているのは台湾企業が受けた受注であり、生産(輸出)拠点が台湾にあるかは問わない。
-
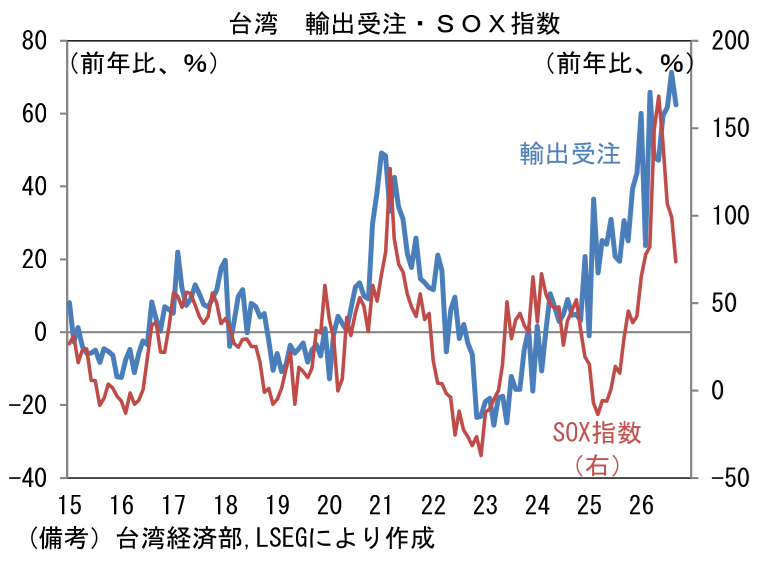
台湾の輸出受注は世界の代表的な半導体銘柄で構成されるSOX指数と強い連動性が認められる。2025年春頃にはトランプ関税や中国への輸出規制強化といった非景気循環要因で連動性が崩れる場面があったものの、そうした要因を除くと波形は概ね一致してきた。もっとも、足もとでは好調な輸出受注を横目に、SOX指数が調整したことで両者の方向感に乖離が生じている。イールドカーブ全体が上昇したことによって、①株式の相対的な魅力が低下したほか、②金利負担がAI関連投資を抑圧するとの懸念が生じたとみられる。
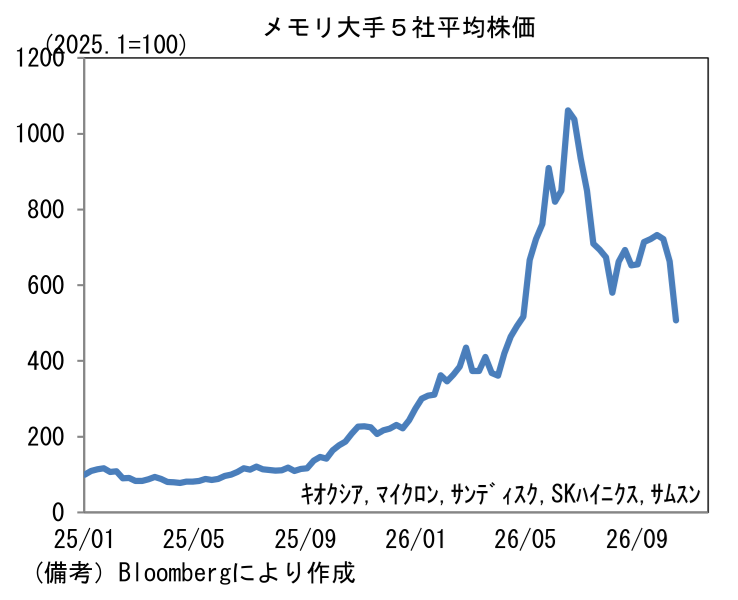
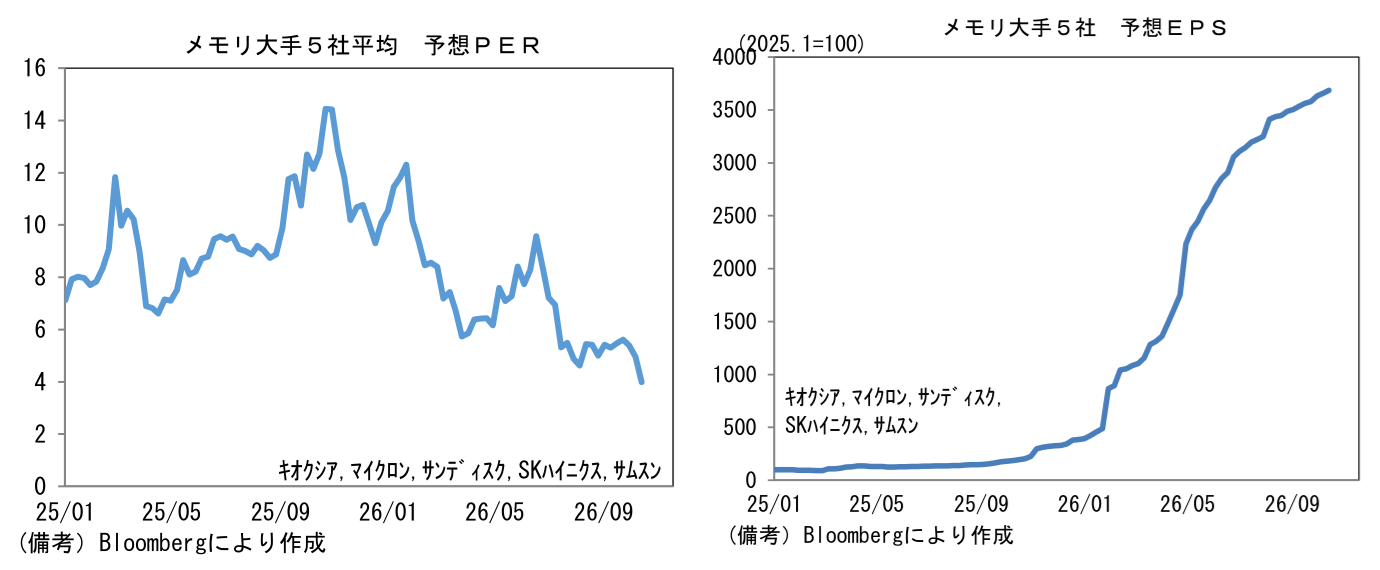
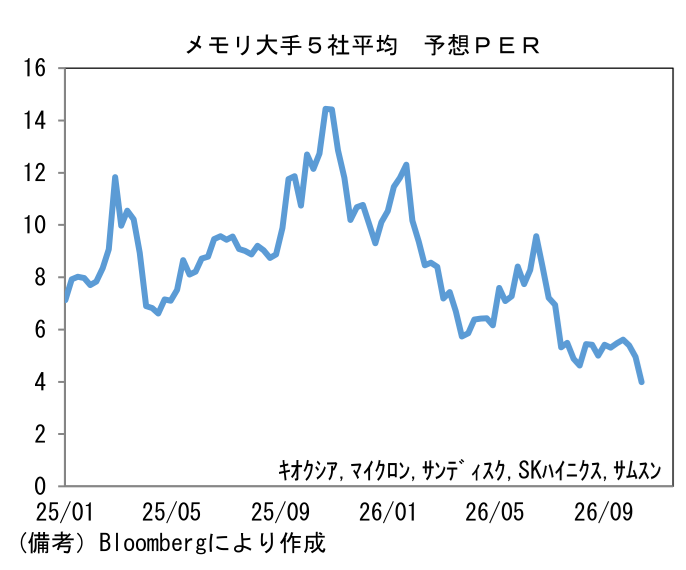
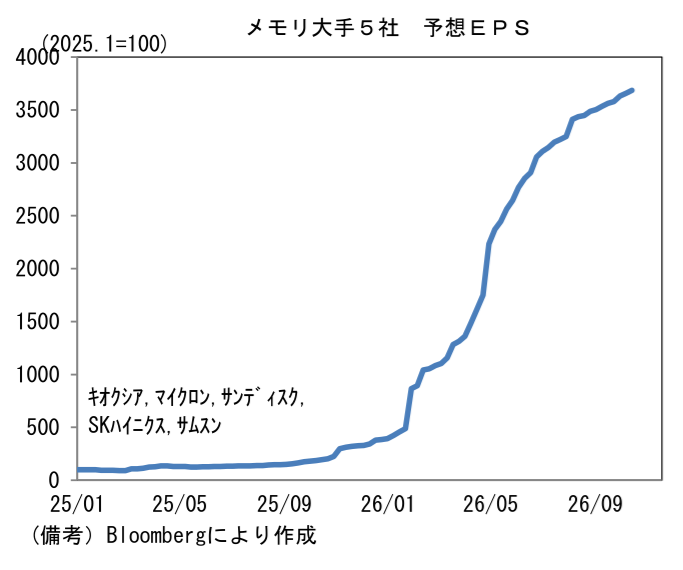
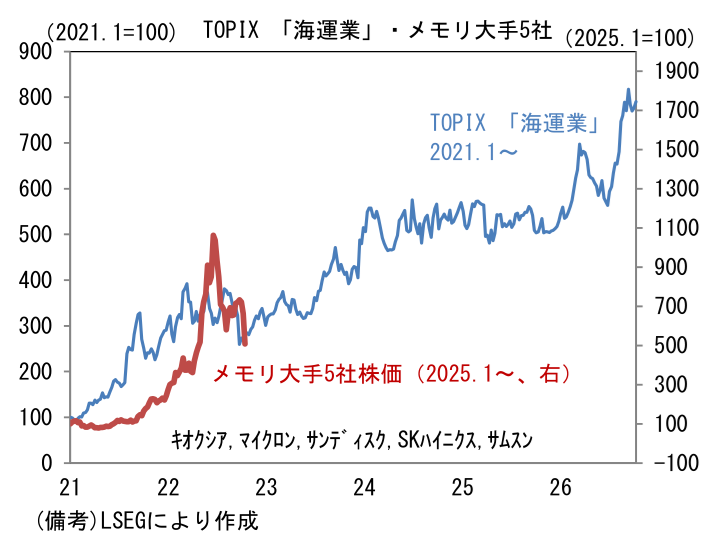
- そうした懸念が特に強く現れているのは、メモリ大手5社の株価である。年央までのAI・半導体相場で主役級の存在感を示したが、単純平均(均等ウェイト)株価は6月の既往高値から半分程度の水準まで滑落している。予想PERは6月の9.6から大きく低下し、直近では4.0と、この尺度でみた割安感は強い。換言すれば、数年先の大幅減益を織り込み、期待値が上がっていないことを意味する。ただし、12ヶ月先予想EPSは現在も拡大しており、近い将来の大幅減益予想はコンセンサスではない。
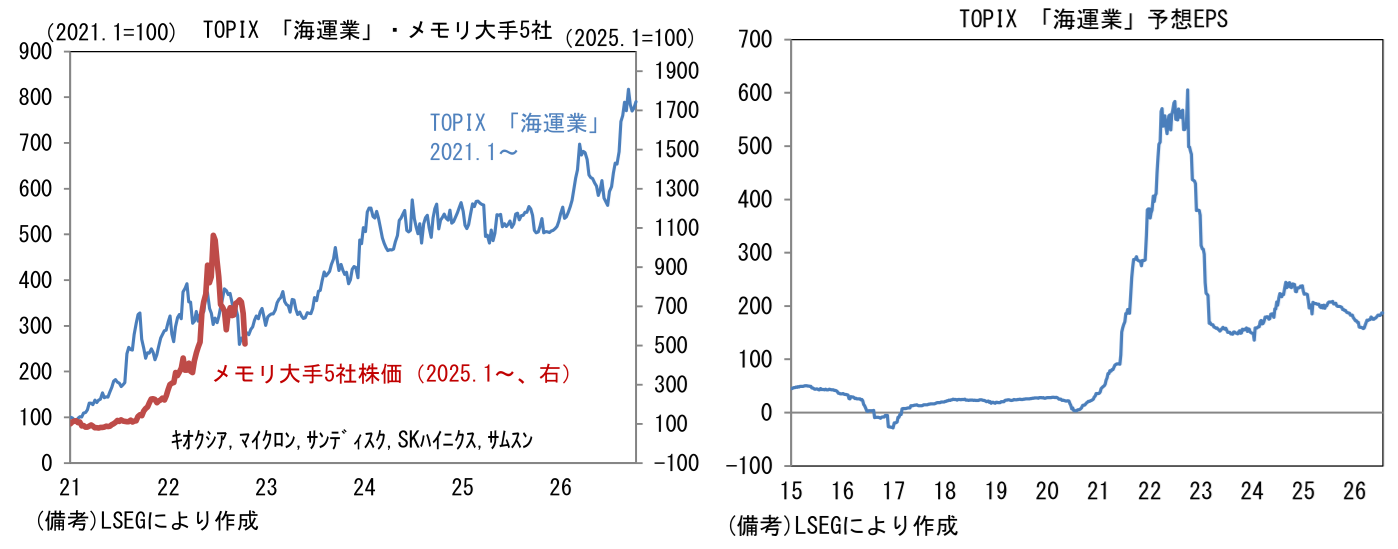
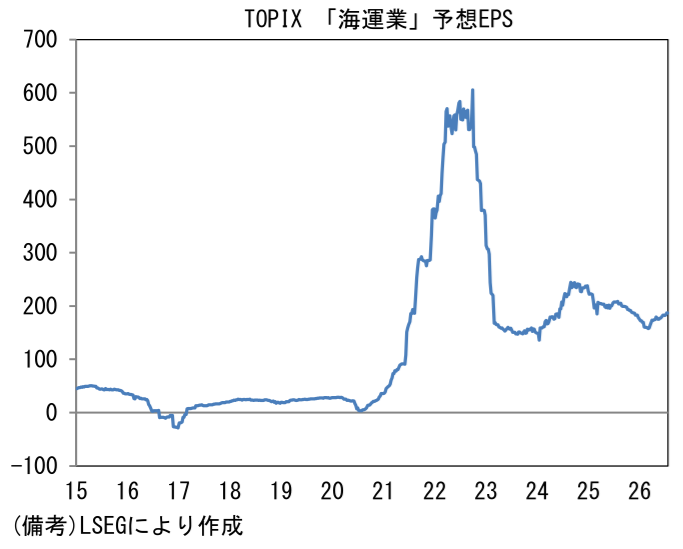
- こうした状況は2021年頃の海運株に通ずるものがある。当時は財需要の高まりと、サプライチェーンの乱れが重なり、運賃は高騰。それに伴いTOPIX33業種における海運業の12ヶ月先予想EPSは大きく切り上がり、株価も急騰した。2023年に入り、特需は剥落していき、それに伴って予想EPSは低下するのだが、株価は予め将来の減益を織り込んでいたこともあって、振れを伴いつつも高値を維持した。株価が高値を維持した主因としては、やはりEPSが特需の前後で切り上がったことが大きい。これは現在のAI・半導体関連銘柄にも共通する可能性がある。特需的な業績拡大がピークアウトした後も、高収益体質が残るとの予想が固まれば、高水準に積み上がった信用買い残など需給面での調整を終えた後、投資家の注目は再び業績拡大に移るのではないか。向こう1~3年程度の大幅増益とそれ以降の減益が同時に織り込まれているようにみえる現在のメモリ大手の株価形成は、かつての海運株のように市況変動が大き過ぎるがゆえに業績予想が困難で、中長期的な増益が信じられていないことを物語っているように思える。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般