- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は4.0%で据え置くだろう
-
日銀の金融政策を占ううえでは、賃金・物価統計も然ることながら2027年7月の審議委員人事が重要となる。現在9名で構成される政策委員会のうち最もタカ派に分類される高田委員と田村委員が、双方とも任期満了になることは重大な変化をもたらす可能性がある。両委員は、基調的な物価上昇率は既に概ね2%の物価目標の水準にあるという認識を示し、物価の上振れリスクに警鐘を鳴らし、早期の利上げを主張してきた。なお、9月会合時点において政策委員会全体としての認識は「基調的な物価上昇率が2%に近づいている」である。
-
その2名の後任にリフレ派(極ハト派)が送り込まれるとの見方は根強い。高市政権になってから任命された浅田統一郎委員と佐藤綾野委員は上記2名とは対照的に利上げに慎重な構えを固持しており、9月会合では反対票を投じた。浅田委員は「足もとの消費者物価(除く生鮮食品)の上昇率が2%を下回るなか、経済の状況も必ずしも強いとはいえない点を踏まえると、金融市場調節方針を据え置くことが望ましい」として、佐藤委員は「経済・物価情勢が、現時点ではこれまでと比べて大きく加速している状態にあるわけではないと考えられるもとで、このタイミングでの利上げは適切ではない」としてそれぞれ反対した。仮に高田委員と田村委員の後任に2名のハト派委員が就任するならば、利上げに対して潜在的な反対票が4つ投じられる可能性が高まることから、政策委員会全体としての議論は利上げに慎重になる可能性がある。
-
では審議委員人事はいつ動きだすのか。高田委員と田村委員の「政府の人事案」が提示されたのは、岸田政権下で黒田東彦総裁体制であった2022年3月1日であった。その後、3月25日までに衆参両院で可決し、7月24日に就任した。筆者の知る限り、審議委員人事に関する観測記事などは一切なく、市場関係者が人事案を知ったのは3月1日の報道であった。浅田委員のように2026年2月25日に人事案が提示され、4月1日に就任した事例もあるため、人事案が提示される具体的時期を探るのは難しいが、2027年3月頃以降は人事案に対する注目を高めておくべきであろう。
-
ちなみに筆者は後任に中立的ないしはタカ派的な人物が選任されると予想している。骨太ショックと呼ばれる円安・長期金利上昇の経験を踏まえ、現政権は金融政策の独立性を脅かすような人選は自重するだろう。仮にハト派な人選となれば、その後に続く総裁・副総裁人事もリフレ色の強いものとなることが市場関係者の間で強く意識され、円安や長期金利上昇といった無用な混乱を招く恐れがある。
-
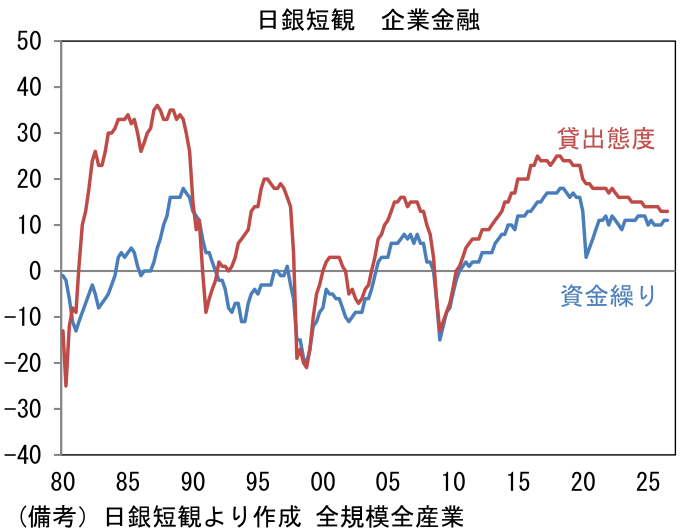
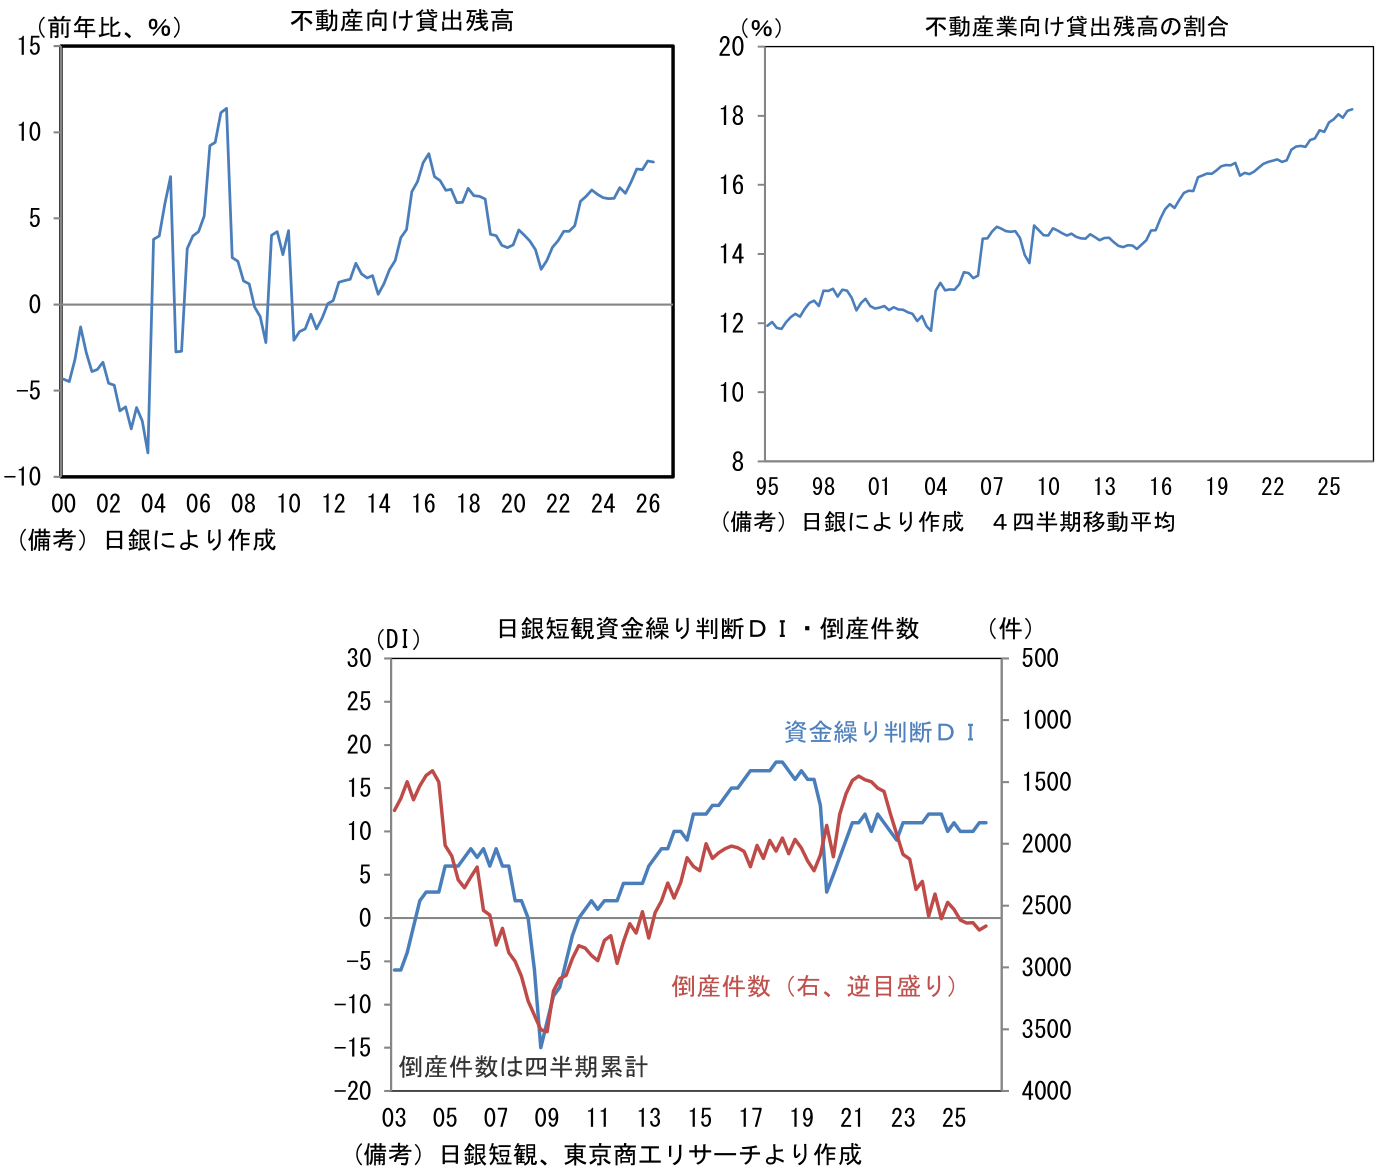
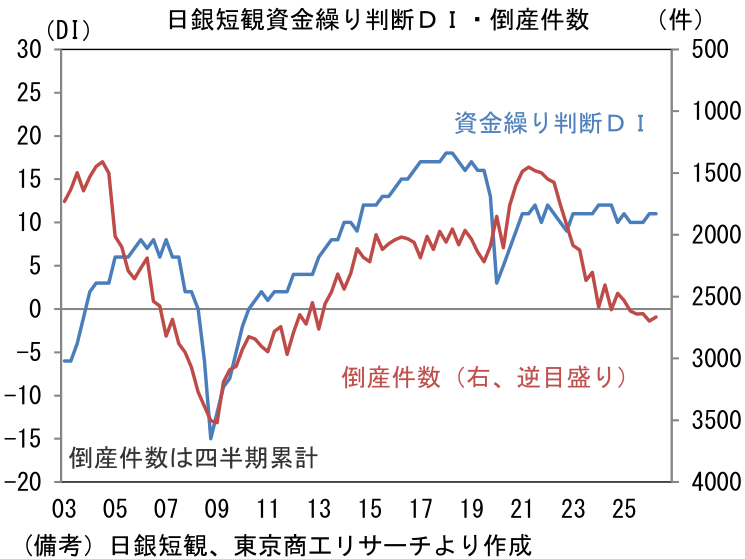
次に審議委員人事とは関係のない文脈で利上げが中断・終了するとしたら、どんな要因があるか考えてみたい。もちろん、為替および米国景気の減速やそれに応じたFedの利上げ打ち止め(ないしは利下げ観測の浮上)が重要であるが、国内要因としては企業金融の引き締まりが重要であろう。日銀短観の貸出態度判断DIと資金繰り判断DIは現時点で双方とも安定しているものの、都心の一部において不動産価格に調整がみられるなか、先行きは不動産向け融資に積極的だった金融機関を中心に融資基準が厳格化する可能性がある。
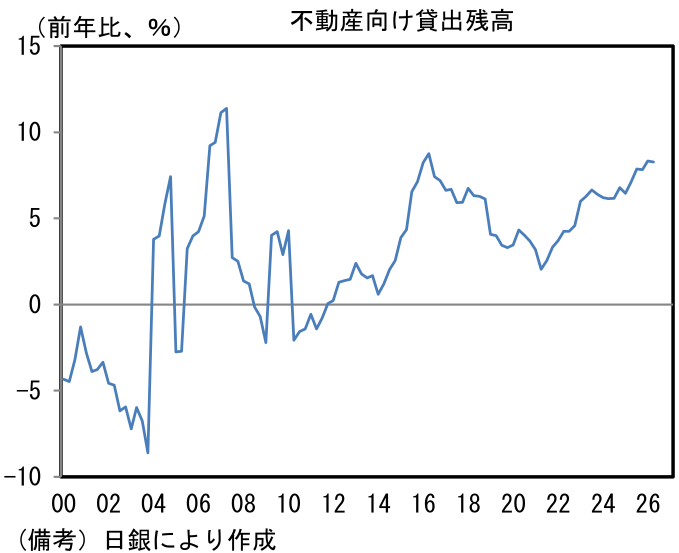
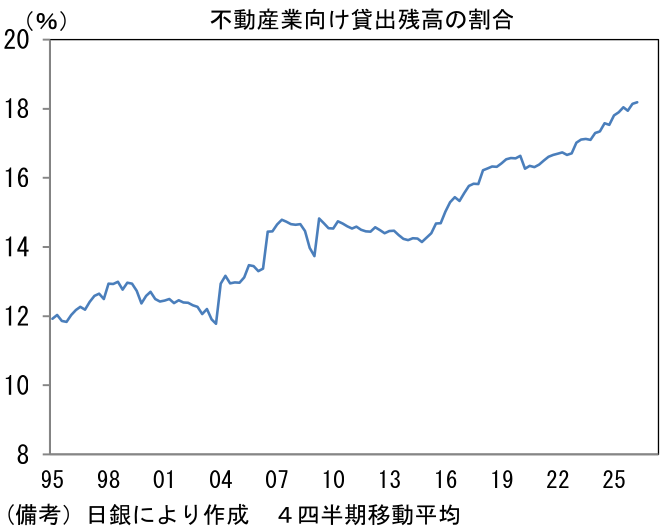
- 日銀は9月時点で「金融機関の貸出態度は引き続き積極的」とした。不動産業からみた貸出態度判断DIと資金繰り判断DIが安定を維持し、銀行貸出残高の伸びも全体としては伸びているが、それを牽引しているのは金利敏感業種の代表例である不動産業であることは認識しておく必要があるだろう。銀行貸出は2026年4-6月期に前年比+6.5%、そのうち不動産業向けは同+8.2%であった。銀行貸出に占める不動産業向け貸出の割合は18%へ達しており、今後、累積的な利上げの効果が急速に表面化する可能性は否定できない。また過去、資金繰り判断DIの悪化に連動する形で倒産件数が増えていることも、一定程度注目しておく必要があろう。倒産件数はコロナ期の政策支援が減衰していくもとで、増加傾向にあり7―9月期には2,664件となった。これら指標が悪化を続けるようだと今後の金融政策に一定の影響を与えよう。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般