- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 足元の中国経済は、物価の二極化と外需依存が一段と鮮明に
- Asia Trends
-
2026.10.14
アジア経済
米中関係
原油
アジア経済見通し
アジア金融政策
中国経済
為替
イラン情勢
足元の中国経済は、物価の二極化と外需依存が一段と鮮明に
~企業部門のインフレと家計部門のディスインフレが共存、輸出好調による人民元高の行方は~
西濵 徹
- 要旨
-
-
イラン情勢の悪化を受けた原油・天然ガス価格の上昇は、代替需要の拡大を通じて石炭価格にも波及しており、中国もエネルギーインフレの影響を避けられなくなっている。9月の生産者物価は調達価格が前年比+6.9%、出荷価格が同+5.0%とともに上昇が加速しており、企業間取引においては価格転嫁の動きが広がっている。一方、消費者物価は前年比+0.9%と政府目標を下回り、コアインフレ率も同+1.0%と低水準で推移している。雇用回復の遅れや不動産不況の長期化を背景に家計の節約志向が根強く、最終消費財への価格転嫁は限定的である。企業部門でインフレ圧力が強まる一方、家計部門ではディスインフレ圧力が残る二極化が一段と鮮明になっている。
-
中国経済は内需が力強さを欠く一方、世界的なAI・半導体需要の旺盛さなどを背景に外需への依存を強めている。9月の輸出額は前年比+36.3%、輸入額も同+31.0%と伸びが加速し、ともに単月ベースで過去最高を更新した。輸出は欧米やアジア新興国など幅広い地域向けで拡大しており、関連する電子部品や鉱物資源の輸入も押し上げている。この結果、貿易黒字は1335.3億ドルに拡大しており、先行きの人民元相場を下支えすると期待される。当局も緩やかな人民元高を許容する姿勢をみせており、当面は堅調な相場推移が見込まれる。ただし、過度な人民元高は輸出競争力の低下につながることから、今後は為替相場の安定に向けた当局の対応に注意する必要がある。
-
【中国においては、企業部門のインフレと家計部門のディスインフレの共存が深刻化】
イラン情勢を巡っては、見通しが立たない状況が続いているうえ、足元では混乱が中東全体に広がりをみせている。イラン情勢の悪化をきっかけにした原油・天然ガスの価格上昇は、世界的なエネルギーインフレを招いており、状況が一段と長期化する懸念が高まっている。中国は、一次エネルギーに占める石炭比率がアジア新興国のなかでも高く、原油・天然ガスの価格上昇による直接的な影響は受けにくいと見込まれた。しかし、アジアを中心とする新興国では、原油・天然ガスから石炭への代替需要が拡大し、価格が押し上げられている。さらに、世界最大の石炭輸出国であるインドネシアは、自国向け供給を優先して輸出規制を強化しており、価格が高止まりしている。その結果、中国もエネルギーインフレの影響を避けられない状況に直面している。
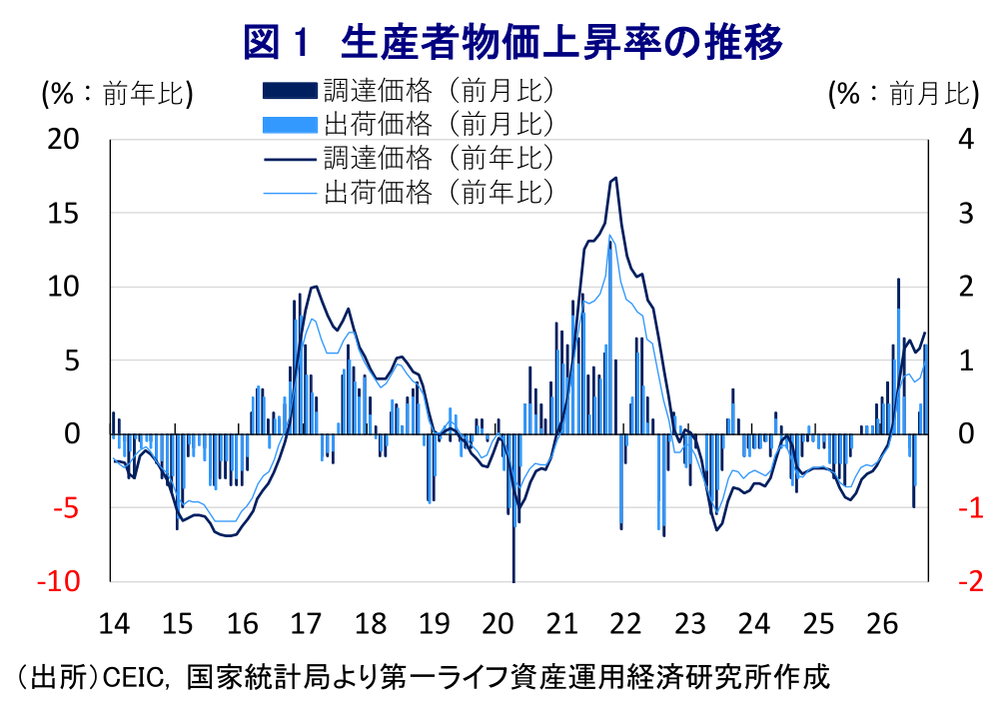
こうしたなか、川上段階の物価にあたる9月の生産者物価(調達価格)は、前年同月比+6.9%と前月(同+5.8%)から加速して、2022年6月以来の高い伸びとなった(図1)。前月比も+1.2%と前月(同+0.3%)から加速し、上昇ペースは4ヵ月ぶりの高い伸びとなるなど、物価上昇圧力に直面している。原油・天然ガスなどの価格上昇を反映してエネルギー関連で物価上昇圧力が強まるとともに、化学工業関連の原材料価格のほか、商品市況の高止まりを受けて非鉄金属関連など幅広い分野で物価上昇の動きが確認されている。こうした原材料価格の上昇を反映して、生産者物価(出荷価格)も前年同月比+5.0%と前月(同+3.8%)から加速し、2022年6月以来の高い伸びとなっている。前月比も+1.2%と前月(同+0.4%)から加速して5ヵ月ぶりの高い伸びとなり、企業部門のあいだで原材料価格の上昇分を製品価格に転嫁する動きが広がっている。
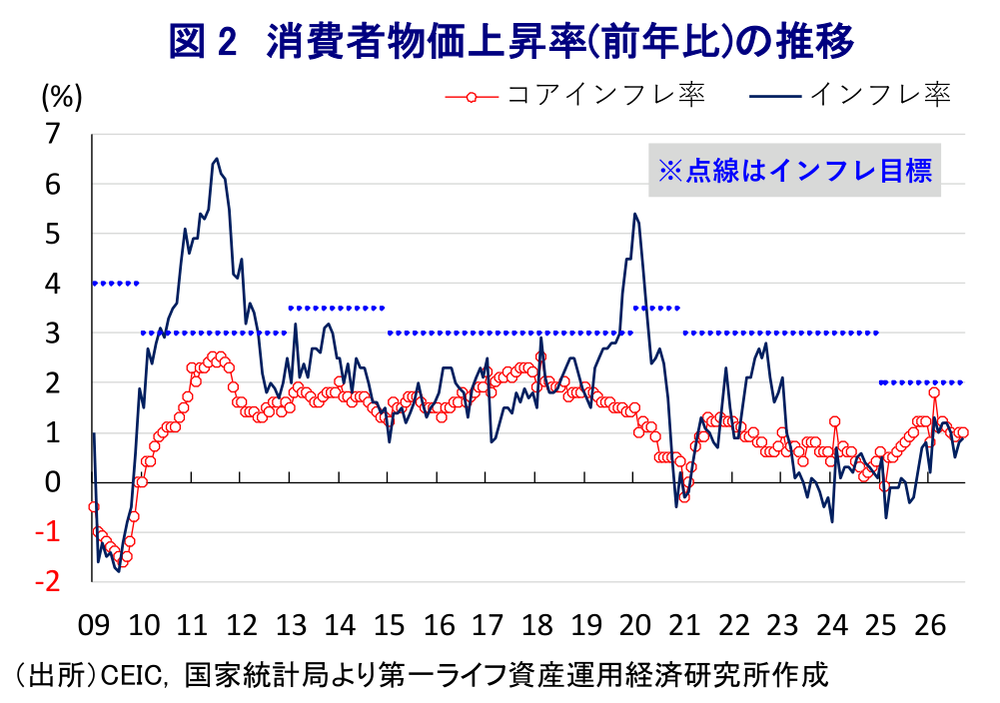
さらに、エルニーニョ現象の発生を受けて、アジアでは異常気象が見込まれるなか、肥料価格の高止まりも重なり、農業生産の低迷が食料インフレを招く懸念も高まっている。このため、家計部門においては、食料品とエネルギーという生活必需品を中心とするインフレ懸念が高まっている。こうした状況にもかかわらず、9月の消費者物価は前年同月比+0.9%と前月(同+0.8%)からわずかに加速したものの、引き続き政府目標(2%前後)を下回る伸びで推移している(図2)。生鮮品を中心とする食料品価格やエネルギー価格が上昇基調を強めているにもかかわらず、前月比は+0.2%と前月(同+0.4%)から上昇ペースが鈍化している。食料品とエネルギーを除いたコアインフレ率は前年同月比+1.0%となり、前月(同+1.0%)から横ばいで推移している。前月比も+0.0%と前月(同+0.1%)から上昇ペースが鈍化しており、家計部門の節約志向の高さを反映して、企業間取引では価格転嫁が進む一方、最終消費財への転嫁は限定的であることが影響している。さらに、雇用回復の遅れを反映してサービス物価は下落しており、物価上昇圧力が高まりにくい状況にあるなど、インフレとディスインフレが共存する展開が続いている。
【景気は外需依存を強める一方、緩やかな人民元高が続くと見込まれるが、当局の動きに注意】
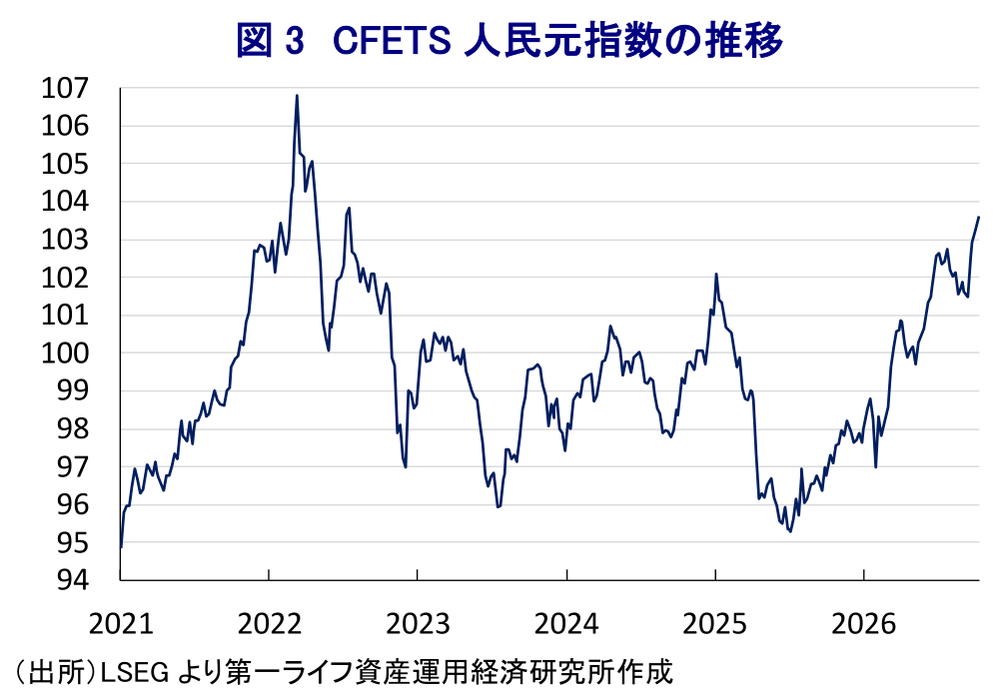
中国においては、企業部門においてインフレ圧力が強まる一方、雇用回復の遅れや不動産不況の長期化を背景に、家計部門が節約志向を強めていることを反映してディスインフレ圧力が根強く残る。こうした状況を反映して、個人消費や不動産投資など内需は総じて力強さを欠いており、足元の中国経済については、成長を外需に依存する傾向が強まっている。一方で、原油・天然ガス価格の高止まりに加え、AI(人工知能)・半導体関連の旺盛な需要が世界経済を下支えするなか、世界的に金利が上昇している。その結果、米ドル高圧力は根強く、多くのアジア新興国通貨に下押し圧力がかかる動きがみられる。一方後述のように、人民元の対ドル相場は緩やかに上昇しており、足元の通貨バスケット(CFETS人民元指数)は4年ぶりの高値となるなど、輸出競争力の足かせとなることが懸念される(図3)。
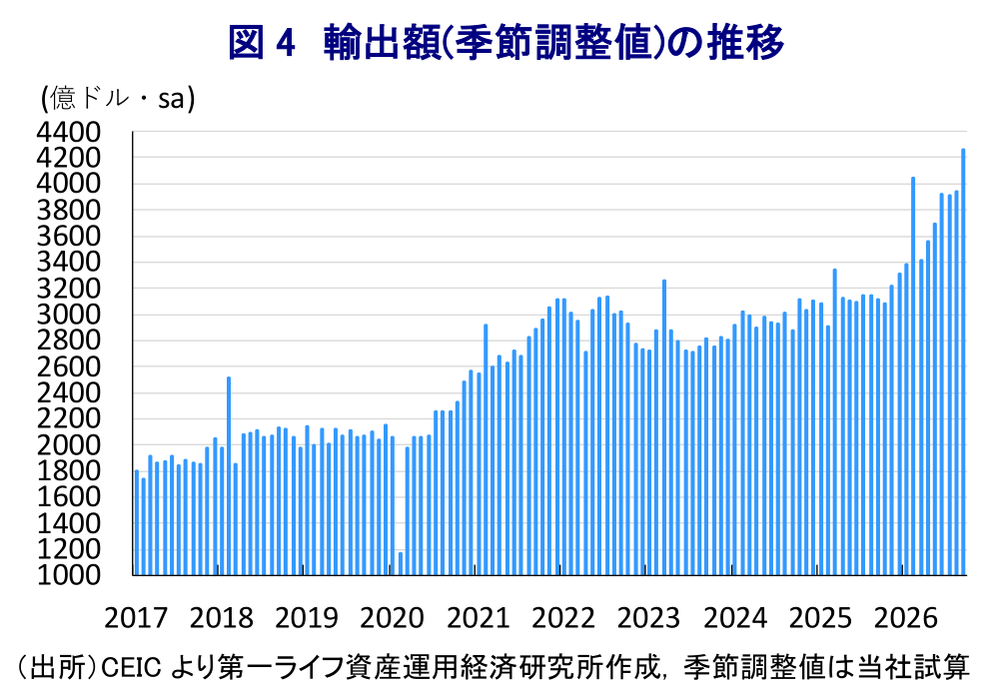
こうした状況ではあるものの、9月の輸出額は前年同月比+36.3%と前月(同+25.0%)から加速して、7ヵ月ぶりの高い伸びとなった。当研究所が試算した季節調整値に基づく前月比も2ヵ月連続で拡大しており、単月ベースの輸出額は過去最高となるなど持ち直しの動きをみせている(図4)。欧米諸国などは、中国による貿易不均衡の是正を求めて圧力を強めているにもかかわらず、米国向け(前年比+39.6%)やEU(欧州連合)向け(同+25.3%)、英国向け(同+28.9%)はいずれも伸びが加速しているほか、オーストラリア向け(同+37.1%)やニュージーランド向け(同+26.5%)もともに堅調に推移している。さらに、米中摩擦が激化するなかで関係深化を図ってきたASEAN(東南アジア諸国連合)向け(前年比+52.3%)やインド向け(同+47.8%)などアジア新興国向けは軒並み高い伸びが続いているほか、中南米向け(同+24.7%)やアフリカ向け(同+16.1%)も堅調さが続く。ロシア向け(前年比+51.1%)も旺盛な動きが続いており、中国がウクライナ戦争を事実上側面支援している可能性がある。また、世界的なAI・半導体需要の旺盛さを追い風に、韓国向け(前年比+68.2%)や台湾向け(同+68.9%)もともに加速している。ハイテク製品に対する需要の旺盛さのみならず、中国製品全般に対する需要が堅調に推移していることも輸出を押し上げる展開が続いている。
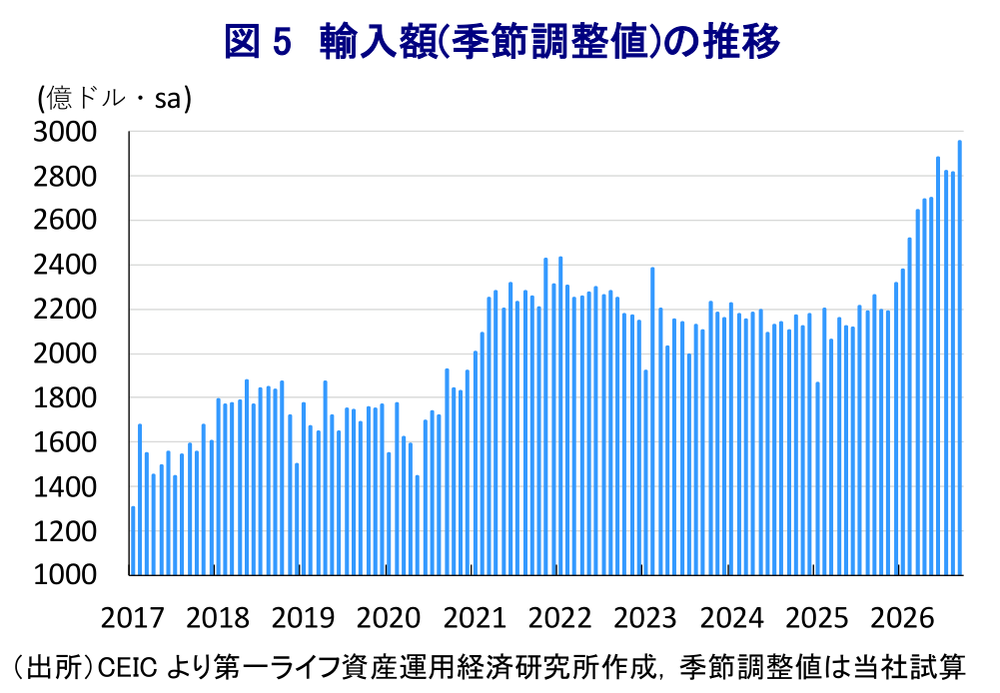
9月の輸入額も前年同月比+31.0%と前月(同+28.2%)から加速しており、4ヵ月ぶりの高い伸びとなるなど輸出同様に堅調に推移している。当研究所が試算した季節調整値に基づく前月比も3ヵ月ぶりの拡大に転じており、単月ベースの輸入額も過去最高を更新し、輸出同様に持ち直しの動きをみせている(図5)。前述のように、ハイテク製品に対する需要が旺盛なことを反映して、その生産に必要なハイテク製品のほか、半導体をはじめとする電子部品関連の輸入額は高い伸びで推移しており、輸出が輸入を押し上げる好循環がうかがえる。さらに、ハイテク製品の生産に必要な銅をはじめとする鉱物資源の輸入も堅調に推移しており、原材料や素材・部材の需要を活発化させている様子もうかがえる。一方で、内需が力強さを欠いているなかで原油や天然ガス、石炭などエネルギー資源の輸入量は軒並み前年を下回る伸びとなっているものの、価格が高止まりするなかで輸入額が押し上げられていることには注意が必要である。
この結果、9月の貿易収支は+1335.3億ドルと前月(+1190.9億ドル)から黒字幅が拡大しており、2025年1月以来の高水準となった。巨額の貿易黒字は人民元に対する需要を下支えするとともに、先行きの人民元相場の安定に寄与することが期待される。さらに、人民元の対ドル基準値(中間値)は連日4年半ぶりの人民元高水準で推移しており、当局も緩やかな人民元高を許容する姿勢をみせている。先月に実施された米中首脳会談では、米中双方が一部品目について相互に関税を引き下げることで合意しており、先行きの対米輸出を下支えすることが期待される。このため、当面の人民元相場は巨額の貿易黒字を背景に堅調な推移が続く可能性が高い。一方、人民元高が過度に進行すれば輸出競争力の低下につながる可能性があるため、当局が一方的な人民元高の動きを警戒して、為替相場の安定に向けた対応を強める可能性には注意が必要である。
西濵 徹
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 西濵 徹
にしはま とおる
-
経済調査部 主席エコノミスト
担当: アジア、中東、アフリカ、ロシア、中南米など新興国のマクロ経済・政治分析
執筆者の最近のレポート
-
シンガポール通貨庁、市場予想に反して金融政策を据え置き ~インフレ長期化と景気減速のリスクが併存、物価安定と景気配慮の両立が課題に~
アジア経済
西濵 徹
-
インドネシア、財務相に続いて外相も交代、実務重視への軌道修正か ~実務家の登用で政策への信頼は回復するか、焦点は大統領主導の政権運営~
アジア経済
西濵 徹
-
台湾・9月輸出、半導体などの旺盛さを反映して過去最高に(Asia Weekly) ~原油価格の再上昇を受けて、多くのアジア新興国でインフレ率が再び加速~
アジア経済
西濵 徹
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
関連テーマのレポート
-
シンガポール通貨庁、市場予想に反して金融政策を据え置き ~インフレ長期化と景気減速のリスクが併存、物価安定と景気配慮の両立が課題に~
アジア経済
西濵 徹
-
新たなスキャンダルに揺れるインド、今度は「選挙」を巡る問題噴出 ~選挙制度の信頼が揺らぎ、モディ政権への批判が再燃、政治不安が新たなリスクとなるか~
アジア経済
西濵 徹
-
トルコ金融市場の混乱が収まらない ~投資信託の規制強化が株安を招き、実体経済や政策運営への波及が懸念される~
アジア経済
西濵 徹
-
インド中銀、3年8ヵ月ぶりの利上げ、政策スタンスも転換 ~インフレを警戒した「予防的引き締め」、追加利上げに含みも慎重姿勢、ルピーや株価は?~
アジア経済
西濵 徹
-
ベトナム景気は引き続き外需・投資をけん引役に加速 ~7-9月は4年ぶりの高成長、市場格上げ期待の一方で物価・対外収支に懸念材料~
アジア経済
西濵 徹