- HOME
- レポート一覧
- 経済分析レポート(Trends)
- 米国の「リフレ脱却」要請と日米経済政策の逆説的実態
- Economic Trends
-
2026.09.16
日本経済
経済効果
経済理論
資産形成・資産運用
トランプ政権
高市政権
米国の「リフレ脱却」要請と日米経済政策の逆説的実態
〜日米経済政策の実態比較〜
永濱 利廣
- 要旨
-
-
2026年9月、ベッセント米財務長官は日本に対し「アベノミクス的リフレ政策からの脱却」を求めた。表面上は円安・インフレ抑制を掲げるが、真の狙いは日本の金利上昇に伴う「日本勢の米国債売却と米長期金利の急騰」の阻止にあると見られる。
-
日本の財政赤字(対GDP比)はG7最小水準に収縮。純債務残高対GDP比も低下傾向にあり、日銀は段階的利上げとQT(資産縮小)を進め、「リフレからの出口(正常化)」へ足早に向かっている。
-
米国は景気拡大期でありながら対GDP比6〜7%の巨額な財政赤字を継続。需要超過(ディマンドプル型)のインフレを政府自らが引き起こし、FRBのバランスシート維持も相まって「実質的なリフレ政策」を強く推進している。
-
批判されるべきは日本の政策ではなく、巨額の財政赤字を続ける米国自身の「構造的リフレ依存」である。日本政府・日銀は米国の外圧に惑わされず、自国の経済状況に基づいた主体的かつ着実な政策を進めることが求められる。
-
- 目次
1. はじめに
2026年9月、米国のスコット・ベッセント財務長官が日本政府および日本銀行に対し、「アベノミクス的リフレ政策からの脱却」および「利上げ・積極財政の抑制」を要請した発言は、日米の金融・財政当局に大きな波紋を広げた。
しかし、日米両国の財政赤字・金利体系・インフレ動向・通貨価値の変遷を客観的に比較・分析すると、「リフレ政策」を真に推進しているのは日本ではなく、むしろ米国自身であるという逆説的な構造が浮き彫りとなる。
そこで本稿では、ベッセント発言の背景を整理した上で、米国の財政・金融構造がなぜ「本家リフレ」と呼ぶにふさわしいのか、定量的かつ多角的な視点から実態を検証する。
2. ベッセント発言の背景と波紋
2026年9月初旬、ベッセント米財務長官はG20等の機会を通じて「日本はアベノミクス期の過度なリフレ政策を終えるべきだ」と指摘し、日銀による利上げ推進や政府の財政拡大抑制を遠回しに迫った。
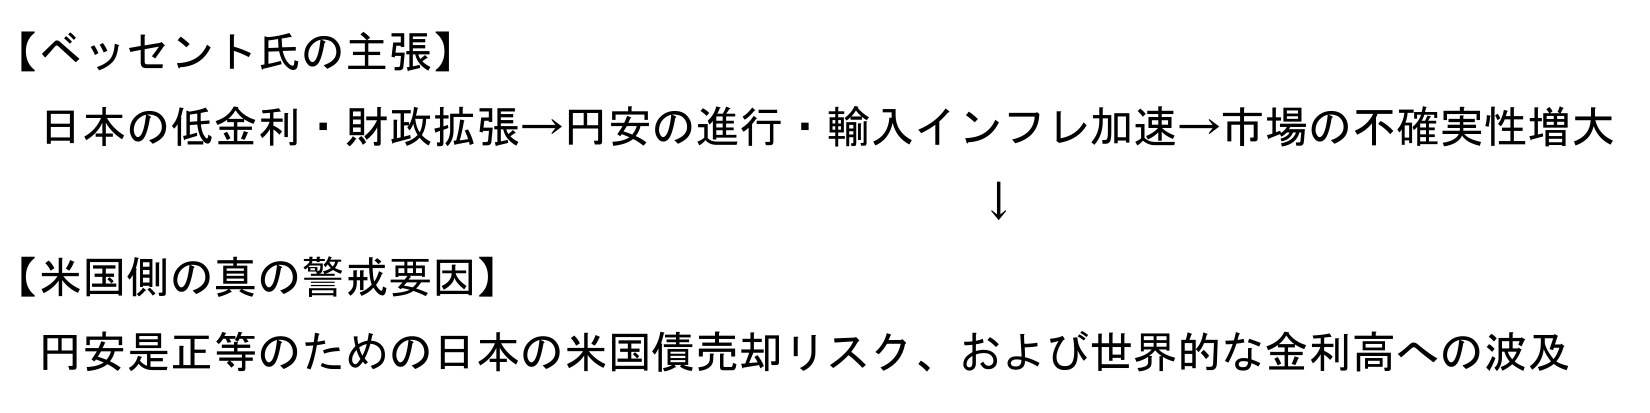
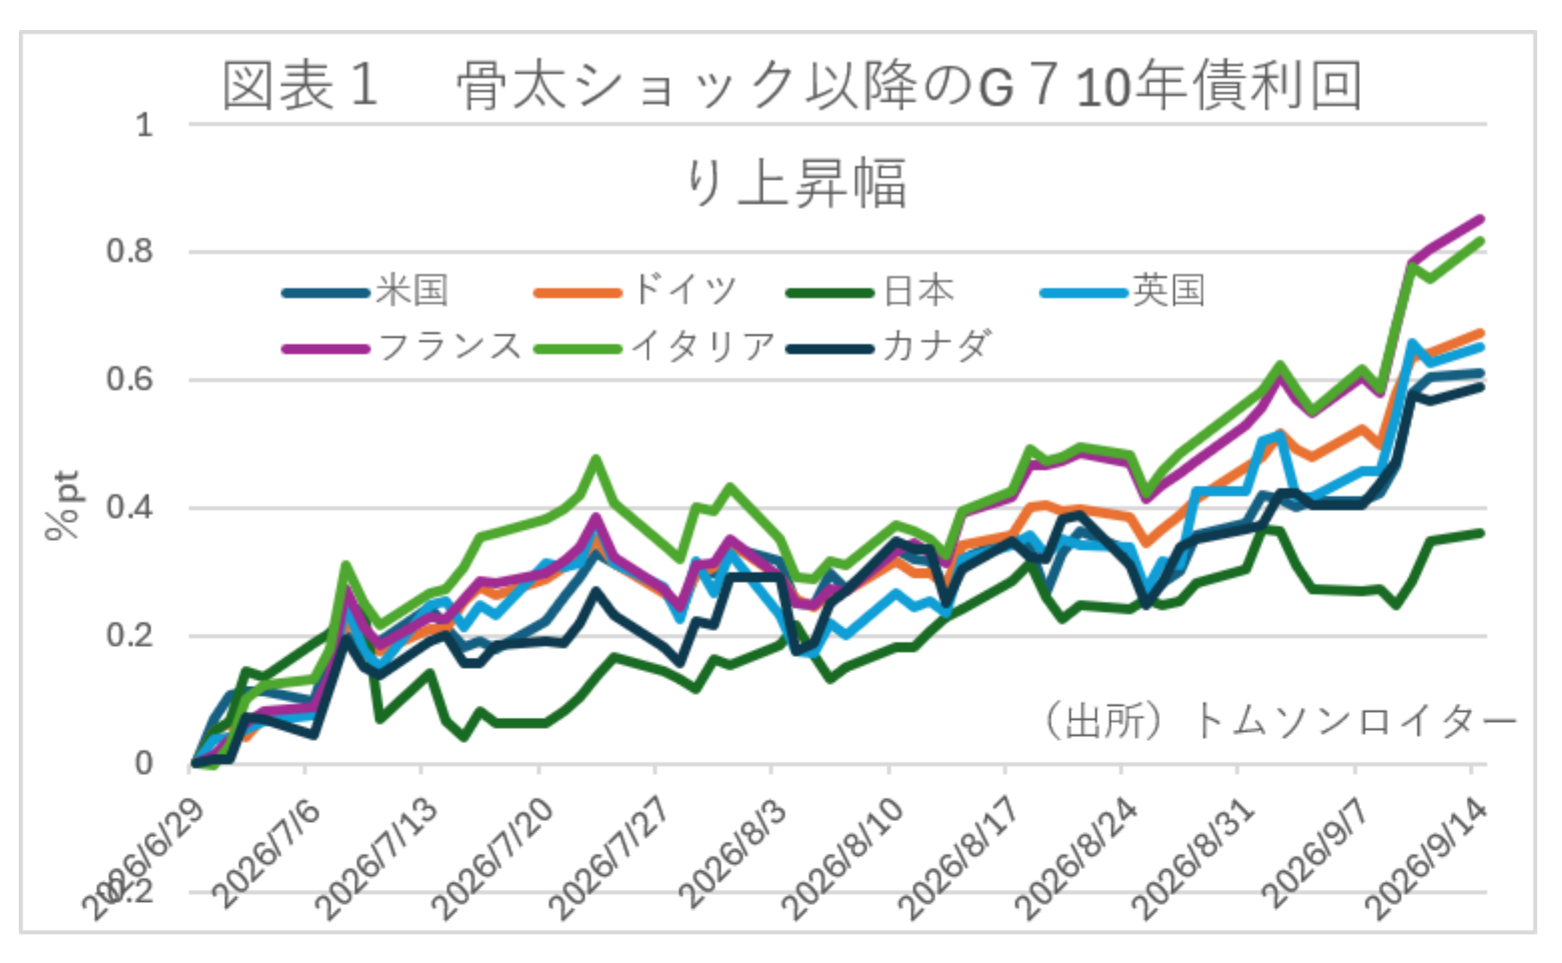
米国が日本にリフレ脱却を求める表面的な理由は「円安是正とインフレ抑制」だが、実質的には日本の利回り上昇に伴い、日本勢の資金が米債市場から逃避し、米長期金利が跳ね上がる事態を恐れている側面を指摘する向きもある。しかし、「骨太ショック」と言われた骨太原案が公表された6月30日以降のG7諸国の長期金利の動向を確認すると、最も上昇幅が少ないのは日本となっている(図表1)。
3. 日米リフレ政策の実態比較
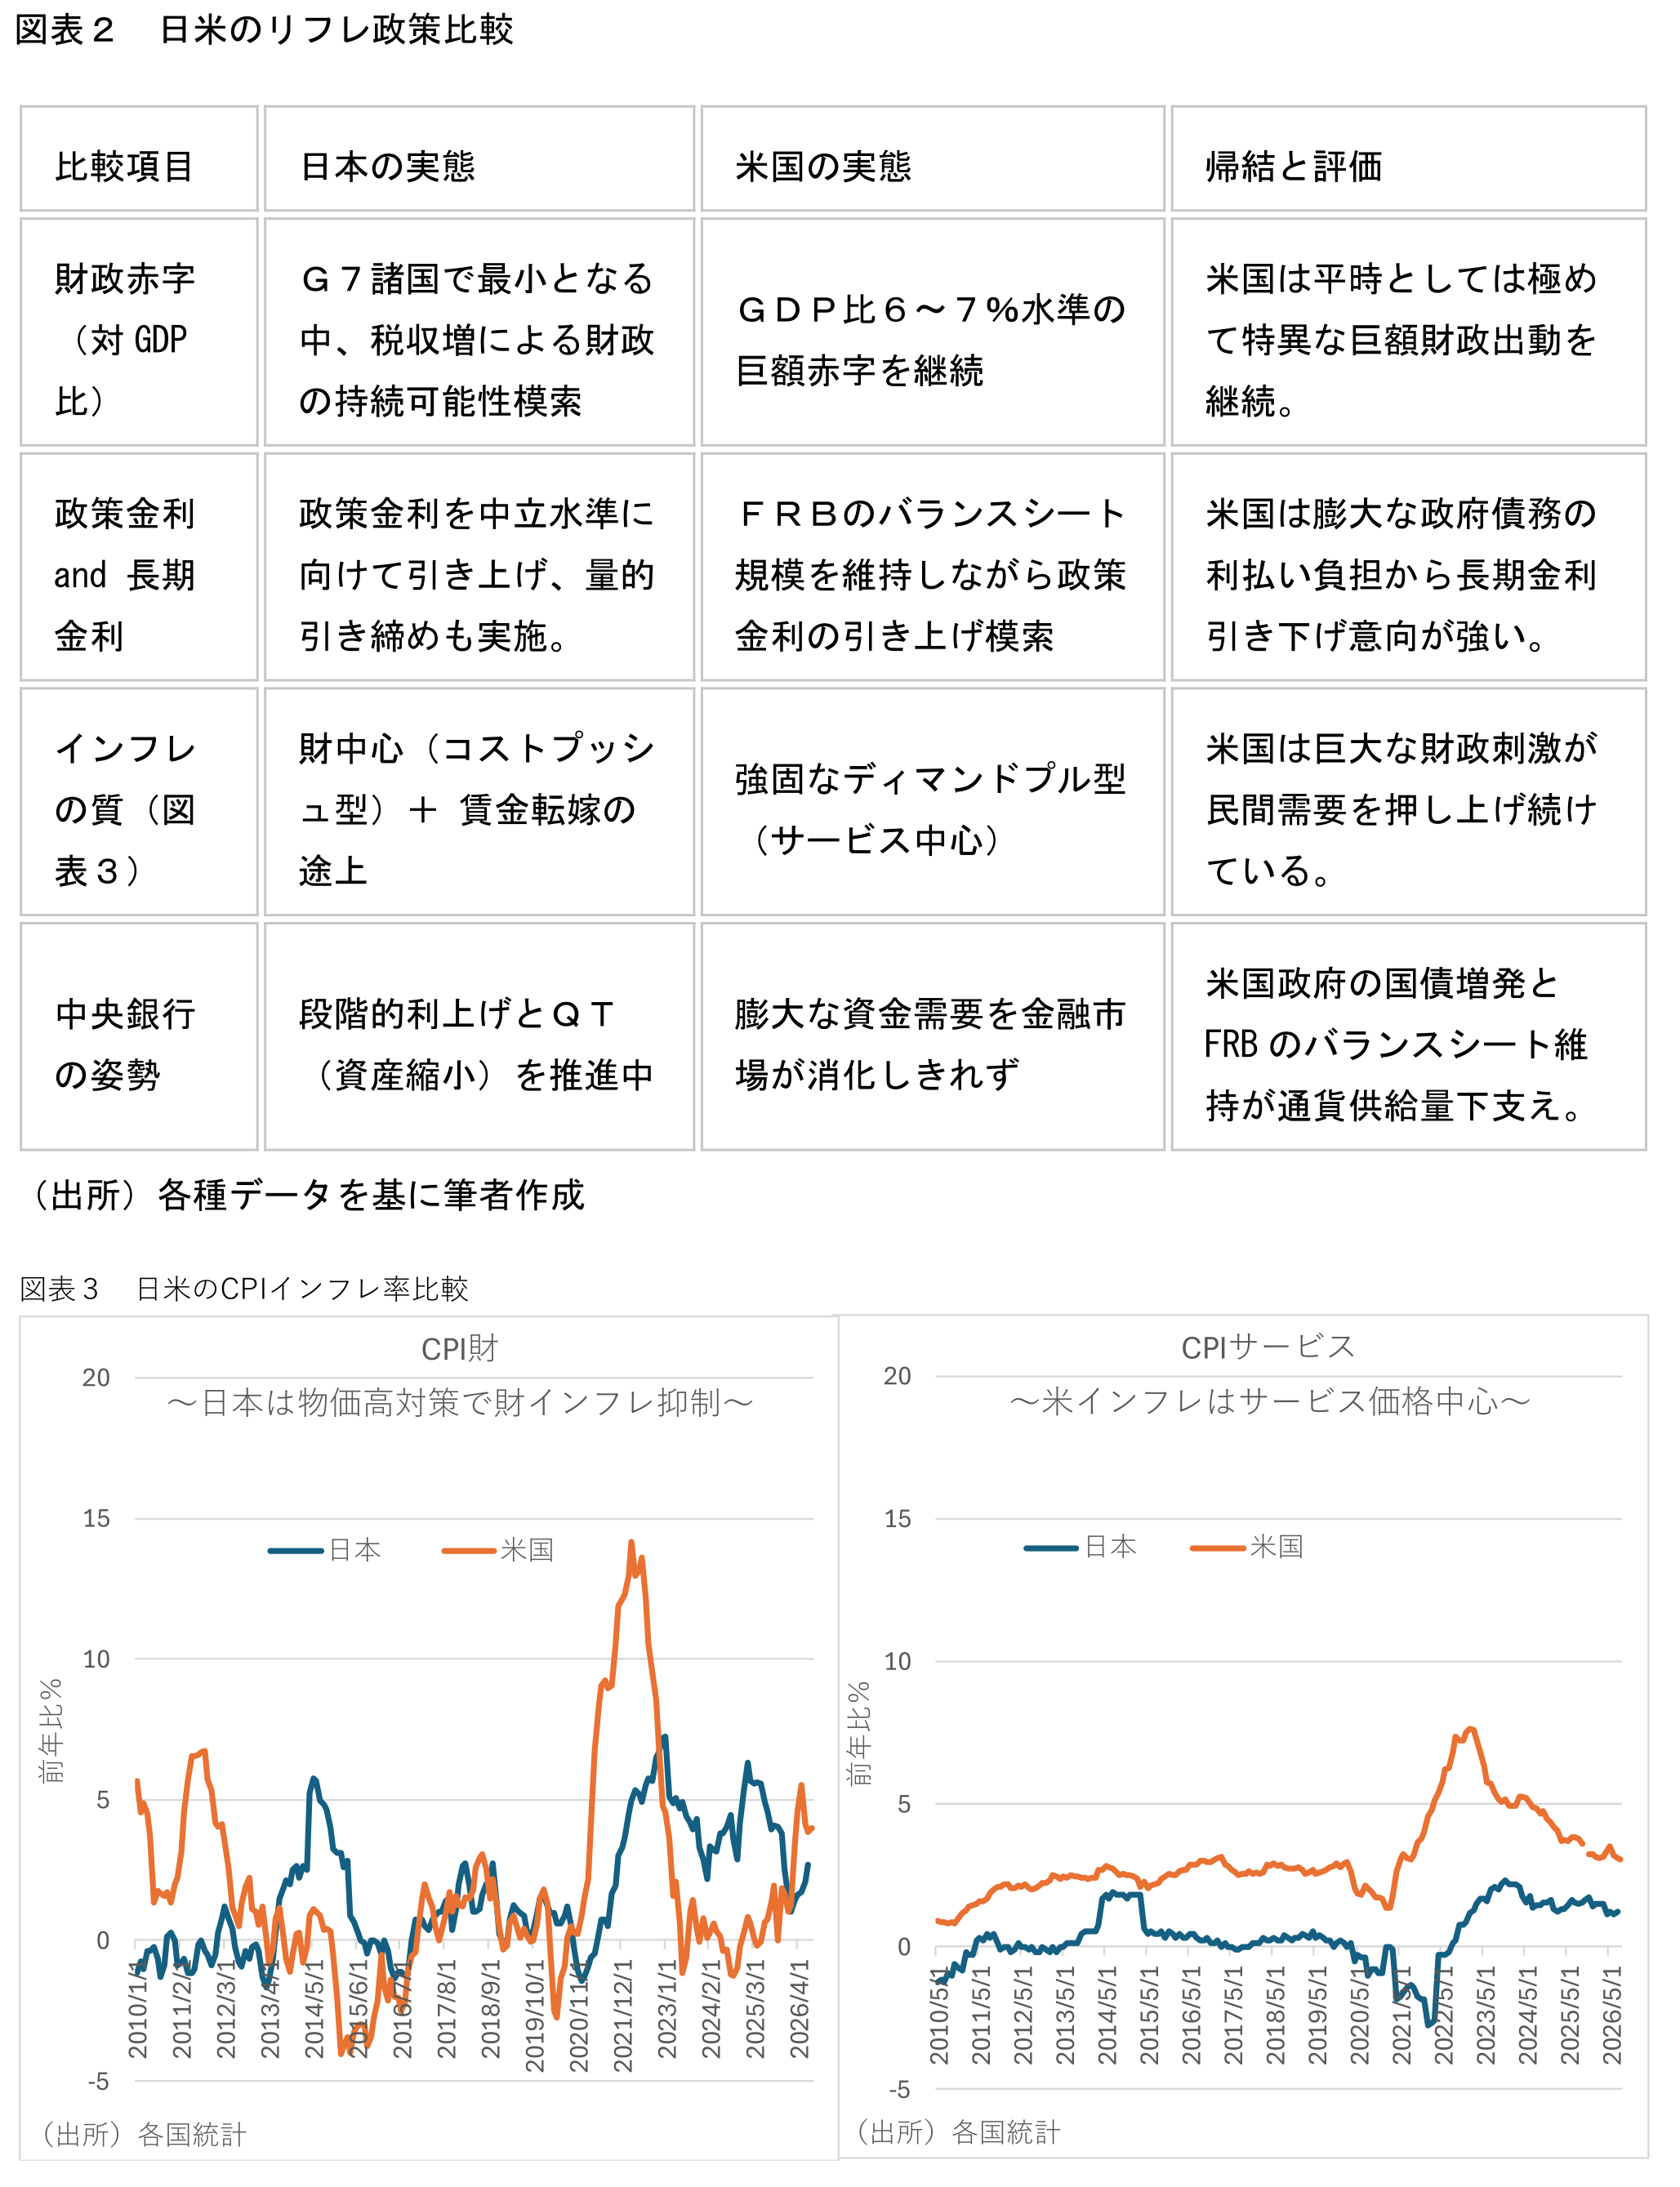
「膨大な財政赤字の垂れ流し」と「インフレ」を主導している主体が日米どちらにあるのか、金融・財政の主要指標で両国を比較する(図表2)。
4. なぜ米国のほうが「リフレ推進度合いが強い」と言えるのか?
① 「財政赤字」による需要刺激
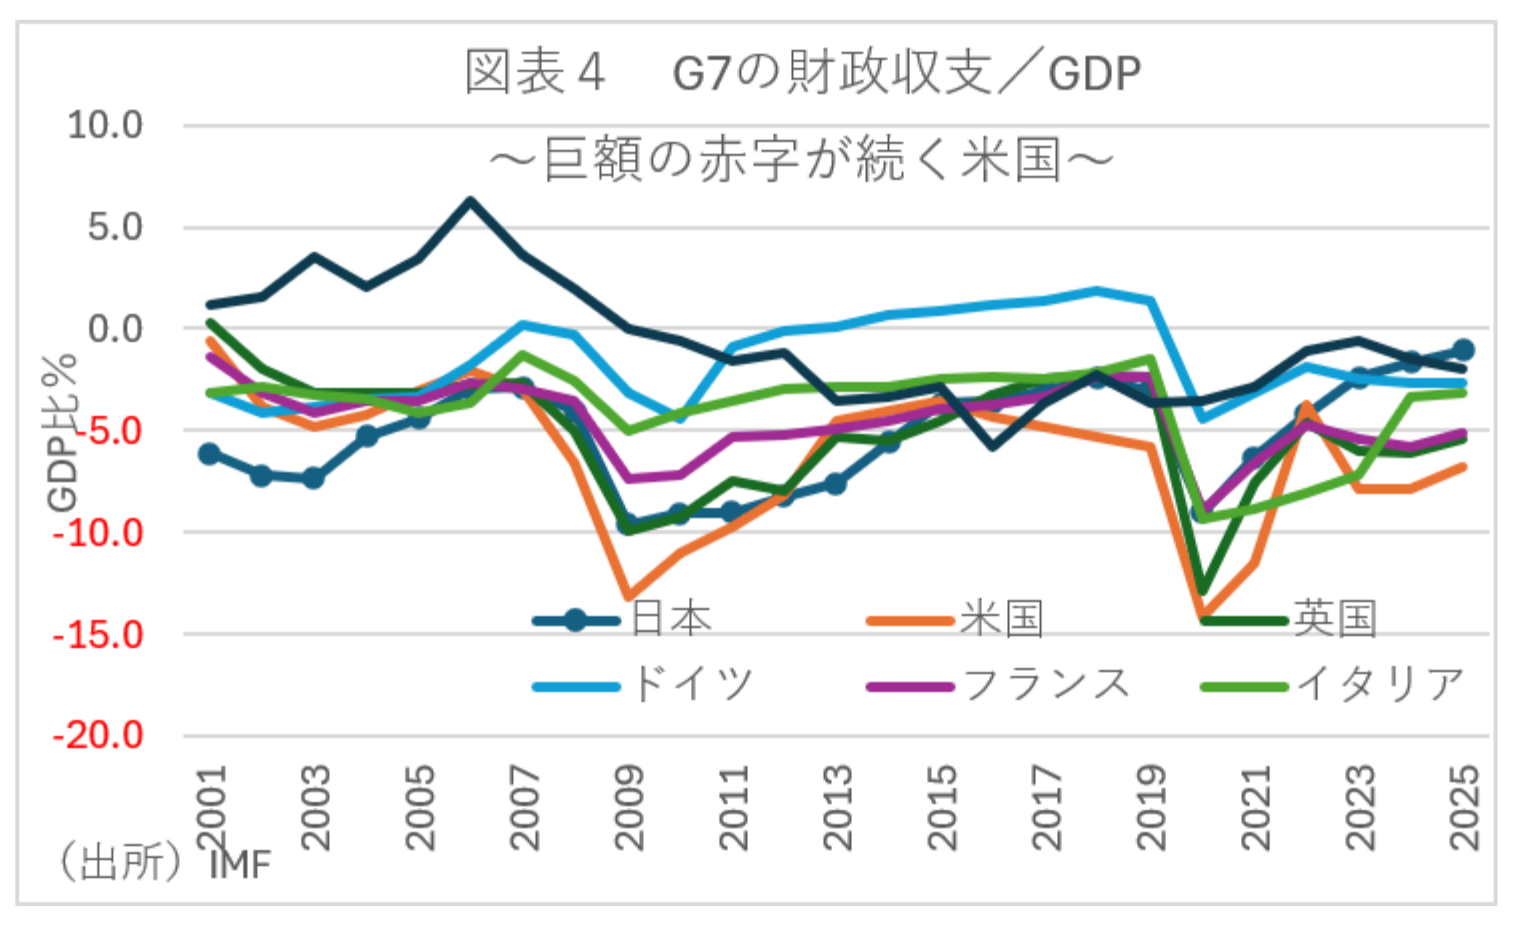
米国はパンデミック以降も、IRA(インフレ削減法)やCHIPS法、そして減税策の恒久化などを背景に、景気拡大局面にもかかわらず対GDP比6%超という戦時並みの財政赤字を続けている(図表4)。これこそがリフレ政策の本質である「政府が借金をして民間に需要を創出する仕組み」そのものである。一方、日本の財政赤字/GDP比は2025年時点でG7諸国最小水準となっている。
② 純債務残高/GDP比の悪化
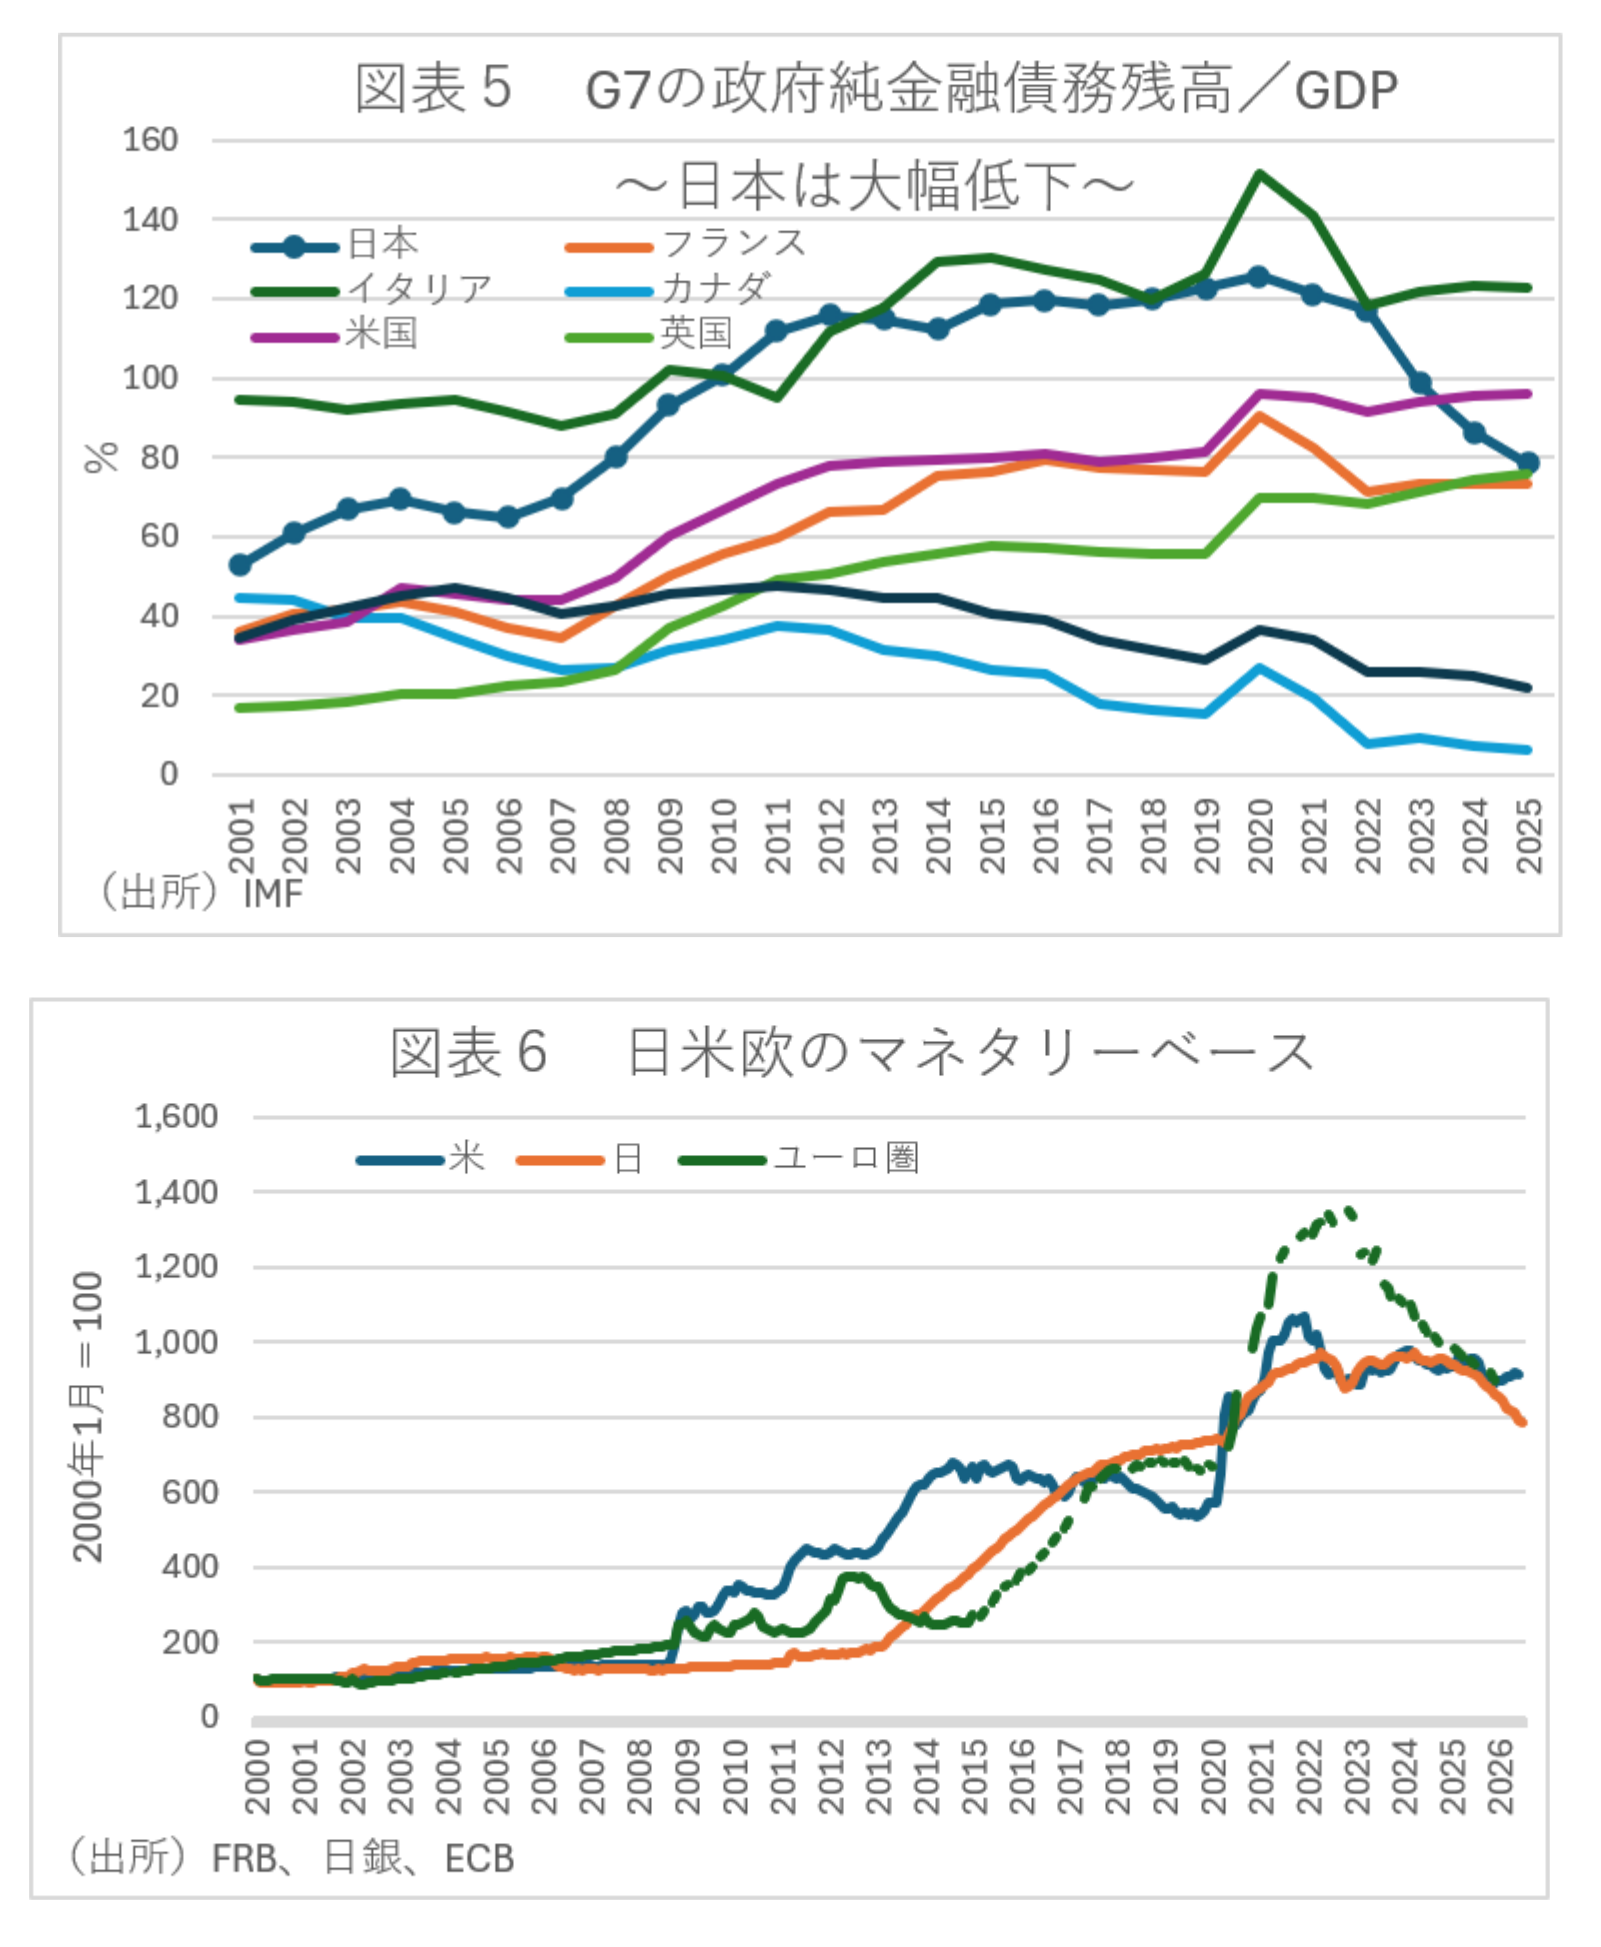
米国の一般政府純債務残高対GDP比は100%に近づいており、上昇トレンドとなっている(図表5)。AIブームとトランプ減税が相まって、国内の資金需給がひっ迫しており、米長期金利の上昇が構造的な財政悪化をもたらしている。対して日本の一般政府純債務残高対GDP比は、インフレ経済が定着した2023年以降に急速に低下しており、2025年時点では80%を下回っている。
③日本の政策正常化との対比
日本側はアベノミクス期の異次元緩和から離脱し、日銀は政策金利を段階的に引き上げ、保有国債残高も年間40~50兆円ペースで縮小させている(図表6)。すなわち、日本が「リフレ出口」に向かって足早に動いている一方で、米国は伝統的金融政策面では利上げスタンスにシフトしつつ、量的金融政策面ではバランスシートの縮小をストップしているのが実態である。
5. 結論と示唆
ベッセント財務長官による日本への「リフレをやめよ」という言明は、自国の財政膨張が招いている米長期金利の上昇やドル高・円安の歪みを、他国の政策変更によって補正しようとする「責任転嫁のレトリック」という側面を拭えない。本当にグローバル経済の安定化を目指すのであれば、批判されるべきは日本の金融・財政政策というよりも、景気回復期にあっても巨額の財政赤字を続ける米国自身の「構造的リフレ依存」であると言える。日本政府・日銀としては、米国からの外圧に過剰に動揺することなく、自国の自律的な賃金・物価循環に基づいた主体的かつ着実な政策を推進することが求められる。
永濱 利廣
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 永濱 利廣
ながはま としひろ
-
経済調査部 首席エコノミスト
担当: 内外経済市場長期予測、経済統計、マクロ経済分析