- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を9月に1.25%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は4.0%で据え置くだろう
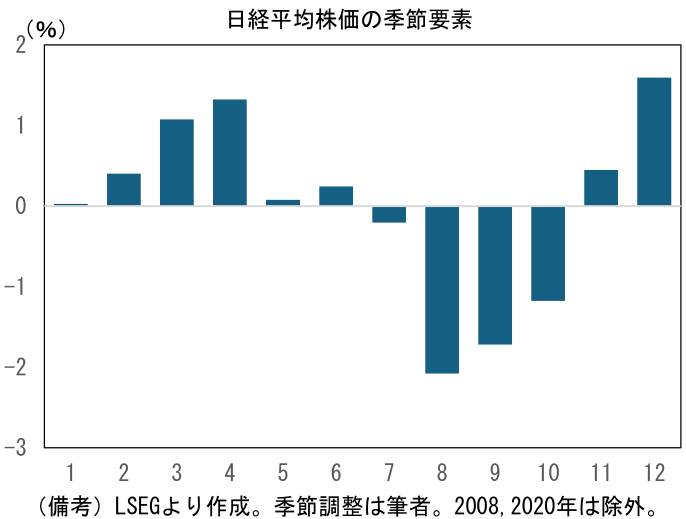
- 日経平均株価は「夏場に弱い」という季節性があり、今年はそれに当てはまっている。2005年以降の月次データに季節調整を施すと、夏場にパフォーマンスが悪化する傾向が浮かび上がる。今年は6月中下旬をピークに半導体株が調整色を強め、現在も反発の勢いは限られている。
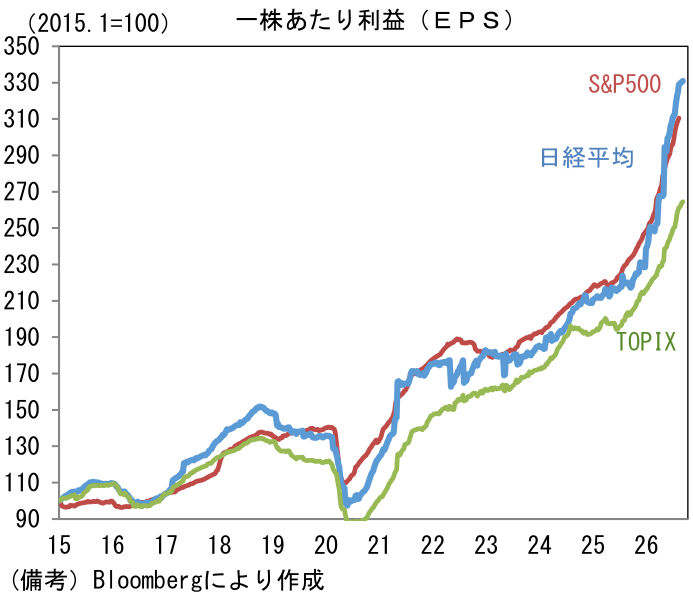
- もっとも、この間に予想EPSが着実に切り上がっていることは認識しておきたい。日経平均株価のみならずTOPIX、あるいはS&P500の予想EPS(先行き12ヶ月)も切り上がっている。日経平均株価の予想EPSは年初に2184だったものが、7月1日時点で2943まで切り上がり、直近では3164に達している。年初時点で市場参加者がみていたEPSは、直近までに45%も増加した。同様にS&P500は年初に311だったものが、7月1日には370に拡大し、直近は399に到達している。年初からの増加率は+28%である。
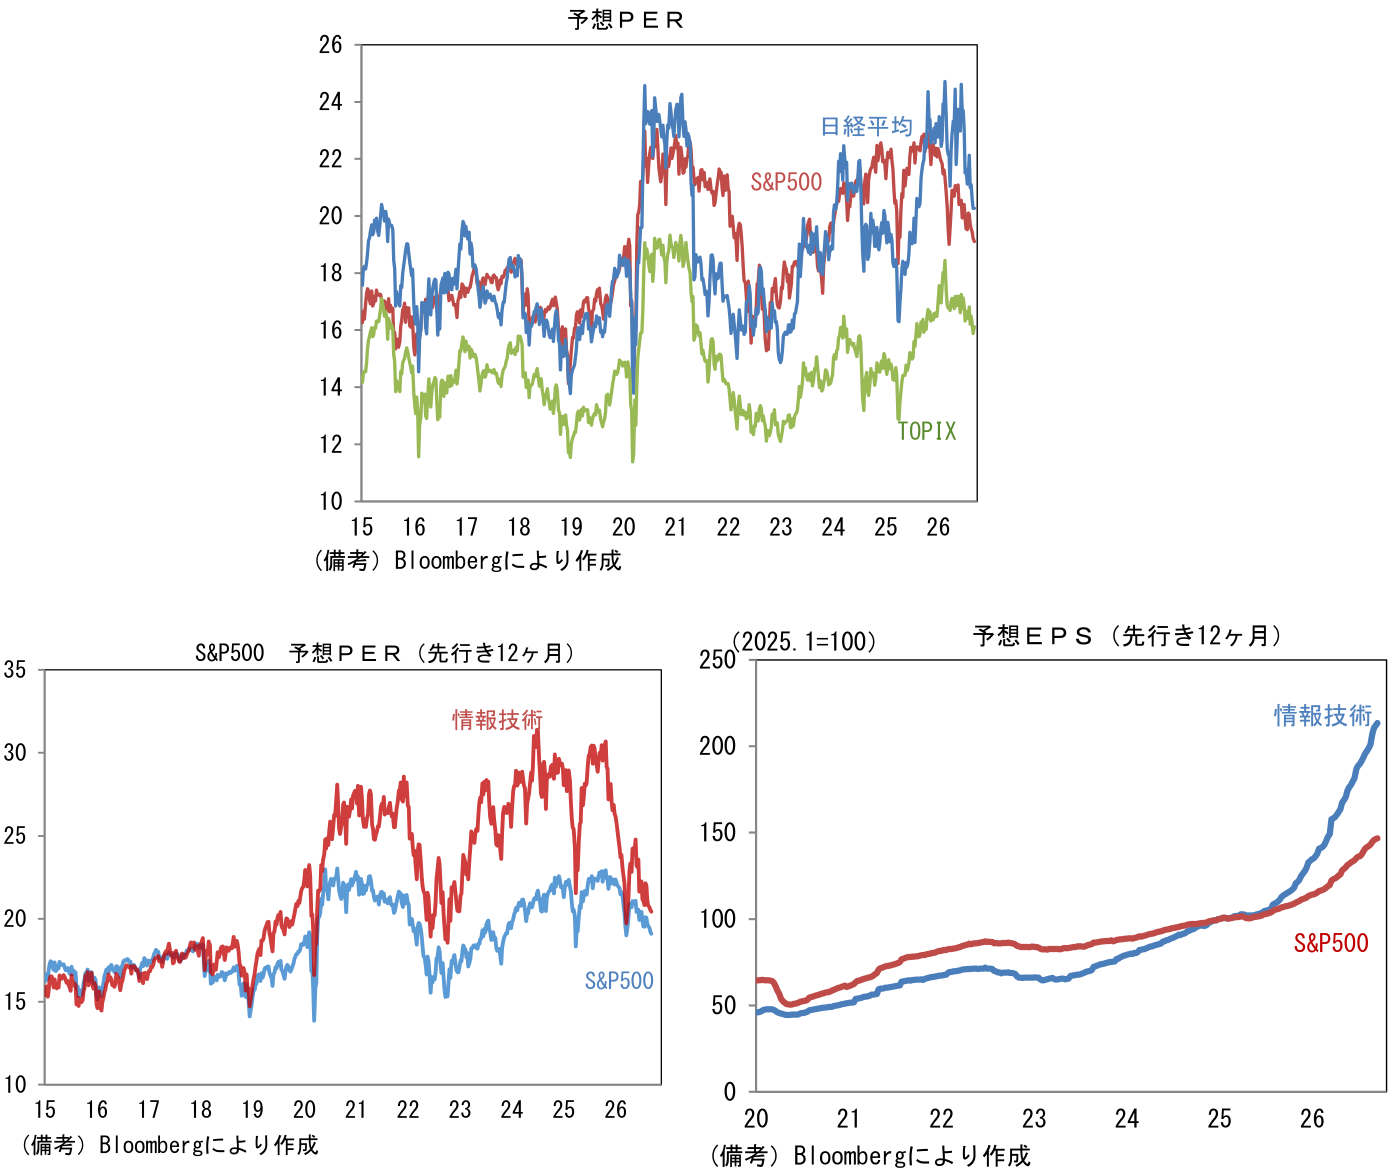
- 次にバリュエーション指標をみると、相応に調整が続いており、上記3指数のPERは何れも年初来の最低値となっている。日経平均株価については2025年8月以来となる20倍割れが目前となっている。S&P500は2024年9月の利下げ開始直前と同程度の水準まで低下している。そして米国株で象徴的なのは情報技術セクターのPER低下。メガテック企業を中心にAI関連銘柄を多く内包するこのセクターのPERはS&P500よりも高いのが常であったが、今やほぼ同水準にある。AIに対する期待が大きく萎んだわけではなく、予想EPSは着実に増加しているものの、年初に予想されていた2回の利下げが実現せず、反対に1回の利上げ実施され、さらに追加利上げが織り込まれるなど、金融環境が引き締まる方向に進むなかで、バリュエーション調整が進んだ格好である。
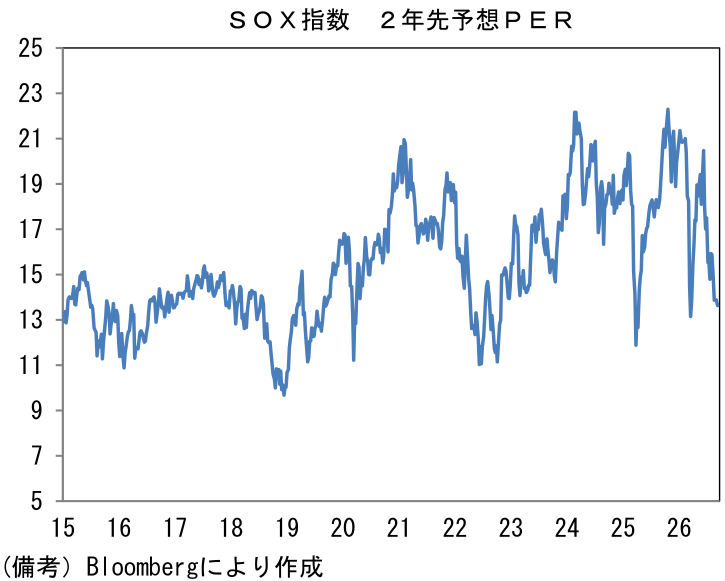
- 最後にSOX指数の2年先PERをみると、こちらもかなり調整が進んでいる。今年3月の突発的な低下を除くと、トランプ関税に驚愕した2025年4月と同程度にあり、株価はPERでみれば割安な状態にある。今後、原油価格次第ではあるものの、インフレ懸念が一服し、Fedの利上げ観測が後退するもとで、長期金利が低下すれば、株価はPER拡大を伴った上昇が期待される。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般