- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を9月に1.25%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利を、年内は4.0%で据え置くだろう
-
-
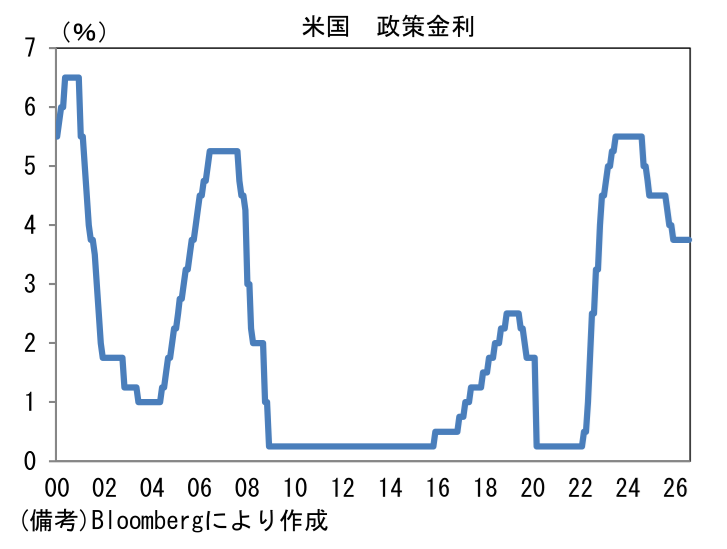
9月FOMCでは大方の予想どおり25bpの利上げが決定され、FF金利誘導目標上限は4.0%となった(以下、全てFF金利は誘導目標上限値を指す)。筆者は、ウォーラー理事やウィリアムズ・NY連銀総裁が利上げに慎重な一面を見せていたことなどから判断して、政策金利が据え置きになる可能性を最後まで捨てなかったが、決定は全会一致であった。
-
ドットチャートでは、12名が年内追加で1回の利上げを予想・主張し、政策金利予想の中央値は4.25%となった。4名は2回の利上げ(4.5%)、据え置き(4.0%)は2名であった。ウォーシュ議長は今回も見通しを示さなかった。2027年については8名が4.5%、6名が4.25%、3名が3.75%、1名が3.25%であり、(2026年末対比で)据え置きが中央値となった。
-
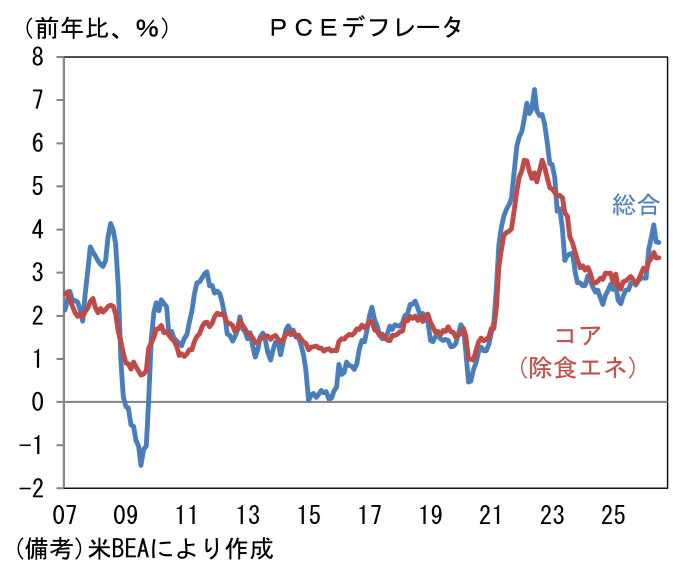
物価見通しは、2026年4QにPCEデフレーターが前年比+3.7%と前回対比で0.1%ptの上方修正であった。2027年は+2.3%で不変、2028年4Qは+2.1%で0.1%ptの上方修正であった。2026年の予想値は、原油価格要因が大きいとみられる。声明文における物価の基調判断は「依然として高い。今回の政策変更は、目標である2%へより速やかに戻ることを後押しするだろう」と簡潔な表現であった。
-
ウォーシュ議長の記者会見は30分で終了。全体としてタカ派的との評価が多く、筆者も同感であった。下記の通りインフレに関して警戒感が強まった。
「われわれの最重点課題はインフレ」
「インフレは高過ぎ、その状態が長く続いているというのが明白な事実」
「過去6ヶ月ベースおよび12ヶ月ベースのいずれにおいても、3%を超える上昇を示している品目が多過ぎる」 -
そのうえで、市場参加者の耳目を集めたのは「金融環境は引き締め的ではないとの見方がFOMC内で広く共有された」「緩和策を一部撤回することを決定した」との発言。「一部撤回」との表現は、さらなる引き締め方向への政策変更があるとの含意があろう。事実、2000年以降に利上げ(利下げ)が1回で終わったことはなかった。
- もっとも、先行きの政策変更は原油価格次第の色彩が強く、今次局面が例外になる可能性はある。PCEデフレーターは2%を大幅に上振れているとはいえ、関税と原油価格上昇という非需要側の要因によって押し上げられており、その二次的波及効果の証左がほとんど確認されていない現状、金融環境を引締めることで需要を低下させ、物価上昇圧力を制圧する必要性に乏しい。雇用統計の平均時給は上昇率の鈍化が続いている。原油価格さえ低下すれば、Fedは利上げを見送る余裕が生まれるだろう。
- なお、日銀が予想通り利上げを実施すれば、同月に日米欧中銀が揃って利上げすることになる。少なくとも1990年以降で初めての事象であり、グローバルでみた金融環境は一斉に引き締まることになる。2024年3月以降における日銀の利上げは単独であったが、これまでよりも引き締め効果が強まる可能性がある。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般