- 要旨
-
- 日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
- USD/JPYは先行き12ヶ月155円程度で推移するだろう
- 日銀は政策金利を9月に1.25%とした後、27年末までに2.25%とするだろう
- FEDはFF金利を、年内は3.75%で据え置くだろう
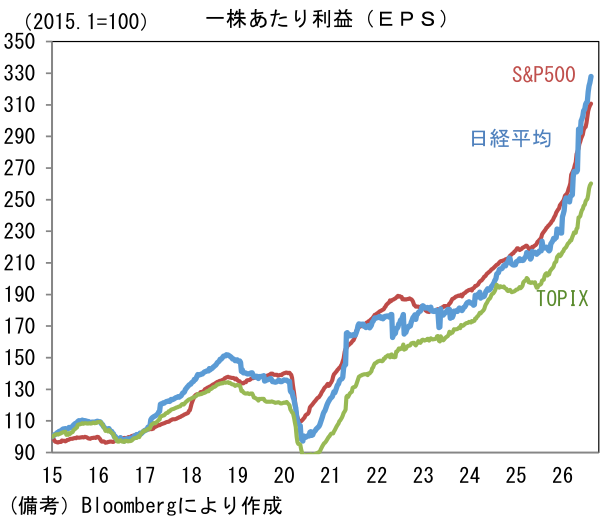
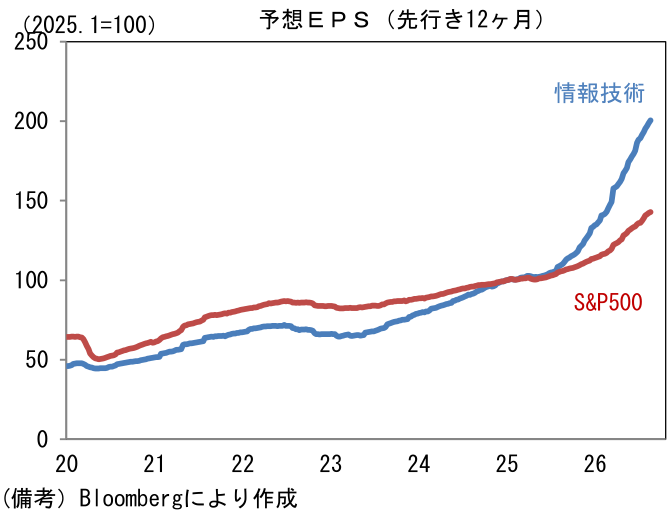
- この2か月ほど足踏み状態にある日米株価について最近の状況を整理する。まず、株価の前提となる企業業績(12ヶ月先予想EPS)に目を向けると、日米ともに順調に拡大している。日経平均株価(指数ベース)のEPSは3135と、年初時点の2188から実に43.3%もの飛躍的な伸びを記録している。半導体製造装置とメモリを軸に、非鉄金属(電線、銅箔等)や電子部品(コンデンサ、パッケージ基板等)などAI・半導体関連銘柄で大幅増益が続いており、業績予想が切り上がっている。この間、TOPIXは207から250へと20.8%の伸びを記録。時価総額の大きい自動車の苦戦を銀行が補うことで順調に拡大している。S&P500に目を向けると、年初時点の310から389へと25.5%の伸びを記録している。
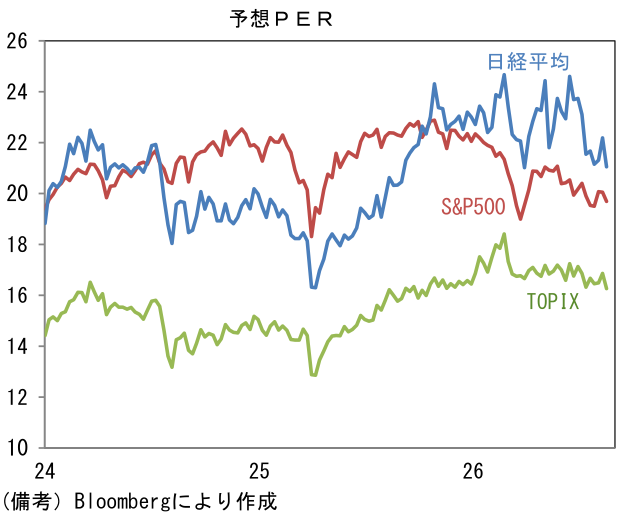
- 次にPERに目を向けると、TOPIXが概ね横ばいとなるなか、日経平均が低下基調にある。日経平均のPERは21.1倍まで低下した。これは主としてAI・半導体関連銘柄の下落によるものであり、6月下旬以降のセクターローテーション(AI・半導体関連売り、その他の業種買い)を経て、昨年9月頃の水準まで低下している。この間、TOPIXも16.3倍へと小幅に水準を切り下げている。この間、S&P500のPERも低下している。年初時点で織り込まれていた2回の利下げ観測が消え、利上げが意識される状況下、債券との比較で株式の魅力が後退した様子が見て取れる。PER低下を主導したのはAI・半導体関連銘柄が多く含まれる情報技術セクターであり、今や同セクターのPERは2022年の引き締め局面と同程度まで低下している。
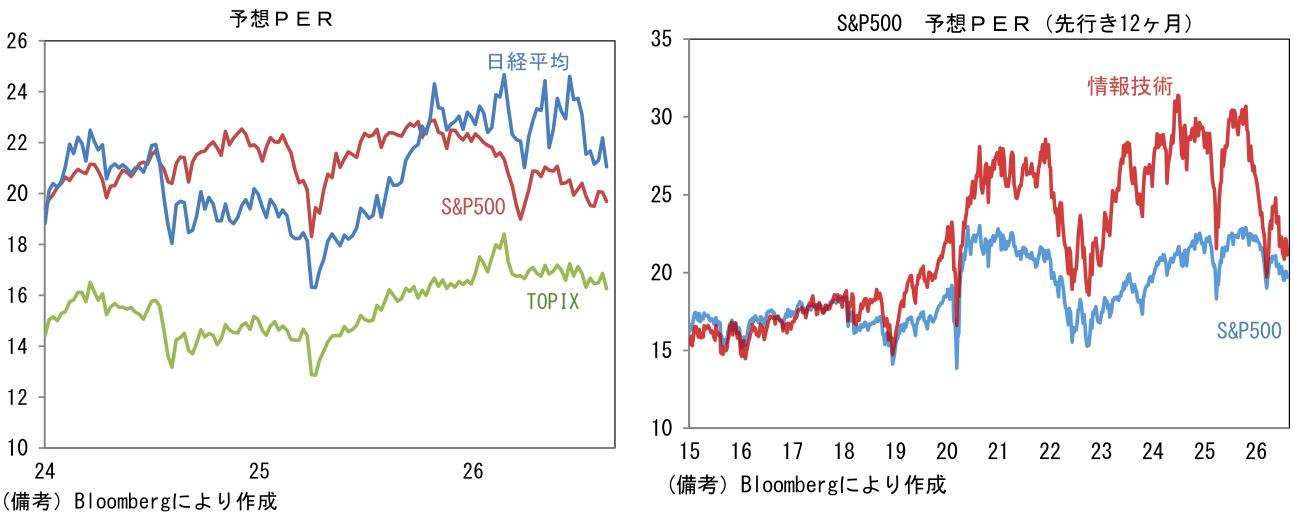
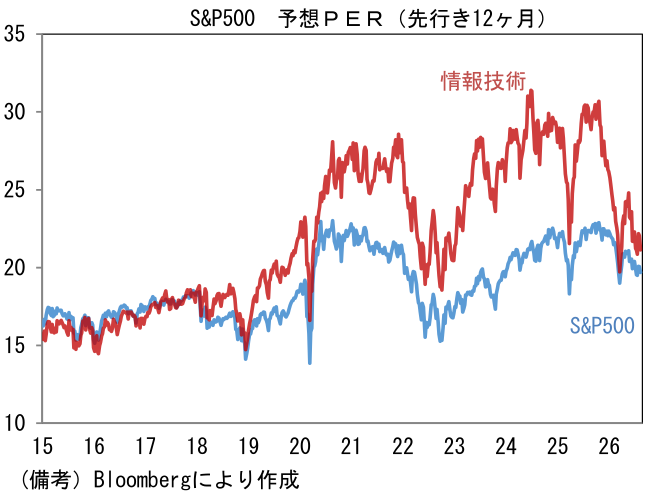
- AIバブルの定義は相当な幅があるが、AI・半導体関連銘柄が多く含まれる情報技術セクターのPERが低いことは、バブルに対する疑念を和らげる。この間のEPS拡大はS&P500を凌駕する勢いであり、時間の経過とともにPERが低下する方向に力が働いている。PERでみた株価が割安感を強めていることから判断すると、今後、何らかの理由がきっかけとなり、再び上値を追う展開が到来する可能性がある。そのきっかけとしては、米国のインフレ率鈍化を背景にFedによる利上げ観測が後退することが本命であろう。
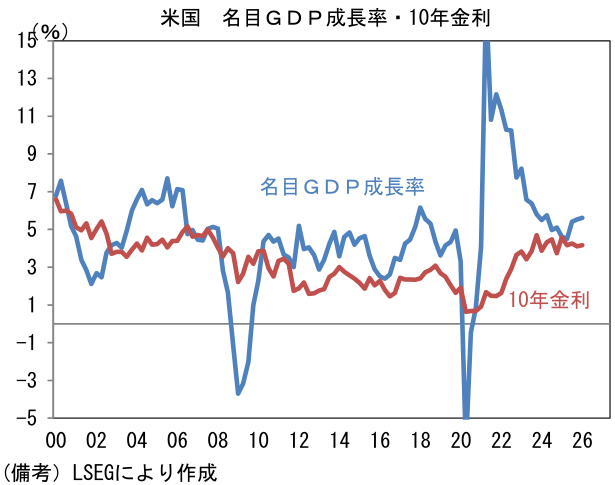
- なお、AIバブルの判定については、過去に発生した多くのバブルが行き過ぎた金融緩和が温床になっていたことを認識する必要があろう。日本の平成バブル、2000年代半ばの欧米における住宅バブルがそれに該当する。それに対して、LLM登場が喚起した2023年以降のAI相場は、米国の金融環境が引き締め的な状況で育っている。金融環境の緩和度合いを計測するために、米国の名目GDP成長率と10年金利を比較してみると、2022年以降は差が縮小した状態にある。低金利環境下では、借入れコストや割引率の低さから事業採算の精査が疎かとなり、無謀な投資案件が実行される傾向にあるが、今次局面のAI関連投資に関してはそうした現象は当てはまらないだろう。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般