- 要旨
-
- 日経平均は先行き12ヶ月34,000程度で推移するだろう。
- USD/JPYは先行き12ヶ月138程度で推移するだろう。
- 日銀は2024年後半にマイナス金利を撤回するだろう。
- FEDはFF金利を5.50%(幅上限)で据え置くだろう。利下げは24年1-3月を見込む。
- 日経平均は先行き12ヶ月34,000程度で推移するだろう。
- USD/JPYは先行き12ヶ月138程度で推移するだろう。
- 日銀は2024年後半にマイナス金利を撤回するだろう。
- FEDはFF金利を5.50%(幅上限)で据え置くだろう。利下げは24年1-3月を見込む。
金融市場
-
前日の米国株は下落。S&P500は▲0.7%、NASDAQは▲1.2%で引け。VIXは16.0へと低下。
-
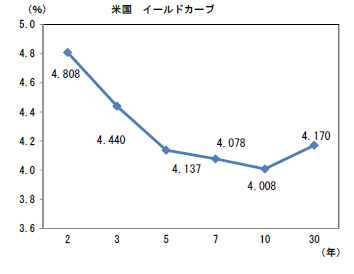
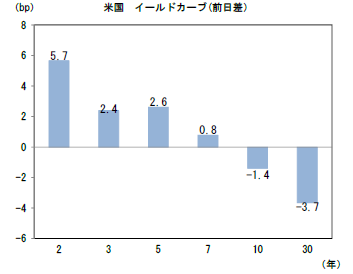
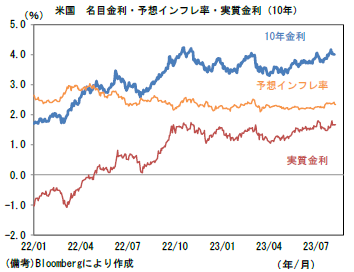
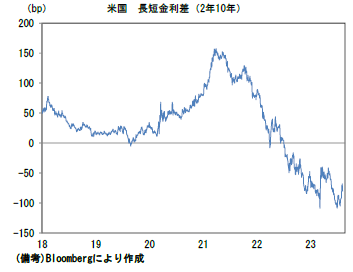
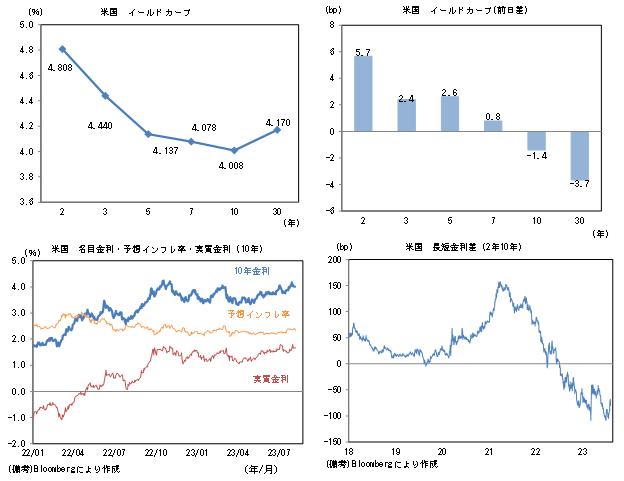
米金利はツイスト・フラット化。予想インフレ率(10年BEI)は2.342%(▲1.7bp)へと低下。実質金利は1.668%(+0.6bp)へと上昇。長短金利差(2年10年)は▲80.0bpへとマイナス幅拡大。
-
為替(G10通貨)はUSDが全面高。USD/JPYは143前半へと上昇。コモディティはWTI原油が84.4㌦(+1.5㌦)へと上昇。銅は8397.5㌦(+50.0㌦)へと上昇。金は1915.4㌦(▲8.7㌦)へと低下。
経済指標
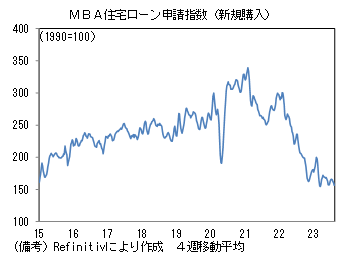
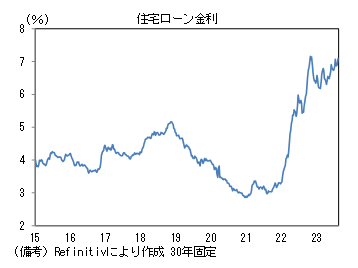
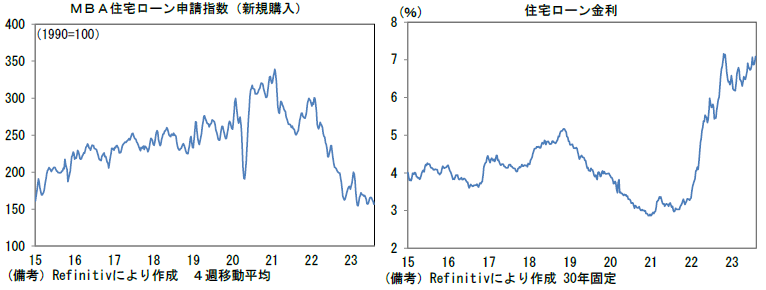
- MBA住宅ローン申請指数(新規購入)は前週比▲3.1%、52週前比では▲27.0%となった。30年固定型の住宅ローン金利は7%近傍へと水準を切り上げている。
注目点
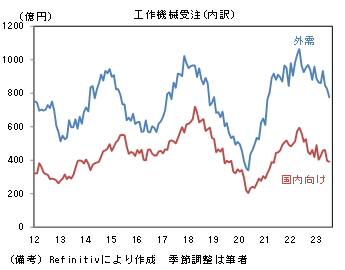
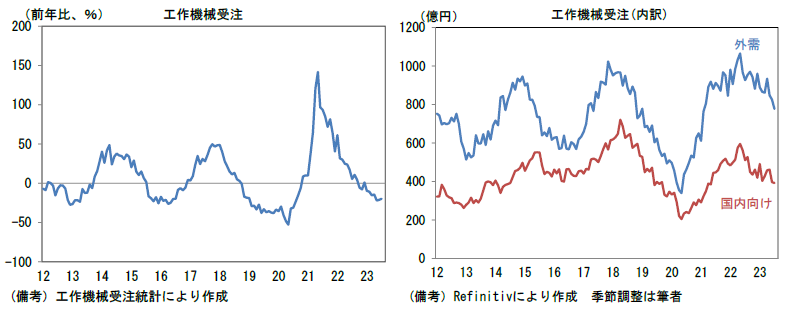
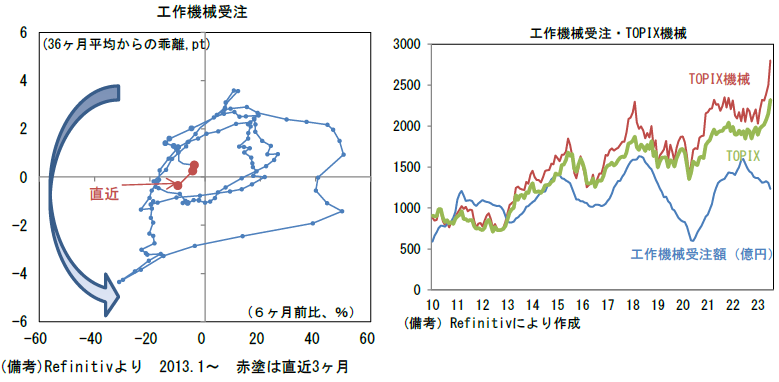
- 昨日発表された7月の工作機械受注統計(日本工作機械工業会)は「回復を先取りする」という点においてその見方を否定するものではなかったが、生産活動のサイクル好転になお時間を要すことを示した。7月の受注額(原数値)は1142億円、前年比伸び率(原数値)は▲19.8%と減少基調もマイナス幅は小幅縮小。他方、筆者作成の季節調整値は前月比▲4.3%、1168億円と3ヶ月連続で減少し、3ヶ月平均値も▲5.7%とマイナス幅拡大。単月の内訳は「国内向け」が季節調整済み前月比▲1.3%、原数値前年比は▲24.4%と減少幅が縮小、「外需」は前月比▲5.8%、前年比では▲17.1%であった。下げ止まってはいるものの底打ちは確認できない、といったところか。
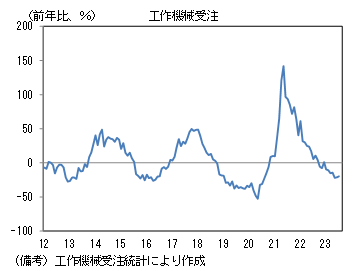
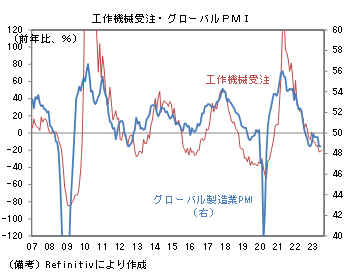
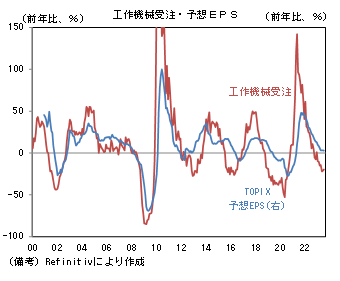
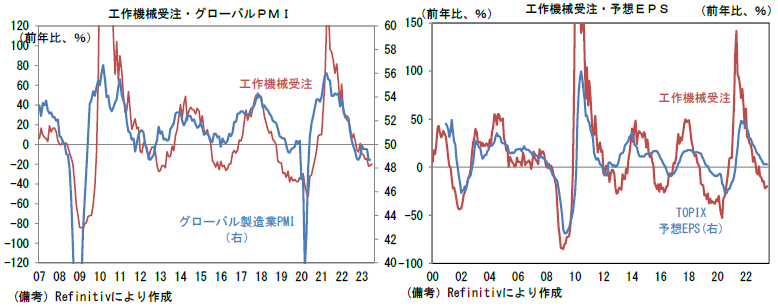
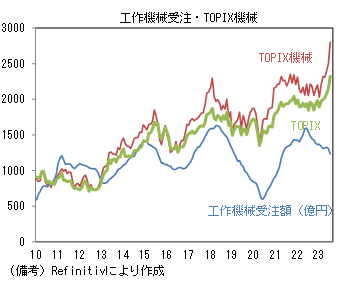
- 日本の工作機械受注は、そのサイクルがグローバル製造業PMIやアナリストの業績予想(TOPIX予想EPS)と連動性を有する。7月グローバル製造業PMIは48.7と6月から不変。半導体不足の段階的解消に支えられ日本が底堅さを維持した他、米国が持ち直したものの、中国経済の回復ペースが鈍化すると共に欧州が減速し、全体として停滞感の漂う結果となった。もっとも、IT関連財の生産集積地である日本、台湾、韓国において在庫調整の進展が認められていることを踏まえると、年末に向けて生産活動の底打ちが期待される。この間、日本企業の業績予想(TOPIX予想EPS)は伸び率が鈍化しているとはいえ、内需の底堅さにも支えられ、水準は持続的に高まっている。中国経済は加速感に乏しい状況が続くものの、今後は米国が底堅さが持続する下、半導体市況が最悪期を脱出することで、製造業のサイクルが上向きに転じると期待される。
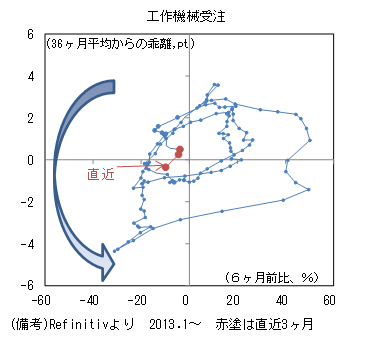
- 工作機械受注サイクルの位置取りを確認するために縦軸に受注額の水準(36ヶ月平均からの乖離)、横軸に方向感(6ヶ月前比)をとった循環図をみると、直近は左下局面(低水準・伸び率マイナス)に位置している。これは受注高が低水準に落ち込む中、更なる減少基調にあることを意味する。過去の経験則に従うなら今後の受注高は減少を続け、左下方向(低水準・伸び率マイナス)へ掘る軌道を描く。ただし米国経済が軟着陸に成功しつつある現状、今次サイクルの特殊要因として半導体不足解消に伴う自動車生産の回復が期待されることを踏まえると、今後「左下」方向へ深く掘り下げる展開は想像しにくい。株価が既にそうした好転を先取りしている感はあるが、梯子を外されるリスクは和らいでいる。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般