- 要旨
-
- 日経平均は先行き12ヶ月34,000程度で推移するだろう。
- USD/JPYは先行き12ヶ月138程度で推移するだろう。
- 日銀は2024年後半にマイナス金利を撤回するだろう。
- FEDはFF金利を5.50%(幅上限)で据え置くだろう。利下げは24年1-3月を見込む。
金融市場
- 前日の米国株は上昇。S&P500は+0.9%、NASDAQは+0.6%で引け。VIXは15.8へと低下。
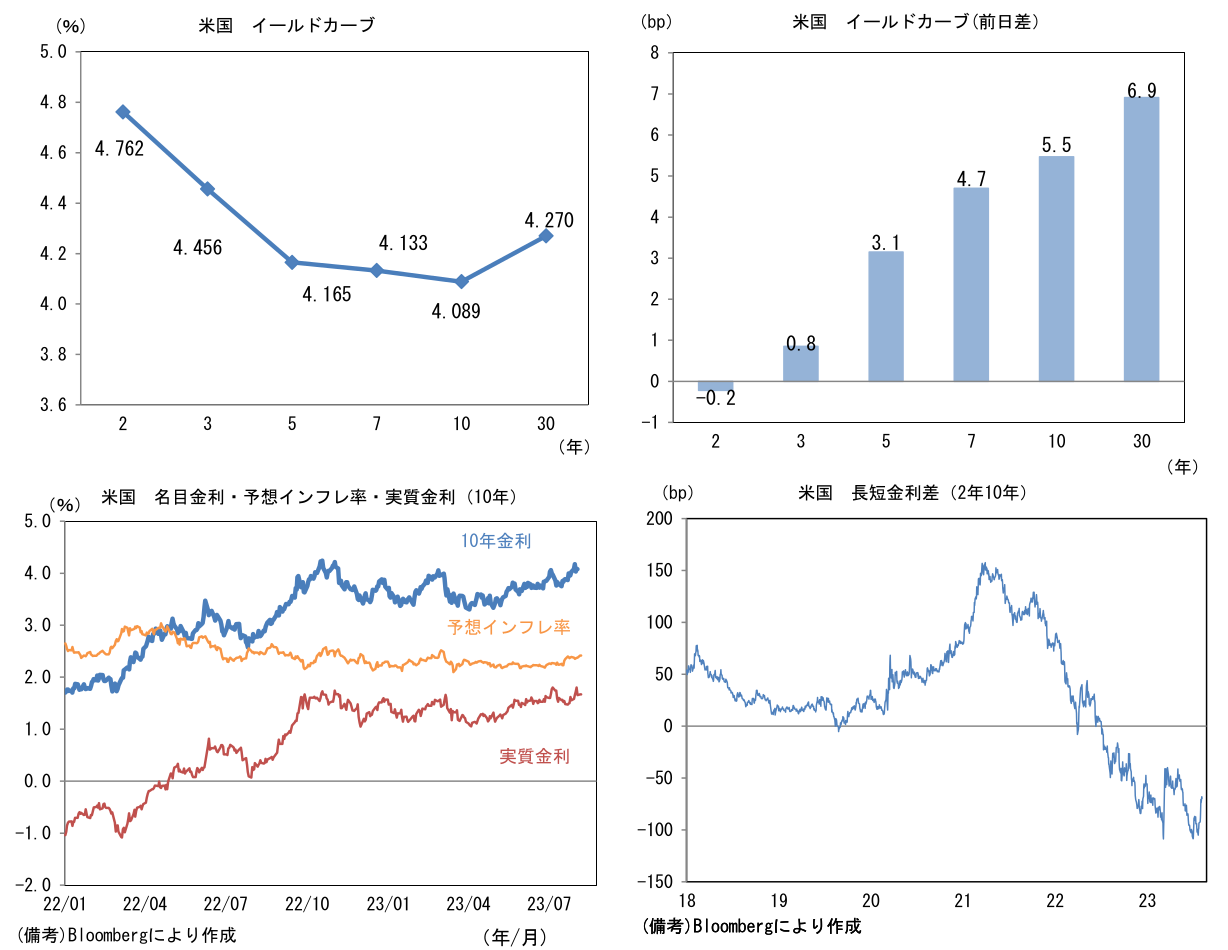
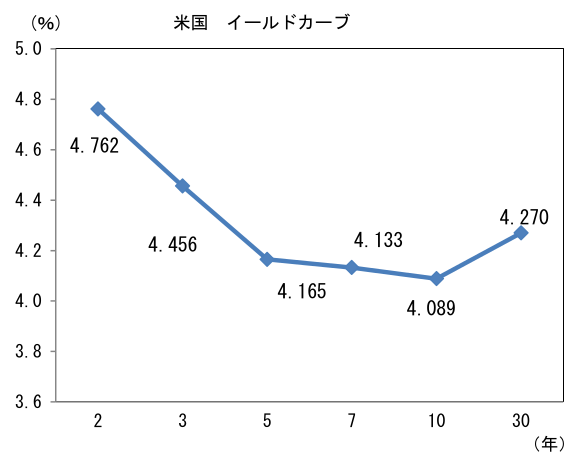
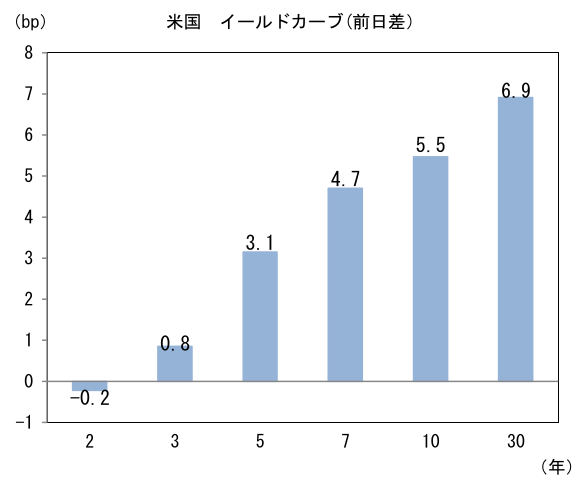
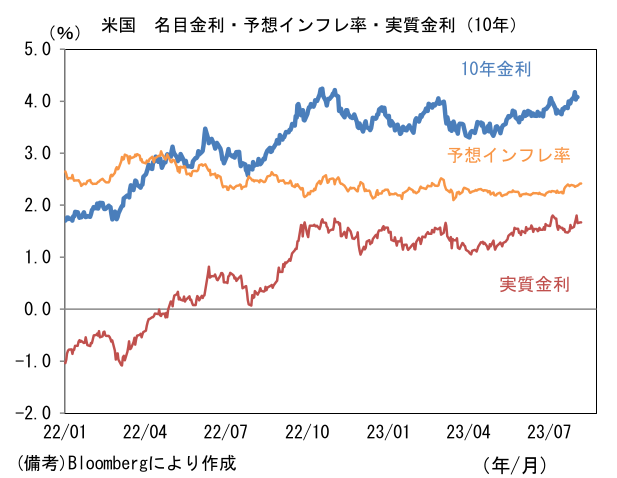
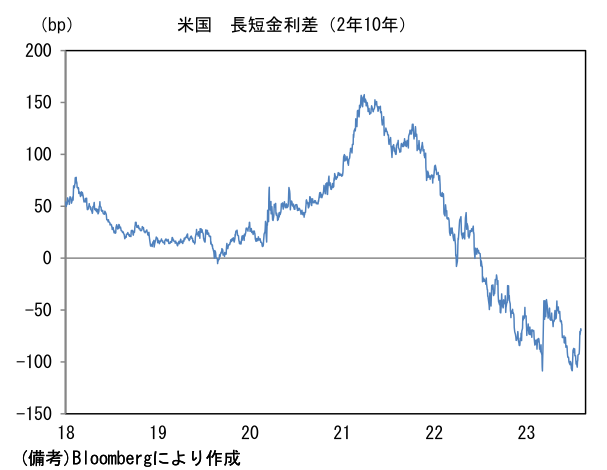
- 米金利はベア・スティープ化。予想インフレ率(10年BEI)は2.416%(+4.1bp)へと上昇。 実質金利は1.671%(+1.3bp)へと上昇。長短金利差(2年10年)は▲68.0bpへとマイナス幅縮小。
- 為替(G10通貨)はJPYが最弱。USD/JPYは142半ばへと上昇。コモディティはWTI原油が81.9㌦(▲0.9㌦)へと低下。銅は8485.0㌦(▲88.0㌦)へと低下。金は1933.5㌦(▲6.1㌦)へと低下。
注目点①
-
Fedの利上げ終了時期を予想する上で重要な判断材料となる7月米雇用統計は雇用者数の増加ペースがなお粘り強いことを示すと同時に、賃金インフレのしつこさを印象付けるデータを内包していた。結論を先取りすると、今回の結果はFedに利上げの継続・終了どちらも促すものでもなかった。
-
7月の雇用者数は前月比+18.7万人と市場予想を下回り、同時に過去2ヶ月分は累積0.5万人分が下方修正された。雇用者数の3ヶ月平均値は+21.8万人と底堅い数値であるが、求人件数が減少基調にあるなど企業の採用意欲が下火になる中、増加ペースはやや鈍っている。
-
失業率は3.5%(3.57%→3.50%)となり歴史的低水準で推移。失業者を広義の尺度で捉えて算出するU6失業率(フルタイムの職が見つからず止む無くパートタイム勤務に従事している人を失業者と見なす)は6.7%へ低下した。
-
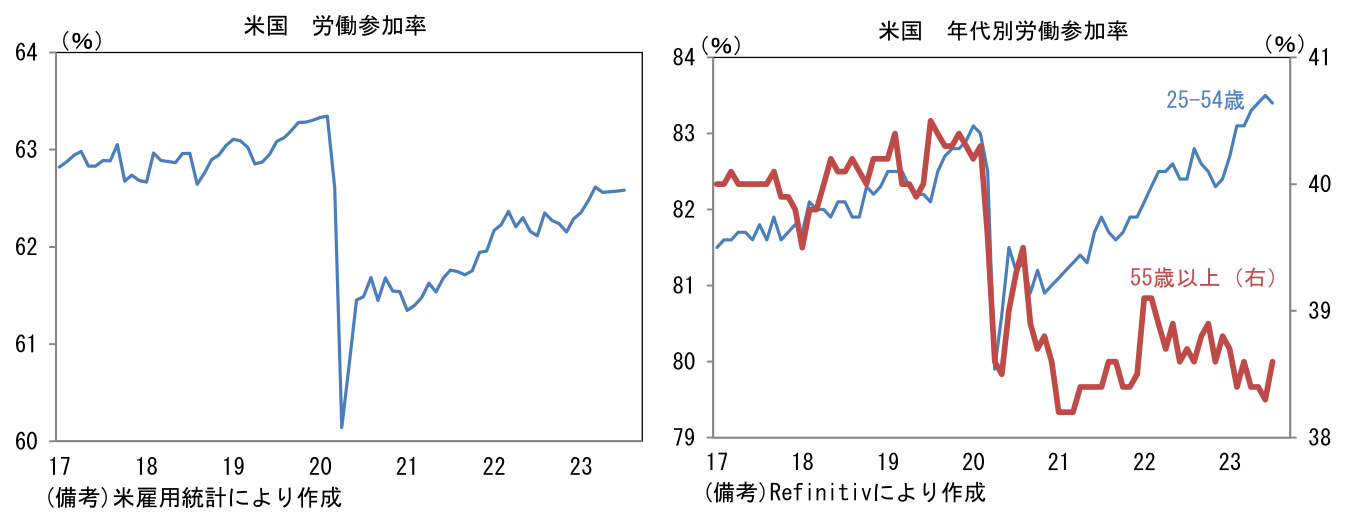
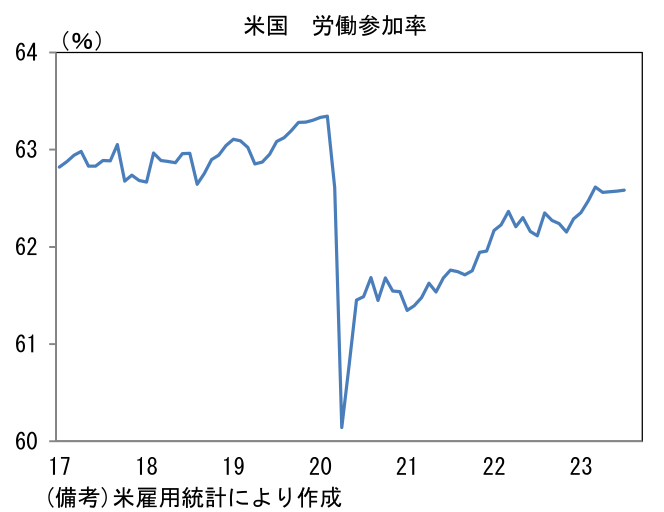
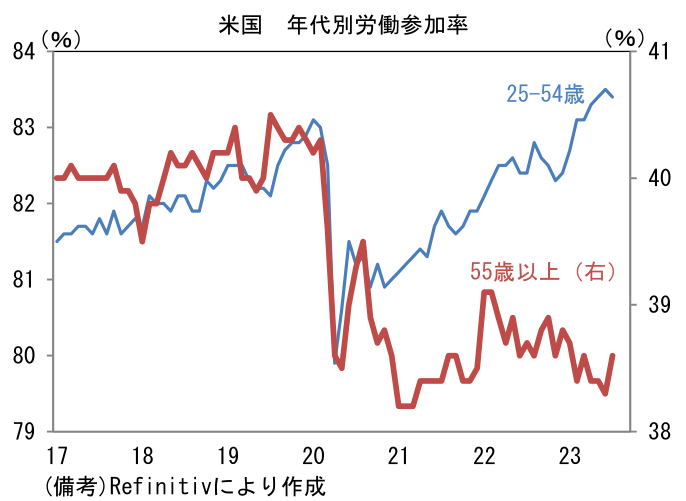
注目の労働参加率は前月比不変の62.58%。労働市場の「厚み」は55歳以上(38.6%)の労働参加率低迷によってその改善が遅々としているが、働き盛り世代の25-54歳(83.5%→83.4%)がパンデミック発生前を凌駕した水準で推移し労働者不足解消に貢献している。先行きは移民流入数の回復などを背景に労働市場の歪み解消が期待される。
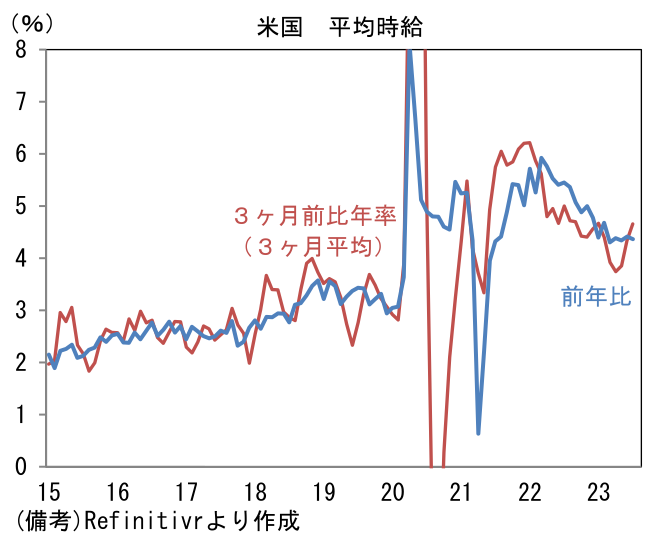
- 賃金インフレの帰趨を読む上で重要な平均時給は前月比+0.4%(0.42%)、前年比+4.4%(+4.36%)となった。瞬間風速を示す3ヶ月前比年率は+4.89%、同3ヶ月平均の伸びは+4.66%へと再加速。自発的離職率(上昇は待遇改善を求めて転職活動が活発化していることを示す)が低下傾向にあるなど、賃金インフレ沈静化を示すデータは存在するものの、企業の人手不足感はなお強く、そうした下で企業は高い人件費を許容しているとみられる。この間、週平均労働時間は34.3時間へと減少しパンデミック発生前の水準と同程度になった。人手不足が再度強まることを恐れる企業が解雇・レイオフを躊躇い、労働時間(≒残業時間)の短縮化で人件費をコントロールしようと試みている姿が透けて見える。
- 9月FOMCまでにはもう1回の雇用統計と2回のCPIがあり、現時点で不確定要素は大きいが、それらがインフレ再燃を強く示唆する結果にならない限り、Fedは利上げは見送り、政策金利を「高く長く」据え置く戦略を採用すると判断される。
注目点②
-
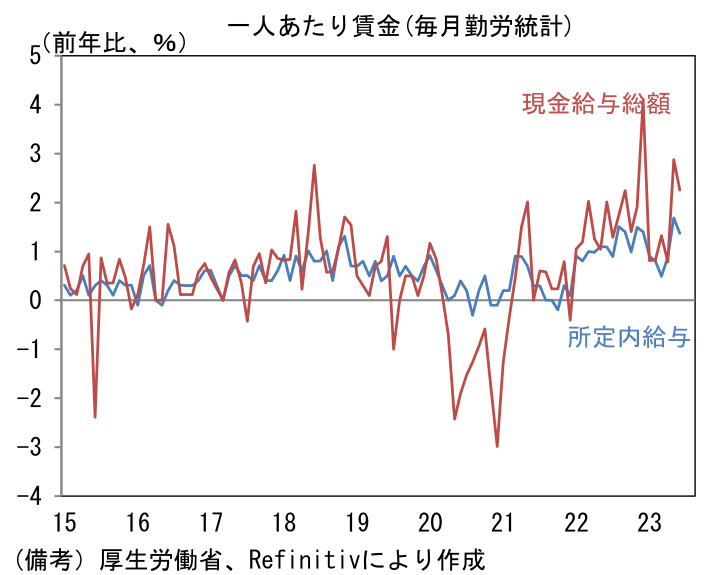
日銀の金融政策を予想する上で重要な毎月勤労統計によると6月の現金給与総額は前年比+2.3%となり5月の+2.9%からは減速したものの、2ヶ月連続で2%超を達成。賃金の根幹である所定内給与(≒基本給)が前年比+1.4%へと減速し全体を下押しした。所定外給与(≒残業代)は+2.3%へ小幅に加速、特別給与(≒賞与)は+3.5%と大幅な減速であった。なお所定内給与は一般労働者(≒正社員)に限定しても+1.6%と5月から0.4%pt減速した。
-
もっとも、春闘の結果が完全に反映される7月以降は、約30年ぶりの高水準である2%で着地した春闘賃上げ率(連合が集計・公表するベア相当部分の伸び率)に接近していく公算が大きい。依然として消費者上昇率を大幅に下回るとはいえ、強力な金融緩和を解除するに十分な賃金上昇が達成される蓋然性は高い。日銀が賃金上昇の持続性に自信を深めれば、日銀内部でマイナス金利解除に向けた議論が始まるだろう。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般