- HOME
- レポート一覧
- ビジネス環境レポート
- 年金法改正2025 公的年金分野の課題
- Illuminating Tomorrow
-
2025.01.30
年金・保険
社会保障制度
年金制度
年金法改正2025 公的年金分野の課題
~「年金部会における議論の整理」を受けて~
小川 伊知郎
- 要旨
-
- 公的年金制度の財政検証結果は2024年7月3日に公表され、年金法改正は2025年に実施される。
- 2019年の前回財政検証時と比較すると、審議期間が約1年9か月、開催回数が15回だったのが、今回は2年3か月、24回と、それぞれ約1.3倍、1.6倍にいずれも増加している。
- 資料の構成は前回から「おわりに」が増え、これを除けば同じ3つの大項目立てとなっているが、今回は42ページと前回の18ページから大幅に増え、項目名も変更されている。
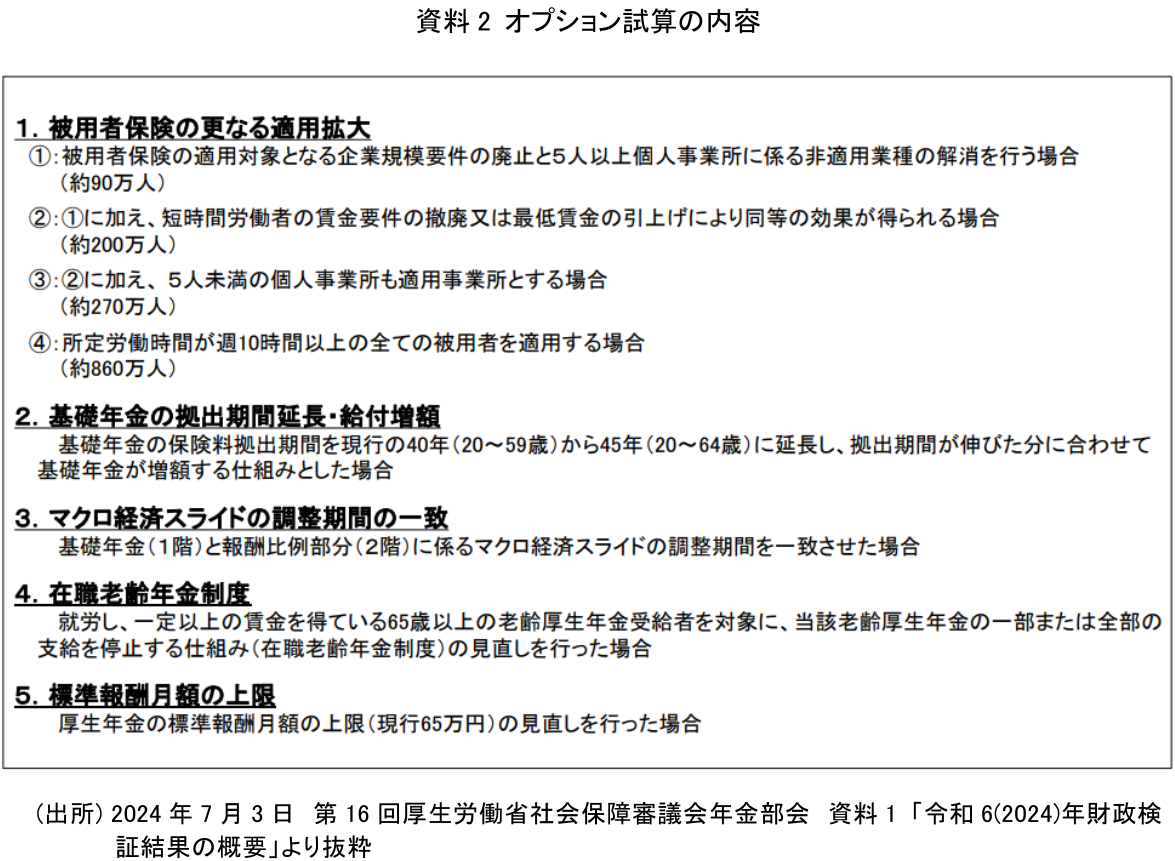
- 法改正に向けて注目される点は「オプション試算」の内容であるが、このうち2.基礎年金の拠出期間延長・給付増額は次期年金制度改正においては検討項目に含めないこととなったため、これ以外の4点が注目される点である。
- 今後は自由民主党、公明党からのそれぞれの提言を中心に国会での審議が進んでいくと見込まれるが、部会での意見一致が見られていない項目が少なくなく、また企業年金分野に比して改正時に措置すべき予算の規模が格段に大きいため、法律改正にまで至ることができるかどうかは、まだまだ予断を許さない状況と考えられる。
- 目次
1.はじめに
2024年7月に5年に一度の公的年金制度の財政検証結果が公表され、いよいよ年金法改正の2025年を迎えた。社会保障審議会の各部会で2024年12月にそれぞれそれまでの審議を受けて、議論が取りまとめられた。このうち公的年金分野を所掌している年金部会(以下、部会)では、同12月25日に「議論の整理」が公表された。2025年の通常国会は1月24日に召集され、会期は6月22日までの150日間となる。公的年金分野の課題は今回も山積している。通常国会に引き続いて7月28日任期満了に伴う参院選が実施されるため、会期延長が難しい一方、衆院では少数与党となっていて例年より審議に時間を要する可能性もある。年金部会とは兄弟部会と言える企業年金分野を所掌する企業年金・個人年金部会を、2024年3月まで委員に随行して傍聴してきた審議の現場、また前回財政検証、法律改正時に(公社)日本年金数理人会理事長の立場で委員として参画していた経験を踏まえ、法律改正に向けた課題を整理してみたい。なお、企業年金分野の課題は「年金法改正2025 企業年金分野の課題~『企業年金・個人年金部会における議論の整理』を受けて~」のとおり(小川(2025)参照)。
2.部会での審議の経過
2022年10月の再開後、2023年12月11日の初の企業年金・個人年金部会との合同開催を経て、2024年1月31日には財政検証における経済前提等(以下、経済前提)について、部会における審議に資するため専門的・技術的な事項について検討を行う専門委員会として設置した「年金財政における経済前提に関する専門委員会」から途中経過の報告を受けた。また同じ回で今回実施する「オプション試算」の内容について、事務局である厚生労働省からの提案もあった。4月16日には経済前提の最終報告と、年金数理部会からの2022年度の公的年金の財政状況報告を受け、また5月13日に企業年金・個人年金部会での議論の中間整理を共有した。そして7月3日には前回より50日以上早く財政検証結果が公表された。その後もオプション試算の内容を中心に議論を重ね、12月25日の議論の整理の公表に至った。
3.審議の仕方の前回との比較
2019年の前回財政検証時と比較すると、同年12月27日の議論の整理に向けて、2018年4月4日に審議を開始している。この間、約1年9か月で部会は15回開催された。
一方、今回の財政検証時は、2.のとおり2022年10月22日に審議を開始した。議論の整理までの期間は約2年3か月と約1.3倍、開催回数は24回で1.6倍と、いずれも大きく増加している。社会保障制度、とりわけ年金制度に対する国民の関心・期待が高まる中、事務局としてもこれまで以上に丁寧に議論しようとする意気込みが窺える対応であった。
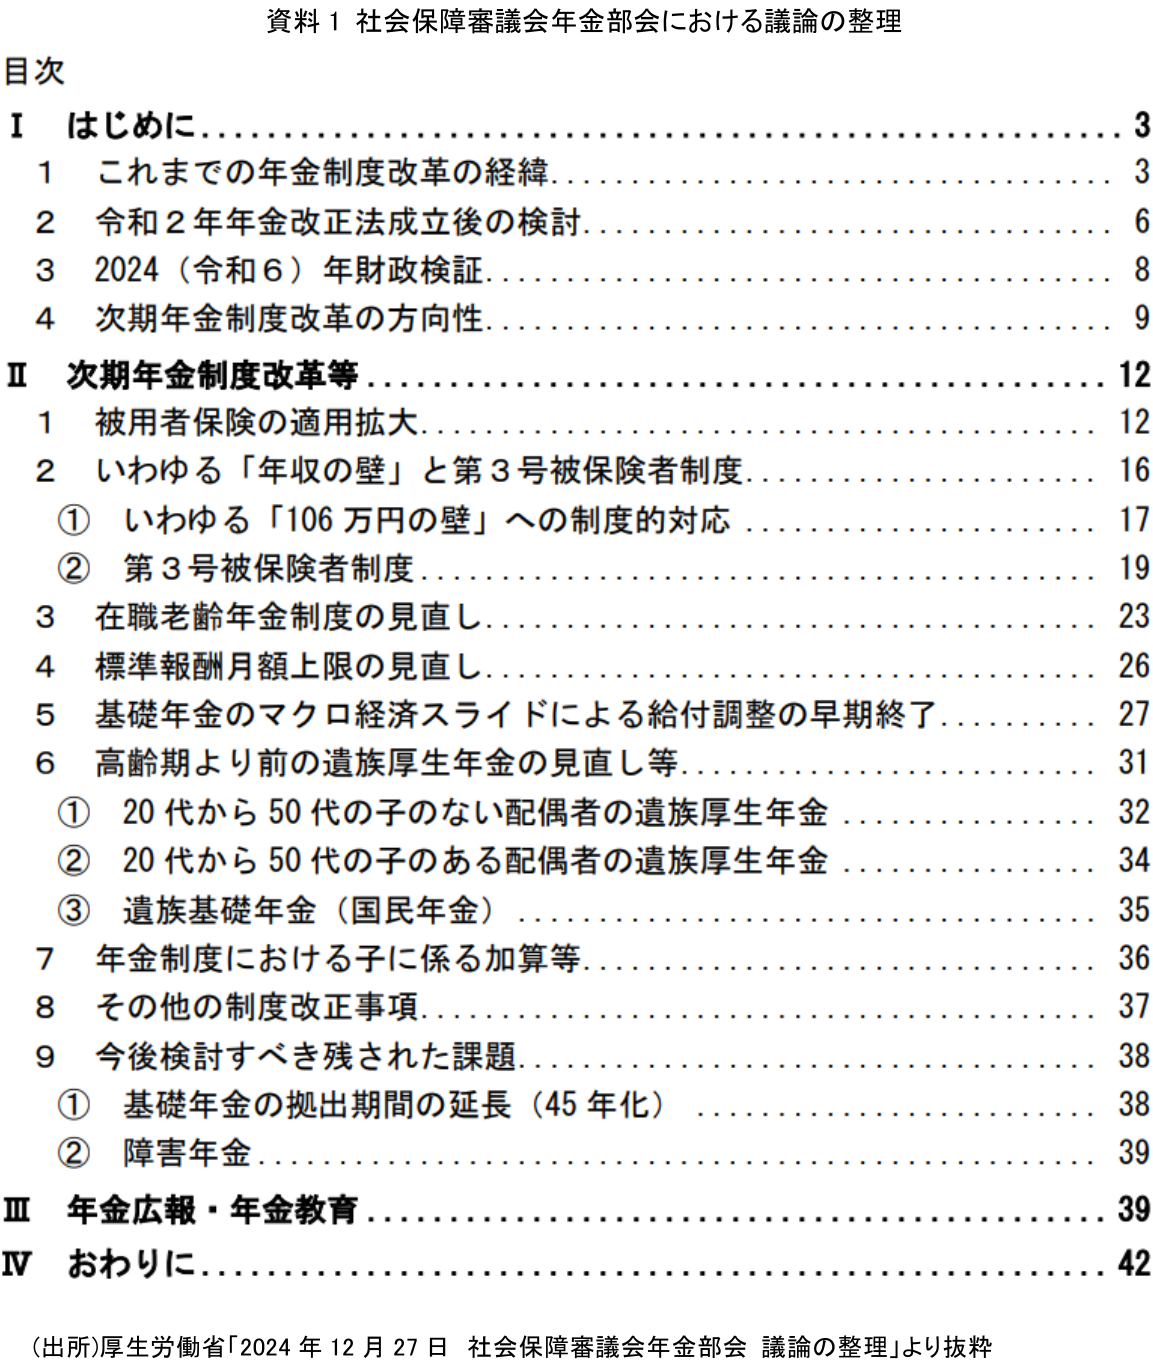
4.議論の整理の概要と前回との比較
資料1は議論の整理の目次である。構成は「はじめに」は前回と同じだが、前回は無かった「おわりに」が追加されている。大項目の数は3から4に増え、ページ数も18から42と大幅に増えている。項目名も以下の通り変更されている。
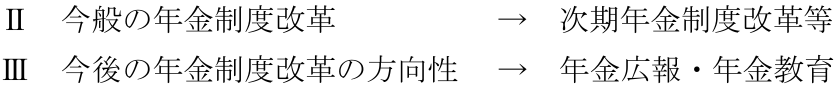
5.注目される点
資料2は公表された財政検証結果のうち「オプション試算」の内容である。この5点いずれもが、2025年の法律改正に向けての検討事項と見込まれていたが、このうち2.基礎年金の拠出期間延長・給付増額、即ち「基礎年金の保険料拠出期間を現行の40年(20~59歳)から45年(20~64歳)に延長」に関しては、公表された7月3日の部会において審議に先立って年金局長より「今回検証結果を踏まえた次期年金制度改正においては検討項目に含めない」旨の発言があったため、これ以外の4点が注目される点である。
以下、大項目ごとに内容の詳細と法改正に向けての課題を見ていく。
6.Ⅱ 次期年金制度改革等
1点目:被用者保険の適用拡大
オプション試算1.被用者保険の更なる適用拡大に対応している。試算では、①企業規模要件の廃止と5人以上個人事業所に係る非適用業種の解消、②短時間労働者の賃金要件の撤廃、③5人未満の個人事業所も適用事業所とする、④所定労働時間が週10時間以上の全ての被用者を適用する、と順次適用範囲を拡大したものとなっていた。
議論の整理では以下の通りとされた。
企業規模要件:撤廃する方向で概ね意見が一致
賃金要件 :撤廃する方向で概ね意見が一致
労働時間要件:今回は見直さない
学生除外要件:今回は見直さない
非適用業種 :今回は見直さない
2点目:いわゆる「年収の壁」と第3号被保険者制度
以下の2つの制度的な対応に関しての検討結果が示されている。
①いわゆる「106 万円の壁」への制度的対応
単に手取り収入が減少しない仕組みの課題
:労使折半原則の観点から慎重意見が多数、年収の壁を理由とした本人負担の免除に理がない
就業調整に対応した保険料負担割合を変更できる特例
:就業調整に対応するため労使で保険料負担割合を変更できるというものであるが、賛成意見が多かったものの制度の細部までは意見が一致せず、部会として意見はまとまらず
②第3号被保険者制度
今後の取組の方向性
:引き続き適用拡大を進めることにより、第3号被保険者制度の縮小を進めていく
3点目:在職老齢年金制度の見直し
オプション試算4.在職老齢年金制度に対応している。
見直しの方向性
:現行50万円の支給停止の基準額を引き上げるまたは廃止を議論したが、特定の案にはまとまらず
4点目:標準報酬月額上限の見直し
オプション試算5.標準報酬の上限に対応している。
見直しの方向性
:上限額の改定ルールを見直し、新たな等級を追加することで概ね意見は一致
5点目:基礎年金のマクロ経済スライドによる給付調整の早期終了
オプション試算3.マクロ経済スライドの調整期間の一致に対応している。
部会における議論
:早期終了の措置を講じることについて賛成の意見の方が多かった一方で、慎重な意見もかなりあり、部会として意見はまとまらず
6点目:高齢期より前の遺族厚生年金の見直し等
①20代から50代の子のない配偶者の遺族厚生年金
見直しの方向性
:時間をかけながら段階的に見直す、②20代から50代の子のある配偶者の遺族厚生年金も含めた見直し案に概ね意見が一致
具体的な見直し内容
:男女とも原則5年間の有期給付として年齢要件に係る男女差を解消、施行時点では40歳未満を対象とし20年程度の時間をかけて60歳未満まで引き上げ
②20代から50代の子のある配偶者の遺族厚生年金
女性のみが対象となっている中高齢寡婦加算については、将来に向かって十分な時間をかけて加算措置を終了、経過措置として施行日前に加算を受給している者は対象とせず、十分な時間をかけて段階的に逓減させ、受け取り始めた年金額は受け取り終了まで変化させない
③遺族基礎年金(国民年金)
現行制度と見直しの方向性
:子に対する遺族基礎年金は、父又は母と生計を同じくするときは、その父又は母が遺族基礎年金の受給権を有していない場合でも支給停止だが、これを見直すことでおおむね意見は一致
7点目:年金制度における子に係る加算等
現行制度と見直しの方向性
:子や配偶者のいる世帯に対して、生活保障を目的としてその扶養の実態に着目し、子や配偶者に係る加算を行っているが、この取組を強化する方向性については概ね意見が一致
具体的な取組
:子に係る加算について、第1子・第2子と同額となるまで第3子以降の支給額を増額
配偶者に係る加給年金
:将来的な廃止も含めて見直す方向性について概ね意見が一致
8点目:その他の制度改正事項
以下の改正を行うことで概ね意見は一致した。
①障害年金の支給要件
:直近1年間に保険料の未納がなければよいとする特例の時限措置の10年延長
②国民年金の納付猶予制度:同じ年齢を対象として時限措置を5年延長
③任意加入の特例
:新たに65歳に到達する世代も利用できるよう措置することで本措置を延長
④離婚時分割の請求期限:離婚後2年間から5年間に伸長
⑤遺族厚生年金の受給権者の老齢年金:一定の条件を満たす繰下げ申出を認める
⑥脱退一時金制度:再入国の許可を受けて出国した外国人は、許可の有効期間内は脱退一時金を請求できないこととし、支給上限年数を5年から8年に見直す
9点目:今後検討すべき残された課題
①基礎年金の拠出期間の延長(45年化)
5.で触れた「オプション試算」のうち検討項目に含めなかった2.基礎年金の拠出期間延長・給付増額に対応するものである。基礎年金の拠出期間延長は、基礎年金の給付水準の向上を確保するために自然かつ有効で意義のある方策であると考えられるため、引き続き議論を行うべきである、との意見が示された。
②障害年金
以下の点を整理していく必要があるとされた。
(1)拠出制年金における社会保険の原理との関係の整理
(2)障害の認定判断に客観性を担保しその認定判断を画一的で公平なものとする必要性
(3)障害年金の目的や障害の認定基準のあり方と他の障害者施策との関連の整理
7.Ⅲ 年金広報・年金教育
・年金広報のあり方
具体的な数字で示すことで、現役世代の安心感の醸成につなげていくことが重要、動画や SNS の活用など、受け手に応じた情報発信の工夫が必要
・公的年金シミュレーター
予見可能性をさらに高めるため、障害年金に加え私的年金のうちiDeCo の試算機能を設ける方向性は、賛成の意見が多かった。またiDeCo の拠出可能額をわかるようにすべきという意見もあった一方、iDeCo の運用利回りをどう設定するかなど課題も多いことから、慎重な検討が必要
・多様なライフコースに応じた年金の給付水準の示し方
所得代替率の計算上、夫の厚生年金と夫婦2人分の基礎年金の合計額である「モデル年金」をみることの必要性は確認された一方、様々なパターンの性別や年金制度の加入状況に応じた将来の年金の給付水準の示し方について、今回の財政検証で初めて示された「年金額分布推計」を基にしていることも踏まえて、実際の広報につなげていくこと、とされた。
・年金教育
公的年金制度は、保険の考え方を基本として、積立貯蓄ではないことや損得で論ずべきものではないことが広く理解される必要があり、支え合いの意義や役割と持続可能な制度の在り方、保険の考え方に基づく仕組みや手続きの重要性の理解を促す年金教育を推進すべきである。そのために子ども・若者が自分ごととして公的年金制度について考え探究することを契機として、地域共生社会を持続的に支える社会保障に広く関心を持ってもらうことが重要である、とされた。
・公的年金と私的年金の一体的な広報
企業年金・個人年金部会との合同開催における議論も踏まえて、今後も公的年金シミュレーターにiDeCoの試算機能を付加する、金融経済教育推進機構、略称:J-FLEC(J-FLEC金融経済教育推進機構参照)・民間団体との連携を推進するなどの取組を進めていくべきである、とされた。
・年金制度改正に関する広報
今般の見直しの内容に加え、年金制度の基本的な部分も併せて広報していくことが重要、国民にわかりやすく伝えていくとともに、事業主に対しても正確な情報発信に努めていくべきである、とされた。
8.法律改正に向けて
あくまで報道ベースではあるが、厚生労働省が通常国会への提出を目指す年金改革関連法案の主な内容は次の通りとされている。
(1)被用者保険の適用拡大…6.Ⅱ 1点目、オプション試算1に対応
企業規模要件は2029年10月に廃止、賃金要件は法成立後約3年以内に廃止
(2)いわゆる「106 万円の壁」への制度的対応…6.Ⅱ 2点目①に対応
就業調整に対応するため労使の保険料負担割合を、3年程度の特例として変更可能に
(3)在職老齢年金制度の見直し…6.Ⅱ 3点目、オプション試算4に対応
現行50万円の支給停止の基準額を62万円に引き上げ
(4)標準報酬月額上限の見直し…6.Ⅱ 4点目、オプション試算5に対応
2027年9月から現行65万円を75万円に引き上げ
(5)基礎年金のマクロ経済スライドによる給付調整の早期終了…6.Ⅱ 5点目、オプション試算3に対応
2029年以降に判断
9.終わりに
議論の整理が審議された2024年12月24日の部会では、参考資料として自由民主党政務調査会、社会保障制度調査会、年金委員会・医療委員会連名での「年金制度改革に向けた提言」、および公明党 年金制度委員長、厚生労働部会長連名での「次期年金制度改正に向けた提言」が付された(厚生労働省(2024)参照)。それぞれの項目は以下の通りである。
今後はこれらの内容を中心に国会での審議が進んでいくと見込まれる。企業年金分野ではiDeCoが中心となり、資産所得倍増プラン(内閣官房(2022)参照)での言及や、令和7年度税制改正の大綱(財務省(2024)参照)へ盛り込まれたことなど、テーマを絞ったことで今回の法律改正は無難に実施されると見込まれる一方、公的年金分野は部会での意見一致が見られていない項目が少なくなく、また改正時に措置すべき予算の規模が格段に大きいため、法律改正にまで至ることができるかどうかは、まだまだ予断を許さない状況と考えられる。いずれにせよ今回積み残した税制改正を伴うような大きな改正は、この5年に一度の機会が中心となるため、次回2030年の年金法改正に向けて今後も継続的な検討が望まれる。
公的年金サイドから見るとこれまで企業年金は公的年金の補完とされてきたが、今回の財政検証結果でも示されている通り将来の所得代替率は低下が見込まれているため、企業年金の重要性はますます高くなり、もはや老後の所得保障の二本柱の一つとなりつつあると言える。今回の財政検証時には初めて年金部会と企業年金・個人年金部会が一度合同開催されたが、次回財政検証時においては是非定期的な合同開催を期待したい。
【参考文献】
-
小川伊知郎(2025)「年金法改正2025 企業年金分野の課題~『企業年金- 個人年金部会における議論の整理』を受けて~」
-
厚生労働省(2024) 第24回社会保障審議会年金部会 参考資料2「年金制度改革に向けた提言(2024年12月18日 自由民主党 政務調査会 社会保障制度調査会 年金委員会・医療委員会)」
同 参考資料3「次期年金制度改正に向けた提言(2024年12月6日公明党年金制度委員会・厚生労働部会)」 -
内閣官房(2022)「資産所得倍増プラン」
-
財務省(2024)「令和7年度税制改正の大綱」
小川 伊知郎
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。