- HOME
- レポート一覧
- 第一ライフ研レポート
- 内外経済ウォッチ『米国~景気減速もリセッション回避~』(2025年10月号)
25年前半は不確実性の高まりを受け減速
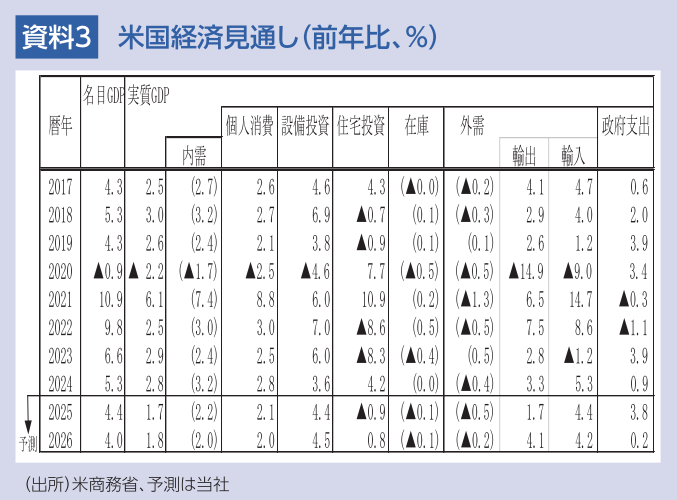
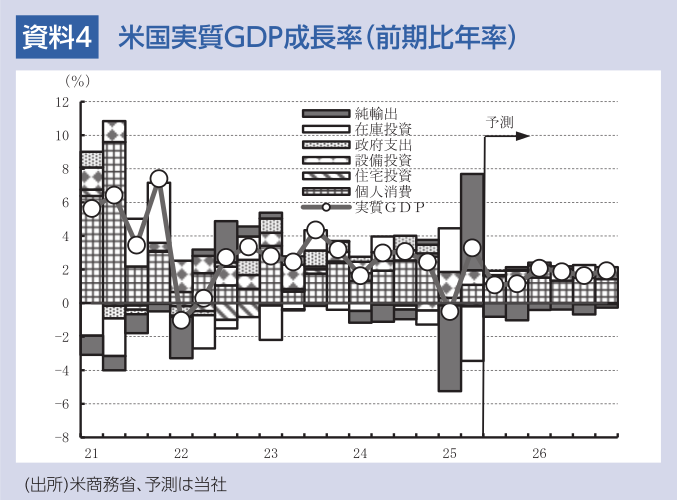
米国では、トランプ2.0での政策の不確実性が高まるなか、景気は減速し、労働市場は軟化している一方、インフレ率は下げ渋っている。25年4-6月期の実質GDP成長率(2次推計)は、前期比年率+3.3%(1-3月期同▲0.5%)と高い成長となった。もっとも、25年前半は、トランプ関税で1-3月期に駆け込み輸入が急増した後、4-6月期に急減したことで変動が大きくなった。年前半の実質GDP成長率は前期比年率+1.4%と24年後半の同+2.8%から鈍化したほか、実質国内最終需要も同+1.5%(同+3.3%)と鈍化しており、米景気は減速していると判断される。
7-9月期の経済情勢では、8月の企業の景況感を示すISM景気指数で、製造業が48.6(前月48.0)と拡大縮小の分岐点である50を6ヵ月連続で下回った。一方、非製造業は、52.0(前月50.1)と上昇し、緩やかな拡大を続けている。トランプ2.0発足後、製造業部門が縮小を続けるなか、非製造業部門が拡大を続け、米経済成長を支えている。
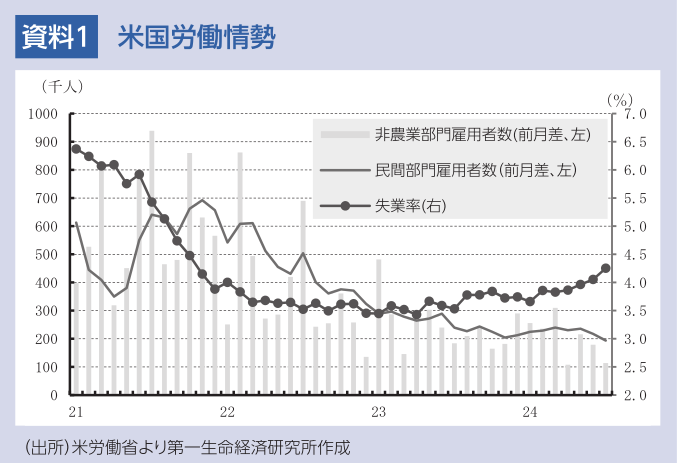
このような中、労働市場では7月の非農業部門雇用者数が前月差+7.3万人(前月同+1.4万人)と増加した。政府部門が同▲1.0万人(前月同+1.1万人)と減少に転じた一方、民間部門は同+8.3万人(同+0.3万人)と加速した。ただし、5、6月分の非農業部門雇用者数が合計▲25.8万人と大幅に下方修正されるなど、企業の採用抑制、悪天候の影響を受け、緩やかな増加基調となった。一方、7月の失業率は4.2%(前月4.1%)と、23年4月の3.4%をボトムに緩やかに上昇しているが、依然低い水準にとどまっている。労働市場は、総じて緩やかに軟化している。
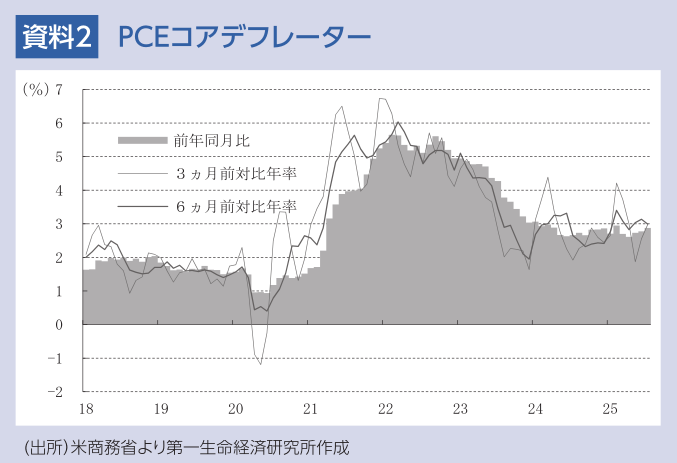
インフレでは、関税の影響が徐々に顕在化し、PCEコアデフレーターが7月に3ヵ月前対比年率+3.0%(前月+2.6%)、6ヵ月前対比年率+3.0%(同+3.1%)と高い伸びとなり、前年同月比でも+2.9%(同+2.8%)と上昇、2%のインフレ目標を依然上回っている。
FRBは緩やかな金融引き締め政策を継続
25年7月29、30日に開催されたFOMCで、FRBは政策金利を5会合連続で据え置き、FFレート誘導目標レンジを4.25~4.50%に維持することを賛成多数で決定した。また、バランスシートの縮小策の継続を決定した。政策金利の据え置きに関して、ウォラーFRB理事とボウマンFRB副議長の2人が25bpの利下げが適切とし、反対票を投じた。1993年12月以来、約32年ぶりに、複数のFRB理事が決定に反対した。パウエルFRB議長は「会合参加者の大多数は、インフレ率がFRBの目標を上回っていることを踏まえ、緩やかな金融引き締め政策を維持することが適切と判断した」と政策金利の据え置きの背景を説明した。
通商合意も関税引き上げのリスクは残存
トランプ2.0の関税政策では、2月に、カナダ、メキシコからの輸入製品の一部に25%の関税を賦課した他、中国からの輸入製品に10%の関税を課した。3月に、中国に対して10%の追加関税(計20%)を課し、さらに、鉄鋼・アルミニウムの輸入に対して25%の品目関税を賦課した。4月は、10%の相互関税、自動車輸入に対する25%の品目関税が発動された他、中国からの輸入製品に125%の追加関税が課された。5月は、25%の自動車部品への品目関税が発動された。6月は、鉄鋼・アルミニウム輸入関税を50%に引き上げた。8月は、50%の銅関税が発動されたうえ、相互関税の上乗せが7日に開始された。
通商協議では、5月に米英が関税引き下げや輸入拡大などを含む通商合意が成立した他、米国と中国双方が115%の関税引き下げ、24%の相互関税上乗せの8月12日までの90日間の停止などで合意した。7月に、ベトナム、インドネシア、フィリピン、日本、EU、韓国と通商合意した。これらの合意では、米国が関税の上乗せを抑制する一方、相手国は米国からの輸入製品に対する関税の撤廃、米国から農作物やエネルギー、航空機等の輸入拡大、米国への投資拡大など、米国が一方的に利益を得られる内容となった。8月には、米国と中国が相互関税上乗せやレアアースなどの輸出制限を再び90日間停止(11月10日期限)することで合意したこと等を受け、不確実性が段階的に和らいでいる。
今後、米中交渉が進展せず、24%の関税が上乗せされる可能性が高いものの、時期が後ずれしたことや、大幅な上乗せ関税を回避した国を経由した迂回輸出が行われることで、価格の異常な高騰や供給停止は回避されよう。ただし、医薬品、半導体、木材、家具、重要鉱物などへの関税賦課が計画されているほか、各国・地域の通商合意の履行が不十分とトランプ政権が判断すれば、相互関税が一段と引き上げられるリスクがある。
FRBは労働市場を支えるために利下げ実施
年後半の米国では、通商合意による不確実性の低下を背景とした設備投資の拡大や、農作物やエネルギーの輸出拡大が期待できよう。一方、これまでの実質金利の上昇や、価格上昇が経済活動の抑制要因になると考えられる。個人消費は、株や不動産などの資産残高の増加が押上げ要因になるものの、雇用・所得の伸び鈍化、価格上昇等を背景に緩やかな伸びにとどまると見込まれ、米経済は潜在成長率(+1.8%程度)を下回る成長に減速する公算が大きい。この結果、25年の実質GDP成長率は前年比+1.7%と24年の+2.8%から大幅に鈍化すると見込まれる。
このような環境のもと、PCEデフレーターは関税賦課の影響もあり、前年比+3%台半ばに一時的に上昇する可能性が高い。それでも、FRBは、長期の期待インフレ率の安定継続を背景にインフレ加速が一時的との見方を維持するとみられ、更なる景気減速や労働市場の軟化を回避するため、9、12月のFOMCでそれぞれ25bpの利下げを実施すると予想される。ただし、景気の失速や失業率が大幅に上昇すれば、FRBは大幅な利下げを実施し、景気後退の回避を目指す公算が大きい。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治
関連テーマのレポート
-
9月FOMC議事録:タカ派姿勢に滲む「データ依存」の慎重さ ~FRBは年内追加利上げを視野に入れるも、決定は今後の経済指標次第~
米国経済
桂畑 誠治
-
米国内需堅調もインフレ圧力再燃(2026年9月ISM非製造業) ~仕入価格74.0へ高止まり、FRBの高金利長期化がドル高・金利上昇要因に~
米国経済
桂畑 誠治
-
米国:9月雇用統計はFRBに時間的猶予を与える内容 ~10月FOMC利上げ観測後退、トランプ2.0下での労働市場の「綱渡り均衡」が継続~
米国経済
桂畑 誠治
-
米国9月ISM製造業は高水準維持も仕入価格が再急騰 ~AI・防衛等の需要が下支えも、インフレ懸念で米金利上昇・ドル強含み~
米国経済
桂畑 誠治
-
米国:9月CB消費者信頼感は物価高を受け81.9へ急落 ~消費者マインドの悪化は個人消費の下振れ要因に~
米国経済
桂畑 誠治