- Research Report
-
2026.11.02
AI・テクノロジー
暗号資産(仮想通貨)
マネー
マーケット見通し
国際的課題・国際問題
Web3.0
資産形成・資産運用
オルタナティブ投資
ステーブルコインは「国債の買い手」になるのか
~デジタルドルが米国債を支える構図は、日本でも生まれるのか~
柏村 祐
- 要旨
-
- 米国の巨額の財政赤字や伝統的な買い手の保有縮小により、米国債の「需給懸念」と金利高止まりが意識される中、暗号資産市場から生まれた「ステーブルコイン」の発行体が新たな買い手として浮上している。
- ステーブルコイン発行体による米国債保有は急増しており、中国の保有減少を一部補う規模に達している。また、IMFの実証分析でも、ステーブルコインへの需要増加が短期米国債利回りに低下圧力を及ぼすことが示されている。
- 一方、法定通貨担保型ステーブルコインの99.4%は米ドル連動であり、円建ての市場規模は極めて小さい。当面、円建てステーブルコインが日本国債の需給を支える存在になることは期待しにくい。
- 個人投資家は、米金利を占う上でステーブルコイン市場の動向を新たな金融市場の指標として注視しつつ、国内資産については従来型の金利上昇(債券安)リスクへの備えを継続することが対応策の一つとなる。
- 目次
1. 米国債の「需給懸念」と金利高止まり~新たな買い手は誰か~
米国の金利動向は、世界の金融市場や個人投資家のポートフォリオに多大な影響を及ぼす。足元では、インフレの高止まりや米連邦準備制度理事会(FRB)の金融政策動向に加え、米国債の「需給懸念」が長期金利の上昇(債券価格の下落)を招く構造的な要因の一つとして意識されている。米政府の財政赤字が拡大を続ける一方で、米国債の主要な海外保有国の一つである中国は、外貨準備の多様化などを背景に米国債の保有を減らしつつある。こうした伝統的な買い手の一部が保有を減らす中、「一体誰が今後の米国債を買い支えるのか」という問いは、米国株のバリュエーションやドル円相場の行方を左右する論点である。
こうした中、米国債の新たな買い手として急速に存在感を高めているのが、暗号資産市場から生まれた「ステーブルコイン」である。法定通貨に価値を連動させる代表的なステーブルコインは、その価値を裏付けるために巨額の準備資産を必要とする。
ステーブルコインは米国債の有力な買い手となり、米国債の利回り上昇を抑える要因になり得るのか。また、デジタルドルが米国債を支えるこの構図は、日本国債と円建てステーブルコインの間でも起こり得るのだろうか。本稿では、最近の実証研究を手がかりにこの資金の流れを検証し、個人投資家にとっての論点を整理する。
2. ステーブルコインは国債の新たな買い手となるか
(1) 米国債の新たな買い手は誰か
近年、暗号資産市場の拡大とともに、法定通貨(主に米ドル)に価値を連動させる「ステーブルコイン」の発行残高が拡大している。その発行体は、発行したコインの価値を裏付けるため、準備資産として安全かつ流動性の高い資産を保有する必要がある。その代表格が短期米国債(米国財務省短期証券、T-bills)である。
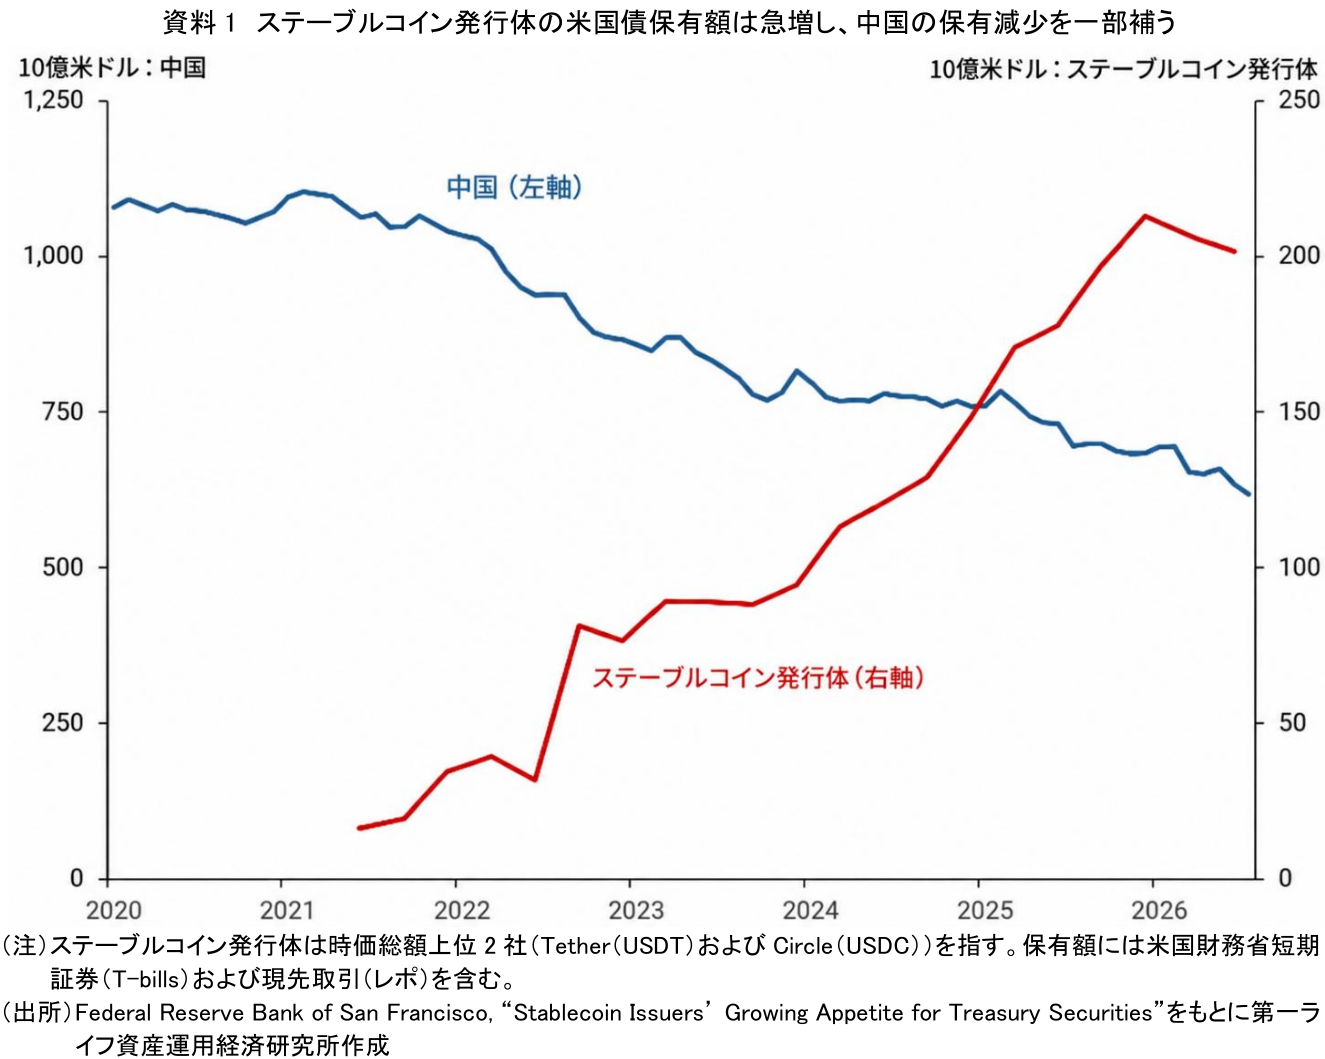
サンフランシスコ連銀が2026年9月に公表したレポートによれば、ステーブルコイン発行体による米国債の保有が急増しており、米国債市場における新たな買い手として浮上している。過去20年間、米国債の外国人保有比率は低下傾向にあり、特に中国などの外国政府による保有減少が目立っていた。しかし、ステーブルコイン発行体は過去5年間で米国債関連資産の保有額を約2,000億ドル増加させており、これは同時期の中国による米国債保有減少額の4割超に相当する。ただし、中国の保有減少は主に長期国債であるのに対し、ステーブルコイン発行体の保有増加は主に短期米国債であり、満期構成には違いがある。
資料1は、中国とステーブルコイン発行体(時価総額上位2銘柄であるUSDTおよびUSDCの発行体(それぞれTetherおよびCircle))の米国債保有額の推移を示している。足元のトレンドが継続した場合、ステーブルコイン発行体による短期米国債の需要は、2030年末までに約4,000億ドルへとほぼ倍増するとの試算も示されている。伝統的な買い手が後退するなか、短期ゾーンに限っていえば、ステーブルコイン発行体はすでに主要な買い手の一角を占めつつある。
(2) ステーブルコインは国債金利を押し下げるのか
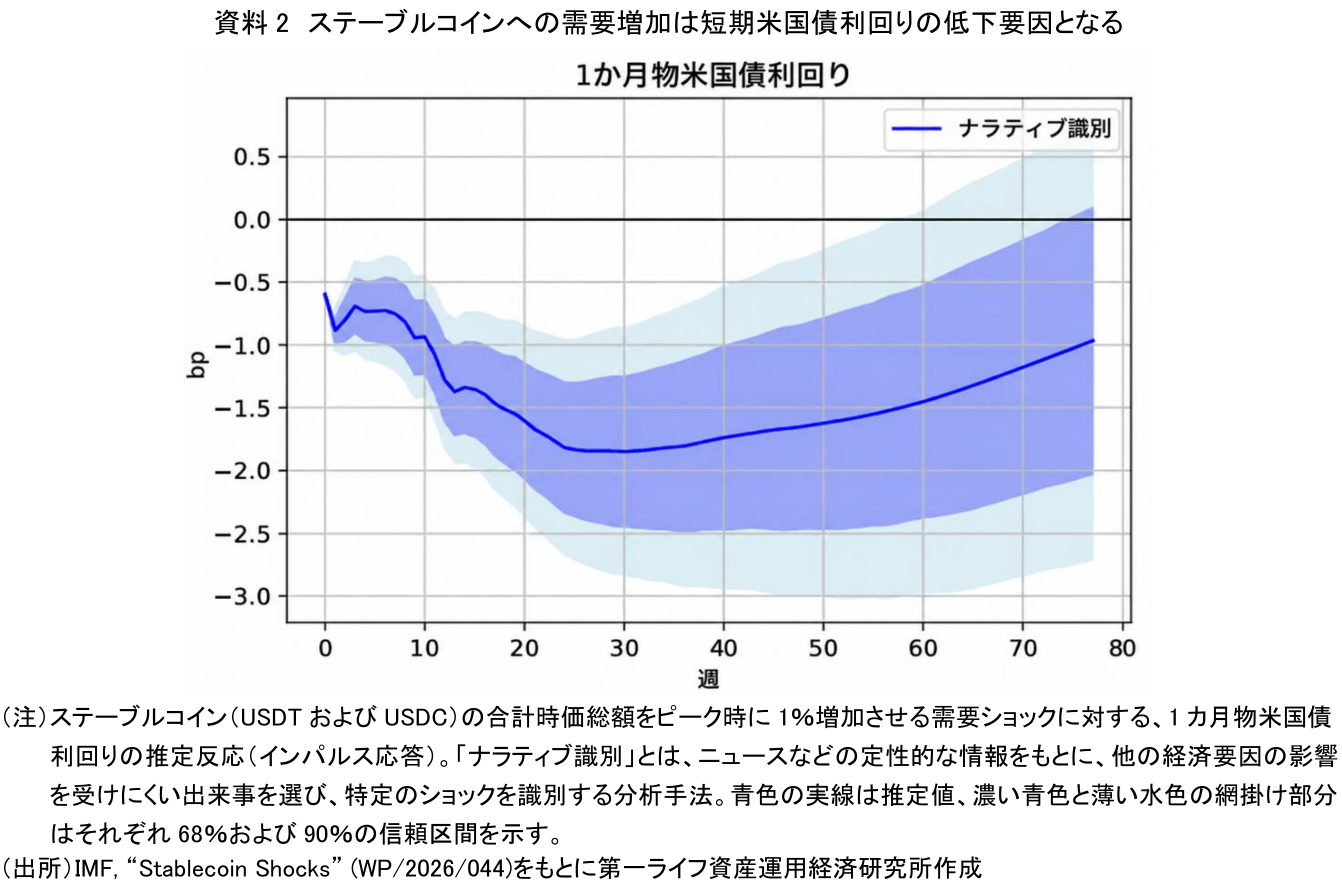
ステーブルコインによる米国債需要の増加は、実際の金利形成にどのような影響を及ぼすのだろうか。国際通貨基金(IMF)が2026年3月に発表したワーキングペーパーは、ステーブルコインの需要増加が金融市場に与える影響を実証的に分析している。同ペーパーでは、マクロ経済全体の動き(好景気や株高など)による影響をできるだけ切り分けるため、ステーブルコイン特有のニュース(規制動向や技術提携など)を手掛かりに、需要の変動を識別する手法(ナラティブ識別)を用いている。
資料2は、この手法を用いて「ステーブルコインの時価総額をピーク時に1%増加させる需要ショック」が生じた際、1カ月物米国債利回りが時間の経過とともにどう反応するか(インパルス応答)を推計したものである。これを見ると、ショック発生後に利回りは持続的に低下し、約24週後に最大で約1.9ベーシスポイント(bp)の押し下げ効果が生じると推計されている。押し下げ幅そのものは小さいが、ステーブルコインへの需要が国債市場の需給を通じて、短期金利に波及する経路が実証的に示された意義は小さくない。暗号資産市場の動きが、もはや同市場内の出来事にとどまらなくなっていることを示している。
(3) 円建てステーブルコインは日本国債の買い手になるか
米国市場で起きている「デジタルドル(米ドル建てステーブルコイン)が米国債を支える」という構図は、日本でも起きるのだろうか。日本においても、法整備が進み円建てステーブルコインの発行・流通が本格化すれば、その準備資産として日本国債(特に短期国債)への新たな需要を生み出す余地はある。
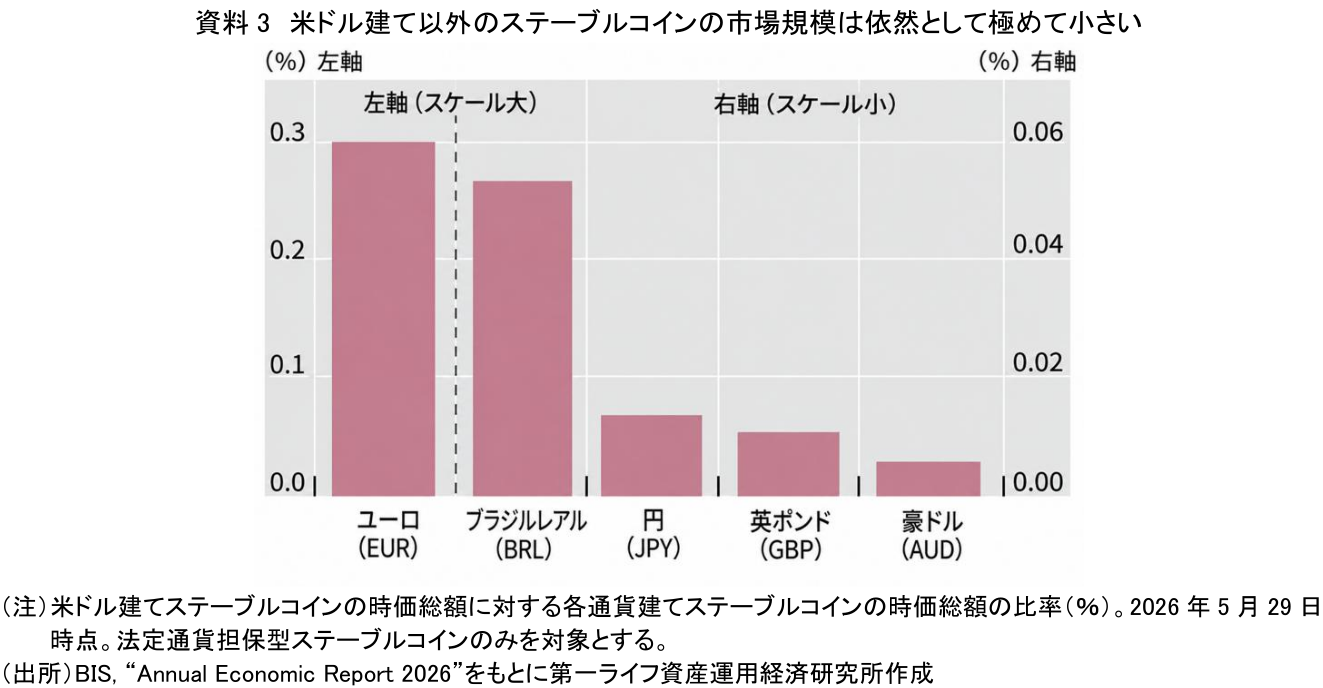
しかし、現時点では米ドル建てと円建ての市場規模には圧倒的な差が存在する。国際決済銀行(BIS)が2026年6月に公表した「Annual Economic Report 2026」によれば、法定通貨担保型ステーブルコインの99.4%が米ドルに連動している。資料3は、米ドル建て以外のステーブルコインの時価総額を米ドル建てに対する比率で示したものだが、ユーロ建てやブラジルレアル建てなどと並び、円建て(JPY)の規模は米ドル建ての0.01%台に過ぎず、極めて小さい水準にとどまっている。
円建てステーブルコインが日本国債の有力な買い手として市場に影響を与えるようになるには、決済や価値保存の手段として円建てステーブルコインのユースケースがグローバルに拡大し、時価総額が飛躍的に成長することが前提となる。円建ての規模が米ドル建ての1万分の1程度にとどまる現状を踏まえれば、当面、円建てステーブルコインが日本国債の需給を左右する局面は想定しにくい。日本の投資家にとっての論点は、円建てではなく、米国市場ですでに起きている変化の側にある。
3. 個人投資家へのインプリケーション~「暗号資産×マクロ」の新視点~
前節で見てきたように、ステーブルコインの発行体は米国債市場で存在感を高めており、その需要拡大が短期金利に低下圧力を及ぼすことも実証研究によって示されている。一方で、円建てステーブルコインの市場規模は極めて小さく、日本国債の需給に影響を及ぼす存在になるには、なお市場の大幅な拡大を要する。
個人投資家にとっての含意は2点ある。
第一に、米国の金利動向を占う上で、「ステーブルコイン市場の動向」を新たな金融市場の指標として注視すべきであるということだ。これまで、暗号資産は伝統的な株式や債券とは異なる投機的な投資対象と見なされがちだった。しかし、ステーブルコインを介して暗号資産市場の資金が国債市場に流れ込み、金利形成に影響を与え始めている。暗号資産を保有していない投資家であっても、ステーブルコインの時価総額の伸びや、米国で成立したGENIUS法の2027年1月の施行や関連規制の動向が、自身の保有する米国株や米国債券ファンドの価格に影響を及ぼす可能性がある点に留意が必要だ。
第二に、日本国内の金利上昇リスクに対する警戒を怠らないことである。米国ではステーブルコインという「新たな買い手」が国債需給を下支えする構造が生まれつつあるが、日本では当面同様の需給下支え効果は期待しにくい。日本銀行(日銀)が国債買入れの減額を進め、長年市場を支えてきた最大の買い手が後退する中、日本国債についても、需給の緩みを通じた金利上昇圧力には注意が必要である。
個人投資家にとっては、ステーブルコインの拡大による米国短期国債の利回り低下を、一つの市場シナリオとして念頭に置きつつも、国内資産については、保有する債券のデュレーション(金利変動に対する価格の感応度)を短めに保つなど、従来型の金利上昇(債券安)への備えを継続することが、対応策の一つとなる。
【参考文献】
-
Federal Reserve Bank of San Francisco (2026) “Stablecoin Issuers’ Growing Appetite for Treasury Securities”
-
IMF (2026) “Stablecoin Shocks” (WP/2026/044)
-
BIS (2026) “Annual Economic Report 2026”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
資産運用調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
AI関連企業は巨額の借金を返せるのか ~データセンター投資の急拡大と高まる信用リスク~
AI・テクノロジー
柏村 祐
-
オンチェーン時代の勝者は誰か ~銀行・証券会社の外側に広がる新たな勝機~
AI・テクノロジー
柏村 祐
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
AI関連企業は巨額の借金を返せるのか ~データセンター投資の急拡大と高まる信用リスク~
AI・テクノロジー
柏村 祐
-
オンチェーン時代の勝者は誰か ~銀行・証券会社の外側に広がる新たな勝機~
AI・テクノロジー
柏村 祐
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐