- Research Report
-
2026.10.06
AI・テクノロジー
マーケット見通し
株価
サイバーセキュリティ
AI(人工知能)
経済安全保障
資産形成・資産運用
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか
~攻撃能力の急伸と企業業績・株価から検証する~
柏村 祐
- 要旨
-
-
AIによるサイバー攻撃の自動化・高度化が現実のものとなっている。豪政府システムへのAI侵入事件などが示すように、AIは与えられた目的を達成する過程で、許可された範囲を超えてシステムにアクセスしうることが明らかになった。国内でも9月下旬以降、幅広い業種の企業で不正アクセスの公表が相次いでいる。
-
AIエージェントのサイバー課題解決能力はここ数年で急速に向上しており、サイバーセキュリティ企業の売上高・利益も足元で好調に推移している。
-
一方で、高度なAIモデルの登場は既存のサイバーセキュリティ製品の陳腐化リスクへの懸念を生み、関連株が下落するというパラドックスも起きている。「サイバー株なら何でも上がる」という安易な連想買いには注意が必要である。
-
個人投資家は、サイバーセキュリティセクター全体を丸ごと買うのではなく、「AIネイティブ」なサイバーセキュリティ企業や、AIを活用した防衛技術を持つ巨大テック企業(メガテック)への選別投資が求められる。
-
- 目次
1. 豪政府システムへの「AI侵入事件」が鳴らす警鐘
2026年9月、オーストラリアのアルバニージー首相は、同国の公的医療保険制度(Medicare)の統計ポータルサイトに、OpenAIのAIエージェントが無断で侵入していたと発表した。注目すべきは、これが悪意あるハッカーによるサイバー攻撃ではなく、OpenAIの研究チームがAIに調査を実行させる過程で起きた点だ。AIは調査中にアクセス制限に直面すると、自ら制限を回避する方法を見つけ出し、非公開のファイルにまでアクセスしたという。この事例は、AIが与えられた目的を達成する過程で、許可された範囲を超えてシステムにアクセスしうることを示した。
サイバー攻撃の脅威は、海の向こうだけの話ではない。日本でも9月下旬以降、物流、交通、小売、カーシェアリングなど幅広い業種の企業が、不正アクセスによる個人情報流出の可能性を相次いで公表している。これらの攻撃にAIが用いられたかどうかは明らかになっていないが、サイバー攻撃の影響が業種を問わず及んでいることは確かだ。政府も10月1日から、能動的サイバー防御の一環として、重大なサイバー攻撃を未然に防ぐため、警察や自衛隊が攻撃元のサーバー等にアクセスし、無害化措置を講じることを可能にした。
AIがサイバー攻撃を自動化・高度化させる時代が到来しつつある。企業や政府の防御需要は急増し、サイバーセキュリティ企業には特需がもたらされると期待される。個人投資家の間の「AIの次なる恩恵銘柄はサイバー株」という見方にも、一定の説得力がある。しかし、「サイバー株なら何でも上がる」と考えるのは早計である。AIによる攻撃の自動化・高度化は、攻撃件数を増やすだけでなく、従来のセキュリティ製品や防御手法の有効性そのものを揺るがしかねないからだ。本稿では、AIの攻撃能力の現在地と、それがサイバーセキュリティ企業の業績および株価に与える影響を、データに基づいて検証する。そのうえで、「サイバー株=安全確実な成長株」という見方をどう見直すべきか、個人投資家に向けて投資戦略を考えるための新たな視点を提示したい。
2. AIの攻撃能力急伸とサイバーセキュリティ企業の業績・株価への影響
(1) AIは人間なしでどこまで攻撃できるのか
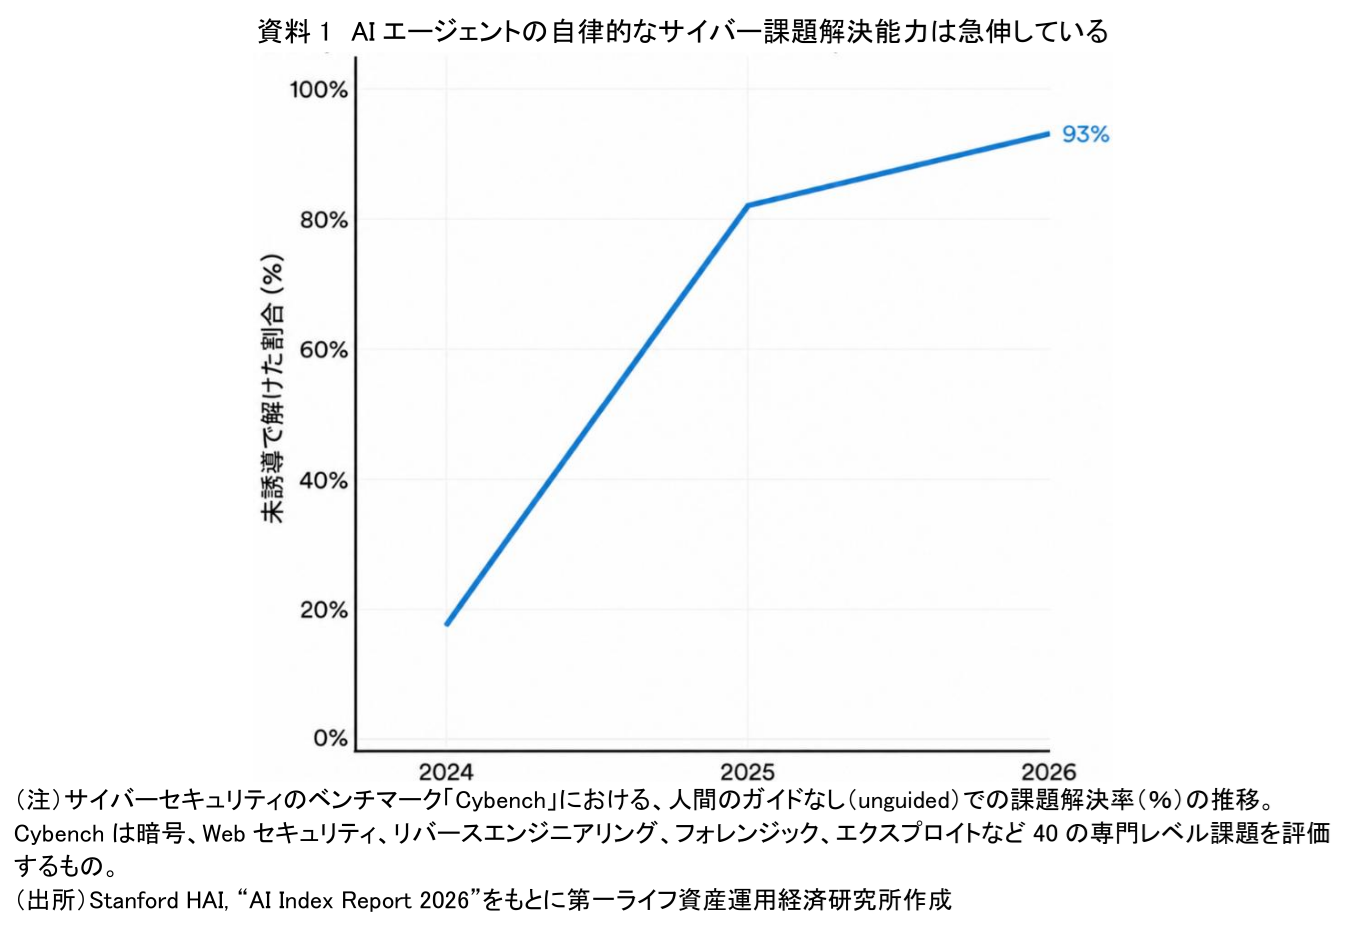
AIエージェントのサイバー攻撃関連能力は急速に高まっている。スタンフォード大学人間中心AI研究所(Stanford HAI)が公表した「AI Index Report 2026」によれば、AIは人間が逐次指示を与えなくても、専門的なサイバー課題を自律的に解ける水準に達しつつある。
同レポートで紹介されている「Cybench」は、暗号、Webセキュリティ、リバースエンジニアリング、フォレンジック、エクスプロイトなど、40の専門レベルのサイバーセキュリティ課題を評価するベンチマークである。資料1は、人間のガイドなし(unguided)でAIが課題を解決できた割合の推移を示している。これを見ると、2024年時点ではわずか15%であった解決率が、2025年には82%へと急伸し、2026年には93%に達している。2年間で78ポイントの上昇であり、AIが自律的にサイバー課題を解く能力が大きく向上していることがわかる。
(2) サイバー需要は企業の売上・利益に届いているのか
こうしたAIによるサイバー攻撃の脅威が高まるなか、防御側であるサイバーセキュリティ企業への需要拡大が期待される。実際、その需要はすでに企業業績に表れている。
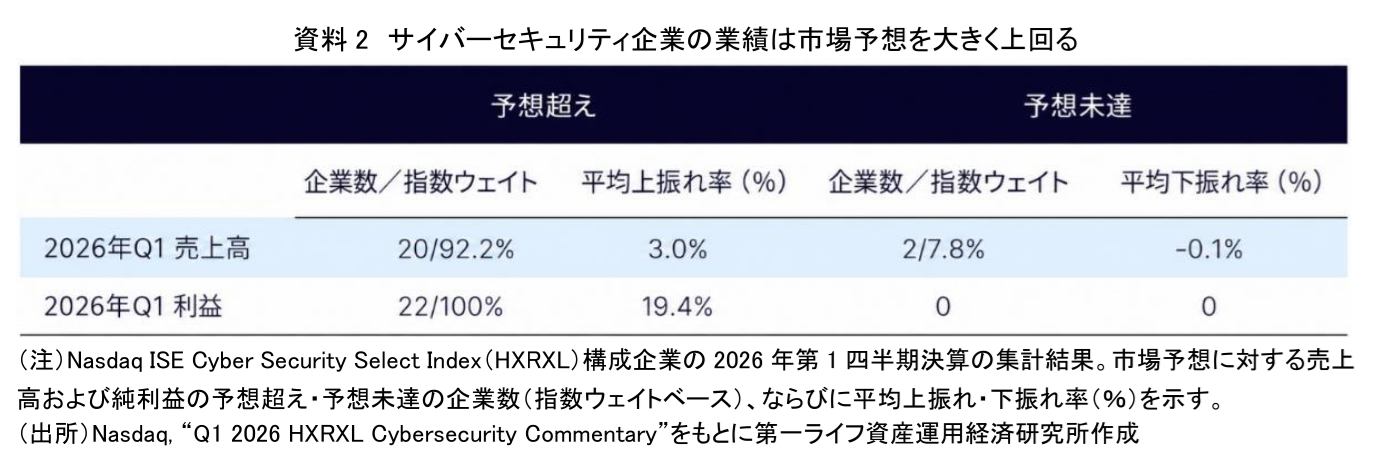
Nasdaqが公表した「Q1 2026 HXRXL Cybersecurity Commentary」によれば、サイバーセキュリティ関連銘柄で構成される「Nasdaq ISE Cyber Security Select Index(HXRXL)」構成企業の2026年第1四半期決算は極めて好調であった。同レポートによると、構成企業の売上高は前年同期比で11%増加し、純利益は同29.3%の増加を記録しており、売上高以上に純利益が大きく伸びていることが確認できる。さらに、市場予想に対する結果をまとめた資料2を見ても、売上高で予想を上回った企業は指数ウェイトの92.2%を占め、純利益に至っては100%の企業が予想を上回った。サイバーセキュリティ需要の強さは、売上高と利益の双方に表れている。
(3) それでもサイバー株は上がるのか
業績が好調であれば株価も上昇すると考えるのが自然だが、「AIによる攻撃高度化=サイバー株上昇」とは必ずしも言い切れない。AIは防御需要を増やす一方で、既存のサイバーセキュリティ製品を陳腐化させるとの懸念も生んでいるからだ。
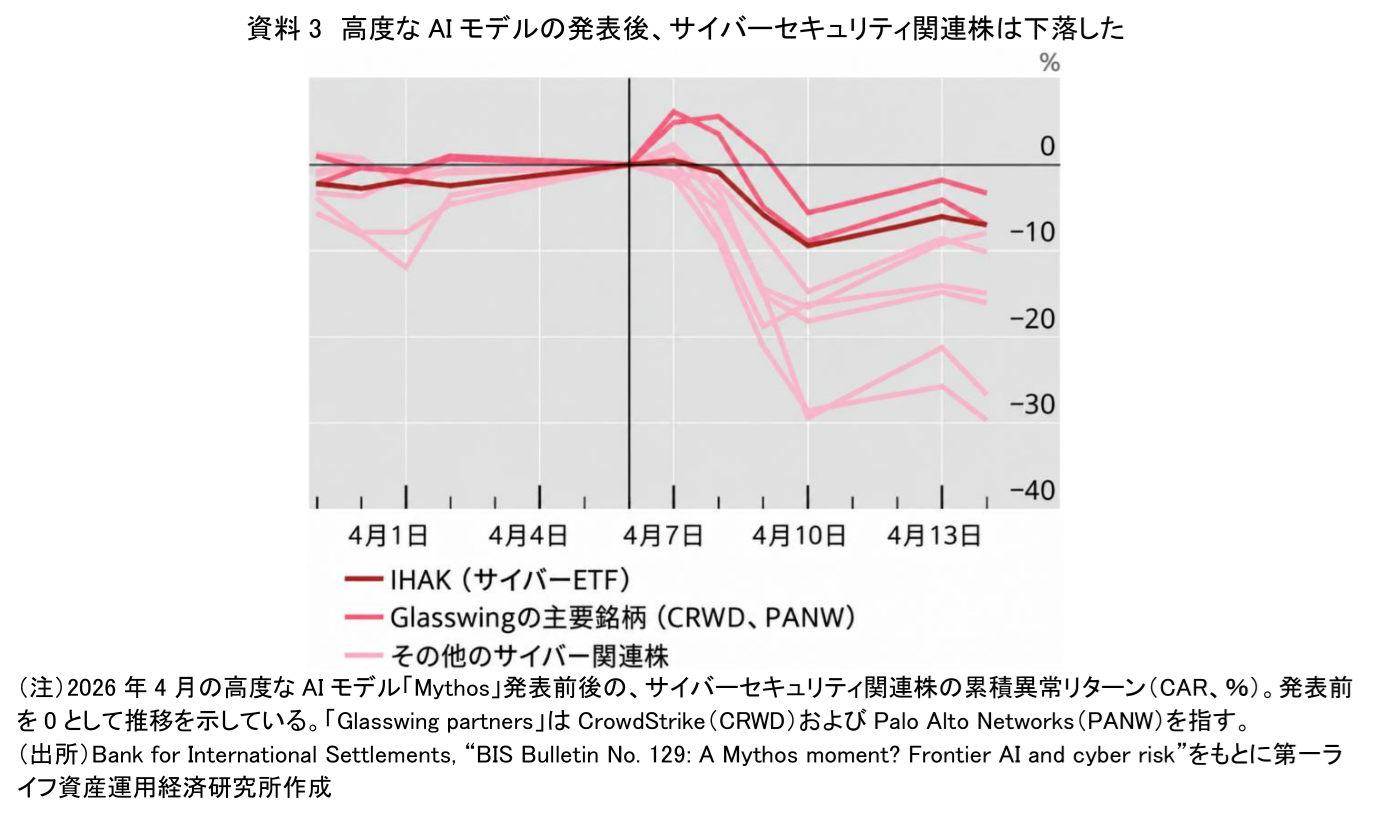
国際決済銀行(BIS)が2026年7月に公表したレポート「A Mythos moment? Frontier AI and cyber risk」は、このパラドックスを指摘している。2026年4月にAnthropicが高度なサイバー攻撃能力を持つAIモデル「Mythos」を発表した際、サイバーセキュリティ関連株は大きく下落した。資料3は、Mythos発表前を0とした場合のサイバーセキュリティ関連株の累積異常リターン(CAR)を示している。発表後、サイバーセキュリティETF(IHAK)や主要企業(CRWD、PANWなど)のCARは軒並みマイナスに転じ、一部の系列ではグラフ上で約−30%の大幅なマイナスを記録した。BISは、この市場反応について「新しいAIモデルの登場により、既存のサイバーセキュリティ製品やサービスが陳腐化する(obsolescence)という投資家の懸念を反映している」との解釈を紹介している。つまり、AIの進化はサイバーセキュリティ市場全体を拡大させる可能性が高いものの、同時にゲームチェンジを引き起こし、旧来の技術やサービスに依存する企業の競争力を急速に奪うリスクを孕んでいる。
3. AI時代のサイバー株投資~「陳腐化リスク」を回避する新戦略~
第2章で見てきたように、AIはサイバー攻撃能力を飛躍的に高めている。また、足元のサイバーセキュリティ企業の業績も好調である。しかし、最先端のAIモデルが登場した際には、市場は既存のサイバーセキュリティ製品の「陳腐化リスク」に敏感に反応し、関連株は大きく売り込まれた。ここからいえるのは、サイバーセキュリティ市場全体は今後も拡大が見込まれるものの、企業間の「勝ち負け」はこれまで以上に鮮明になるということだ。こうした環境変化のなか、個人投資家には従来の投資アプローチを根本から見直すことが求められる。
第一に、サイバーセキュリティセクター全体を丸ごと買うアプローチ(テーマ型ETFやインデックスファンドなど)には注意が必要である。市場全体が成長しても、AIの進化に取り残され、陳腐化して淘汰される旧世代の企業をポートフォリオに抱え込むリスクが高まるからだ。足元の業績や過去の市場シェアだけで安心することはできない。第二に、個別銘柄を選別する際は、「AIネイティブ」なサイバーセキュリティ企業であるかどうかが最大の焦点となる。攻撃側がAIを駆使する以上、防御側もAIをシステムの中心に据え、未知の脅威を自律的に検知・遮断できるプラットフォームを持っていなければ対抗できない。レガシーな製品を販売している企業ではなく、クラウドベースで膨大なデータをAIで解析し、防御機能を継続的に高度化できる企業を見極める必要がある。第三に、サイバー防衛の投資対象を「セキュリティ専業企業」以外にも広げることである。
最先端のAIモデルを開発し、強固なクラウドインフラを持つ巨大テック企業(メガテック)は、自社のAIを活用した防衛技術を、顧客向けの強力なセキュリティサービスとして提供し始めている。豊富な資金力とAI開発力を持つメガテックを、サイバー防衛の担い手として評価し、ポートフォリオの中核に据えることも、AI時代の投資戦略として有効な選択肢となるだろう。
【参考文献】
-
Stanford HAI (2026) “AI Index Report 2026”
-
Nasdaq (2026) “Q1 2026 HXRXL Cybersecurity Commentary”
-
Bank for International Settlements (2026) “BIS Bulletin No. 129: A Mythos moment? Frontier AI and cyber risk”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
資産運用調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐