- Research Report
-
2026.10.20
AI・テクノロジー
次世代技術
暗号資産(仮想通貨)
マネー
Web3.0
AI(人工知能)
資産形成・資産運用
オンチェーン時代の勝者は誰か
~銀行・証券会社の外側に広がる新たな勝機~
柏村 祐
- 要旨
-
- 個人投資家にとって当たり前であった「銀行や証券会社を通じた取引」という常識が、ブロックチェーン技術を基盤とするオンチェーン市場の台頭により覆ろうとしている。
- 為替、決済、証券の各分野において、既存インフラの外側で新たな市場が拡大している。ステーブルコインを通じた新たなドル取引市場の形成や、トークン化株式による少額投資機会の拡大がみられる。また、決済分野では、参加者の割合や資金補充の頻度を想定した試算により、新規システムでも、条件が整えば既存システムより低コストで決済できる可能性が示されている。
- オンチェーン市場の拡大により、既存の金融機関の収益構造や競争環境が変化する可能性がある。個人投資家は、伝統的金融株の位置づけを再点検するとともに、トークン化資産やステーブルコインといった新たな投資機会について、リスクを十分に理解した上で、ポートフォリオへの組み入れを検討する準備を始めるべきである。
- 目次
1. 既存の金融機関は、これからも「主役」であり続けるのか?
個人投資家にとって、資産運用といえば「銀行や証券会社に口座を開き、そこを通じて株式や投資信託、外貨を売買する」のが当たり前である。私たちが金融市場にアクセスするためには、こうした「窓口」を通るのが一般的であり、伝統的な金融機関が提供するインフラと手数料体系を受け入れるのが当然とされてきた。しかし、ブロックチェーン技術を基盤とする「オンチェーン市場」の台頭により、この前提が変わりつつある。
「暗号資産(仮想通貨)」と聞くと、多くの個人投資家は価格変動の激しい投機対象を思い浮かべるかもしれない。だが、現在起きている変化の本質はそこではない。米ドルなどの法定通貨に価値を連動させるステーブルコインや、株式・債券などの現実資産(RWA:Real World Assets)をデジタル化したトークン化資産(RWAトークン)の普及により、従来の銀行や証券会社とは異なる事業者やネットワークを通じた「もう一つの金融インフラ」が、実用化に向けて急速に発展している。
既存の金融機関を通さずに、低コストかつ24時間365日、グローバルな金融商品にアクセスできるようになれば、伝統的な金融インフラの位置づけは揺らぐ。オンチェーン市場はすでにニッチな実験の段階を脱しつつあり、個人投資家にとっても無視できない存在になっている。
本稿では、為替、決済、証券という金融の3つのコア領域において、オンチェーン市場が既存システムの外側でどのように拡大しているのかを最新のデータをもとに整理し、個人投資家が取るべき次の一手を提示したい。
2. 銀行・証券会社の外側で拡大するオンチェーン市場
(1) 既存の為替市場の外側に、新しいドル取引市場が生まれている
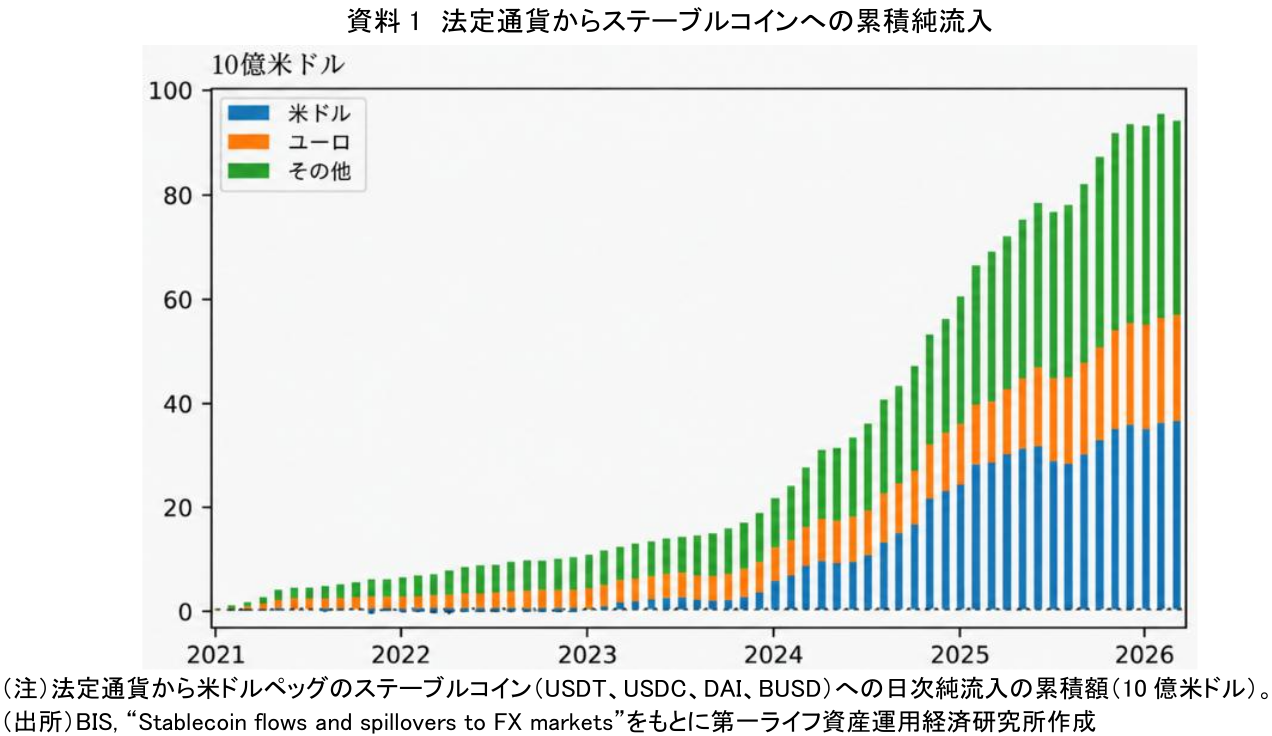
ステーブルコインの普及により、既存の為替市場とは異なる経路を通じた新たな資金フローが形成されている。BIS(国際決済銀行)が2026年3月に公表した論文「Stablecoin flows and spillovers to FX markets」によれば、法定通貨から米ドルペッグのステーブルコインへの累積純流入額は急増しており、資料1に示された直近時点では約950億ドルに達している。
ここで注目すべきは、流入元の通貨内訳である。同論文によれば、法定通貨からステーブルコインへの交換の7割超は、米ドル以外の通貨によるものである。これは、ステーブルコイン市場が単なる暗号資産の取引手段にとどまらず、既存の為替市場(FX市場)の外側に、実質的な「新しいドル取引市場」を形成していることを意味する。特にマクロ経済が不安定な国や資本規制のある国ほど、ステーブルコイン経由でドルを得るコストが割高になっており、現地のドル需要の強さがうかがえる。同論文は、こうした資金流入が現地通貨安を招くなど、既存の為替市場にも影響を及ぼしていることを実証している。
(2) 新規システムも、一定の参加者を獲得すれば既存システムより低コストになり得る
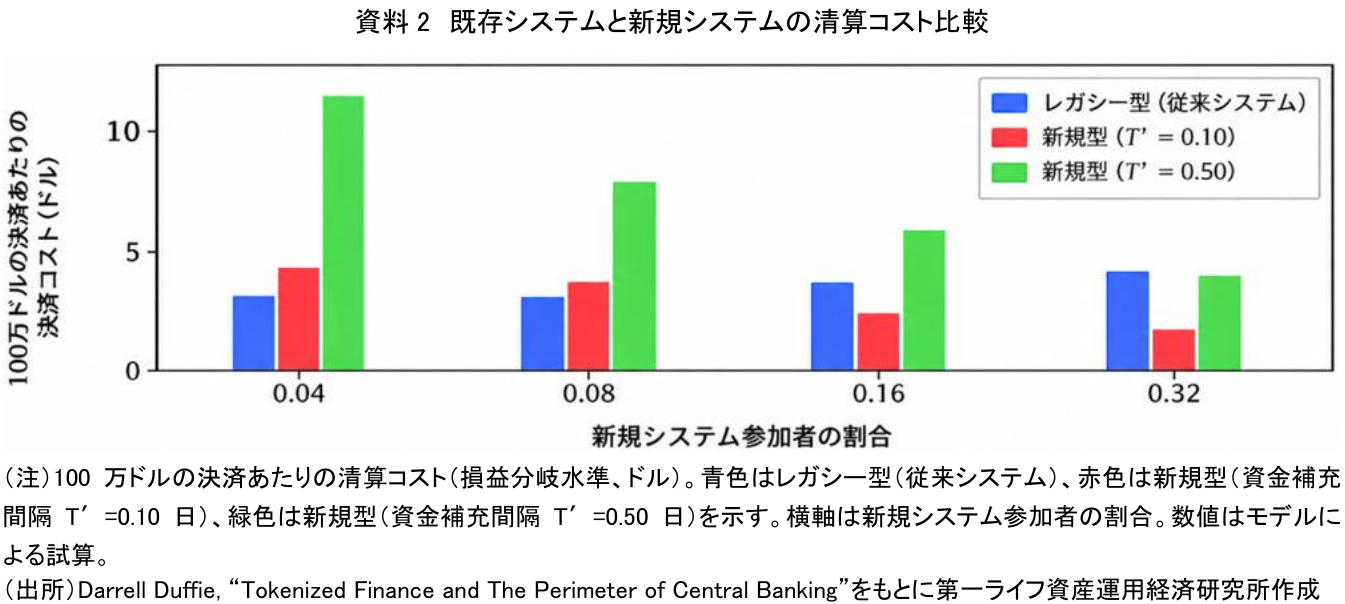
こうしたオンチェーン上の新規システムは、既存の銀行・証券インフラを代替し得るのだろうか。スタンフォード大学のダレル・ダフィー教授が2026年8月のカンザスシティ連邦準備銀行主催のシンポジウム(ジャクソンホール会議)で発表した論文では、トークン化された新たな決済システム(以下、新規システム)と既存システムのコスト比較が行われている。
金融インフラはネットワーク効果が強く働くため、初期段階では参加者が少なく、流動性の分散によってコストが割高になりがちである。しかし、同論文のモデル試算によれば、新規システムが一定の参加者を獲得し、より短いサイクルでの資金補充(例えば1日10回、T′=0.10)が可能になれば、状況は逆転する。資料2の通り、新規システムの参加率が16%の場合、決済額100万ドルあたりの清算コストは既存システム(レガシー型)の約3.5ドルに対し、新規型は約2.5ドルとなる。この結果は、新規システムであっても、一定の参加者を獲得し、資金補充の頻度などの条件が整えば、既存システムよりも低コストで運営できる可能性を示している。
(3) 少額投資家にも、オンチェーンを通じた新たな株式投資の機会が広がっている
オンチェーン化の波は、決済や為替だけでなく、証券投資の領域にも及んでいる。IMF(国際通貨基金)が2026年10月に公表した「国際金融安定性報告書(GFSR)」では、トークン化された株式市場の動向が分析されている。
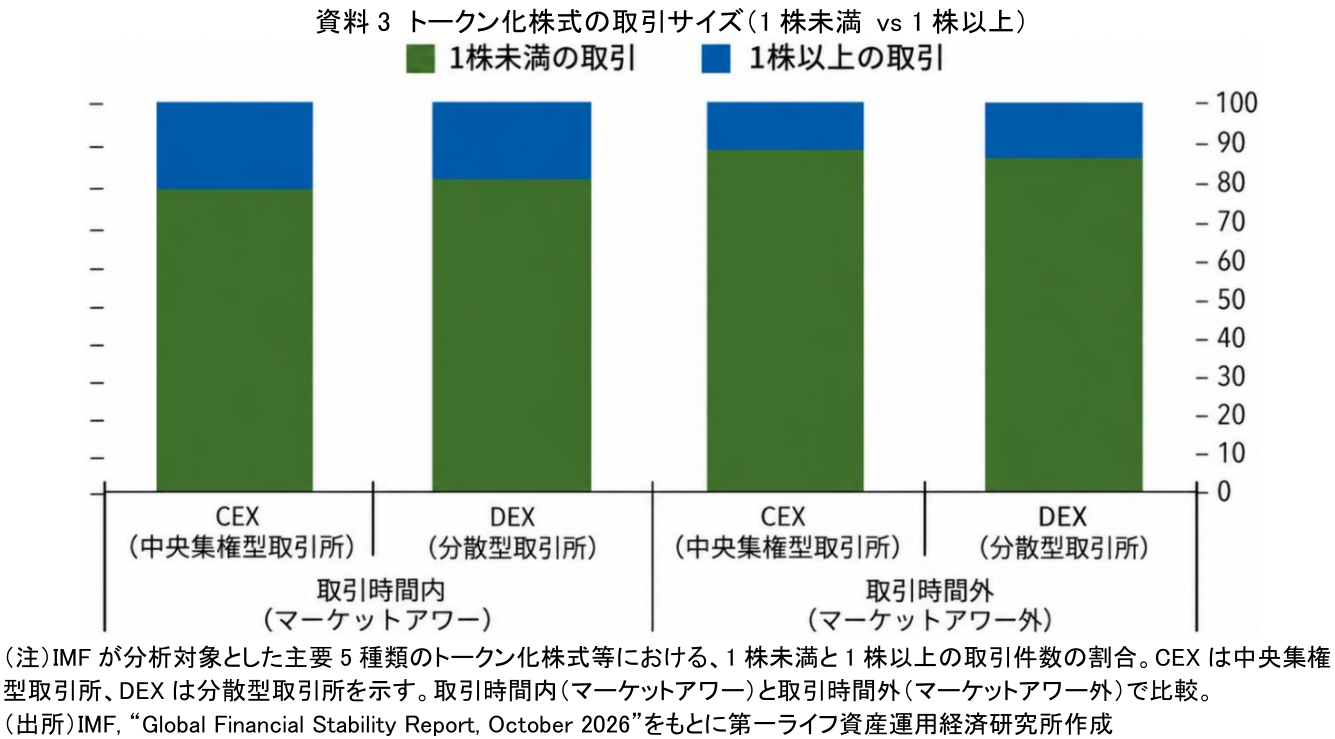
トークン化株式の大きな特徴は、24時間365日の取引が可能であることに加え、株式の「小口化(Fractionalization)」が容易な点にある。資料3は、トークン化株式の取引サイズの内訳を示しているが、中央集権型取引所(CEX)および分散型取引所(DEX)のいずれの市場においても、株式市場の通常取引時間内外を問わず取引の約80%が「1株未満」の単位で行われている。これは、オンチェーン市場において株式の小口化に対する需要が強いことを示しており、少額で投資する個人投資家の参加がうかがえる。従来の証券会社でも少額投資は可能だが、オンチェーン技術の普及によって投資家が利用できる取引経路が多様化し、既存の証券市場の外側にも新たな投資機会が広がりつつある。
3. オンチェーン時代の勝者となるための投資戦略
第2章で見てきたように、為替、決済、証券の各分野において、既存の金融機関の「外側」に、より効率的でアクセスしやすい新たな市場が育ちつつある。初期段階では流動性やコスト面で課題を抱えるオンチェーンシステムも、参加者が一定規模を超えれば既存インフラより低コストになり得る。では、冒頭の問いに戻ろう。既存の金融機関はこれからも主役であり続けるのか。銀行や証券会社が金融市場の主要な担い手であり続けるとしても、オンチェーン市場の拡大によって、手数料収入に依存する従来のビジネスモデルは変革を迫られると筆者はみる。この「金融インフラの競争構造の変化」を見据え、個人投資家は以下の3つの視点で自身の投資戦略を見直す必要がある。
第一に、ポートフォリオにおける「伝統的金融株」の位置づけの再点検である。これまで、メガバンクや大手証券会社、取引所などの金融インフラ企業は、安定した収益基盤を持つ高配当銘柄として個人投資家に選好されてきた。しかし、オンチェーン市場の拡大は、これらの企業の収益源である為替手数料、決済手数料、委託手数料を脅かし得る。もちろん、既存の金融機関もトークン化技術の取り込み(プライベートチェーンの構築など)を急いでいるが、オープンなオンチェーン市場との競争により、長期的には手数料の低下圧力が強まる可能性が高い。金融株へ投資する際は、単なる利回りだけでなく、「次世代インフラへの適応力」を厳しく見極める必要がある。
第二に、オンチェーンがもたらす「新たな投資機会」へのアクセス準備である。トークン化株式のデータが示す通り、オンチェーン市場では「1株未満」の少額取引が広がり、個人投資家の新たな投資経路となりつつある。さらに、株式以外の資産についてもトークン化の取り組みが進んでおり、将来的には不動産やプライベートエクイティなどへの投資機会が広がる可能性がある。現在はまだ海外プラットフォームが中心だが、国内でも法整備が進み、トークン化資産(セキュリティ・トークンなど)の取り扱いが拡大している。個人投資家は、暗号資産を投機対象として一括りにせず、ステーブルコインやRWAトークンといった新しい金融手段の特性とリスクを理解し、自身のポートフォリオを補完する選択肢として活用できるか検討することが重要である。
第三に、米ドルへのアクセス手段としての「米ドル連動型ステーブルコイン」の活用可能性である。法定通貨からステーブルコインへの資金流入が急増している事実は、ステーブルコインが米ドルへのアクセス手段として存在感を高めていることを示している。日本においても、将来的な円安リスクに備える手段として、従来の銀行の外貨預金や証券会社の外貨建てMMFに加え、米ドルペッグのステーブルコインが選択肢となる可能性がある。ただし、ステーブルコインには発行体の信用リスクや価格の連動が失われるリスク、償還・流動性に関するリスクがあり、外貨預金やMMFとも安全性や法的な権利が異なる点には注意が必要である。
オンチェーン時代に求められるのは、特定の暗号資産の値上がりを当てることではなく、金融インフラの構造変化を捉え、新たな投資手段のリスクを理解した上で、低コストかつ効率的に活用することである。銀行・証券会社の外側で起きている変化に、今から目を向けておきたい。
【参考文献】
-
BIS (2026) “Stablecoin flows and spillovers to FX markets”
-
Darrell Duffie (2026) “Tokenized Finance and The Perimeter of Central Banking”
-
IMF (2026) “Global Financial Stability Report, October 2026”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
資産運用調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐