- Research Report
-
2026.10.14
AI・テクノロジー
マーケット見通し
株価
国際的課題・国際問題
AI(人工知能)
資産形成・資産運用
止まらないAI株高。その「驚異的な成長」は本当に実力なのか?
~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
柏村 祐
- 要旨
-
-
AI関連企業の急速な売上成長の背景には、AI企業同士で資金と取引を回し合う「循環投資」が存在し、売上成長を増幅させている可能性がある。
-
巨大テック企業の巨額なAI投資は内部資金だけでは賄えなくなり、社債発行を通じた外部資金への依存を強めており、世界の債券市場の需給構造にも影響を及ぼし始めている。
-
循環投資は株価上昇を促す要因となる一方で、成長が鈍化した際には、投資損失と売上減が連鎖し、下落リスクを高める脆弱性がある。
-
個人投資家にとっては、「AIを作る側」への過度な集中投資を避け、「AIを使う側」の企業や、電力・資源などのAIインフラ関連分野へ投資を分散させることが、実務上の防衛策となる。
-
- 目次
1. 止まらないAI株高。その「驚異的な成長」は本当に実力なのか?
米国株式市場を牽引する巨大テック企業(マグニフィセント・セブン)は、AI関連事業への期待を背景に、投資家の注目を集めている。S&P500や全世界株式指数に連動するインデックスファンドを通じて、日本の多くの投資家もこの「AI株高」の恩恵を享受している。しかし、株価の上昇が続くなか、「この爆発的な需要はいつまで続くのか」「2000年前後のITバブルの再来ではないか」と不安を感じている投資家も少なくないだろう。
その不安の根底にあるのは、AI企業が発表する売上成長の質に対する疑念である。現在、巨大テック企業は自らAIモデルを開発するだけでなく、有望なAIスタートアップ企業に対して巨額の出資を行っている。そして、出資を受けたAI企業が、出資元企業のクラウドサービスや計算資源(コンピュート)、AI半導体などを購入するという、資金関係と商取引関係が重なるケースも広がっている。ここで疑問となるのは、AI企業が計上する巨額の売上が、本当に外部の顧客(一般企業や消費者)の実需によるものなのか、それともAI企業間の資金循環によって押し上げられている部分があるのか、という点である。
本稿では、この「AI企業間の循環投資」という視点から、現在のAI株高の裏側で何が起きているのかを経済・財務データをもとに検証し、個人投資家が取るべき対応策を提示したい。
2. AI企業の業績を膨らませる「循環投資」の実態とリスク
(1) AI企業同士で資金と売上が回っている
現在のAIブームを読み解く上で、資金の流れが従来のテクノロジー・ブームとは異なる点に注意したい。通常、新たな産業が立ち上がる際には、独立した投資家から企業へと資金が流入する。しかし、現在のAI市場では、AI企業自身が別のAI企業に投資し、同時にその企業と売り手・買い手の関係にもなるという「循環」が無視できない規模に達している。
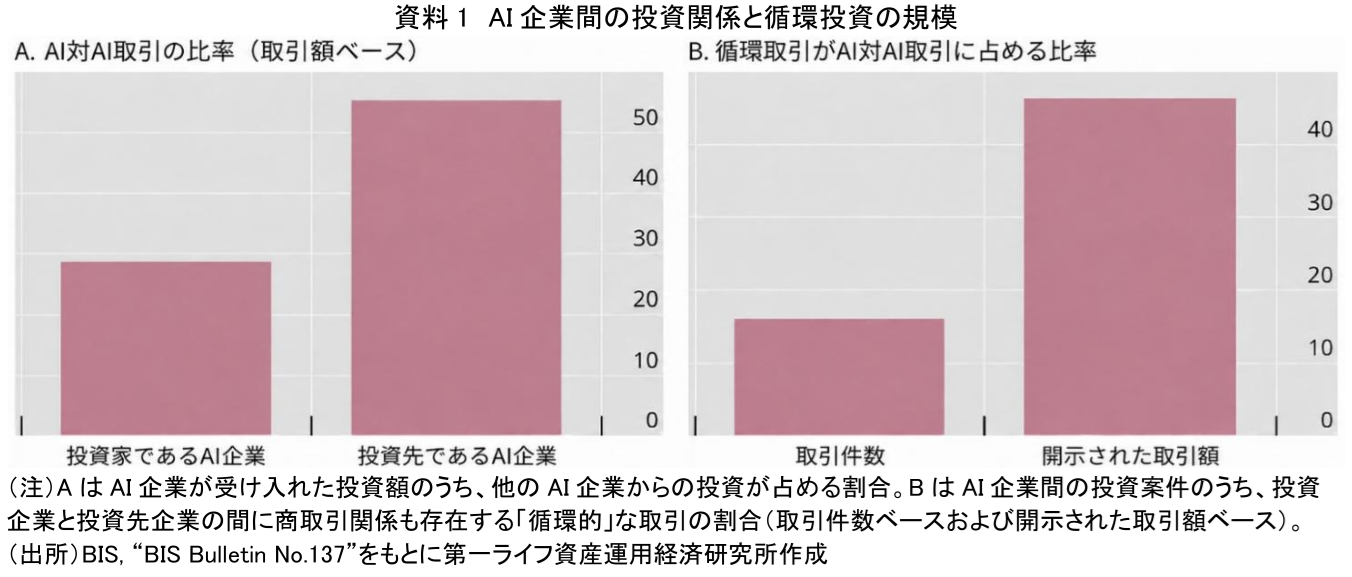
BIS(国際決済銀行)が2026年10月に公表したレポートによれば、AI企業間の投資関係は急速に深まっている。2021年から2025年の間に確認された972件のAI企業間投資関係を分析すると、AI企業が受け入れた投資額のうち、55.2%が他のAI企業からの資金であった。さらに注目すべきは、AI企業間の投資案件のうち、開示された取引額ベースで46.4%について、投資企業と投資先企業の間に商取引関係も存在していることだ(資料1)。
この循環的な関係の多く(64%)は、投資側が商品やサービスの供給者でもあるケースだ。つまり、巨大テック企業がAIスタートアップ企業に出資する一方、その投資先に計算資源やクラウドサービスなどを供給するという構図である。このため、AI企業の売上成長を評価する際には、表面的な数字だけでなく「顧客のお金がどこから来たのか」という資金の源泉まで確認する必要がある。
(2) 巨額AI投資は内部資金だけでは賄えなくなる
こうしたAI企業間の循環的な資金フローを支えているのは、巨大テック企業のうちクラウド基盤を担う「ハイパースケーラー」による大規模な設備投資(CAPEX:Capital Expenditure)である。これまでハイパースケーラーは、本業から生み出される潤沢なキャッシュフローを背景に、外部資金に大きく依存することなく成長を遂げてきた。しかし、AI投資の規模が拡大するにつれ、内部資金だけでは賄い切れない段階に入りつつある。
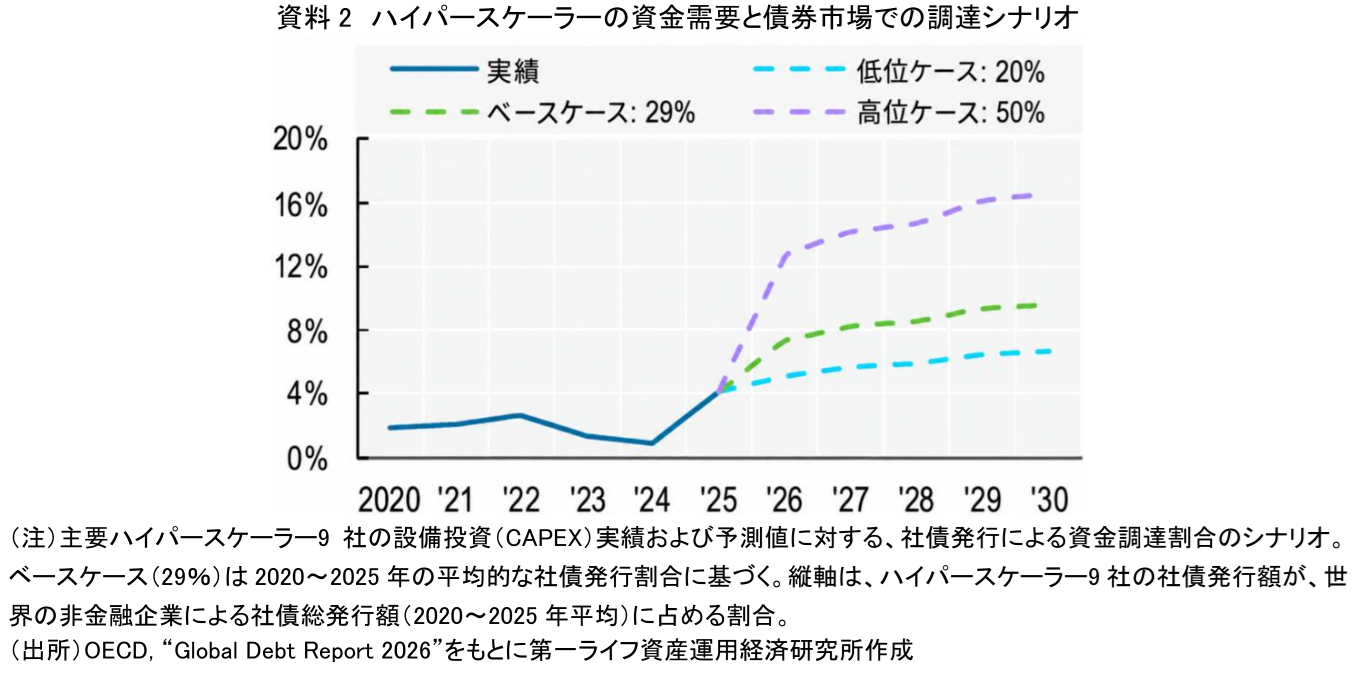
OECD(経済協力開発機構)の「Global Debt Report 2026」によれば、主要ハイパースケーラー9社の2026年から2030年までの累積設備投資は4.1兆ドルに達すると予測されている。仮にこの巨額の資金需要に対し、過去の平均的な割合(29%)を社債で調達したとすると、その額は約1.2兆ドルに上る計算だ(資料2)。実際、2025年だけでもこれら9社の社債発行額は過去最高の1,220億ドルに達している。AIブームはもはや株式市場における成長期待だけの話ではない。巨額の資金需要を通じて企業のバランスシートを膨張させ、世界の債券市場の需給構造をも巻き込むマクロ経済的な事象になりつつある。
(3) 循環投資は株価上昇も下落も増幅しうる
AI企業間の循環的な資金関係と巨額の設備投資は、株式市場において自己実現的な株価上昇をもたらす力を持っている。巨大テック企業からの出資は投資先企業の購買力を高め、それが再び巨大テック企業の売上として還流する。この売上増が市場の成長期待を高め、さらなる株価上昇を促すとともに、資金調達を容易にする。
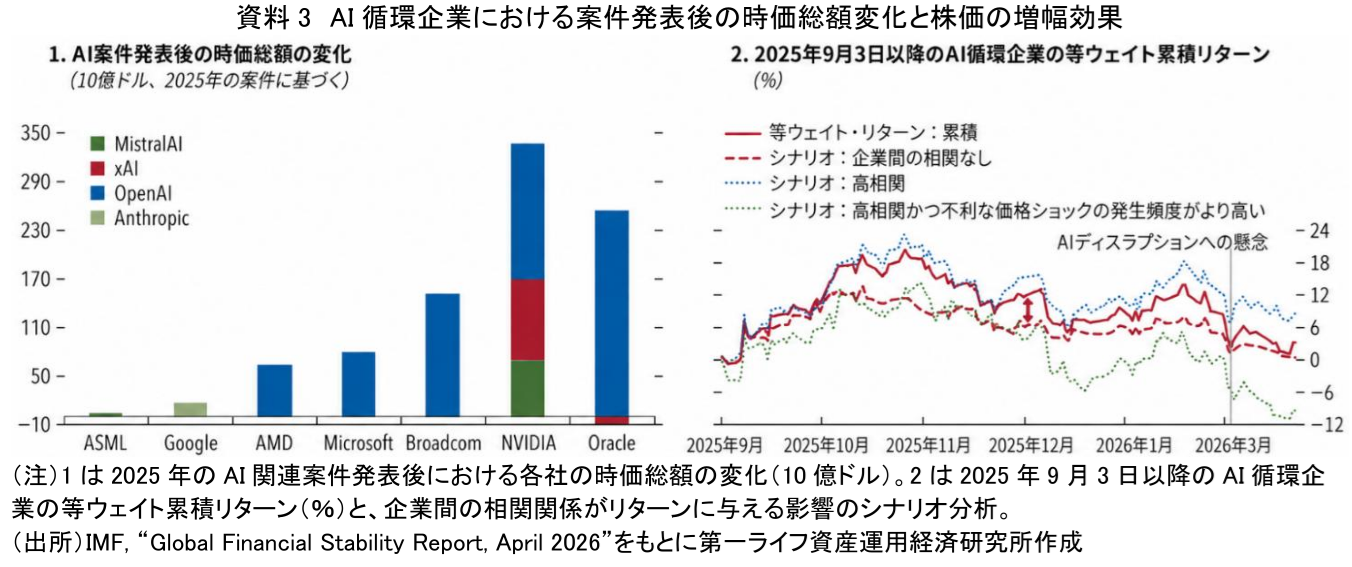
IMF(国際通貨基金)が2026年4月に公表した「Global Financial Stability Report」は、この循環構造が株価に与える増幅効果を試算している。同レポートによれば、2025年9月から12月にかけてのAI循環企業の累積リターン上昇(約12%ポイント)のうち、7%ポイントが循環企業間の相関強化(ネットワーク効果)によって説明できるという。この相関効果だけで、対象企業の平均時価総額を約400億ドルも押し上げたと推計されている(資料3)。さらに、IMFは2029年までのAI関連設備投資を約3.4兆ドルと見込み、その約7割をハイパースケーラーが占めると推計している。こうした巨額の投資需要を背景に、この循環投資の輪は当面拡大が続く可能性がある。しかし、企業同士の結びつきが強いということは、逆回転が起きた際のリスクも大きいことを意味する。仮にAIの収益化が遅れ、一社の資金繰りや投資意欲が悪化したり、投資意欲が低下したりした場合、それは単なる一企業の業績悪化にとどまらない。「投資先からの売上減」と「保有する未公開株などの投資損失」が同時に発生し、それがネットワークを通じて他のAI企業へと波及しかねない。循環投資によって膨らんだ業績と株価は、ショックに対する脆弱性も同時に高めている。
3. 「AI循環エコシステム」の死角と個人投資家の対応策
第2章で見てきたように、現在のAI企業の売上や株価上昇の一部には、AI企業同士が資金と取引を循環させる「循環投資」が影響している可能性がある。このエコシステムは、市場が拡大している局面では成長を後押しする。しかし、実需の伸びが鈍化したり、資金調達環境が悪化したりすれば、売上減と投資損失が連鎖し、株価の下落を加速させる弱点にもなり得る。
こうした「AI循環エコシステム」の死角を踏まえ、個人投資家は今後の資産運用においてどのような対応をとるべきだろうか。実務上の対応策として、以下の2点が挙げられる。
第一に、「AIを作る側」への過度な集中を避け、「AIを使う側」へ投資の裾野を広げることである。現在、時価総額上位を占める巨大テック企業や半導体メーカーは、循環投資の輪の中心にいる。インデックスファンドを保有しているだけでも、これら「作る側」への集中リスクは高まっている。今後は、AIを自社の業務に導入することで大幅なコスト削減や生産性向上を実現する非IT企業(金融、ヘルスケア、製造業など)に目を向けるべきだ。これらの企業では、AIの活用によるコスト削減や生産性向上が、業績改善につながる可能性がある。
第二に、循環投資の輪の外にありながら、AIブームの恩恵を物理的に受けるセクターを組み入れることである。AIの計算処理には膨大な電力とインフラが不可欠だ。データセンターの建設、電力供給、冷却設備、あるいはそれらを支える銅などの資源セクターは、AI企業間の資金循環が逆回転したとしても、既存のデータセンターに伴う電力需要などは継続し得る一方、新設・増設に関わる設備や資源の需要は、AI企業の投資計画の見直しによって減少する可能性がある。こうしたインフラ関連資産をポートフォリオの補完として組み入れることは、巨大テック企業や半導体株への過度な集中を和らげる有効な分散策となる。日本株に目を向けても、データセンター向け電力需要を取り込む電力会社、送配電設備や電線のメーカー、冷却・空調設備メーカーなど、同じ文脈で捉えられる企業は少なくない。為替リスクを抑えながら分散を図る選択肢として検討に値する。
「AIだから株を買う」という投資判断だけでは、通用しなくなりつつある。これからの投資家には、企業が発表する売上の「質」と「源泉」を冷静に見極め、循環投資の連鎖リスクから適度に距離を置くポートフォリオ構築が求められているのではないか。
【参考文献】
-
Bank for International Settlements (2026) “Circular relationships among AI firms”, BIS Bulletin No.137
-
OECD (2026) “Global Debt Report 2026: Sustaining Debt Market Resilience Under Growing Pressure”
-
International Monetary Fund (2026) “Global Financial Stability Report, April 2026”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
資産運用調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐