- Research Report
-
2026.10.26
AI・テクノロジー
マネー
マーケット見通し
株価
国際的課題・国際問題
AI(人工知能)
資産形成・資産運用
AI関連企業は巨額の借金を返せるのか
~データセンター投資の急拡大と高まる信用リスク~
柏村 祐
- 要旨
-
- 世界的なAIブームが続くなか、AI関連企業がデータセンター建設などの巨額投資を賄うために社債発行や借入による資金調達を急増させている。「AI関連企業は手元資金が潤沢で財務が盤石だ」という従来の常識は揺らぎつつあり、企業の資金不足や信用リスクに目を向ける必要がある。
- AI投資の拡大は3つの変化を通じて、企業の財務と金融市場にリスクをもたらしうる。第一に、テクノロジー企業の社債発行が急増し、借入依存が強まっている。第二に、巨額の設備投資がAI大手の現金創出力(フリーキャッシュフロー)を圧迫している。第三に、信用力の低いテクノロジー企業に対する社債市場の警戒が強まり、信用スプレッドが拡大している。
- 「AIの成長期待さえあれば巨額の投資もすべて回収できる」と安易に想定すべきではない。AI投資の資金を借入などの外部資金に頼る度合いが高まる環境では、収益化の遅れが企業の信用力低下に直結しやすく、従来の資産配分についても再点検が必要となる。
- 個人投資家にとっては、保有する社債ファンドの業種偏りや信用リスクを点検することと、株式運用において特定のAI銘柄への過度な集中を避け、安定したキャッシュフローを生む資産を補完的に組み入れることが、対応策の一つとなるだろう。
- 目次
1. 「キャッシュリッチなAI企業」の変調
生成AIの普及を原動力とする世界的なハイテク株高は、日本の個人投資家にとっても資産形成の大きな追い風となってきた。NISA(少額投資非課税制度)などを通じて米国株式(S&P500など)や全世界株式を保有する投資家の多くは、AI関連企業の成長や株価上昇の恩恵を受けてきたといえる。もっとも、足元ではAI関連株の値動きが荒くなる場面も増え、巨額の投資が本当に利益につながるのか不安を感じている投資家も少なくないだろう。一方で、市場には依然として「AI企業の財務は盤石であり、足元の揺らぎは一時的な調整にすぎない」とみる楽観論も根強い。しかし、企業の「台所事情」に目を向けると、これまでとは異なるリスクが見えてくる。「AIブーム」と聞くと、華やかな技術革新や株価の上昇ばかりに目が向きがちだが、企業財務の視点に立つと、巨額のデータセンター投資が企業の手元資金を圧迫し、一部のAI関連企業では借入などの外部資金への依存度が高まりつつある。
華やかなAI株高の裏側で膨らむ巨額の借金を、AI関連企業は本当に返せるのだろうか。「テクノロジー企業は潤沢な現金を持ち、財務が健全だ」という従来の常識にとらわれていると、資金不足や信用リスクの拡大という構造的な変化を見落としかねない。本稿では、AI投資の拡大が引き起こす3つの変化として、「社債発行の急増」「現金創出力の圧迫」「信用スプレッドの拡大」を整理し、個人投資家が資産運用において注意すべき論点を提示したい。なお、本稿では、AI投資を主導する巨大テクノロジー企業(ハイパースケーラー)から、AI関連事業を手掛ける中堅企業までを幅広く「AI関連企業」と総称する。また、「テクノロジー企業」は、社債発行統計などにおいてテクノロジー(IT)部門に分類される企業を指す用語として用いる。
2. AI投資の拡大はなぜ資金不足と信用リスクを招くのか
(1) AI投資の拡大で急増するテクノロジー企業の社債発行
現在のAIブームを牽引する巨大テクノロジー企業(ハイパースケーラー)をはじめとするAI関連企業は、データセンターの建設や先端半導体の確保、電力インフラの整備などに巨額の資金を投じている。これまでテクノロジー企業は、株式発行や潤沢な手元資金を主な資金源としてきたが、投資規模の急拡大に伴い、資金調達のあり方が大きく変わりつつある。
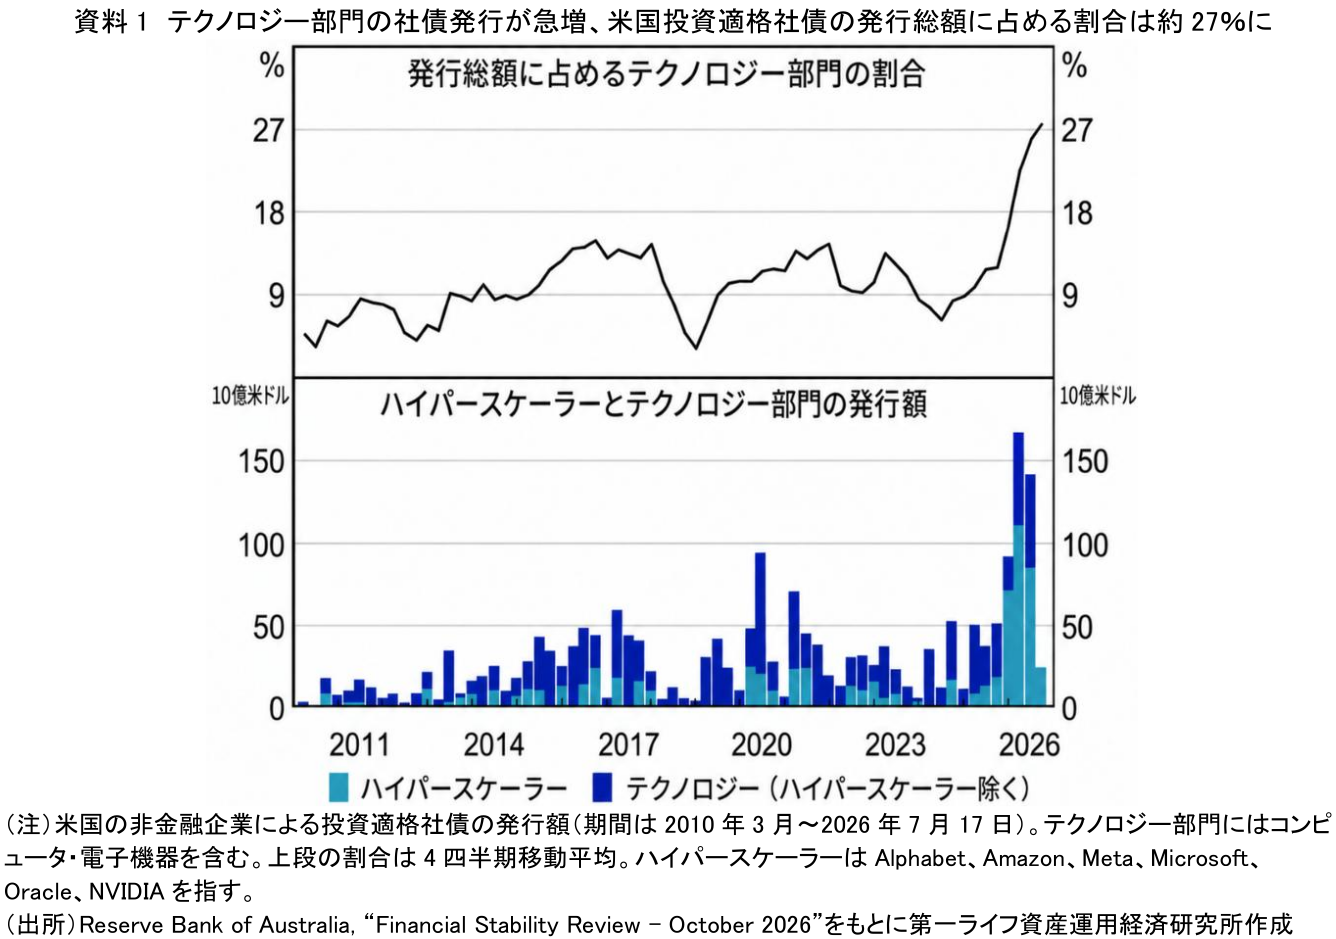
RBA(豪州準備銀行)が2026年10月に公表した「Financial Stability Review」によれば、AI関連企業は大規模な投資計画を賄うため、社債やプライベート・クレジット、銀行借入など、負債による資金調達への依存を強めている。資料1の上段は米国の投資適格社債の発行総額に占めるテクノロジー部門の割合を、下段はハイパースケーラー(巨大クラウド・AI企業)とテクノロジー部門の実際の社債発行額を示したものである。2026年には、米国の投資適格社債の発行総額に占めるテクノロジー部門の割合が約27%に達している。また、下段が示すように、足元ではハイパースケーラーによる起債が急増し、部門全体の社債発行額を大きく押し上げている。RBAは、今後計画されているAI関連の設備投資のうち3分の1以上が負債性資金によって賄われるとの市場の見方を紹介している。つまり、AIブームが続くほど、テクノロジー企業の借入依存が強まり、公募・私募の債券市場全体がAI投資の成否に左右されやすくなるという新たな構図が生まれている。
(2) 巨額の設備投資が企業の現金創出力を圧迫
なぜ、高い収益力を誇る巨大テクノロジー企業までもが借入への依存を強めているのか。その背景には、データセンター構築などの設備投資があまりにも巨額であり、本業の稼ぐ力(営業利益)だけでは投資資金を賄いきれなくなっている現実がある。
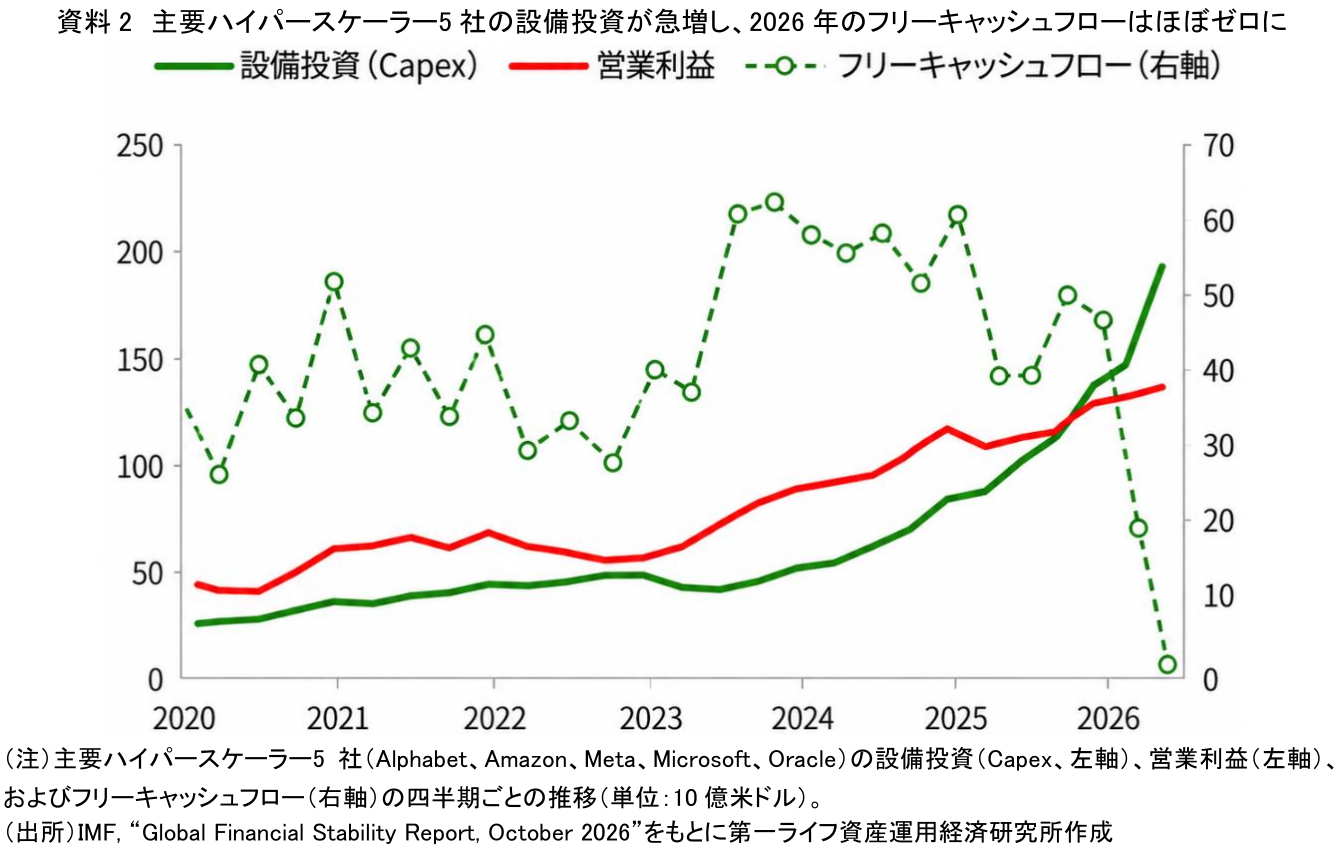
IMF(国際通貨基金)が2026年10月に公表した「Global Financial Stability Report」は、AI投資の中心を担う主要ハイパースケーラー5社(Alphabet、Amazon、Meta、Microsoft、Oracle)の財務状況を分析している。資料2は、これら5社の設備投資(Capex:Capital Expenditure)、営業利益、およびフリーキャッシュフローの推移を示したものである。5社の設備投資は2023年頃から急拡大し、2025年後半から2026年にかけて営業利益を上回る規模に達している。その結果、フリーキャッシュフロー(右軸)は急減し、2023~24年のピーク時には四半期ベースで600億米ドルを超えていたものが、2026年にはほぼゼロまで落ち込んでいる。もっとも、ハイパースケーラー各社は現時点では強固なバランスシートと十分な流動性を維持している。しかし、激しい競争圧力や技術の陳腐化に対応するため、企業が投資の手を緩めることは難しい。今後、AIの収益化が市場の期待を下回るようなことがあれば、企業の現金創出力は一段と圧迫され、追加の資金調達や財務負担の増大を招く可能性がある。
(3) 信用力の低いテクノロジー企業に対する社債市場の警戒
さらに、AI投資への借入依存が高まるなか、社債市場ではテクノロジー企業の信用リスクに対する警戒が強まりつつある。株式市場ではAIの成長期待が注目されやすいが、元利金の確実な返済を重視する債券市場では、企業の財務体力やビジネスモデルの持続可能性に対する選別がシビアに進んでいる。
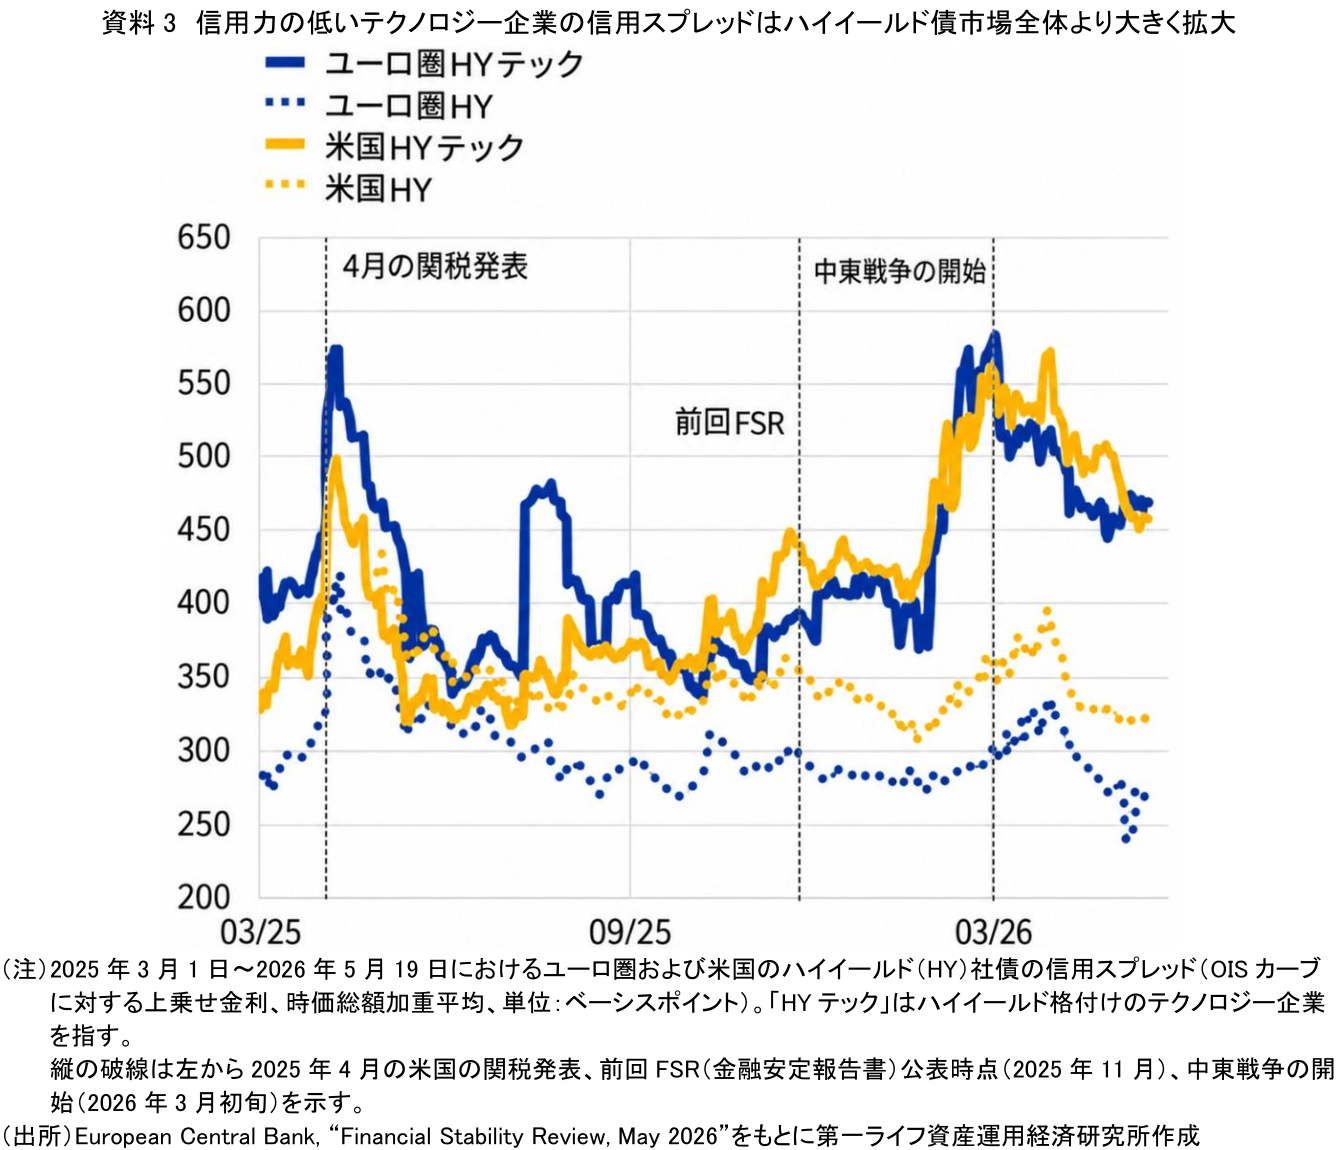
ECB(欧州中央銀行)が2026年5月に公表した「Financial Stability Review」では、AIを巡る懸念が株式市場だけでなく社債市場にも波及していると指摘している。資料3は、2025年3月から2026年5月にかけてのユーロ圏および米国におけるハイイールド(HY、低格付け)社債の信用スプレッドの推移を示したものである。米国・ユーロ圏ともに、ハイイールド債市場全体(米国HY、ユーロ圏HY)のスプレッドが300ベーシスポイント(bp)前後で比較的落ち着いて推移していたのに対し、信用力の低いテクノロジー企業(米国HYテック、ユーロ圏HYテック)のスプレッドは2026年に入り500bp超へと大きく拡大し、同年5月時点でも450bp前後と、市場全体を上回る水準で推移していた。
ECBは、AIが既存のソフトウェア企業などのビジネスモデルを脅かすリスクに加え、内部資金だけでなく借入に頼ってAI投資を拡大させる動きが金融安定上の懸念になりうると指摘している。巨額のAI投資ブームの裏側では、信用力の低いテクノロジー企業に対する市場の警戒が強まり、企業の借入依存が信用市場にも新たなリスクをもたらしつつある。「借りた巨額の資金を本当に返せるのか」という市場の問いかけがすでに始まっているのである。
3. 「AI借金時代」の資産防衛術
第2章で見てきたように、AIブームの裏側では「社債発行の急増」「現金創出力の圧迫」「信用スプレッドの拡大」という3つの変化が同時に進行している。この視点に立てば、AIブームが抱える死角は「株価の割高感」だけでは説明できない。巨大テクノロジー企業から中堅のテクノロジー企業に至るまで、AI投資の拡大に伴い、一部の企業では自己資金だけでなく、借入などの外部資金への依存度が高まりつつある。
ここで重要なのは、「テクノロジー企業はキャッシュリッチで財務が盤石だ」と安易に考えないことである。仮にAIの収益化が遅れれば、膨らんだ借入負担が企業の業績や信用力を直撃するシナリオも視野に入れる必要がある。こうした「AI借金時代」を迎えるなか、個人投資家には、従来のポートフォリオに潜む信用リスクを改めて点検することが求められる。
第一に、社債ファンドやハイイールド債(低格付け社債)における「信用リスク」を過小評価しないことである。2026年の米国の投資適格社債の発行総額に占めるテクノロジー部門の割合が約27%に達し、信用力の低いテクノロジー企業のスプレッドが拡大している現状では、「債券だから安心」「株安を社債がカバーしてくれる」という従来の前提が働きにくい可能性がある。AIの収益期待が後退する局面では、AI関連株の下落と信用スプレッドの拡大(社債価格の下落)が同時に進みかねない点に注意が必要だ。債券を保有する場合には、表面的な利回りの高さだけでハイイールド債や社債ファンドを選好するのではなく、組入資産の業種の偏りを確認することや、信用リスクの低い先進国国債などへの分散を検討することも、選択肢の一つとなる。
第二に、株式運用において「AI関連だから買う」という一括りの発想から脱却し、企業の現金創出力と業種分散を重視することである。NISAなどを活用してS&P500や全世界株式連動商品を保有する投資家は多いが、これらの指数では、米国の巨大テクノロジー企業の構成比率が高まっており、特にS&P500では一部の企業への集中が進んでいる。指数連動商品をポートフォリオの中核に据えつつも、補完的な資産として、安定したフリーキャッシュフローを生み出す高配当バリュー株やディフェンシブ株、あるいはAIデータセンター投資の受け皿となる電力・インフラ関連株などを組み入れることは、AI企業の資金不足や淘汰の波に備える選択肢の一つとなるだろう。ただし、特定のテーマや業種に偏りすぎないよう、投資比率には十分な注意が必要である。
AI革命は株式市場に大きな成長機会をもたらす一方で、企業の財務構造や信用市場のリスクをも変えつつある。これからは、「AIだから成長する」という発想にとどまらず、その裏側で膨らむ「借金の行方」まで見据えることが重要になる。AI企業のフリーキャッシュフローや信用スプレッドの動きも、株価と同様に注視する。それが、巨額のAI投資時代において投資家に求められる新たな視点であろう。
【参考文献】
-
Reserve Bank of Australia (2026) “Financial Stability Review – October 2026”
-
IMF (2026) “Global Financial Stability Report, October 2026”
-
European Central Bank (2026) “Financial Stability Review, May 2026”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
資産運用調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
オンチェーン時代の勝者は誰か ~銀行・証券会社の外側に広がる新たな勝機~
AI・テクノロジー
柏村 祐
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
オンチェーン時代の勝者は誰か ~銀行・証券会社の外側に広がる新たな勝機~
AI・テクノロジー
柏村 祐
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐
-
AIがサイバー攻撃を自動化する時代、サイバー株は上がるのか ~攻撃能力の急伸と企業業績・株価から検証する~
AI・テクノロジー
柏村 祐
-
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか ~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐