- Research Report
-
2026.09.29
AI・テクノロジー
次世代技術
暗号資産(仮想通貨)
マネー
株価
Web3.0
資産形成・資産運用
米国株はオンチェーンへ、日本の個人投資家は出遅れるのか
~鍵を握る「オンチェーンの円」という新しい投資シナリオ~
柏村 祐
- 要旨
-
- 米国では、既存の上場株をトークン化し、オンチェーンで取引する制度的枠組みの構築が進み、次世代の市場インフラへの移行が現実味を帯びている。このまま対応が遅れれば、日本の個人投資家が新たな投資機会へのアクセス面で不利になる可能性がある。
- 日本においても、金融庁主導で既存の振替インフラとブロックチェーンを連携させた証券決済(DvP)の社会実装に向けた動きが加速している。オンチェーン金融の波は、確実に国内の投資環境にも到達しつつある。
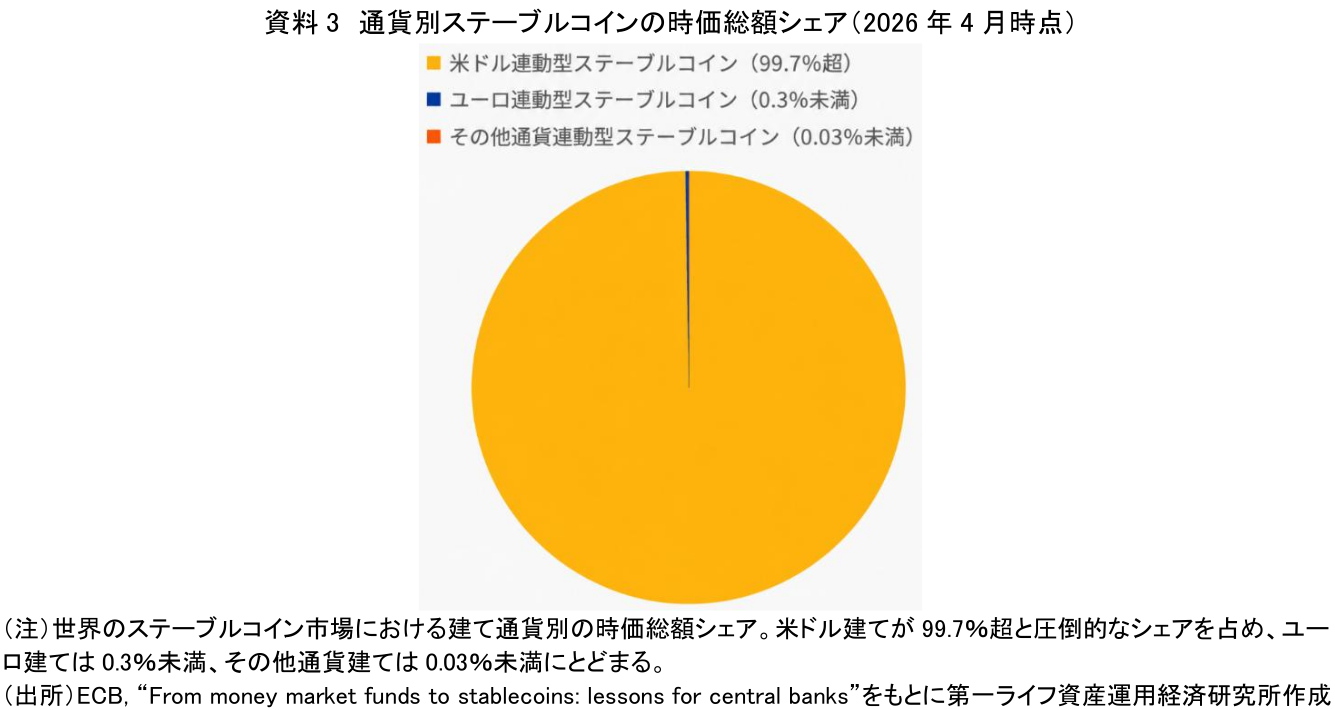
- しかし、オンチェーン決済の要となるステーブルコイン市場は、2026年4月時点で99.7%超が米ドル建てであり、日本の投資家にとっては「通貨の壁」が存在する。日本の投資家が為替変換に伴うタイムラグや手数料などのフリクションを抑えながらオンチェーン金融を利用するうえで、「オンチェーンの円」の普及は重要となる。
- 個人投資家にとっては、円建てステーブルコインの動向を注視しつつ、ドル建てステーブルコインへのアクセス手段を把握しておくことや、「ウォレット時代」に向けた金融リテラシーをアップデートすることが、実務上の対応策となる。
- 目次
1. 迫り来る「オンチェーン時代」、日本の投資家は蚊帳の外か?
新NISAの普及を追い風に、日本の個人投資家にとって米国株投資はすっかり身近なものとなった。スマートフォンのアプリを開けば、いつでも簡単にS&P500に連動する投資信託やETF、巨大テック企業の株式に投資できる。多くの投資家は、現在の投資環境に不便を感じていないかもしれない。しかし今、私たちが普段意識することのない金融市場の「裏側」、すなわち市場インフラでは、ブロックチェーン技術を活用した「オンチェーン化」が進んでいる。株式を売買した後、証券会社や決済機関を通じて一定の時間をかけて決済するという現在の仕組みも、将来は大きく変わる可能性がある。米国では、既存の上場株をトークン化し、オンチェーンで取引する次世代の市場インフラが、実証から制度的な実装へと動き始めている。このまま世界の金融インフラがオンチェーンへと移行していけば、日本の個人投資家は世界最先端の投資機会や、より効率的な取引環境から「蚊帳の外」に置かれてしまうのではないか。
もう一つの懸念は「通貨の壁」である。金融インフラがオンチェーンへと移行する次世代の市場において、円建てのオンチェーン決済手段が十分に普及していないことは、日本の投資家にとって取引コストや投資機会へのアクセスの面で不利に働く可能性がある。
本稿では、日米のオンチェーン金融の現在地を比較し、次世代の投資環境において個人投資家が直面する課題を整理する。その上で、来るべき「オンチェーン時代」に向けて、個人投資家が取るべき行動と、新たな投資シナリオを提示したい。
2. 日米で分かれるオンチェーン金融のアプローチと現在地
(1) 米国は「上場株のオンチェーン取引」を制度段階へ
米国における金融資産のトークン化は、概念実証(PoC)中心の段階から、既存の上場株をオンチェーンで売買する制度的な実装を視野に入れた段階へと進んでいる。
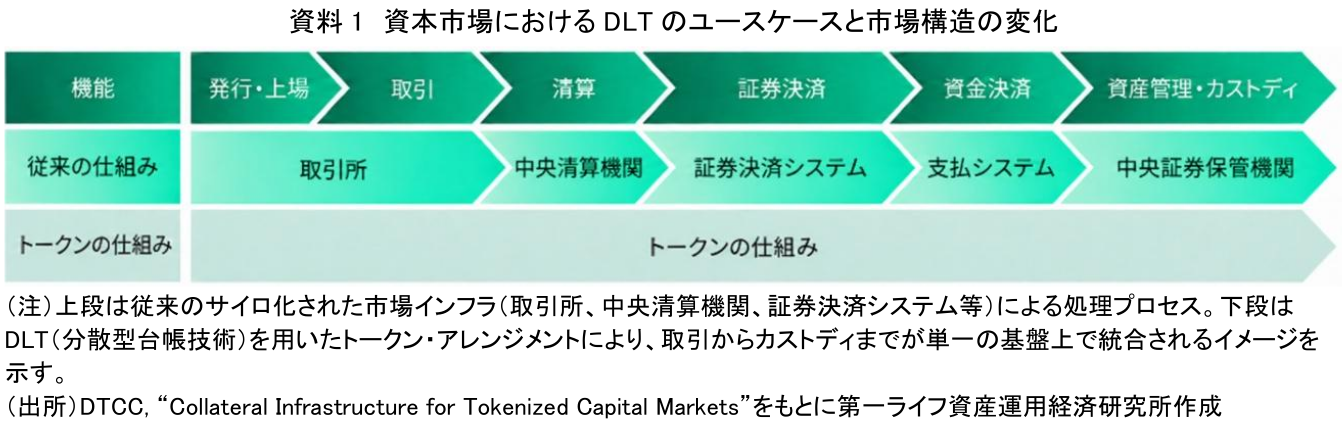
その象徴といえるのが、米証券取引委員会(SEC)が2026年9月17日に決定した「Innovation Exemption」である。SECは、Tokenized Securities Venue(TSV)において、トークン化NMS株(全米市場システム銘柄)を許可型の自動マーケットメーカー(permissioned AMM)で売買することに対し、5年間の条件付き適用除外を認めた。これにより、既存の上場株と同等の権利を持つトークン化NMS株を、オンチェーン上で取引する制度的な道が開かれたことになる。市場インフラ側でも、実用化に向けた動きが進んでいる。米国の証券保管振替機関であるDTCCは、DTC保管資産をトークン化した本番取引をすでに伝統的金融機関やデジタル市場参加者など30社超が参加する形で実施済みであり、2026年10月には新たな「Tokenization Service」の開始を予定している。資料1は、DTCCが示す資本市場におけるDLT(分散型台帳技術)のユースケースである。従来型のサイロ化されたシステムから、取引、清算、証券決済、資金決済、カストディが単一のトークン・アレンジメントへと移行する構図が示されている。
(2) 日本は「既存インフラとの接続」から社会実装へ
一方、日本も、実証実験を通じてオンチェーン金融の社会実装を見据える段階に入っている。ただし、米国が既存上場株のオンチェーン取引に制度上の余地を設ける一方、日本では既存インフラとの接続を重視するアプローチが明確になっている。
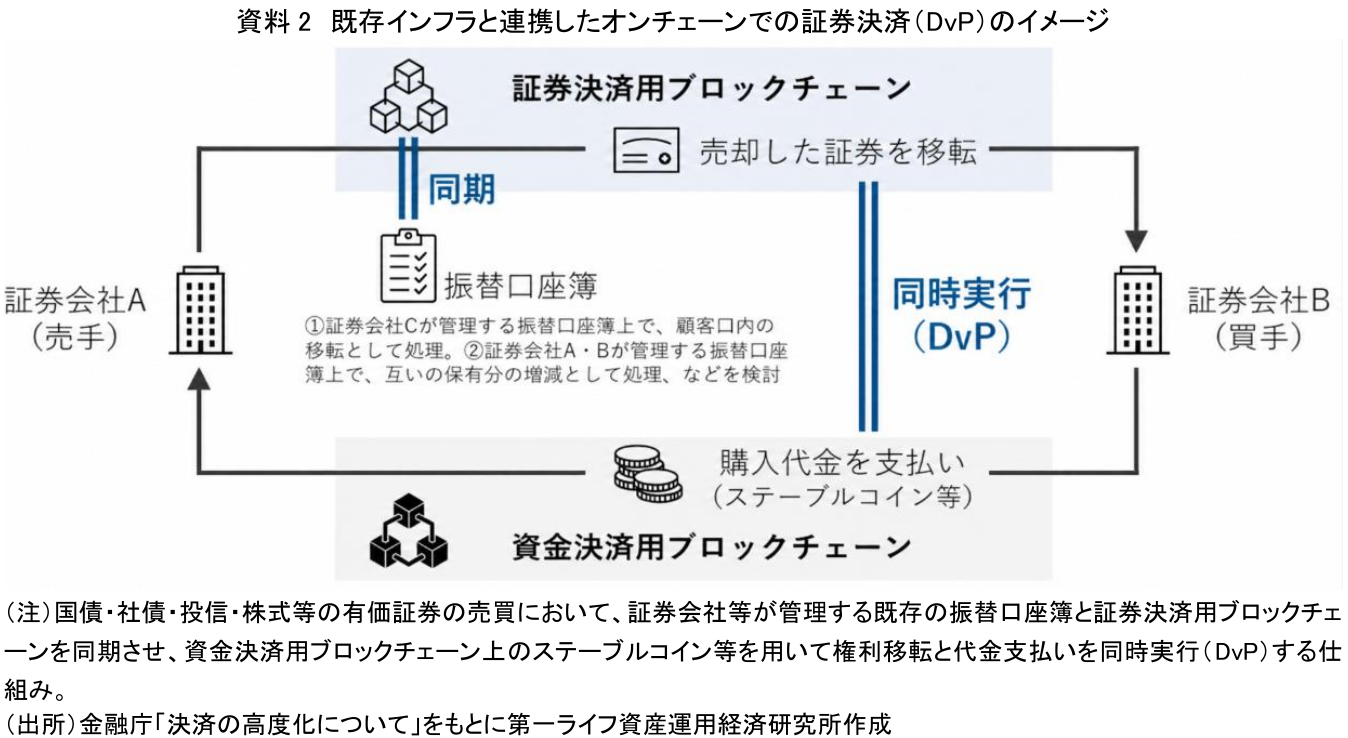
金融庁が2026年9月15日に公表した「2026事務年度金融行政方針」では、「オンチェーン金融」の社会実装や、既存金融インフラとの適切な組み合わせによる資金・証券決済の高度化が明記された。さらに25日には「AI時代を見据えたオンチェーン金融フォーラム」の立ち上げを公表し、オンチェーン金融の社会実装や、金融機関等におけるAIの健全な利活用の促進に向けた取組の検討を進める場とする方針を示している。資料2は、金融庁の決済高度化プロジェクト(PIP)で支援が決定された、オンチェーンでの証券決済に向けた取組みのイメージである。国債・社債・投信・株式といった既存の有価証券を対象に、証券会社等が管理する既存の「振替口座簿」と「証券決済用ブロックチェーン」を同期させ、さらに「資金決済用ブロックチェーン」上のステーブルコイン等を用いて権利移転と代金支払いを同時実行(DvP:Delivery versus Payment)する仕組みである。政府は、このDvP決済の実現により、将来的には24時間・365日の証券取引につながる可能性を指摘している。
(3) ステーブルコインは「ほぼドル」
日米でオンチェーン金融の進展度合いやアプローチが分かれる背景には、規制環境の違いだけでなく、オンチェーン上で利用できる「お金(決済手段)」の厚みの差が存在する。
オンチェーンでの証券決済(DvP)を成立させるためには、証券のトークン化だけでなく、資金側のトークン化(デジタルマネー)が不可欠である。現在、その役割を担うステーブルコイン市場は、圧倒的にドル建てに偏重している。欧州中央銀行(ECB)のイザベル・シュナーベル専務理事が2026年6月に示した資料(資料3)によれば、世界のステーブルコインの時価総額のうち、米ドル建てのステーブルコインが99.7%超を占めている。ユーロ建ては0.3%未満、円を含むその他の通貨建ての合計は0.03%未満にすぎない。米国には、トークン化証券とシームレスに組み合わせることができる巨大な「ドル建てデジタルマネー圏」がすでに存在している。こうしたドル建てデジタルマネーの厚みも、米国でオンチェーン取引を進めやすくしている環境要因の一つと考えられる。通貨シェアの偏りだけで日米差を説明できるわけではないが、日本の個人投資家がオンチェーン金融の恩恵を受けるうえで、「オンチェーンの円」の普及は避けて通れない論点である。
3. 「オンチェーンの円」が拓く新しい投資シナリオ
第2章で見てきたように、米国は既存の上場株を直接オンチェーンで取引する制度的枠組み(TSV)の構築へと踏み出した。一方、日本も、既存の振替インフラとブロックチェーンを同期させる現実的なアプローチにより、証券と資金の同時決済(DvP)や将来的な24時間取引を見据えた実証を進めている。しかし、ここで個人投資家が直視すべき最大の課題が、第2章の最後に触れた「ステーブルコイン市場のドル一極集中(99.7%超)」である。オンチェーン化された米国株やグローバルな金融資産について、24時間・365日の取引や効率的なDvP決済といったメリットを十分に引き出すためには、決済手段のオンチェーン化も重要になる。現在、その役割を担うステーブルコインは、事実上ドルに集中している。もし日本の投資家が、既存の銀行システムを経由して「円」からオンチェーン資産にアクセスしようとすれば、為替変換に伴うタイムラグや手数料などのフリクションが生じ、オンチェーン本来の恩恵である即時性や低コストを十分に享受できない可能性がある。
この「インフラと通貨の壁」を乗り越え、次世代の投資環境に適応するために、日本の個人投資家はどのようなシナリオを描くべきか。実務上の対応策として、以下の3点を提言したい。
第一に、「オンチェーンの円(円建てステーブルコイン)」の動向を注視し、活用機会を探ることである。日本では2023年6月、改正資金決済法に基づくステーブルコイン関連の制度が施行された。現在では、円建てステーブルコインの発行が始まり、メガバンクや信託銀行などによる実証実験や実用化に向けた取り組みも加速している。これらが広く社会実装され、証券口座や暗号資産ウォレットと直接つながるようになれば、日本の投資家にとって円からオンチェーン上の決済手段への接続が円滑になる可能性がある。この整備がどこまで進むかが、日本の投資家の投資環境を大きく左右する。
第二に、将来のオンチェーン投資や決済に備え、資産の一部をドル建てステーブルコインで保有する選択肢を検討することである。円建てステーブルコインの普及を待つだけでなく、自ら「オンチェーンのドル」へのアクセス経路を確保しておくことも、有効な選択肢となる。国内でも、2025年3月から米ドル建てステーブルコインUSDCの一般向け取扱いが始まっている。投機目的ではなく、オンチェーン上の投資・決済基盤を利用するための手段として、ドル建てステーブルコインへのアクセス経路を把握しておく意味はあるだろう。ただし、為替変動に加え、発行体、規制、技術面のリスクについても理解しておく必要がある。
第三に、「ウォレット時代」に向けた金融リテラシーのアップデートである。これまでの投資は、証券会社という「中央集権的な管理者」に資産を預けることが前提だった。オンチェーン金融の拡大に伴い、今後は投資家がデジタルウォレットを利用する機会が増える可能性がある。一方で、証券会社などの仲介者を通じた管理との併存も想定される。スマートコントラクトの仕組みや、自己管理型ウォレットのセキュリティに関する知識を今のうちから身につけておくことが、将来の投資機会を活用し、リスクを適切に管理するうえで重要となる。
株式売買を支える金融インフラは、いま大きな転換点にある。インフレや金利動向といったマクロ経済の波を読むだけでなく、金融インフラの構造変化である「オンチェーン化」を見据え、自らの投資のあり方を見直していくことが、これからの個人投資家には求められる。
【参考文献】
-
SEC (2026) “SEC Issues ‘Innovation Exemption’ to Facilitate the Trading of Tokenized NMS Stock and Request for Comment” (September 17, 2026)
-
DTCC (2026) “Collateral Infrastructure for Tokenized Capital Markets” (May 2026)
-
DTCC (2026) “DTCC Turns Tokenization into Reality: U.S. Trades Successfully Processed Using DTC-Tokenized Assets” (July 15, 2026)
-
金融庁 (2026) 「2026事務年度金融行政方針」(2026年9月15日)
-
金融庁 (2026) 「決済の高度化について」(2026年4月15日)
-
ECB, Isabel Schnabel (2026) “From money market funds to stablecoins: lessons for central banks” (June 1, 2026)
-
SBI VC Trade (2025) 「【国内初】ユーエスディーシー(USDC)一般向け取扱い開始のお知らせ」(2025年3月25日)
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
政策調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐
-
AIバブルは「2000年」の再来なのか ~ドットコム・バブルとの比較で見える、決定的な違いと共通する危うさ~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
日本の長期金利3%で、AI株は下がるのか ~高金利が迫る、AI株の選別~
AI・テクノロジー
柏村 祐
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐
-
AIバブルは「2000年」の再来なのか ~ドットコム・バブルとの比較で見える、決定的な違いと共通する危うさ~
AI・テクノロジー
柏村 祐