- Research Report
-
2026.09.25
AI・テクノロジー
マネー
マーケット見通し
株価
金利
AI(人工知能)
金融不安
資産形成・資産運用
日本の長期金利3%で、AI株は下がるのか
~高金利が迫る、AI株の選別~
柏村 祐
- 要旨
-
- これまで株式市場を牽引してきたAI株ブームだが、足元で日本銀行の金融政策の正常化などを背景に「日本の長期金利3%時代」が現実のものとなっている。国内の安全資産で3%の利回りが得られるようになれば、個人投資家がリスクを取って米国のAI株に投資するハードルは相対的に上がる。
- 投資先の米国市場自体も高金利環境にあり、AI株に対する「期待」が削られ、バリュエーションの調整が起きている。実際、2026年夏にはハイパースケーラーや半導体メーカーのPER(株価収益率)が大きく低下した。さらに、現在の米国株の株式リスクプレミアムは20年ぶりの低水準にあり、金利上昇を吸収する余地が小さくなっている。
- もっとも、金利が高止まりしたからといって、AI株が一様に売られると考えるのは早計だろう。手元資金で投資を賄えるハイパースケーラーと、外部資金に頼って設備投資を拡大してきたAIインフラ企業とでは、金利上昇に対する耐性が明らかに異なる。高金利は、こうした財務体質の違いを株価に反映させる方向に働くだろう。
- 個人投資家に求められるのは、AI関連という看板だけで買う投資から距離を置くことである。国内金利3%という機会費用を上回るリターンを狙うため、企業の財務基盤を見極め、自身のポートフォリオに潜む隠れリスクを点検し、長期的な視点で真に競争力のある企業を資産形成に組み込んでいくことが、これまで以上に重要になる。
- 目次
1. 「日本の長期金利3%時代」はAI株ブームを終わらせるのか
生成AIの登場以降、株式市場はAI関連企業を中心に力強く上昇してきた。半導体メーカーや巨大IT企業(ハイパースケーラー)の株価は歴史的な高値圏で推移し、AIへの期待が市場全体を牽引する熱狂的な投資ブームが形成された。日本の個人投資家にとっても、AI関連銘柄やAIをテーマとする投資信託は資産形成における魅力的な投資対象として広く認知されている。
しかし足元では、AI株ブームを支える金融環境に大きな変化が生じている。日本銀行の金融政策の正常化に加え、インフレや財政への懸念を背景に、長期金利の指標となる新発10年物国債利回りは2026年9月に3%に達し、1996年以来の水準となった。「長期金利3%時代」はもはや想定ではなく、現実である。
国内の安全資産である日本国債の利回りが3%に達する環境では、個人投資家が為替リスクや株価変動リスクを負って米国のAI株に投資する際に求める収益率、すなわち「要求リターン」も高まる。さらに、AI企業の主戦場である米国でも、FRBが2026年9月に利上げに踏み切るなど、高金利環境が続いている。一般に、金利上昇は、将来の成長への期待からPER(株価収益率)が高くなっているグロース株(成長株)にとって逆風となる。金利が上昇すると、企業が将来生み出す利益を現在の価値に換算した金額が小さくなり、高い株価を支えにくくなるためだ。
日本の金利復活と、米国の高金利環境。この二つの波は、かつてない成長が期待されるAI株のブームを終わらせる引き金となるのか。本稿では、世界的な高金利環境がAI関連株の株価評価や企業の資金調達・財務に与える影響を最新のデータで確認したうえで、長期金利3%時代に日本の個人投資家がAI株とどう向き合うべきかを考えたい。
2. 高金利が促す「AI株の選別」の時代
(1) 高金利下で削られるAI株の「期待」とバリュエーション調整
長期金利の上昇局面において、まず起きるのは、AI株に織り込まれてきた成長期待の後退である。AI企業の利益水準が急激に悪化していなくとも、金利上昇に加え、巨額のAI投資の将来収益性や債務発行の増加に対する懸念が高まれば、これまで正当化されてきた高いPERを維持することは難しくなる。
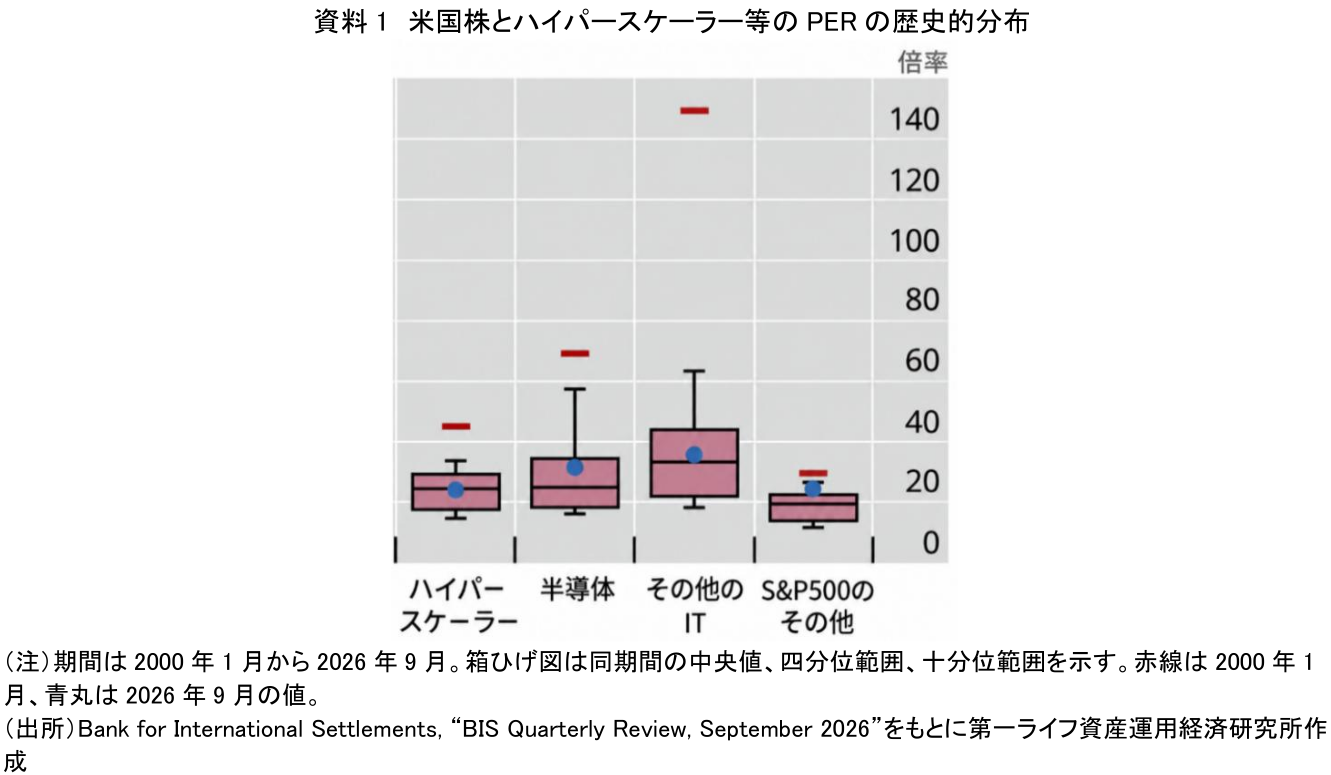
実際、2026年夏にはAI関連株において顕著なバリュエーション調整が観察された。国際決済銀行(BIS)が2026年9月に公表した四半期報告書(Quarterly Review)によれば、AI株ブームを牽引してきたハイパースケーラーのPERは約15%低下し、半導体メーカーのPERに至っては約40%もの大幅な低下を記録した。資料1は、米国株全体のバリュエーションが高止まりする中で、ハイパースケーラー等のバリュエーションが調整された動きを示している。BISは、これらの企業の利益自体は堅調であったにもかかわらず、株価の勢いが鈍り、投資家の懸念を反映する形でバリュエーションの低下が生じたと説明している。
(2) 株式市場に残されていない「金利上昇への余裕」
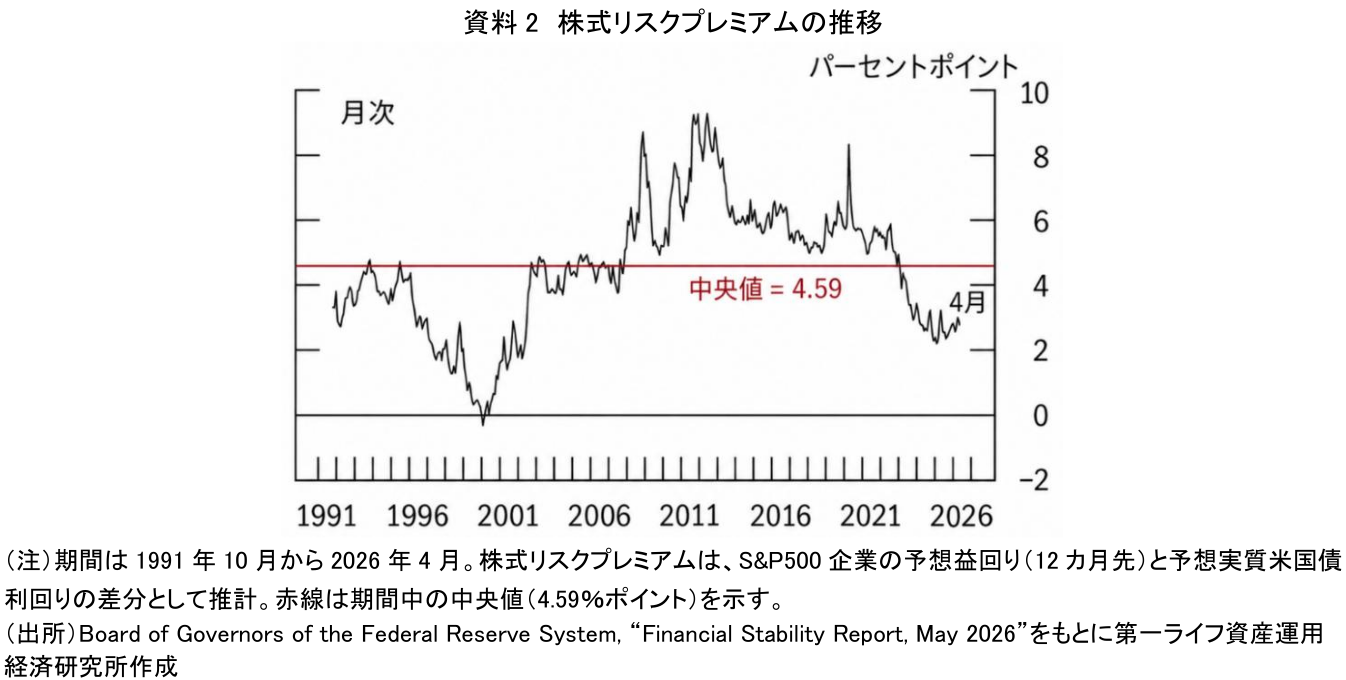
こうしたAI株のバリュエーション調整の背景には、米国の株式市場全体に金利上昇を吸収する余裕がほとんど残されていないという構造的な問題がある。投資家が安全資産である国債ではなく、リスクを取って株式を保有する際に求める追加的な期待リターン、すなわち「株式リスクプレミアム」は現在、歴史的な低水準に沈んでいる。
米連邦準備制度理事会(FRB)が2026年5月に公表した金融安定報告書(Financial Stability Report)によれば、2026年4月時点の株式リスクプレミアムは約2.8%ポイントにとどまっている。これは、長期的な中央値である4.59%ポイントを約1.8%ポイント下回る水準である。資料2が示す通り、FRBもこの状況を「20年ぶりの低水準近辺」と表現している。リスクプレミアムが極端に薄い環境では、金利上昇を吸収する余地が小さく、AI株のように将来の成長期待が価格に大きく織り込まれた高バリュエーション銘柄ほど、その影響を受けやすいと考えられる。
(3) 財務体質によるAI株の「選別」の本格化
ただし、こうしたバリュエーション調整がAI関連株全体に同じ強さで及ぶとは考えにくい。金利上昇の影響は、企業がどのように投資資金を賄っているかによって大きく異なる。営業キャッシュフローの範囲で設備投資を続けられる企業と、社債や借入に依存して設備投資を拡大してきた企業とでは、資金調達コストの上昇が業績に与える打撃の大きさが違うからである。
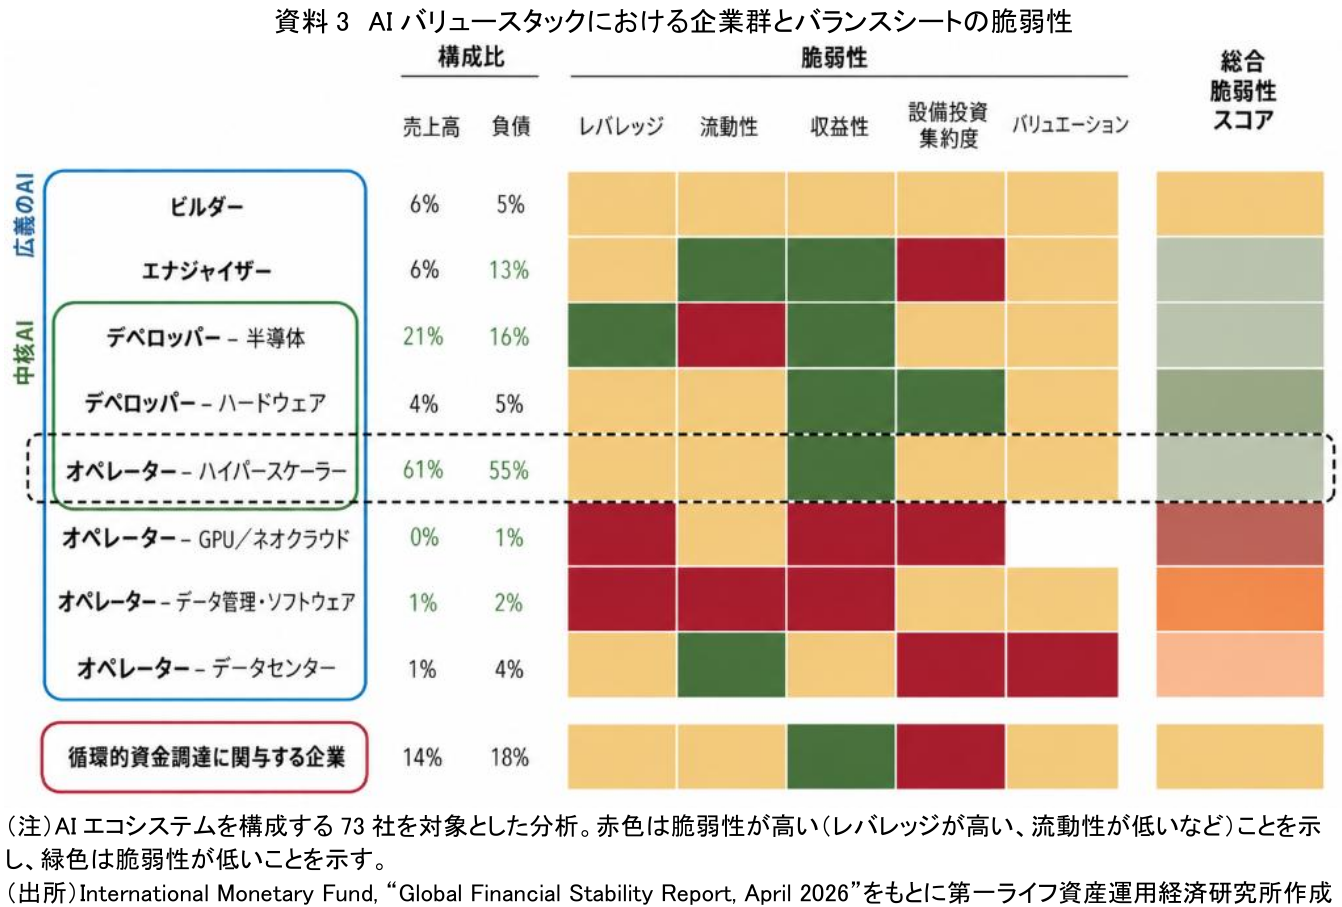
国際通貨基金(IMF)が2026年4月の国際金融安定報告書(Global Financial Stability Report)でAI企業73社を対象に行った分析は、この非対称性を明確に示している。資料3の通り、ハイパースケーラーはAI企業群全体の売上の61%、債務の55%を占める巨大な存在であるが、現時点では高い収益性に支えられ、総合的にみて相対的に財務の脆弱性が低いと評価されている。これとは対照的に、GPU/ネオクラウド、データマネージャー/ソフトウェア、データセンターといったセクターの企業群では、財務上の脆弱性が目立つ結果となっている。市場はすでに、AI関連であれば何でも買うという局面を抜けつつある。今後は、高金利下でも自己資金で投資を続けられる企業と、資金調達コストの上昇で成長計画の修正を迫られる企業とを、財務データに基づいて見分けていくことが投資の前提になる。
3. 個人投資家に求められるのは「テーマ買い」からの卒業と「選別」
第1章で掲げた「日本の長期金利3%時代はAI株ブームを終わらせるのか」という問いに、筆者は次のように答えたい。ブームそのものが終わるというより、その中身が変わるのではないか。国内の10年国債で3%の利回りが得られることは、個人投資家にとって、リスクを取って海外資産へ投資する意義を改めて問い直す契機となる。しかし、それはAI株への投資を全面否定するものではない。第2章で確認したように、世界的な高金利環境は、AI株に織り込まれた成長期待への評価を厳しくし、リスクに見合うリターンを確保できるかどうかを投資家に問いかける。こうした環境では、市場全体が売られる局面もあり得るが、中長期的には、財務体質に基づく銘柄の選別が進むと考える。
この新たなフェーズにおいて、個人投資家の投資行動も見直しが必要になる。AI関連銘柄やAIテーマ型ファンドであるという理由だけで資金を投じてきた投資家は、とりわけ注意が必要だ。筆者が考える現実的な対応は三つある。
第一に、テーマではなく個々の企業の財務基盤を見ることである。国内の10年国債利回りが3%に達した環境では、それを上回るリターンが本当に期待できるのかを、これまで以上に厳しく問う必要がある。第2章でみたように、金利上昇の影響は自己資金で投資できる企業と外部資金に依存する企業とで大きく異なる。決算資料で有利子負債の水準やフリーキャッシュフローの推移を確認する程度のことでも、成長ストーリーだけを見て買うのとは結果が変わってくるはずだ。
第二に、自身のポートフォリオにAI関連株がどれだけ入っているかを把握することである。米国株や全世界株のインデックスファンド、あるいは大型成長株ファンドを保有している場合、すでにAI関連株を相当な割合で保有している。その中に、金利上昇に脆弱な企業がどの程度含まれているかを認識しておく必要がある。過度な集中投資を避け、資産全体のリスクバランスを再確認すべきである。
第三に、目先のバリュエーション調整に過度に反応しないことである。金利上昇による株価の調整は、過熱した期待が修正される過程でもある。AI技術の社会実装や企業の生産性向上への期待という長期的なトレンドは続いている。
長期金利3%という環境は、AI投資をやめる理由ではないが、これまでと同じやり方を続ける理由にもならない。金利上昇に耐えられる財務体質を備えているかを確かめ、投資する理由に納得できる企業を選び、資産形成に組み込んでいく。地道ではあるが、それがこれからのAI投資の基本になると考えている。
【参考文献】
-
Bank for International Settlements (2026) “BIS Quarterly Review, September 2026”
-
Board of Governors of the Federal Reserve System (2026) “Financial Stability Report, May 2026”
-
International Monetary Fund (2026) “Global Financial Stability Report, April 2026”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
政策調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐
-
AIバブルは「2000年」の再来なのか ~ドットコム・バブルとの比較で見える、決定的な違いと共通する危うさ~
AI・テクノロジー
柏村 祐
-
金融取引はオンチェーンへ移るのか ~IMFの論考から読み解く新たな金融基盤とウォール街の構造変化~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
AIブームで、なぜ今「社債」なのか? ~巨額のAI投資が変える金利環境と、個人マネーの行方~
AI・テクノロジー
柏村 祐
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐
-
AIバブルは「2000年」の再来なのか ~ドットコム・バブルとの比較で見える、決定的な違いと共通する危うさ~
AI・テクノロジー
柏村 祐
-
金融取引はオンチェーンへ移るのか ~IMFの論考から読み解く新たな金融基盤とウォール街の構造変化~
AI・テクノロジー
柏村 祐