- Research Report
-
2026.09.15
AI・テクノロジー
次世代技術
マーケット見通し
金利
AI(人工知能)
資産形成・資産運用
AIブームで、なぜ今「社債」なのか?
~巨額のAI投資が変える金利環境と、個人マネーの行方~
柏村 祐
- 要旨
-
-
最近、国内の個人投資家の間で高利回りの社債が人気を集めている。こうした社債人気が高まる一方、世界の社債市場では、「金利ある世界」への移行に加え、世界的な「AIブーム」に伴う資金調達の構造変化が進んでいる。多くの投資家がAI関連「株式」に熱狂する一方で、巨大な資本市場である「社債市場」においても大きな構造変化が起きている。
-
この社債市場の変化は、AIブームと金利上昇が同時進行するなかで生じている3つの側面に現れている。第一に、データセンターや半導体などへの巨額投資を背景に、ハイパースケーラー(注1)による社債発行が急増している。第二に、金利上昇と借り換え需要が重なり、グローバル市場では、高いクーポンを持つ社債の比重が高まっている。第三に、社債市場全体において、投資信託やETFを通じた投資が拡大している。
-
ETFの普及により、個人投資家もグローバルな高利回り社債市場へ容易に参加できるようになった。株式などによるキャピタルゲインに関心が集まりやすい個人の資産形成において、高い利息収入が期待できる社債ファンドは「インカムゲイン投資」を復活させる有力な選択肢となる。
-
しかし、「利回りが高いから買う」という単純な行動には注意が必要である。高い利回りの裏には、AI投資競争における企業の「信用リスク」や、市場ストレス時にファンドからの資金流出が価格下落を増幅させる「流動性リスク」が潜んでいる。個人投資家には、これらのリスクを理解した上で、自らのポートフォリオ全体の中でインカムゲインの役割を再設計し、管理していく姿勢が求められる。
-
- 目次
1. AIブームと「金利ある世界」が交差する市場
最近、日本の個人投資家の間で、ソフトバンクグループなどが発行する「高利回りの社債」が強い人気を集めている。好条件の銘柄は販売開始直後に完売となるケースも珍しくない。長らく続いた低金利時代が終わり、「金利ある世界」が戻ってきたことで、インカムゲインを狙う投資家の資金が社債市場に向かっているのである。
こうした国内の社債人気が高まる一方、世界の社債市場では、AIブームを背景とする新たな資金調達の動きが広がっている。多くの個人投資家は、AIの成長果実を求めてNVIDIAなどのAI関連企業の「株式」への投資に熱を上げてきた。しかし、AI技術の実装には、データセンターや半導体などへの莫大なインフラ投資が欠かせない。世界の主要なハイパースケーラーでは、巨額の投資資金を内部資金だけでなく、社債によって調達する動きが急速に広がっている。
本稿では、「金利ある世界」への移行と「AIの巨額投資」が重なる今、世界の社債市場にどのような構造変化が起きているのかをデータから解き明かしたい。そして、国内だけでなく世界に目を向け、従来よりも高いクーポンの社債が増える動きが、個人の資産形成において、利息収入を得る「インカムゲイン投資」を復活させる契機となるのかを検討する。
2. AIブームと「金利ある世界」がもたらす社債市場の3つの変化
(1) AIの巨額投資が社債発行を押し上げる
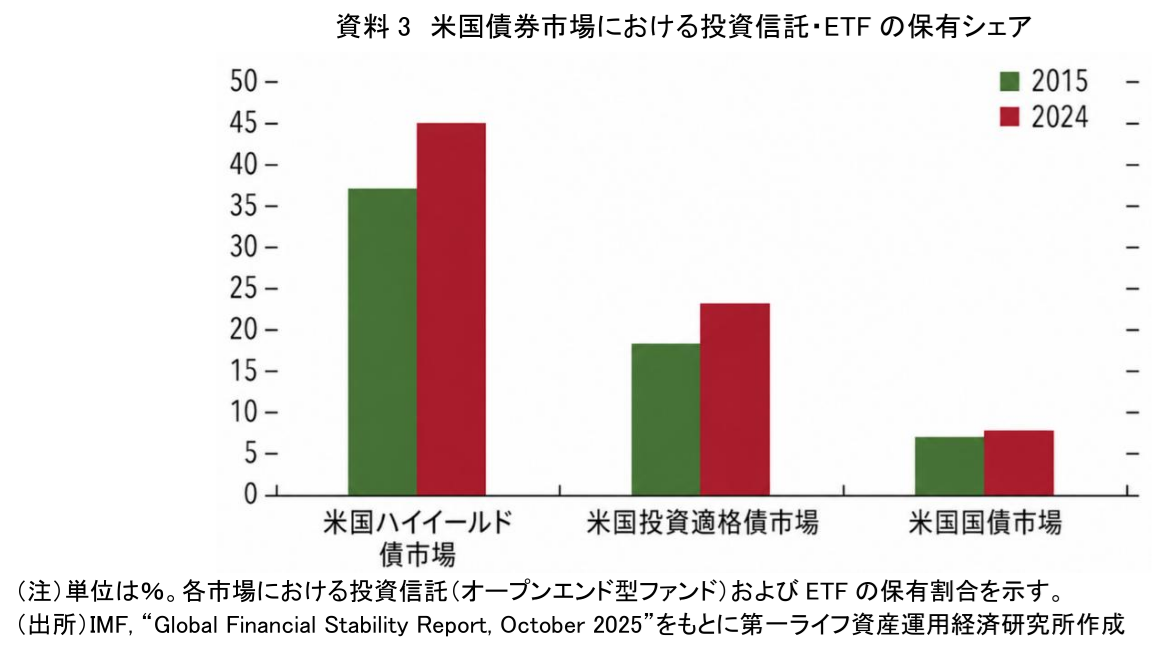
第一の変化は、ハイパースケーラーによる社債市場を通じた資金調達が急速に拡大していることである。AI関連事業は、従来型のソフトウェア事業とは異なり、データセンターの建設や半導体の確保、さらには電力インフラの整備に、継続的かつ巨額の先行投資を必要とする。ハイパースケーラーは、AI関連事業の拡大を通じて、設備集約型企業としての性格を強めている。こうした巨額の資金需要を内部資金だけで賄うことは難しくなりつつあり、社債市場を通じた資金調達が急速に拡大している。
Bank of Englandの「Financial Stability Report(2026年7月)」によると、ハイパースケーラーによる投資適格社債の発行は急増している。資料1が示す通り、2026年は上期だけで既に2025年通年の発行額を突破した。これら主要ハイパースケーラー5社の社債残高は、2025年末時点では米国の投資適格社債残高全体の3%に過ぎなかったが、2026年初から5月初旬までの新規発行額においては15%超を占めるに至っている。AIインフラ構築に向けた巨額の資金需要が、社債市場の供給を力強く押し上げているのである。
(2) 高いクーポンを持つ社債の比重が上昇
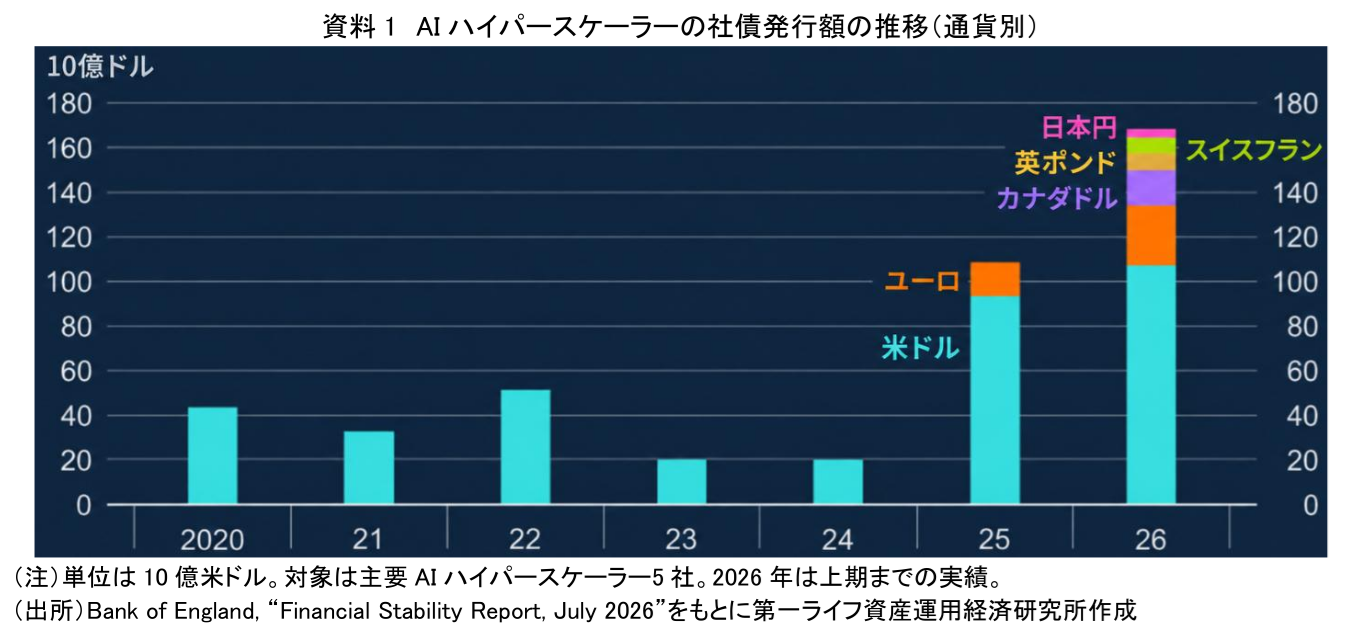
第二の変化は、発行済み社債のクーポンの構成が、より高い水準へシフトしていることである。AIブームに伴う資金需要の拡大は、歴史的な低金利時代が終わりを迎えた「金利ある世界」において進行している。企業は、新規の資金調達だけでなく、過去に低金利で発行した既存債務の借り換え(リファイナンス)においても、より高い金利での調達を余儀なくされている。その結果、発行済み社債の中で、より高いクーポンを持つ社債の割合が高まっている。
OECDの「Global Debt Report 2026」によれば、発行済み社債のクーポンは明確に上昇傾向にある。資料2を見ると、世界の投資適格社債では、残高ベースでクーポン4%超の社債が50%を占めている一方で、クーポン2%以下の社債が残高に占める割合は、2021年には約4分の1を占めていたが、足元では14%まで低下した。さらに、よりリスクの高い非投資適格債(ハイイールド債)市場においては、クーポン8%以上の社債が残高ベースで15%を占めており、2022年の9%から顕著に上昇している。より高いクーポンを持つ社債の比重は、投資適格社債、非投資適格社債の双方で高まっている。
(3) 高利回り社債の買い手としてファンド・ETFの存在感が高まる
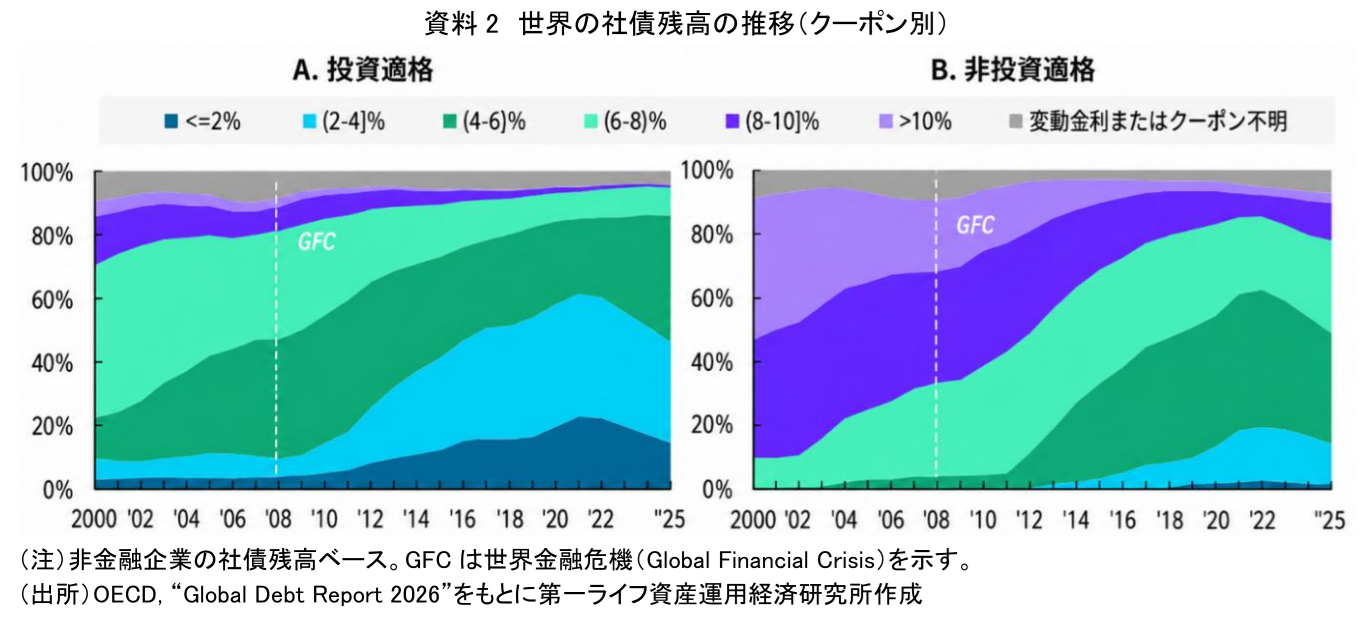
第三の変化は、高利回り社債の買い手としての投資信託やETF(上場投資信託)の台頭である。これらのファンドによる社債保有が拡大しており、一般の個人投資家もファンドを通じて高利回り社債市場へ容易に参加できるようになっている。
IMFの「Global Financial Stability Report(2025年10月)」は、ハイイールド債市場における投資家層の変化を指摘している。資料3によれば、米国のハイイールド債市場において、投資信託(オープンエンド型ファンド)およびETFが保有する割合は、2015年の37%から2024年には45%へと大きく上昇した。これは個人投資家にとって高利回り社債市場へのアクセスを広げる一方で、市場環境が悪化した際には、解約売りを通じた価格変動リスク(ボラティリティ)を増幅させる要因にもなり得る点には留意が必要である。
3. 個人投資家に求められる「インカムゲインの再設計」
AI企業の旺盛な資金需要と金利上昇を背景に、社債市場はインカムゲインを得られる投資先として見直されつつある。これまで機関投資家が中心であった高利回り社債(ハイイールド債など)も、投資信託やETFの普及により、個人投資家にとって極めて身近な選択肢となっている。株式の価格変動を警戒しつつも、株式とは異なる形でAI関連企業の成長に投資し、利息収入を得たい投資家にとって、社債ファンドは有力な選択肢となるだろう。
もっとも、投資しやすくなったからといって、判断が容易になったわけではない。「利回りが高いから買う」という単純な行動には、2つの大きなリスクが伴う。第一に、利回りの高さは「信用リスク(デフォルトリスク)」の裏返しである。AIインフラへの投資は巨額であり、すべての企業がその投資に見合う収益を上げられるとは限らない。競争に敗れた企業や、過剰な債務を抱えた企業の社債は、元本割れのリスクが高まる。第二に、ファンドを通じた投資に伴う「流動性リスク」である。市場環境が良好な時は問題ないが、マクロ経済の悪化やAIブームの調整局面など、市場にストレスがかかった際には注意が必要である。市場ストレス時にファンドから大規模な資金流出が生じれば、流動性の低いハイイールド債の売却圧力が強まり、価格下落を増幅させる可能性がある。
個人投資家に求められるのは、株式などによるキャピタルゲインに関心が集まりやすいなか、ポートフォリオにおけるインカムゲインの役割を再評価することである。ただし、それは単に高利回り商品を買い集めることではない。AI投資の拡大と「金利ある世界」への移行によって広がる利息収入の機会と、その裏にあるリスクを理解することが重要である。そのうえで、自らのリスク許容度や投資期間に合わせて株式と債券のバランスを適切に管理する「インカムゲインの再設計」が求められる。
【注釈】
- ハイパースケーラーとは、世界規模で超大型のデータセンター群を保有・運営し、クラウドコンピューティングやAIサービスの基盤を提供する巨大IT企業の総称である。本稿の資料1が対象とする主要5社は、Bank of Englandの定義に従いAmazon、Microsoft、Alphabet、Meta、Oracleを指す。
【参考文献】
-
Bank of England (2026)“Financial Stability Report, July 2026”
-
OECD (2026)“Global Debt Report 2026: Sustaining Debt Market Resilience Under Growing Pressure”
-
IMF (2025)“Global Financial Stability Report, October 2025”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
政策調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐
-
AIバブルは「2000年」の再来なのか ~ドットコム・バブルとの比較で見える、決定的な違いと共通する危うさ~
AI・テクノロジー
柏村 祐
-
金融取引はオンチェーンへ移るのか ~IMFの論考から読み解く新たな金融基盤とウォール街の構造変化~
AI・テクノロジー
柏村 祐
-
AIは相場の「次の暴落」に人間より先に気づくのか ~ニュース解析で探る、相場予測の実力と落とし穴~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
日本の長期金利3%時代、AIブームは債券安を加速させるのか ~巨額のAI投資が変える「株高・債券安」の新シナリオ~
AI・テクノロジー
柏村 祐
-
フィジカルAI相場の利益はどこに向かうのか ~「頭脳の米国、量産の中国、つるはしの日本」から読み解く産業構造~
AI・テクノロジー
柏村 祐
-
AIバブルは「2000年」の再来なのか ~ドットコム・バブルとの比較で見える、決定的な違いと共通する危うさ~
AI・テクノロジー
柏村 祐
-
金融取引はオンチェーンへ移るのか ~IMFの論考から読み解く新たな金融基盤とウォール街の構造変化~
AI・テクノロジー
柏村 祐
-
AIは相場の「次の暴落」に人間より先に気づくのか ~ニュース解析で探る、相場予測の実力と落とし穴~
AI・テクノロジー
柏村 祐