


- My Opinion
-
2026.09.29
ガバナンス
資本市場
CGコードが問う「取締役会の実効性」―「形式」から「実質」へ
~資本配賦・事業ポートフォリオ改革を巡る監督機能~
水口 啓子
- 要旨
-
- 2026年7月に公表・施行された改訂コーポレートガバナンス・コード(CGコード)(以下、コード)は、ガバナンス改革の実質化を重視し、形式的な対応にとどまらない、本質的なガバナンスの構築・運営を促している。プライム市場・スタンダード市場の上場会社については、コードの対象となる各原則について、実施するか、実施しない場合にはその理由を説明するコンプライ・オア・エクスプレインが求められており、改訂コードを反映したコーポレートガバナンス報告書の提出期限は2027年7月末日となっている。
- コードでは、単なる制度や体制の記載にとどまらず、それらが実効性のある取締役会運営や企業価値向上にどのようにつながっているのか、自社の経営環境や課題に即して説明することが求められる。コードは、単にコンプライとするだけでなく、具体的な取組みの内容や、原則を実施していると評価する合理的な理由を説明することも、建設的な対話に資するとしている。
- コードは、取締役会の役割・責務として、成長投資や事業ポートフォリオの見直しを含む経営資源の配分について、具体的な取組みを説明し、その配分が経営戦略に照らして適切かを継続的に検証することを重視している。その実践に当たっては、どのリスクを取って成長を目指し、どのリスクを抑制するかを取締役会が見極めることが重要となる。具体的には、設備投資、研究開発、人的資本、無形資産等への成長投資と経営資源の配分について検証することを求めるとともに、リスク管理体制に関する考慮事項として、サイバーセキュリティ、地政学的要因によるサプライチェーン途絶、技術等の情報流出への対応を明記している。
- また、こうした取締役会の機能強化に向け、コードの解釈指針では、独立社外取締役の役割・責務、質・数・独立性の確保を重視するとともに、審議を活性化する観点から、取締役会事務局(コーポレートセクレタリー等)の機能強化が追記された。
- 上場企業を取り巻く事業環境の非連続な変化に伴う新たな事業機会・リスクへの迅速な対応の重要性が高まる中で、今回の改訂は、企業と投資家双方の取組みを通じてガバナンス改革の実質化を促している。本稿では、コードの全体像を俯瞰した上で、取締役会の実効的な監督が経営判断にどのように寄与し得るかを踏まえて、投資家との質の高い対話へどのようにつなげ得るかを考察する。
1. はじめに
2026年7月21日に、コーポレートガバナンス・コード(CGコード)(以下、コード)の改訂版が公表・施行された。2015年の導入以降、2018年、2021年と改訂を重ねてきたコードは、今回の改訂によって一つの転換点を迎えたと考えられる。改訂を経てコードは、ガバナンス体制のあり方や具体的な対応を細かく規定するのではなく、各社が自らの経営課題や事業環境に即して、原則の趣旨・精神に沿ったガバナンスを実践することを重視する方向へ軸足を移す内容となっている。事業環境が非連続に変化し、その変化のサイクルも短期化する中、迅速な経営判断の必要性が高まっている。コーポレートガバナンスを「形式的な体制整備」から「経営判断の質を高め、中長期的な企業価値向上につなげる仕組み」へと捉え直すものといえる。コードの全体像と主な論点は、以下の通りである(資料1)。
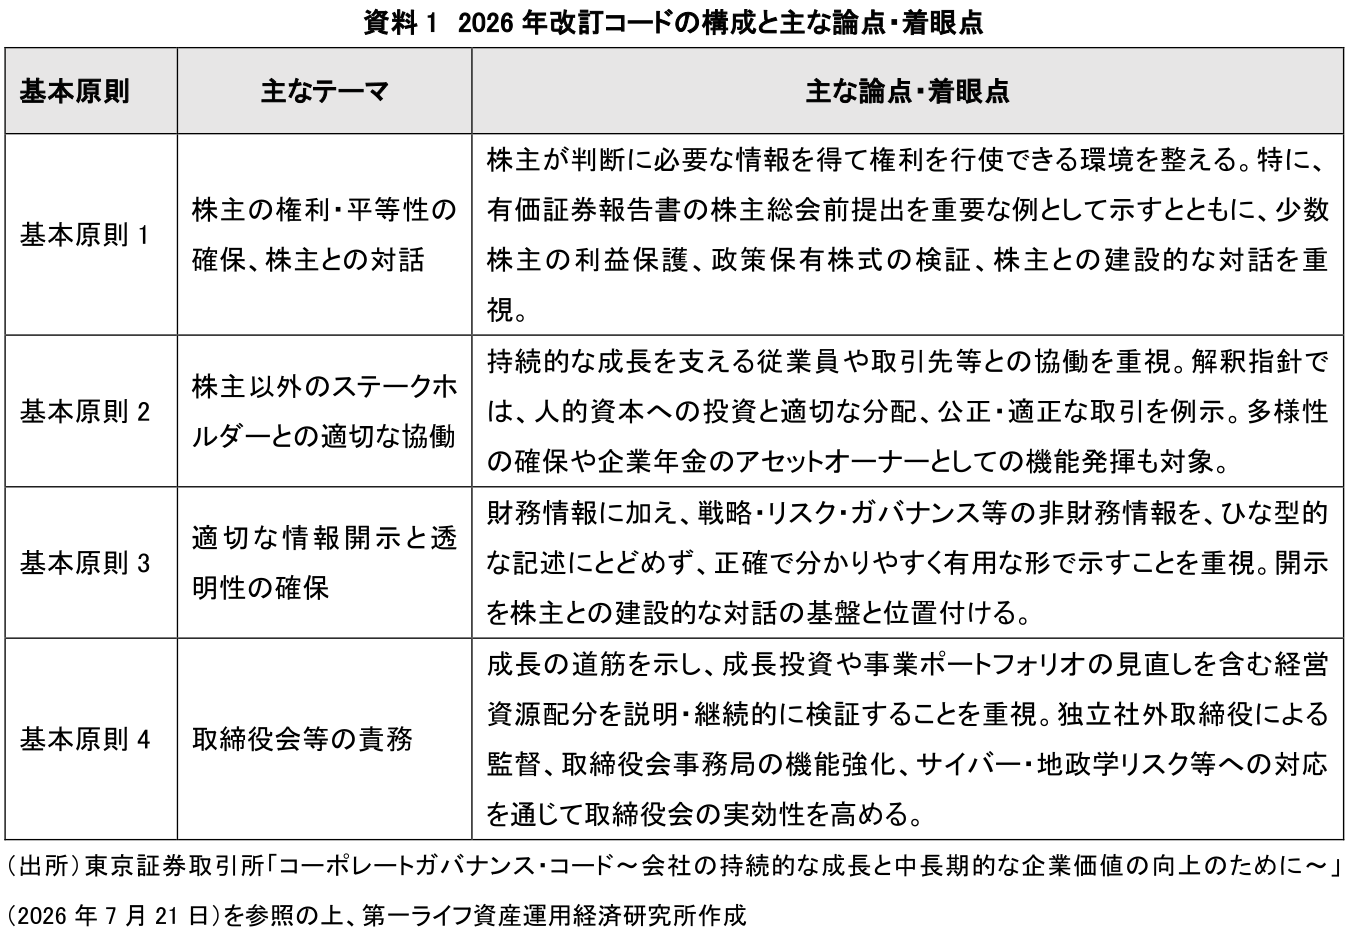
今回の改訂では、取締役会が成長の道筋を示し、成長投資や事業ポートフォリオの見直しを含む経営資源の配分について、具体的な取組みを説明するとともに、その妥当性を継続的に検証することが重視されている。具体的には、①取締役会の在るべき姿について不断の検討を行うこと、②独立社外取締役の質と実効性を高めること、③取締役会事務局(コーポレートセクレタリー等)の機能を強化することなどが重要なテーマとなっている。なお、今回の改訂では対話環境の整備として有価証券報告書の総会前開示なども明記されている。
企業価値を左右する経営上の重要課題について、取締役会がどのような問いを投げかけ、経営陣との議論を通じて意思決定の質の向上につなげるかが重要である。今後は、コーポレートガバナンス報告書においても、実質的なガバナンスに関する記載への注目が高まることが想定される。
本稿では、取締役会の実効性を「取締役会における議論が、経営上の重要な意思決定の質や、企業の持続的価値創造にどのように寄与し得るか」という観点から捉える。2026年に改訂されたコードの全体像を踏まえた上で、取締役会における「監督」の在り方を整理し、その具体的な実践領域として、資本配賦と事業ポートフォリオ選択のあり方を取り上げる。さらに、独立社外取締役や取締役会事務局の役割に触れつつ、取締役会の実効性をいかに高め、投資家との質の高い対話へつなげるかを考察する。
2. 取締役会による経営の方向付けと実効的な監督
コードの改訂が示唆するように、取締役会の本質的な役割は、会社の進むべき方向を示し、経営陣がリスクと機会を多角的に捉えて適切にリスクテイクできる環境を整えるとともに、独立した客観的な立場から経営を監督することにある(資料2)。
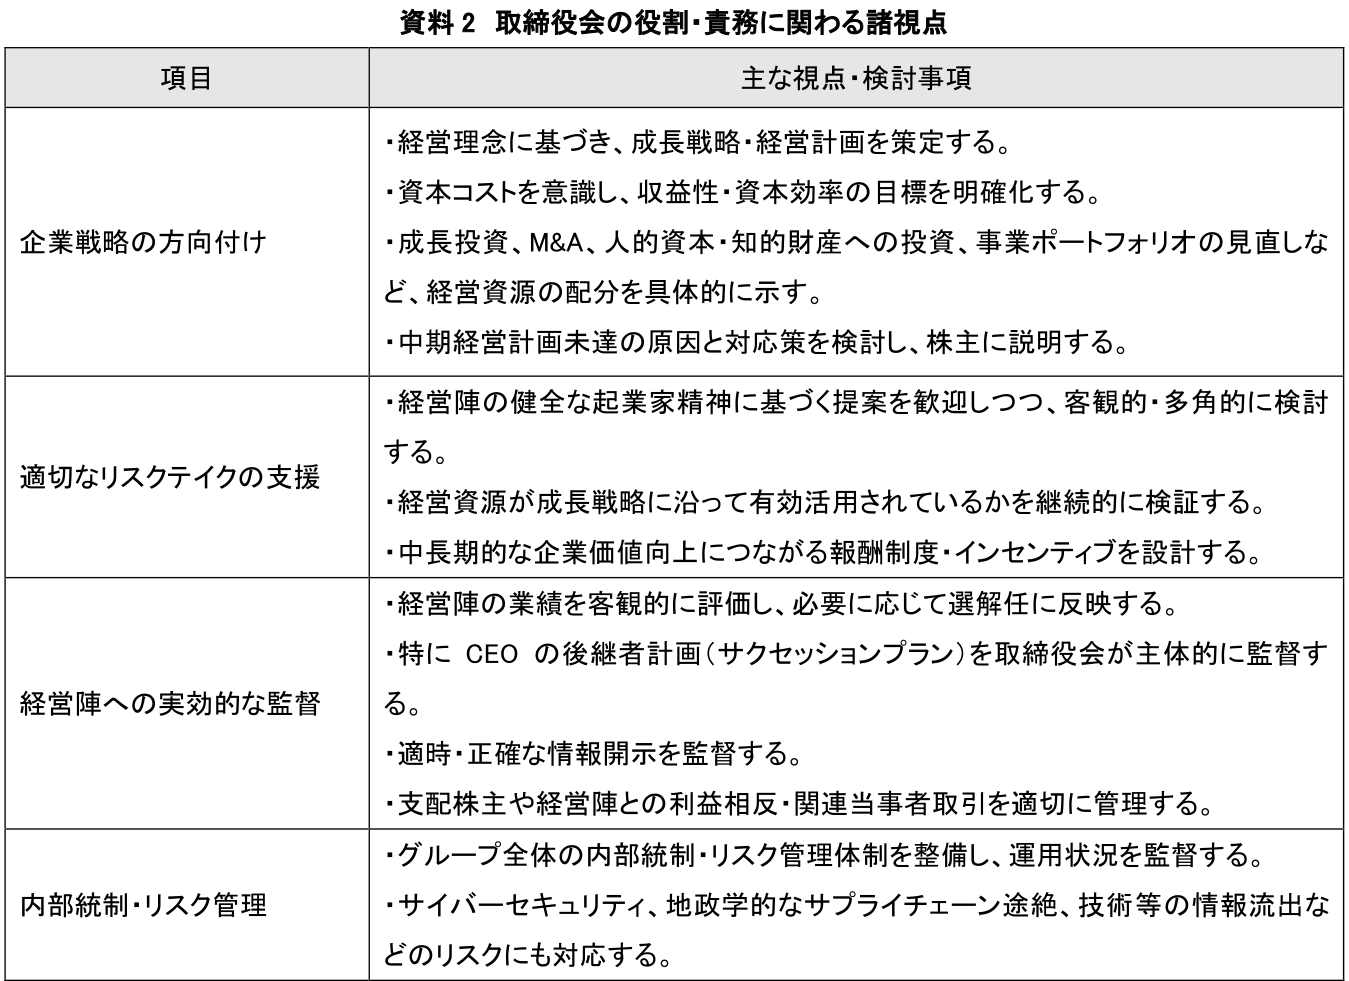
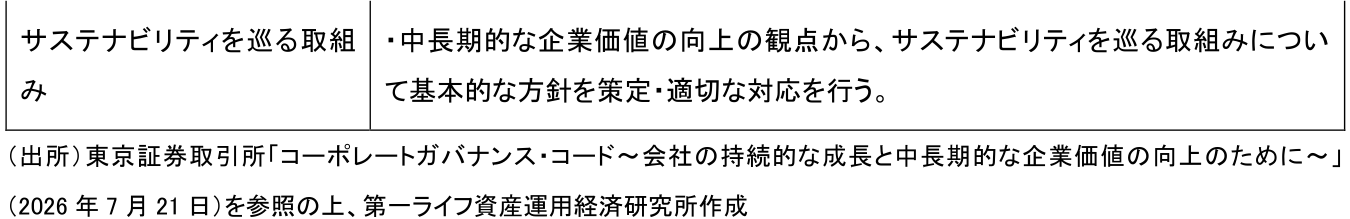
実効的な取締役会を考察するに際しては、重要な戦略課題に議論を集中させ、経営陣に「有用な問い」を投げかけることが大いに期待される。「何を取締役会が自ら判断し、何を経営陣に委ねるのか」という委任の境界を明確にし、経営陣の意思決定の前提、リスク選好、リスク抑制方針・施策を多角的に検証することで、意思決定の質を高めることが期待される。
中期経営計画の進捗、主要な前提条件の変化などを継続的にモニタリングし、計画が未達となった場合には、その要因を独立的な視点から分析して、次の戦略や資本配賦に反映させることが肝要である。持続的な企業価値創造に向けて、取締役会がリスクテイクを支援・監督する際も、ストレスシナリオを含め、成長の源泉や市場規模の見立て、競争優位性の持続可能性を踏まえた検討が必要となる。加えて、上場会社のグローバル化がさらに進展する中、グループ全体のリスク管理・内部統制の重要性は高まっている。法的リスクや地政学リスク、グローバル展開に伴う内部統制の実効性に至るまで、多角的な問いを通じて、意思決定における前提、リスクなどを検証する姿勢が重要となる。
3. 資本配賦と事業ポートフォリオ改革の合理性の検証
取締役会の監督機能が試される代表的な領域が、資本配賦と事業ポートフォリオ改革であり、投資家にとっても大きな関心事項である。コードは、資本コストを意識し、収益性・資本効率の目標を明確化することに加え、成長投資、M&A、人的資本・知的財産への投資、事業ポートフォリオの見直しなどについて言及している。取締役会は、どの時間軸で価値を生み出すのか、どの事業にどの程度の経営資源を配分し、リスク調整後にどの程度のリターンを見込むのかを、全社的かつ多角的な視点から判断することが求められる。
事業ポートフォリオを検証する際には、ROIC(投下資本利益率)とWACC(加重平均資本コスト)の比較が有用な判断材料となる。ただし、これらは取締役会が活用し得る指標の一例であり、その比較のみで事業の継続・撤退を決めることは適切ではない。投資期間やリスク、将来の選択肢としての価値に加え、将来の成長率、追加投資に対する限界リターン、構造改革の余地、事業間のシナジー、撤退コストなども踏まえて、企業価値の向上に向けて評価することが重要である。様々な参考指標が想定される中で、投下資本の規模を考慮した経済的利益(Economic Profit、以下「EP」)は、ROICだけでは捉えにくい価値創造の絶対額を見る補助的な参考指標となり得る。
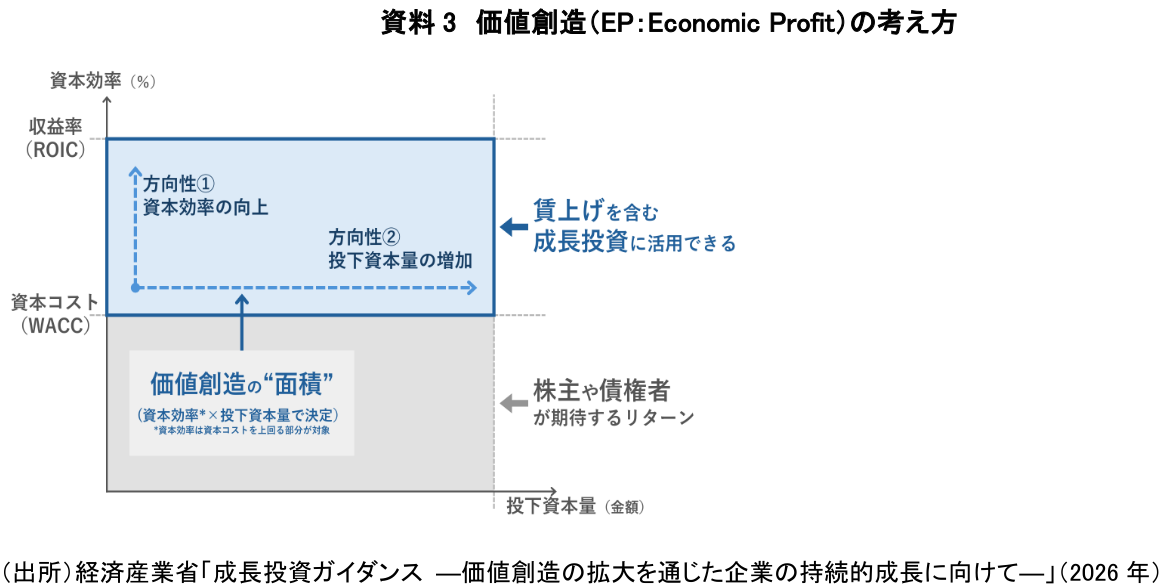
EPにおいて注目されるのは、ROICを高めることにとどまらず、資本コストを超えて生み出される「価値の絶対額」に着目する点にある。ROICが高い事業であっても、投下資本が小さければ、当該事業が生み出すEPの絶対額は小さくなり得る。また、成長余地のある事業において、追加投資によってROICがWACCを上回る状態を維持・拡大できる見込みがある場合には、投下資本の拡大に伴ってEPの絶対額を拡大できる可能性がある。一方で、足元でROICが高い事業だけに資本を集中させることが、必ずしも企業価値の極大化につながるとは限らない。将来の成長余地や追加投資による限界リターンの動向などを総合的に見極めることも肝要であろう。加えて、現時点でROICがWACCを下回る事業についても、直ちに撤退を決めるのではなく、構造改革によって収益性を改善できる可能性を検討する余地がある。その際には、追加投資の規模や改革に要する期間・費用、他の事業に経営資源を振り向けた場合の機会費用も踏まえて判断する必要がある。財務的な視点や定量的なデータも踏まえ、事業戦略の妥当性を多角的に検証する取締役会での議論に期待したい。
4. 独立社外取締役と取締役会事務局――実効性を支える基盤
コードは、取締役会は社外取締役による問題提起を含め自由闊達で建設的な議論・意見交換を尊ぶ気風の醸成に努めるべき旨を指摘している。取締役会が実効的な議論を展開するためには、それを支える体制と環境の整備が不可欠である。独立社外取締役は、経営陣との間で緊張感のある信頼関係を構築した上で、経営陣に執行を委ねつつ、監督や助言を通して取締役会における大局的な議論や意思決定を行い、経営陣の説明が是認できない場合には、反対意見を述べることも役割上必要となる。監督と執行の間の情報の非対称性、監督と執行の境目の曖昧さ、さらには経営スピードと監督の深さとのトレードオフなど、構造的な課題もある中で、独立社外取締役は、執行側から独立した立場を保ちつつ、業務執行の過度な細部に介入することなく、適切な距離感を保って監督を行うことが期待される。
こうした課題に対して、コードが言及する「取締役会事務局(コーポレートセクレタリー等)」の機能強化が果たし得る役割は大きい。強化された取締役会事務局による年間アジェンダの設計、議題の重要性に応じた審議時間の配分、取締役への情報提供、事前説明における論点整理、取締役会での議論結果のフォローアップまでを一連のプロセスとして捉えることで、取締役会の時間を企業価値に直結する議論へ振り向ける余地が生まれる。取締役会が個別案件の単なる承認作業から解放され、企業戦略の方向付け、適切なリスクテイクの支援、内部統制・リスク管理などの重要テーマを踏まえた経営陣への実効的な監督に時間を集中させることが可能となっているかが重要な論点となる。
例えば、独立社外取締役は、「投資判断の前提となる市場成長率や競争優位性、期待ROICは妥当か」「現在保有する事業を持ち続ける合理性はあるか」「投資判断の前提が崩れた場合、いつ経営資源の配分を見直すか」といった問いを投げかけることができる。こうした議論が経営資源の配分や事業ポートフォリオの判断にどう影響したかは、取締役会の実効性を考える上で重要な視点となる。投資家と経営陣や社外取締役との対話においても、「取締役会で何が議論され、どのように経営判断に影響したか」という観点からの対話が視野に入る。
5. 小括
2026年改訂CGコードは、成長投資や事業ポートフォリオの見直しを含む経営資源の配分について、取締役会が戦略との整合性を継続的に検証することを重視している。こうした役割を実効的に果たすには、独立社外取締役を含む取締役会の構成員が、経営陣とは異なる視点から問いを投げかけ、議論を深めることが重要である。その結果、取締役会の意思決定プロセスそのものが重要となり、経営資源の配賦の規律について説明を求められる場面も増えていくことが想定される。コードの改訂を受けたコーポレートガバナンス報告書においても、監督と執行それぞれが果たす役割を踏まえながら、どのように実効性のある取締役会運営がなされ得るのかについて、説明の質が問われることも考えられる。
本コードと「スチュワードシップ・コード」は、車の両輪であり、両者が適切に相まって実効的なコーポレートガバナンスが実現されることが期待される。コーポレートガバナンスの改善を強く意識している長期保有の投資家は、コードの改訂を受けた開示を切り口に、取締役会が企業固有の経営課題について問いを設定し、その問いが持続的な企業価値向上にどう結び付いているかを確認する機会を得ることも想定される。
コード改訂を受けたコーポレートガバナンス報告書では、成長戦略に沿って経営資源をどのように配分し、その妥当性を取締役会がいかに検証しているかについて、各社の状況に即した説明が期待される。原則を実施する場合にも、実施しない場合にも、その判断と具体的な取組みを丁寧に示すことが、投資家との建設的な対話につながる。取締役会による監督の実効性が高まり、企業の成長の道筋と資源配分の合理性を巡る対話が深まることを期待したい。
水口 啓子
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 水口 啓子
みずぐち けいこ
-
シニア・フェロー(非常勤)
専⾨分野: 資産運用・ESGに関わる分野ー企業情報の開示・保証・評価
執筆者の最近のレポート
-
ESG評価の透明性向上に向けた国際動向と課題 ~日本における段階的アプローチの考察~
SDGs・ESG
水口 啓子
-
サステナビリティ情報の開示基準及び保証業務基準(10) ~サステナWG報告を受けて金商法改正が視野に~
SDGs・ESG
水口 啓子
-
サステナビリティ情報の開示基準及び保証業務基準(9) ~WGが「中間論点整理」公表、最終取りまとめは本年中目途~
SDGs・ESG
水口 啓子
-
サステナビリティ情報の開示基準及び保証業務基準(8) ~専門グループで「サステナ保証の担い手を巡って意見割れ」も~
SDGs・ESG
水口 啓子
-
サステナビリティ情報の開示基準及び保証業務基準(7) ~サステナ保証制度化加速に期待、「専門グループ」設立へ~
SDGs・ESG
水口 啓子