- HOME
- レポート一覧
- 経済指標レポート(Indicators)
- 米国:表面鈍化もコアの勢い加速で基調は堅調(26年10月小売売上高)
- US Indicators
-
2026.11.18
米国経済
金融市場
米国経済見通し
米国経済全般
米国金融政策
株価
為替
金利
景気指標(米国)
消費指標(米国)
雇用指標(米国)
その他指標(米国)
米国:表面鈍化もコアの勢い加速で基調は堅調(26年10月小売売上高)
~高金利下での消費の底堅さが裏付けるFRBのタカ派スタンス~
桂畑 誠治
- 要旨
-
-
2026年10月の米小売売上高は前月比+0.2%と前月(+0.8%)から減速したものの、市場予想(+0.1%)を上回った。GDPの個人消費算出に直結するコントロール・グループは同+0.6%へ加速し、過去2カ月分も大幅に上方修正されたほか、コア小売売上高の勢い(3カ月移動平均・3カ月前対比年率)も急加速しており、消費の基調は極めて堅調である。
-
高所得層の資産効果と堅調な雇用・賃金が消費全体を下支えする一方、低所得層では実質購買力の低下や金利負担増(クレジットカード等の延滞率上昇)による節約志向が強まっており、「K字型消費(消費の二極化)」が鮮明化している。
-
先行きは政策不透明感やセール前倒しの反動から緩やかな拡大(巡航速度)へペースを落とす見通しだが、底堅い消費と粘着的な物価動向は、FRBによる12月の追加利上げと高金利の長期維持(Higher for Longer)スタンスを正当化する内容となった。
-
- 目次
1. 小売売上高は伸び鈍化も市場予想を上回った
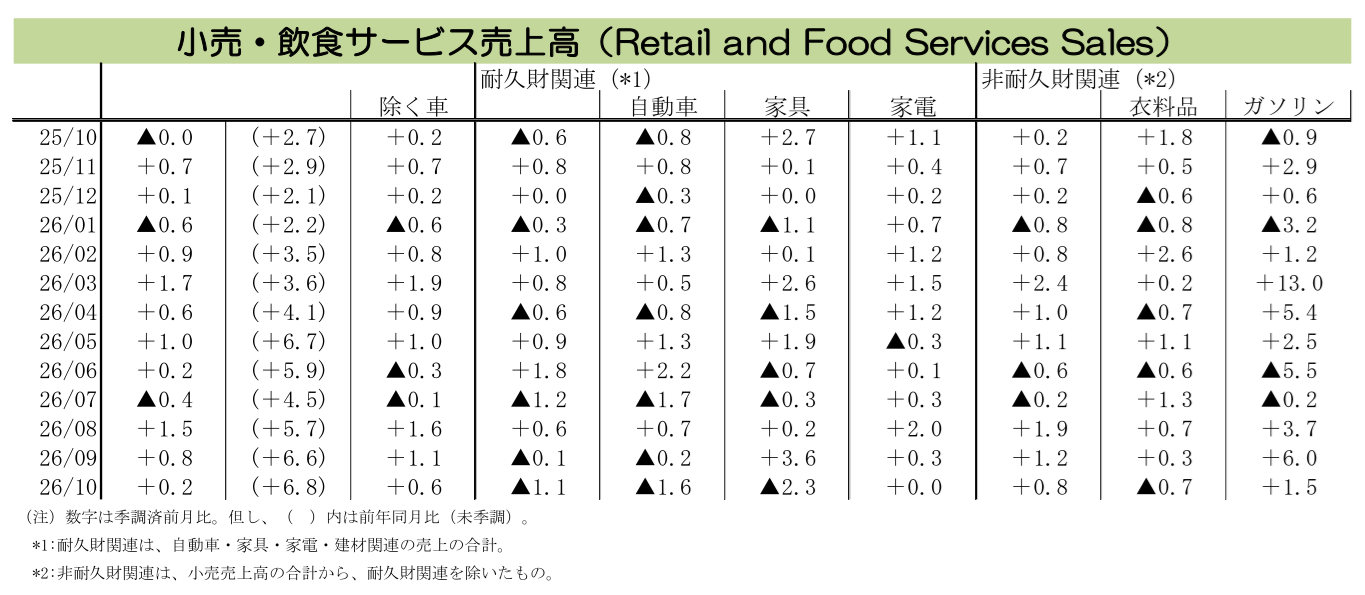
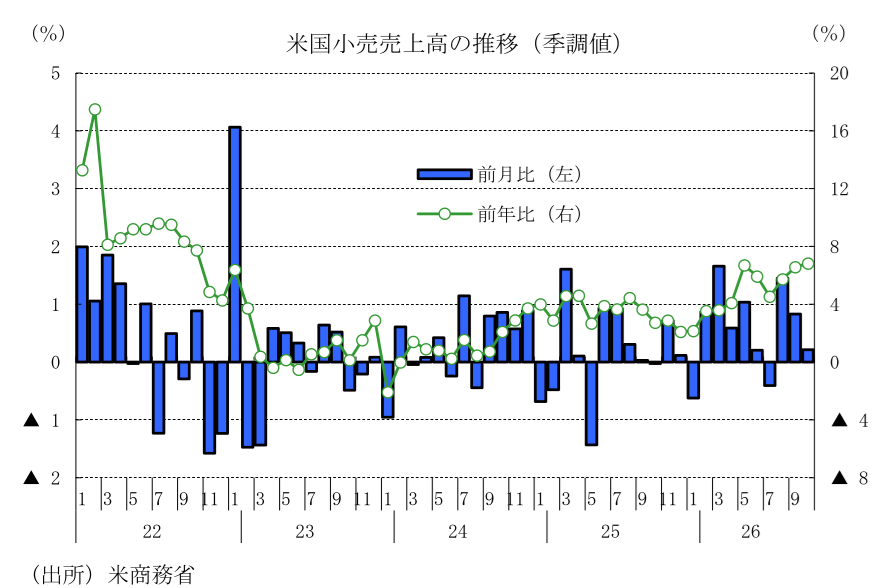
2026年10月の小売・飲食サービス売上高は、前月比+0.2%(前月改定値:+0.8%)と減速したものの、市場予想中央値(ブルームバーグ集計:同+0.1%)を上回った(筆者予想:同+0.2%)。過去2カ月(8・9月分)の数値も合計で+0.2%ポイント上方修正されている。前年同月比は+6.8%(前月改定値:+6.6%)へ加速し、引き続き堅調な拡大を維持している。
ガソリンスタンドの伸び鈍化や自動車、家具の落ち込みがヘッドラインの数値(全体)を押し下げた一方、価格変動の大きいガソリンや自動車を除いたベースの小売売上高は拡大ペースを維持しており、基調としての堅調さを保っている。
-
ガソリンを除く小売・飲食サービス売上高は、前月比+0.1%(前月改定値:+0.3%)と鈍化した(8・9月分は合計で+0.3%ポイント上方修正)。
-
自動車を除く小売・飲食サービス売上高は、前月比+0.6%(前月改定値:+1.1%)と市場予想中央値(同+0.4%、筆者予想:同+0.5%)を上回った(8・9月分は合計で+0.4%ポイント上方修正)。
-
自動車・ガソリンを除く小売・飲食サービス売上高は、前月比+0.5%(前月改定値:+0.5%)と市場予想中央値(同+0.3%、筆者予想:同+0.4%)を上回った(8・9月分は合計で+0.6%ポイント上方修正)。
-
GDPの個人消費算出に使用されるコントロール・グループ売上高(自動車ディーラー・ガソリンスタンド・建材・飲食店を除く小売・飲食サービス売上高)は、前月比+0.6%(前月改定値:同+0.5%)と加速し、市場予想中央値(同+0.3%、筆者予想:同+0.2%)を上回ったうえ、8・9月分が合計+0.8%ポイント上方修正された。これらを受け、7-9月期の実質個人消費は前期比年率+4%程度に上方改定される見通しである。一方、10-12月期は個人消費の伸びが鈍化し、同期間の実質GDP成長率は前期比年率+2.0%程度へ減速すると予想される。
2. 小売売上の基調は巡航速度での堅調さを維持
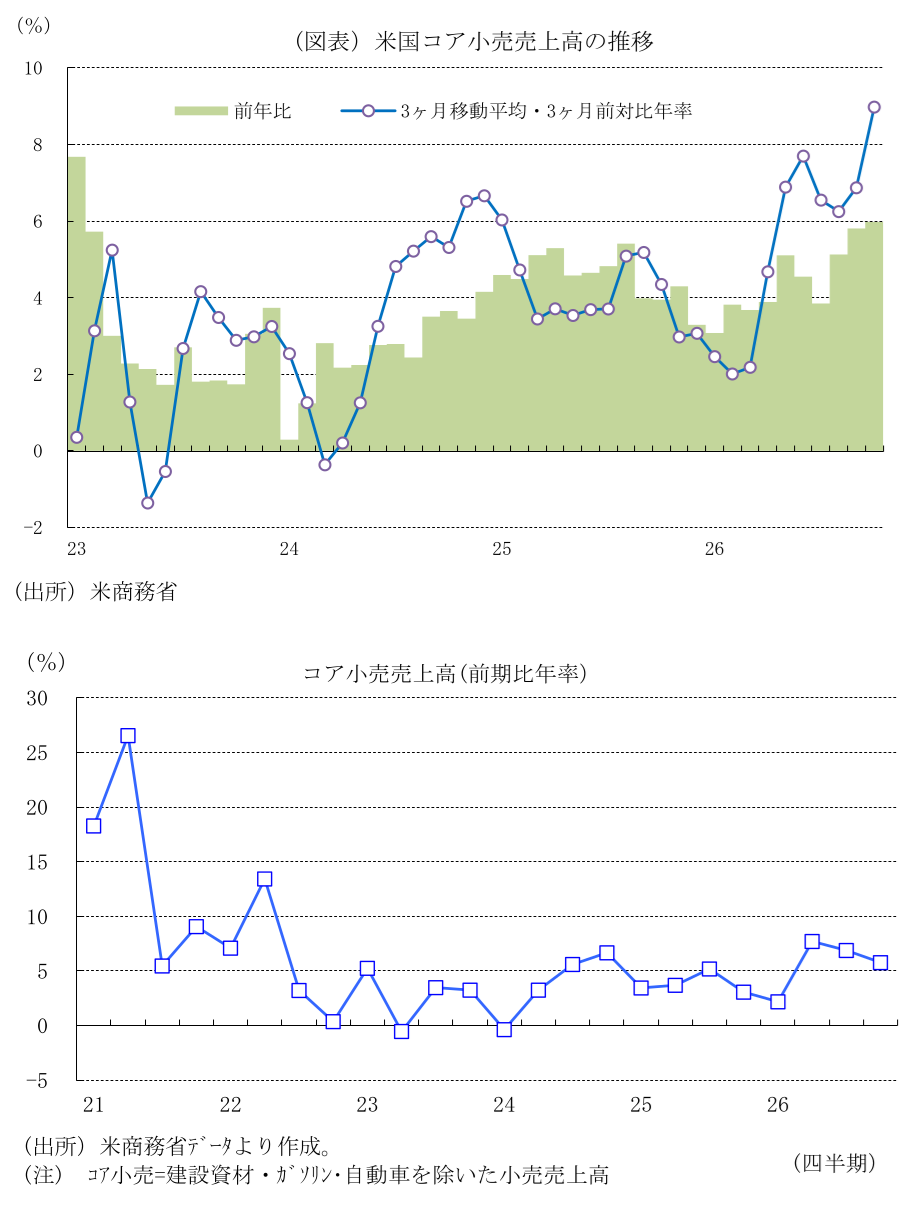
小売売上高の基調を判断するうえで重要なコア小売売上高(自動車・ガソリン・建材を除く小売・飲食サービス売上高)は、前月比+0.5%(前月:+0.6%)と小幅減速したものの、8・9月分の合計で+0.6%ポイント上方修正されており、3カ月移動平均・3カ月前対比年率では+9.0%(前月改定値:+6.9%)へと大幅に加速した。一方、四半期ベースでは、10月時点の水準で7-9月期比年率+5.8%(7-9月期は前期比年率+6.9%)へと減速したものの、トレンドとして過去の平均を大幅に上回る高い伸びを保っており、消費の基調は堅調と判断される。
地政学リスクに伴う不透明感や物価高が購買力の重石となる一方、①労働市場の引き締まりに伴う安定した雇用・賃金の伸び、②株高や住宅価格上昇による資産効果の享受、③企業による積極的な前倒し販売(年末商戦の早期化・プロモーション強化)、④将来の値上がりや商品不足を警戒した消費者側の前倒し購入が、消費の腰折れを防ぐ構図が維持されている。
3. 業態別では13業態中7業態が前月比プラス
10月の業態別の詳細をみると、主要13業態のうち7業態で前月比プラスとなった(内訳:増加7、横ばい1、減少5)。増加した7業態のうち、建材、百貨店を含む一般小売、その他小売が増加に転じたほか、薬局、無店舗小売が加速し、ガソリンスタンド、飲食店は鈍化したもののプラスを維持した。家電は横ばいに鈍化した。
減少した5業態は、自動車・同部品、家具、食品・飲料、衣料品、スポーツ用品・本・趣味用品であり、高金利の影響を受けやすい自動車・家具など耐久消費財の弱さが目立った一方、無店舗小売(EC等の利便性消費)が堅調さを維持していることは、消費者が利便性とともにネット上の価格比較を通じた割安感を重視し、価格感応度を高めていることを示唆している。また、飲食店がプラス圏を維持したことは、サービス需要の底堅さとサービスインフレの粘着性が続いていることを裏付けている。
4. 今後の実質個人消費は緩やかな拡大も、FRBのタカ派姿勢を支持
今後の実質個人消費は、トランプ政権の通商・関税政策や労働・移民政策をめぐる政治・政策的な先行き不透明感が消費者マインドの持続的な重石となるなか、イベント効果の剥落やセール前倒しの反動によってペースを落とすものの、給与所得の拡大や株高による資産残高の増加等が引き続き支えとなり、全体としては巡航速度(緩やかな拡大)へ回帰すると予想される。
ただし、消費の構造変化には一層の注視が必要である。資産効果を享受する高所得世帯が消費全体の伸びを牽引する一方で、低所得層を中心とする世帯では、物価高による実質購買力の目減りや高金利に伴うローン返済負担の増加から節約志向が一段と強まっている。こうした「K字型消費(消費の二極化)」は今後さらに顕著になる見通しである。
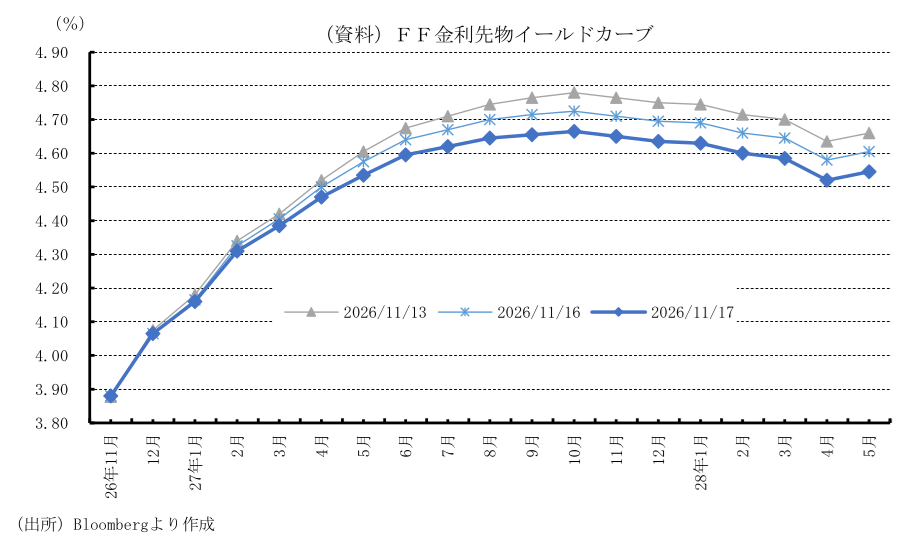
総じて、個人消費の巡航速度での拡大と労働市場の安定が維持されるなかで物価が高止まりしており、FRBは物価目標2%への収束を確実にするため、12月に25bpの追加利上げを実施し、その後も高水準の政策金利を長期にわたって維持する(Higher for Longer)スタンスを強めることになろう。必要に応じて追加引き締めも辞さないタカ派的なシグナルを発し続ける公算が大きい。
桂畑 誠治
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 桂畑 誠治
かつらはた せいじ
-
経済調査部 主任エコノミスト
担当: 米国経済
執筆者の最近のレポート
-
10月FOMC議事要旨:12月利上げ視野、少数ながら50bp議論 ~FRBは2027年のインフレ鈍化シナリオを維持~
米国経済
桂畑 誠治
-
内外経済ウォッチ『米国~26年中間選挙でトランプ共和党が大敗・政権の自滅~』(2026年12月号)
米国経済
桂畑 誠治
-
米国コアCPIが3カ月連続で予想を上振れ(2026年10月) ~12月FOMCでの25bpの利上げが濃厚、一部で50bpの利上げ警戒~
米国経済
桂畑 誠治
-
米国:強い10月雇用統計がFRB12月利上げを後押し ~12月FOMCの利上げ織り込み高まる、トランプ2.0下で続く労働市場の綱渡り均衡~
米国経済
桂畑 誠治
-
米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM) ~FRBの12月追加利上げ・高金利長期化シナリオを補強、ドル高圧力に~
米国経済
桂畑 誠治
関連テーマのレポート
-
10月FOMC議事要旨:12月利上げ視野、少数ながら50bp議論 ~FRBは2027年のインフレ鈍化シナリオを維持~
米国経済
桂畑 誠治
-
内外経済ウォッチ『米国~26年中間選挙でトランプ共和党が大敗・政権の自滅~』(2026年12月号)
米国経済
桂畑 誠治
-
米国コアCPIが3カ月連続で予想を上振れ(2026年10月) ~12月FOMCでの25bpの利上げが濃厚、一部で50bpの利上げ警戒~
米国経済
桂畑 誠治
-
米国:強い10月雇用統計がFRB12月利上げを後押し ~12月FOMCの利上げ織り込み高まる、トランプ2.0下で続く労働市場の綱渡り均衡~
米国経済
桂畑 誠治
-
米国:高水準保つ非製造業と根強いインフレ圧力(2026年10月ISM) ~FRBの12月追加利上げ・高金利長期化シナリオを補強、ドル高圧力に~
米国経済
桂畑 誠治