- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利(誘導目標上限)を、12月に4.25%へ引き上げるだろう
-
最近のAI・半導体株を中心とする世界的な株価調整は、米中間選挙における民主党の躍進に伴うAI投資の増勢鈍化懸念、エヌビディアCEOのスキャンダルおよび同氏の辞任に絡んだ「商慣行」の見直し、そして対中半導体規制強化(半導体へのリモートアクセスを禁止する動き)のほか、ごく直近ではアンソロピック社の大型IPOに伴う換金売りなどが背景にある。何れもAI・半導体関連株に対して逆風の材料である。
そうしたなか、世界的にAI・半導体銘柄のPERは顕著に低下している。PER低下の数値的な背景は、予想EPSが切り上がるなかで株価が下落しているからである。S&P500における「情報技術セクター」や、世界の代表的な半導体株で構成されるSOX指数などのPERが注目されている。こうしたPER低下を割安感の台頭(割高感の解消)と読み好感すべきか、それともAI投資の減速を織り込んだ業績悪化懸念の広がりと読むべきか、これが目下の最大の関心事である。
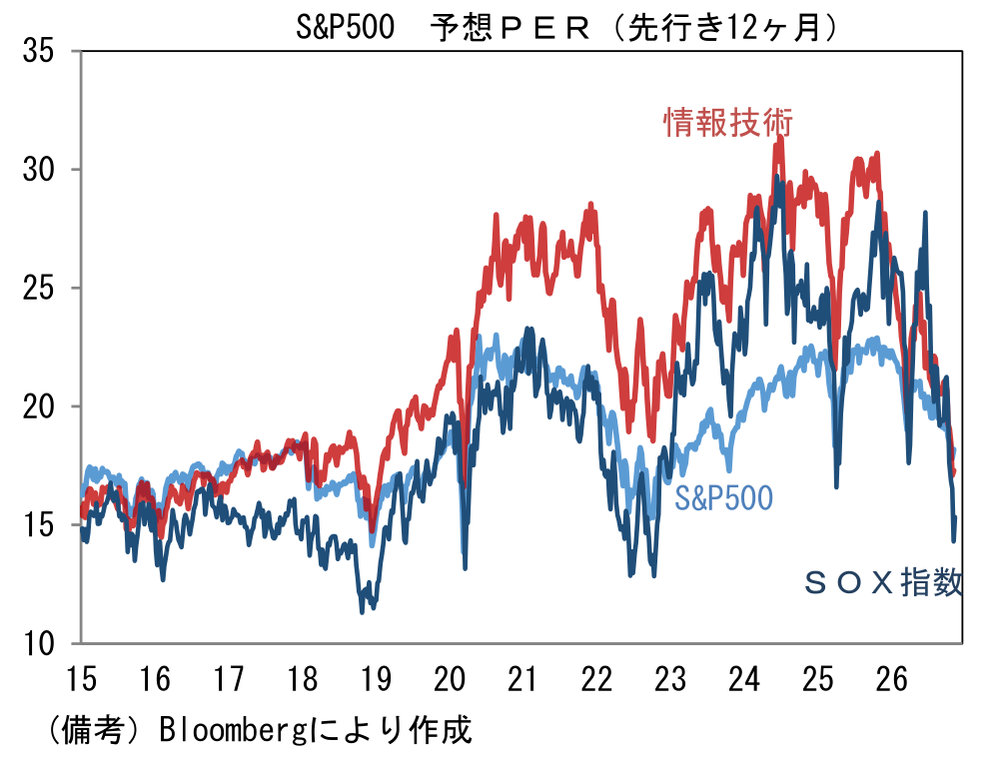
PER低下はAIの将来に対する文脈で語られがちだが、別の角度から説明することもできる。あまりにも単純過ぎると叱られてしまいそうだが、それはFedを中心とする主要中銀の利上げである。奇しくも日米欧中銀は9月に同時利上げを実施し、12月にも再度同時利上げとなる公算が現時点では大きい。日銀も10月展望レポートで「世界的にインフレ圧力が高まるなか、夏場以降、米欧を含む多くの中央銀行は利上げ方向に政策を転換しており、こうしたグローバルな金融環境の変化が、国際金融市場等を通じてわが国の経済・物価に及ぼす影響には留意が必要である」と記述していた。2024~2025年は日銀が利上げを続けていたのをよそに、欧米中銀が利下げ方向に動いていたため、世界全体でみれば金融環境は緩和方向にあった。それに対して2026年後半以降、主要中銀は同時に金融引き締め方向に動いており、世界全体として株式市場にストレスがかかりやすい状況にある。金利上昇による資金調達コストの増加がAI投資そのものを減速させ得る経路もあれば、安全資産である国債利回りの上昇が株式の相対的な魅力を低下させ株価を下押しするという経路もある。
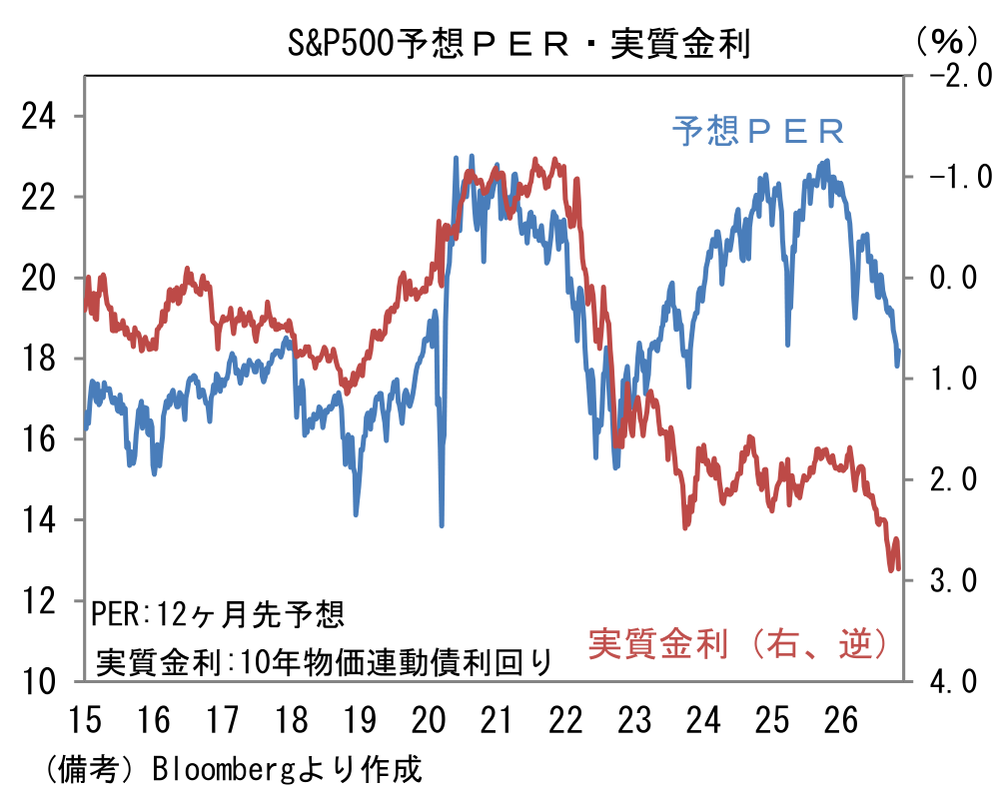
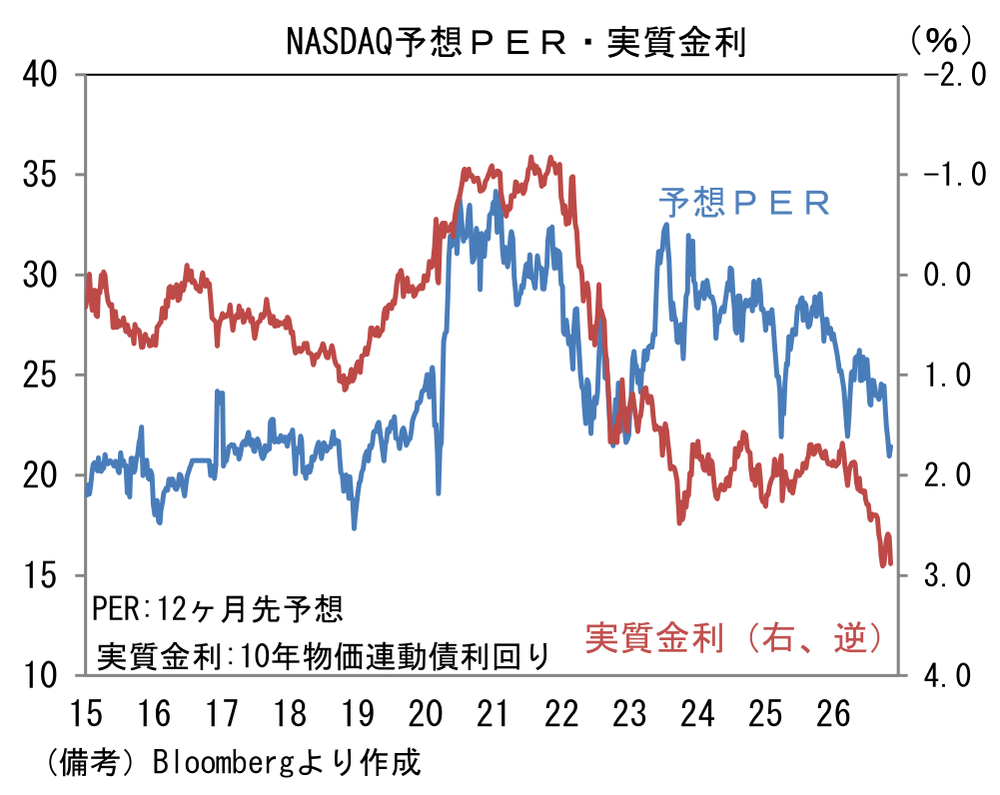
ここで米10年実質金利とS&P500やNASDAQの予想PERの推移を確認すると、この間のPER低下(≒株価下落)は実質金利の上昇に沿っていることがわかる。実質金利は5月に2%を超えた後、Fedの利上げ観測の高まりに伴って現在は2.9%近傍まで水準を切り上げており、これが株式のバリュエーション(PER)を下押ししている可能性が高い。Fedの金融引き締めがPER低下を招いた例としては2018年と2022年があり、今回も利上げが株価へ打撃を与えるという単純な結果になりつつある。「中央銀行と闘うな」という格言が思い出される。
2018年後半の株価下落はFedの利上げ進行中に発生した。2018年10~12月の株価急落(9月20日の高値から19.8%下落)は、米中貿易戦争の激化によって米国経済に対する不安が強まっていたにもかかわらず、Fedが利上げを継続するとの懸念が支配的になる局面であった。米国債市場においては長短金利差が縮小し、一部の年限(5年金利と2年金利)では逆イールドが発生するなど、市場参加者が景気減速を織り込むのをよそに、Fedは2018年3月、6月、9月と利上げを続け、株価の下落基調が強まっていた12月にも断行し、政策金利(FF金利誘導目標上限)を2.50%に引き上げた。転機となったのは、2019年1月4日のパウエル議長の発言。株式市場をなだめる意図もあってか「政策判断を忍耐強く行い、市場の示すリスクに注意を払い、必要なら政策姿勢を大きく変更する」と軌道修正を図った。結局、株価は2018年12月24日が大底となり、その後はFedの利下げ(2019年7・9・10月)を追い風として、コロナ禍に直面するまでS&P500は10%超の下落を経験することなく上昇した。
記憶に新しい2022年は、ロシアによるウクライナ侵攻とFedの利上げが相俟って、株安・債券安に見舞われた1年であった。株価は年初から軟調に推移し、S&P500は年初に付けた高値から10月安値まで25.4%下落、NASDAQは2021年11月の高値から2022年12月の安値まで36.4%の下落となった。ここでも転機となったのはFedの金融政策であり、株価が底を打った2022年10-12月期において、市場の中心的な関心はFedの利上げ幅縮小(引き締め度合いの軟化)であった。事実、2022年12月FOMCの利上げ幅はそれまでの75bpから50bpに縮小し、その後2023年2月1日のFOMCでは25bpに縮小した。市場参加者が利上げ打ち止めを先取りし、株価が底を打った形であった。
2026年の株価下落もやはりFedの利上げ局面で発生している。上述したように金利上昇は、資金調達コストの増加を通じてAI投資そのものを減速させ得るほか、(安全資産である国債利回りの上昇によって)株式の相対的な魅力を低下させ、株価に打撃となる。投資家が業績下振れに対する懸念を抱く状況下、安全資産である国債利回りが5%超だったら、国債を選好する投資家が増えることは自明であろう。
その点、利上げ局面入りのきっかけとなった原油高が落ち着きつつあることは朗報。米中間選挙で民主党が躍進したことはイラン情勢の早期好転に資すると考えられ、このことは原油価格の低下を通じてインフレ圧力を緩和し、Fedの利上げ観測を後退させる。もちろん資産価格に対するインパクトは株高・金利低下であり、これは2026年1~2月の環境が戻ることを意味する。現在、市場を覆っているAIに対する先行き不安は、原油価格が低下すれば、Fedの利上げ打ち止め観測を介して、急速に後退すると予想する。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般