- 要旨
-
-
日経平均株価は先行き12ヶ月72,000円程度で推移するだろう
-
USD/JPYは先行き12ヶ月155円程度で推移するだろう
-
日銀は政策金利を12月に1.5%とした後、27年末までに2.25%とするだろう
-
FEDはFF金利(誘導目標上限)を、12月に4.25%へ引き上げるだろう
-
- 筆者が世界景気と日本株の先行きを読むために、定点観測している工作機械受注統計(日本工作機械工業会)は離陸を果たした後、高度を上げ、それを保つ局面に移行している。昨年後半以降、通商政策の不透明感が後退するなか、AI・半導体需要に裏打ちされた米国と中国からの受注が増加してきた。この間、国内の設備投資計画も堅調であることを踏まえると、全体として拡大傾向が頓挫する可能性は低い。ただし以下で示すように、伸び率が拡大する局面は終了した可能性が浮上してきた。
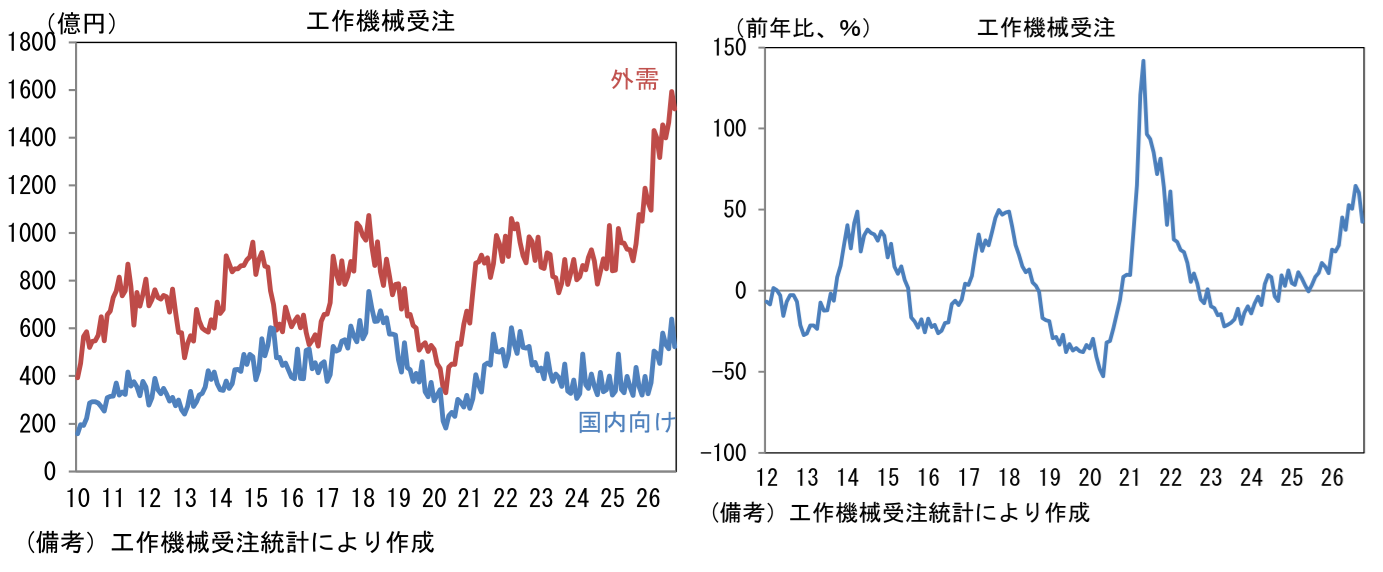
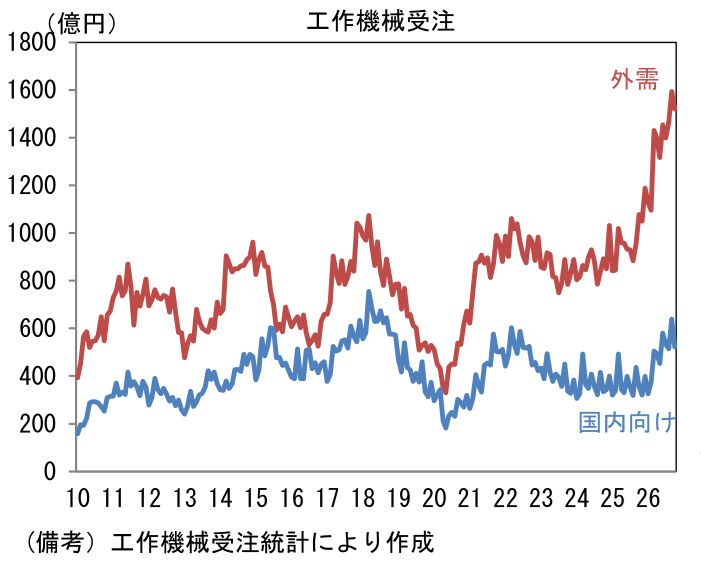
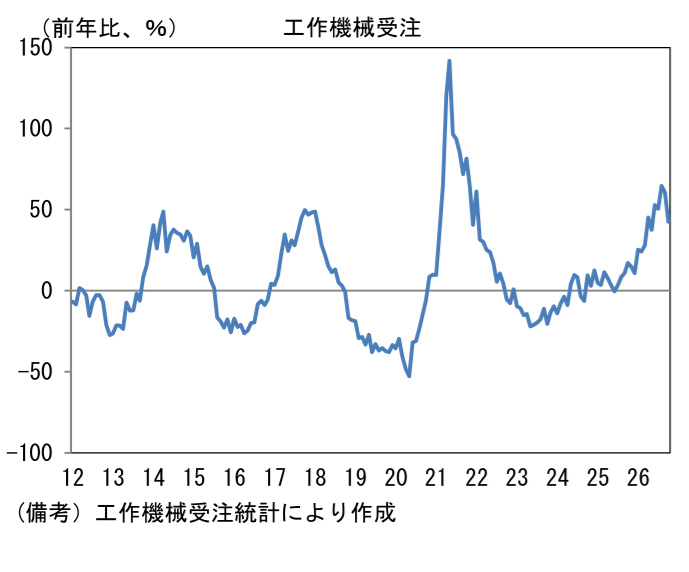
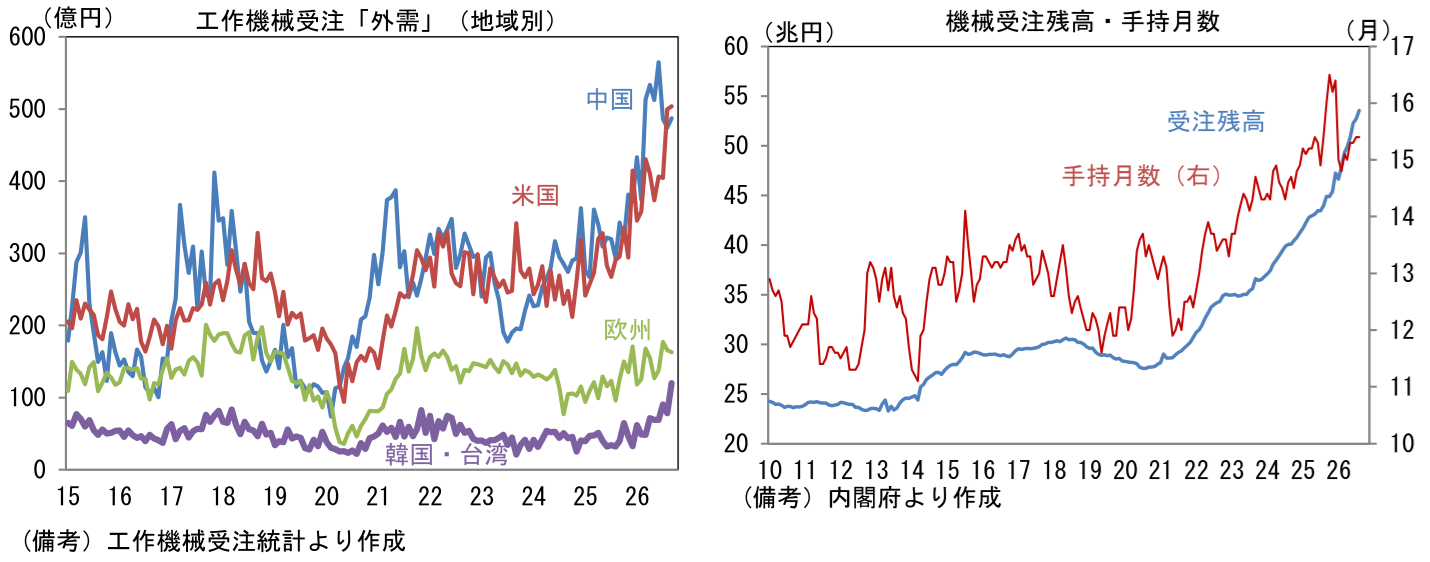
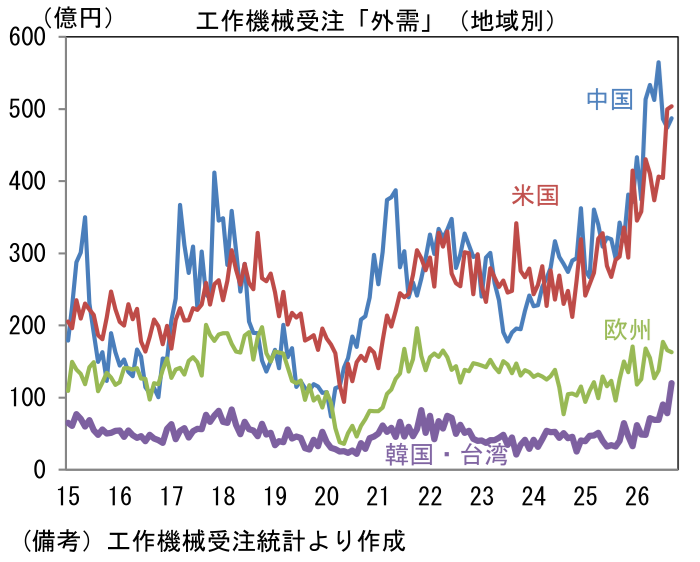
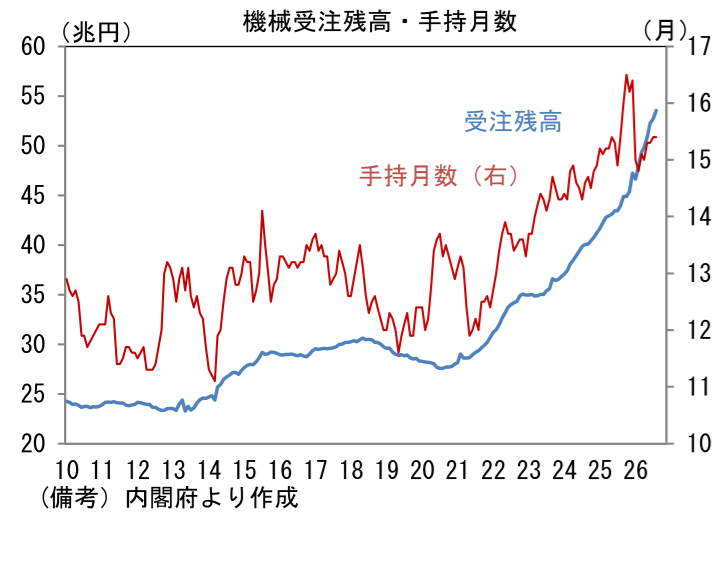
- 11月11日に発表された2026年10月の受注額(原数値)は2044億円であった。前年比では+42.5%と高い伸び率を維持したものの、直近ピークだった8月の同+64.7%から2か月連続で縮小した。筆者作成の季節調整値(以下同じ)も前月比▲2.0%と2ヶ月連続減少。3ヶ月平均値では同+1.7%となお増加基調にあるものの、増勢は鈍化しつつある。単月の内訳は「国内向け」の季節調整済み前月比が+3.9%と反発したものの、前年比では+46.5%と頭打ち感が認められる。もっとも、人手不足と建設コスト増などが足かせとなり、設備投資の進捗が遅々としている状況に大きな変化はない。関連指標の機械受注統計(内閣府)に目を向けると、受注残高は積み上がり、手持ち月数も大きく見れば長期化している。「外需」は前月比▲4.9%、3ヶ月平均では+1.5%と減速感があり、前年比も+41.1%まで縮小している。地域別詳細は確報を待つ必要があるが、9月までの傾向から判断すると中国と米国向けの増勢が鈍化した可能性がある。
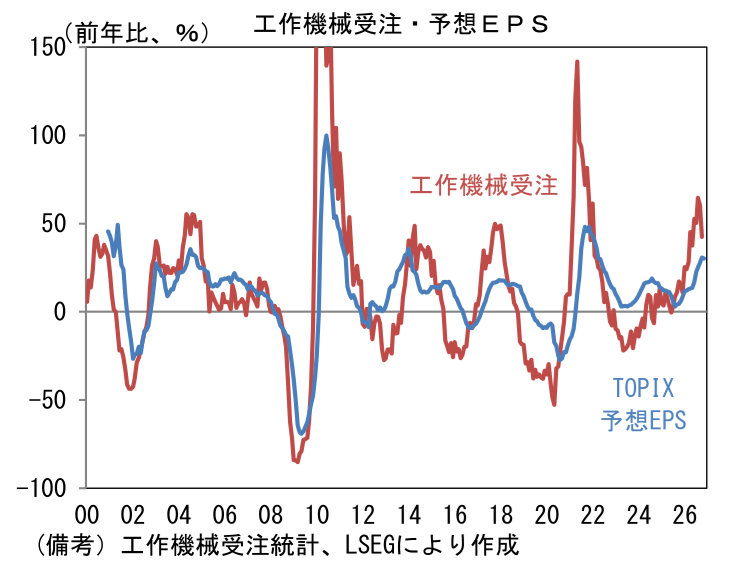
- 筆者は、日本の工作機械受注のサイクルがグローバル製造業PMIやアナリストの業績予想(TOPIX予想EPS)と連動性を有することに注目している。10月のグローバル製造業PMIは52.6へと低下したものの、好不況の分岐点とされる50を有意に上回っている。AI関連需要に喚起された新規受注の拡大が継続し、世界的に景況感の改善がみられている。そうしたなか、TOPIXの予想EPSは半導体需要の拡大に加え、企業による資本効率改善の取り組みも奏功し、拡大基調を維持している。
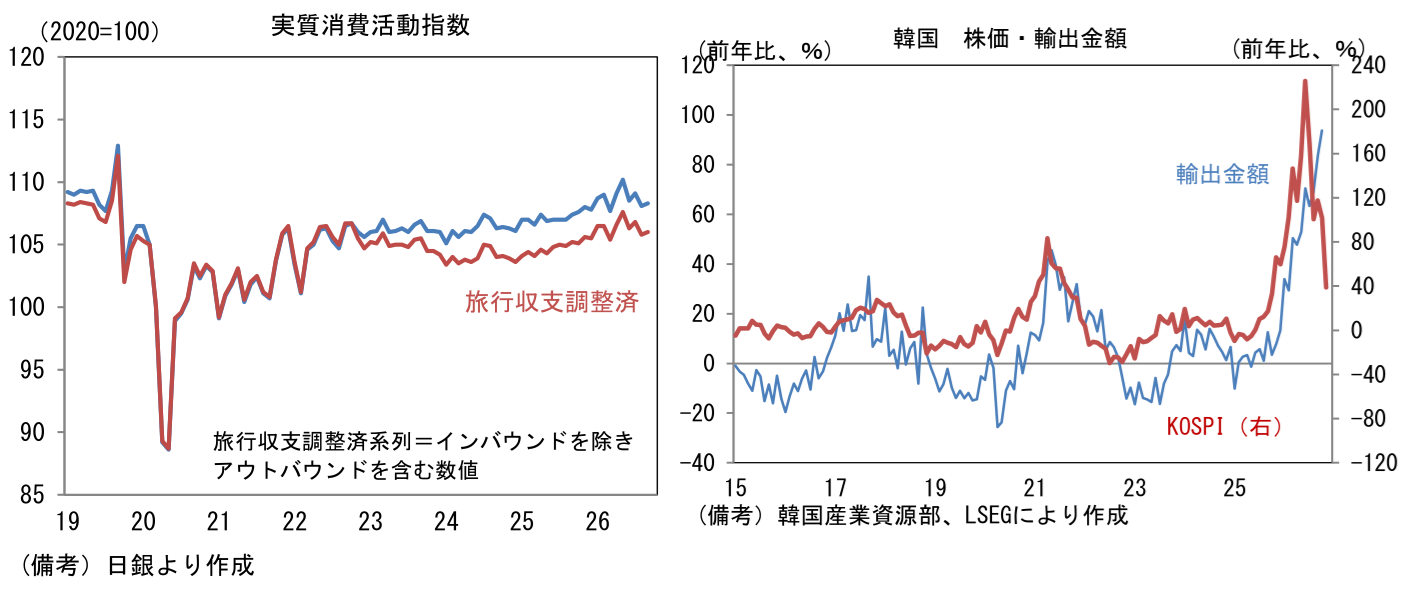
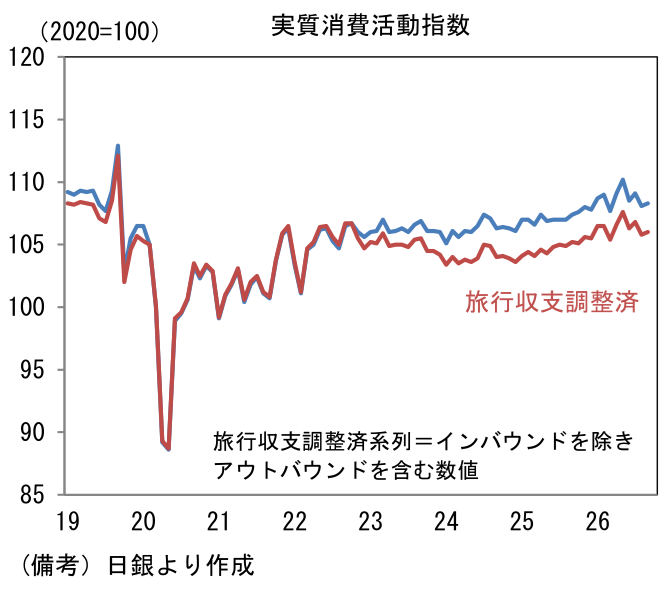
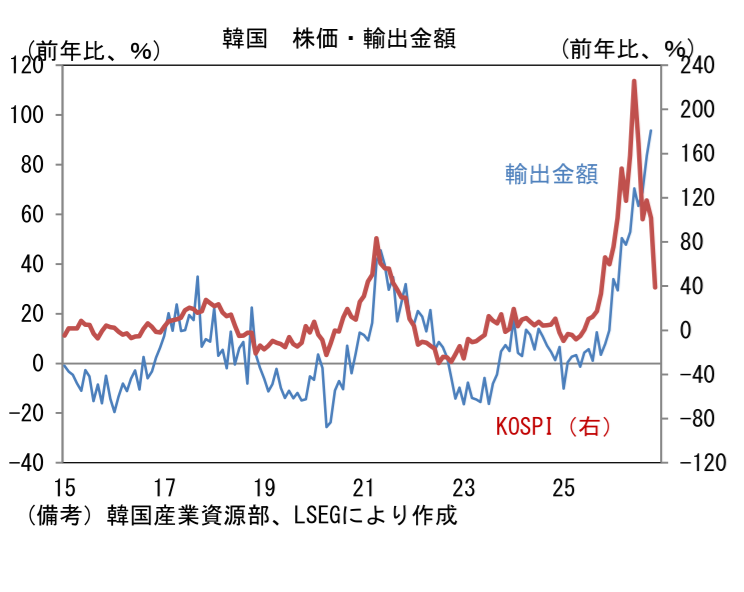
- 製造業PMIを地域別にみると、日本は53.3へと0.8pt低下したものの、依然として強い。自動車生産は一進一退の一方、半導体関連の引き合いが強く、全体として生産活動は拡大している。この間、個人消費の足取りはやや心許ない。日銀が算出する実質消費活動指数(旅行収支調整済)は9月に前月比+0.2%と増加したものの、四半期では▲0.6%となった。7-9月期のGDPベースの個人消費はマイナス成長になる公算が大きい(当社予想は前期比▲0.3%)。海外に目を向けると、IT関連財の生産集積地である台湾は54.9と、すこぶる好調な領域にあり、輸出受注額の増勢加速と整合的である。一方で韓国は51.3へと2.6pt低下。大手メーカーが半導体の増産を急ぐ一方、株価下落を受けた逆資産効果により内需が減速している可能性がある。
-
米国は54.9へと0.1pt低下したものの、高水準を維持。米国内におけるAI関連投資が隆盛を極めるなか、その恩恵が広がりつつあることを示唆している。データセンター投資は半導体に限らず建設、電力インフラ、電線、冷却装置といった品目・業種に波及している。ユーロ圏は52.7へと0.2pt低下した。産業構造上、AI関連投資や半導体需要の恩恵を受けにくいものの、域内景気は底堅い。
-
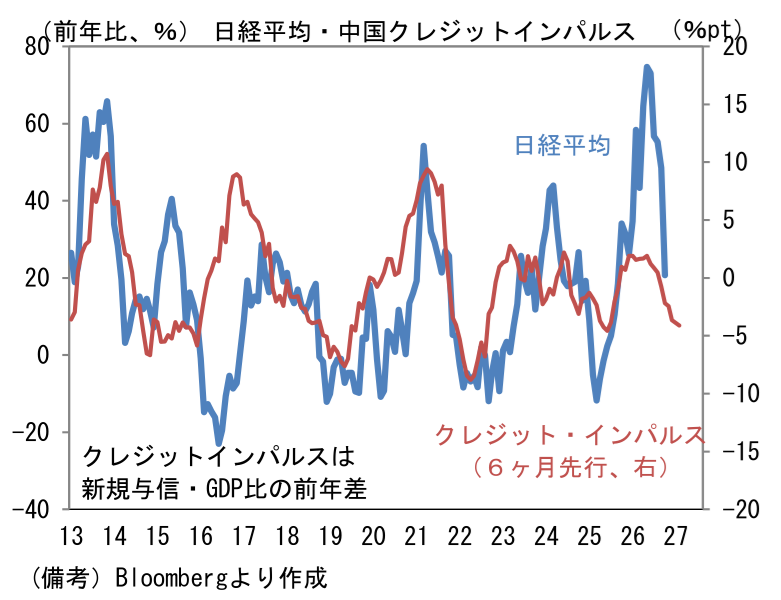
中国は52.0へと0.1pt低下した。中国企業によるAI関連投資が需要を誘発した可能性が指摘できる。この間、政策当局は不動産市況の悪化に対応すべく景気対策を講じており、一方的な減速は回避されている。もっとも、中国当局の政策態度を映じるとされるマネー関連統計に目を向けると、9月の社会融資総量(新規フローの12ヶ月平均値)は前月比+0.1%と微増に留まり、残高は前年比+7.1%と増勢が鈍化した。新規融資のGDP比(前年差)をとった、いわゆるクレジットインパルスも▲4.1ptと下を向いており、景気の方向感を示す指標はまだら模様となっている。この指標は日本株の先行指標として機能してきた経緯がある。正直なところ日本株とクレジットインパルスの因果関係は不明瞭なところがあるが、事実として、過去数か月の日本株下落に対して、クレジットインパルスは今回も先行指標として機能した形になる。
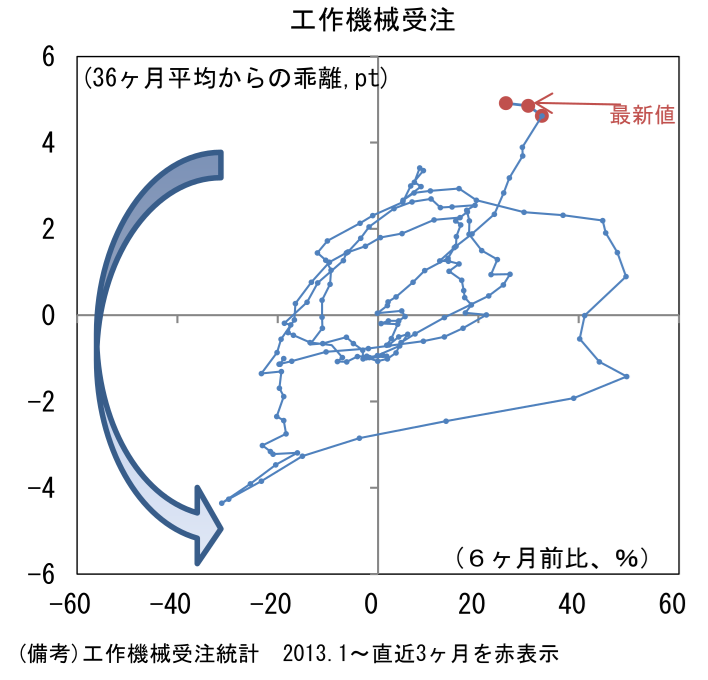
- 日本の工作機械受注サイクルの位置取りを確認するために、縦軸に受注額の水準(36ヶ月平均値からの乖離)、横軸に方向感(6ヶ月前比)をとった循環図をみると、2025年央までは中心点付近で小さな渦を描いていたが、2026年入り後ははっきりと右上領域に移行している。過去の経験則に従えば、今後は高水準での推移が期待されるものの、左方向への動きが明確化する。半導体需要に裏打ちされた設備投資は、すぐには衰えないだろうが、循環図が左半分の領域に到達する頃になると相場は下降局面を織り込みにいく経験則がある。サイクルが何合目に位置するのか、その目安を探る意味でもこの指標を定点観測していくことは有効であると考えられる。
藤代 宏一
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 藤代 宏一
ふじしろ こういち
-
経済調査部 主席エコノミスト
担当: 金融市場全般