- HOME
- レポート一覧
- 第一ライフ研レポート
- Well-being『年金生活者は恵まれているのか―公的年金と給与の控除比較―』
税制改正
いわゆる「103万円の壁」問題に対応する税制改正により基礎控除と給与所得控除が変更となった。収入にもよるが、基本的には控除を増やす(税額は減る)方向での改正である。
ここで注目されるのは基礎控除と異なり給与所得控除は会社員等だけが対象となる点である。政治折衝の過程であいまいになった面もあるが、改正の目的を「人手不足の中でのパート・アルバイト等の働き控え対策」と考えれば、給与所得者、特に「103万円の壁」に近い層を中心とした改正であることにも納得できよう。しかし「インフレに伴う水準調整が必要」という点も指摘されており、例えば年金生活者からみると会社員等だけが2重の恩恵を得ることに釈然としない向きもあるかもしれない。
給与所得と公的年金等の控除比較
それでは年金生活者と会社員等の課税がどうなっているか比較してみよう。公的年金等の収入には公的年金等控除が適用される。もちろん基礎控除等については同様に適用されるので、ポイントは公的年金等控除と給与所得控除の違いということになる。
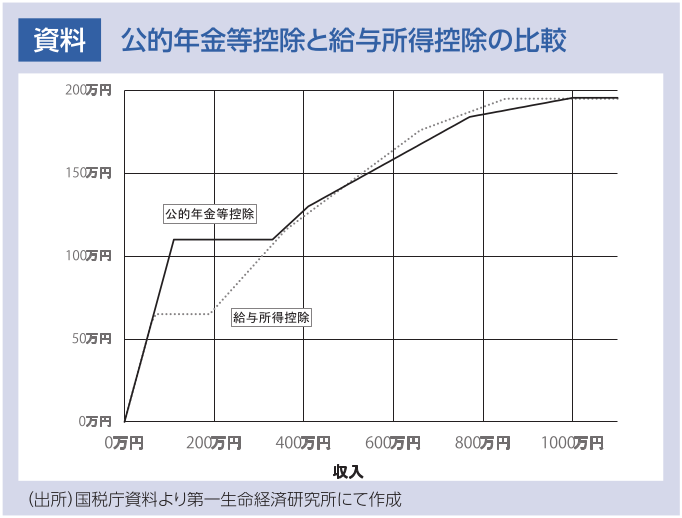
資料で65歳以上の公的年金等控除と給与所得控除を比較してみた。年収330万円以上では概ね同水準と言ってよいが、それ以下では公的年金等控除が大きく上回っており、言い換えれば年金生活者は相当恵まれているのがわかる。これは控除の最低保証金額が公的年金等では110万円、給与所得では65万円であることが原因である。
ただ、ここで給与収入と公的年金等収入を単純比較してよいのかという疑問が生じる。例えば厚労省の発表するモデルでは年収546万円で40年働いた会社員の公的年金は年額約196万円ほどである。年収546万円といえばそれなりの給与収入であり330万円超であるが、同じ人が年金となると年収196万円と収入は大きく下がり330万円以下となるわけである。公的年金は現役時代の収入をそのまま維持する仕組みになっていないことからくる当然の結果ともいえるが、「現役時代は年収330万円を超えていたが年金は330万円以下」という例は相当数あるはずであり、それを考慮すれば資料で受ける印象以上に年金生活者が恵まれていることになる。
上記の例で考えてみよう。給与収入546万円なら153.2万円つまり収入の約28%が控除される。この人の給与収入がもし196万円に低下すると控除は66.8万円(収入の約34%)となる。一方、収入低下に見舞われることなく勤務し公的年金等収入196万円を得ると110万円、収入の約56%もが控除される(65歳以上の場合)わけである。
控除の意味づけをどう考えるか
これをバランスという点でみるとどうだろうか。いろいろな意見があろうが、それぞれの控除の意味づけを考える必要がある。
公的年金等控除を「高齢者への配慮」と考えれば手厚い控除も当然と考えられる。一方、給与所得控除には「会社員等として勤務するための必要経費」という意味合いもあり、より大きな控除があってもよいとの考えも成り立つ。なお現役時代に支払った年金保険料については支払い時点で本人負担分は社会保険料控除、勤務先負担分は損金として処理されているので受け取り時点の控除の理由とは考えにくい。
<本稿の数字・資料等は一定の前提を置き簡略化して計算しています。>
岡田 浩介
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一生命経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。