- Research Report
-
2026.11.16
AI・テクノロジー
マーケット見通し
株価
国際的課題・国際問題
AI(人工知能)
資産形成・資産運用
米国大統領選
トランプ政権
トランプ政権に逆風、AI・半導体株の勝ち組は変わるのか
~米中間選挙で揺らぐAI投資と個人投資家の選択~
柏村 祐
- 要旨
-
-
2026年11月の米中間選挙における民主党の躍進(共和党の敗北)を受け、AI・半導体株が急落している。しかし、半導体株の調整は選挙前からすでに始まっており、巨額のAI投資に対する収益化への疑念に、政治的・規制的な不確実性が加わった結果とみるべきである。
-
中間選挙を経て、AI開発の物理的基盤であるデータセンターに対する規制強化が新たなリスクとして浮上している。米国では地域社会の反対などにより、データセンターの開発停止措置(モラトリアム)が急増しており、インフラ制約が成長シナリオのボトルネックとなりつつある。
-
政治的逆風やインフラ制約が意識されるなか、今後のAI・半導体株の選別において重要性が一段と高まる指標は「利益成長力」である。2027年の予想EPS修正率を見ると、半導体・ハードウェアといった上流工程の利益予想は大きく上方修正されている一方、巨大クラウド企業や電力関連では上方修正幅が小さい。
-
個人投資家にとっては、「AI銘柄の全面高」から利益成長力に基づく選別が重要な局面へと移りつつあることを認識し、ポートフォリオを再点検することが求められる。期待先行の銘柄から利益成長の裏付けを持つ銘柄へのシフトと、規制リスクの直撃を受けるセクターの再点検が、実務上の対応策となるだろう。
-
- 目次
1. 共和党敗北の衝撃とAI株の動揺
2026年11月の米中間選挙は、金融市場に大きな衝撃を与えた。民主党が予想以上の規模で躍進し、トランプ大統領率いる共和党が上下両院で敗北を喫したことで、金融市場では政治・規制環境の変化に対する警戒感が高まった。とりわけ投資家の関心を集めているのが、これまで相場を牽引してきたAI(人工知能)・半導体株の急落である。
中間選挙直後の11月4日、米国株式市場はいったん上昇したものの、翌5日には一転して急落した。なかでもAIインフラを支える半導体やデータセンター関連銘柄の下げ幅は際立っていた。次期議会で主導権を握る民主党が、データセンターの建設規制や巨大テック企業への監視を強化するとの懸念が広がったことも、下落の背景にあるとみられる。
マクロ環境の不確実性が高まり、ボラティリティ(価格変動)が高まるなか、個人投資家は「AIテーマ」とどう向き合い、ポートフォリオをどう再構築すべきなのか。
本稿では、選挙前後の株価動向、データセンター規制、業種別の利益予想の3点をデータで確認し、個人投資家の資産運用上の論点を整理する。
2. 共和党敗北とAI・半導体株の現在地
(1) 中間選挙後、AI・半導体株の下落は加速したのか
2026年11月の米中間選挙における民主党の躍進(共和党の敗北)は、株式市場、とりわけAI・半導体株に大きな波紋を広げた。選挙直後の11月5日(木曜日)、米国の主要株価指数は急落し、ナスダック総合指数は-5.5%、S&P500種株価指数は-4.4%の下落を記録した。特に半導体やデータセンター関連銘柄の下落幅は、市場全体を大きく上回るものとなった。民主党が主導権を握る新たな政治シナリオのもとで、AIインフラ構築に対する規制強化や監視の目が厳しくなるとの懸念が、投資家心理を冷やしたとみられる。
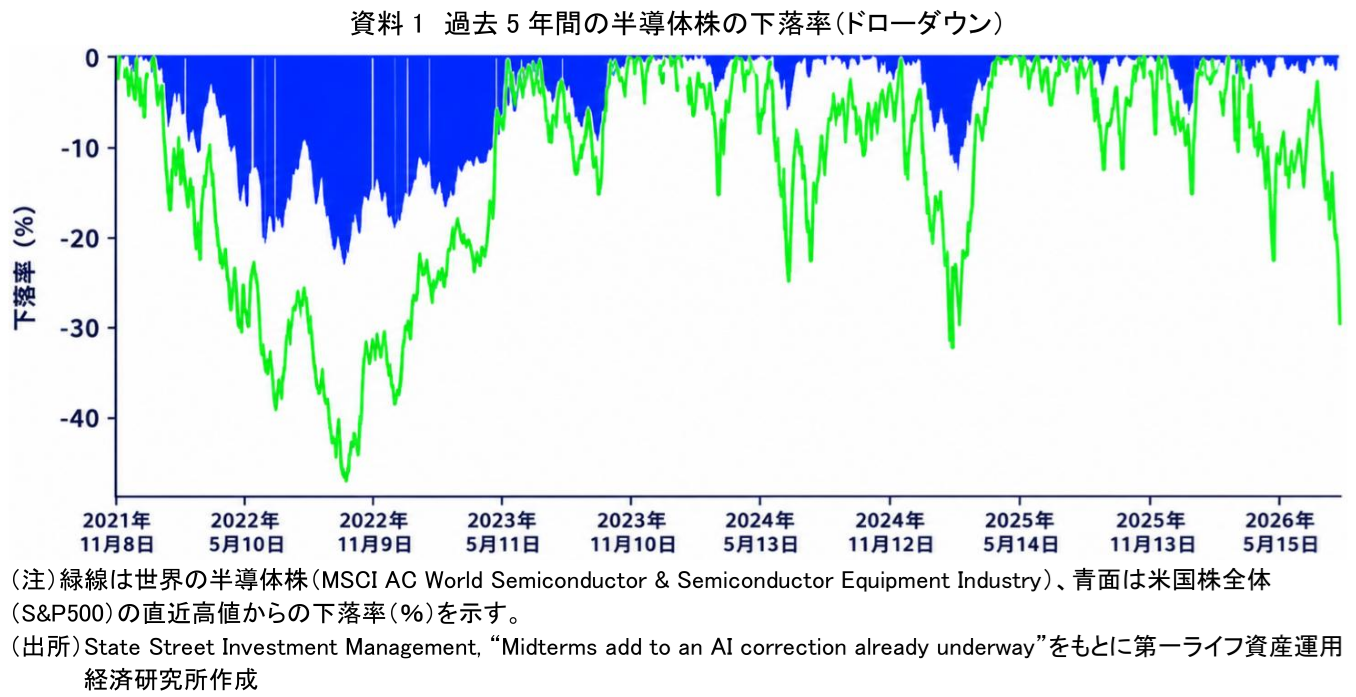
しかし、この「AI株安」を単なる選挙結果のショックとして片付けるべきではない。State Street Investment Managementの分析によれば、AI関連株の調整は中間選挙の前からすでに始まっていた。事実、世界の半導体株は選挙前の段階で、直近の高値から約20%の下落(ドローダウン)を経験していた(資料1)。巨額のAI設備投資に対するリターン(収益化)への疑念や、高止まりする業績期待に対するハードルがすでに高まっていたところに、中間選挙による政治的・規制的な不確実性が加わり、既存の価格調整(リプライシング)が加速したとみるのが自然であろう。
(2) データセンター規制はAI・半導体株の新たなリスクになるのか
中間選挙を経て新たなリスクとして注目されているのが、AI開発の物理的基盤であるデータセンターに対する規制強化である。米国では選挙前から電力需要の逼迫や環境負荷を懸念する地域社会の反対が強まっており、民主党の躍進によって、こうした懸念が政策に反映される可能性が高まっている。
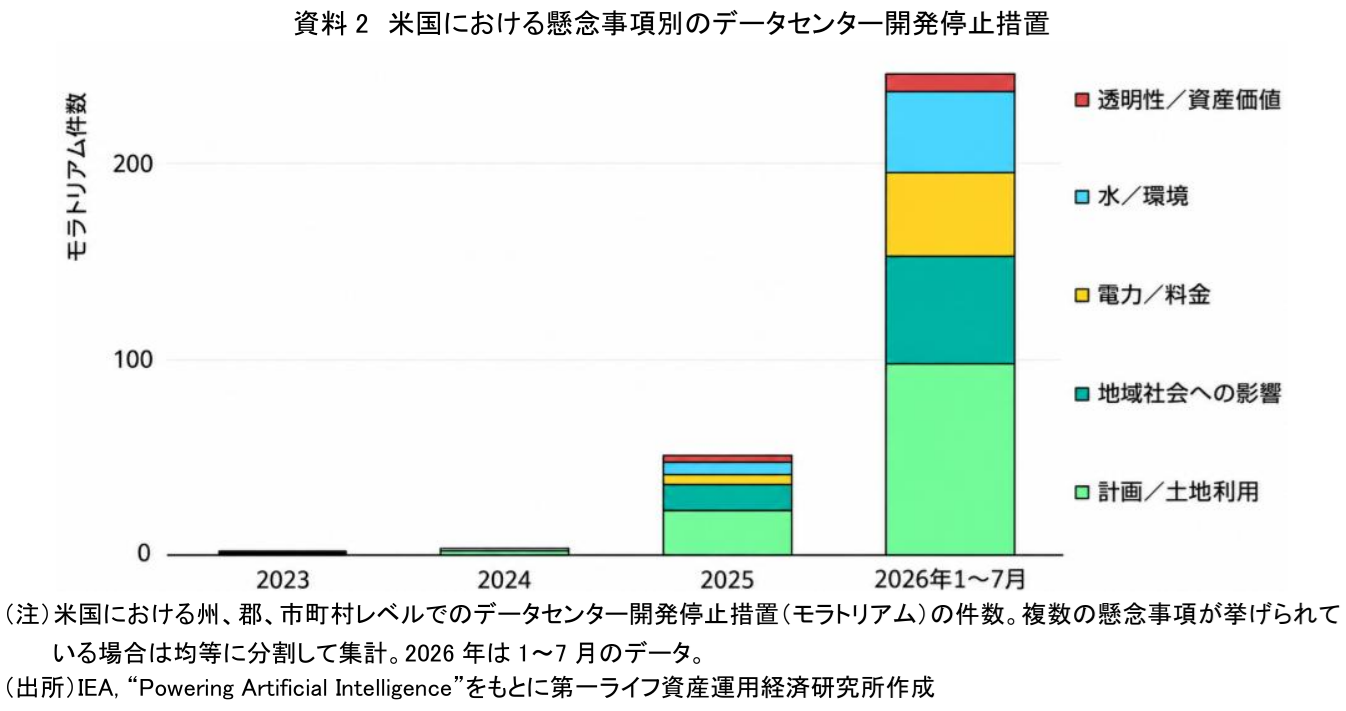
IEA(国際エネルギー機関)の報告書によれば、米国におけるデータセンターの開発停止措置(モラトリアム)は急増している。2026年1~7月に導入された開発停止措置の件数は、2025年通年の約5倍に達した(資料2)。地域住民からの反対理由は、土地利用や水資源・環境への影響、電力価格の高騰懸念など多岐にわたる。こうした地域社会の反対を背景に、2024年1月から2026年5月半ばまでの間に、米国で開発が阻止、撤回、または停滞したAIデータセンター事業は46件に上り、これらの事業に関連する発表ベースの投資額は合計1,700億ドルを超えている。AIブームの足元で、物理的なインフラ制約と規制リスクが、関連企業の成長シナリオに対する明確なボトルネックとして浮上している。
(3) AI・半導体株の勝ち組は利益成長力で決まるのか
政治的逆風やインフラ制約が意識されるなか、今後のAI・半導体株の選別において、重要性が一段と高まるのが「利益成長力」である。マクロ環境の不確実性が高まる局面では、期待先行で買われた銘柄は淘汰され、確かな業績の裏付けを持つ企業に資金が集中しやすい。
J.P. Morgan Asset Managementの分析によれば、AIバリューチェーンのなかでも業種によって将来の利益成長期待に明確な濃淡が表れている。2026年10月29日時点における2027年の予想EPS(1株当たり利益)について、2025年末からの修正率を見ると、半導体・半導体製造装置(Semis)が+14.6%と突出して高い上方修正を示している(資料3)。次いで、通信機器などのハードウェアが+4.5%となっている。一方で、AI投資を牽引する巨大クラウド企業(Hyperscalers)は+1.5%、ソフトウェアは+0.6%にとどまり、電力関連(Power)に至っては0.0%と上方修正が見られない。
これは、AIの最終的な需要(エンドユーザーへの普及や収益化)には依然として不透明感が残るものの、その手前にある「計算資源の確保」という物理的な制約を解消するための上流工程(半導体やハードウェア)については、強い需要が見込まれていることを示している。中間選挙後の新たな市場環境において、個人投資家にはAIテーマをひと括りにするのではなく、規制リスクに加え、利益成長の持続性や株価の割高感を見極めながら、「真の勝ち組」を選別する視点が求められている。

3. 「AI株選別時代」の資産防衛
第2章で見てきたように、AI・半導体株を取り巻く環境は「期待先行の全面高」から、規制リスクと利益成長力が綱引きをする「選別のフェーズ」へと移りつつある。選挙前から広がっていたデータセンターの開発停止措置(モラトリアム)に加え、民主党の躍進による規制強化への警戒感が高まる一方で、半導体やハードウェアといった上流工程の利益成長期待は引き続き根強い。
ただし、これはAIブームの終わりを意味しない。個人投資家に求められるのは、第1章で提起した通り、新たな環境に合わせてポートフォリオを再構築することである。実務上の対応策として、以下の2点が挙げられる。
第一に、これまでの期待先行から実需(利益成長)へのシフトである。これまではAIというテーマ性だけで買われていた銘柄も多かったが、今後は業績による選別が進むと考えられる。データセンター規制などの影響を見極めつつ、需要と利益成長の裏付けを持つ半導体や通信インフラ関連のハードウェア企業へ、投資の比重を移すことが有効な選択肢となる。J.P. Morgan Asset Managementのデータが示す通り、2027年の利益予想が大きく上方修正されている領域が候補となる。ただし、上方修正がすでに株価に織り込まれていないかは銘柄ごとに確認する必要がある。
第二に、規制リスクの直撃を受けるセクターの再点検である。AI投資の恩恵を受けると期待されてきた電力や一部の不動産(データセンターREITなど)は、地域社会の反対や環境規制の強化によって、想定通りの成長シナリオを描けなくなるリスク(投資回収の遅れや資産価値の低下につながるリスク)が浮上している。これらの銘柄を保有している場合は、政策動向を注視し、必要に応じてウェイトを引き下げるなどのリスク管理が必要になる。
同じAI関連でも、2027年の予想EPS修正率は半導体・半導体製造装置の+14.6%から電力関連の0.0%まで開いている。加えて、地域社会の反対を背景に阻止、撤回、または停滞したAIデータセンター事業は46件、発表ベースの投資額で1,700億ドル超に上る。中間選挙後は、利益予想が切り上がっているか、規制の影響を受けやすい事業かという2点で保有銘柄を点検することが、個人投資家の資産防衛の出発点になるだろう。
【参考文献】
-
State Street Investment Management (2026) “Midterms add to an AI correction already underway”
-
IEA (2026) “Powering Artificial Intelligence”
-
J.P. Morgan Asset Management (2026) “3Q26 Earnings Bulletin”
柏村 祐
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 柏村 祐
かしわむら たすく
-
資産運用調査部 主席研究員
専⾨分野: AI・資産運用・デジタル資産
執筆者の最近のレポート
-
なぜ暗号資産はハッキングされてもなくならないのか ~巨額流出が続いても消えない需要と、投資家が負うリスク~
AI・テクノロジー
柏村 祐
-
ステーブルコインは「国債の買い手」になるのか ~デジタルドルが米国債を支える構図は、日本でも生まれるのか~
AI・テクノロジー
柏村 祐
-
AI関連企業は巨額の借金を返せるのか ~データセンター投資の急拡大と高まる信用リスク~
AI・テクノロジー
柏村 祐
-
オンチェーン時代の勝者は誰か ~銀行・証券会社の外側に広がる新たな勝機~
AI・テクノロジー
柏村 祐
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐
関連テーマのレポート
-
なぜ暗号資産はハッキングされてもなくならないのか ~巨額流出が続いても消えない需要と、投資家が負うリスク~
AI・テクノロジー
柏村 祐
-
ステーブルコインは「国債の買い手」になるのか ~デジタルドルが米国債を支える構図は、日本でも生まれるのか~
AI・テクノロジー
柏村 祐
-
AI関連企業は巨額の借金を返せるのか ~データセンター投資の急拡大と高まる信用リスク~
AI・テクノロジー
柏村 祐
-
オンチェーン時代の勝者は誰か ~銀行・証券会社の外側に広がる新たな勝機~
AI・テクノロジー
柏村 祐
-
止まらないAI株高。その「驚異的な成長」は本当に実力なのか? ~「循環投資」が生む売上拡大の実態と個人投資家の防衛術~
AI・テクノロジー
柏村 祐