


- Flash Insights
-
2026.11.09
資本市場
社会保障・保険・年金
GPIF、運用姿勢に変化なし
~2026年9月末の運用実績速報、国内債券の比率引き上げ観測は後退か~
奥田 宏二
1. 2026年7~9月の収益率はマイナス1.65%
年金積立金管理運用独立行政法人(GPIF)は2026年11月6日、同年7~9月の運用実績を公表した。期間収益率はマイナス1.65%だった。7~9月は国内外の長期金利が上昇し、債券価格が下落した。加えて円高も進み、外国資産の円換算額を押し下げた。資産別の収益率は国内債券がマイナス1.80%、外国債券がマイナス6.52%、国内株式がプラス3.71%、外国株式がマイナス1.86%となった。9月末の運用資産額は314兆3,876億円と6月末から約3.4兆円減少した。
GPIFを巡っては、片山さつき財務・金融相が7月に「日本の金融資産にさらなる投資をしていただくという方向で後押しをする方策を追求したい」と発言し、ポートフォリオに変化があるか注目が集まっていた。長期金利が上昇していたこともあり、特に国内債への関心が高かった。
結論から言うと、国内債比率は基本ポートフォリオの25%に極めて近く、運用姿勢の変化を読み取ることは難しい。国内債の比率を引き上げるのではないかという観測は一旦後退するだろう。
2. 国内債券比率は25%近辺を維持
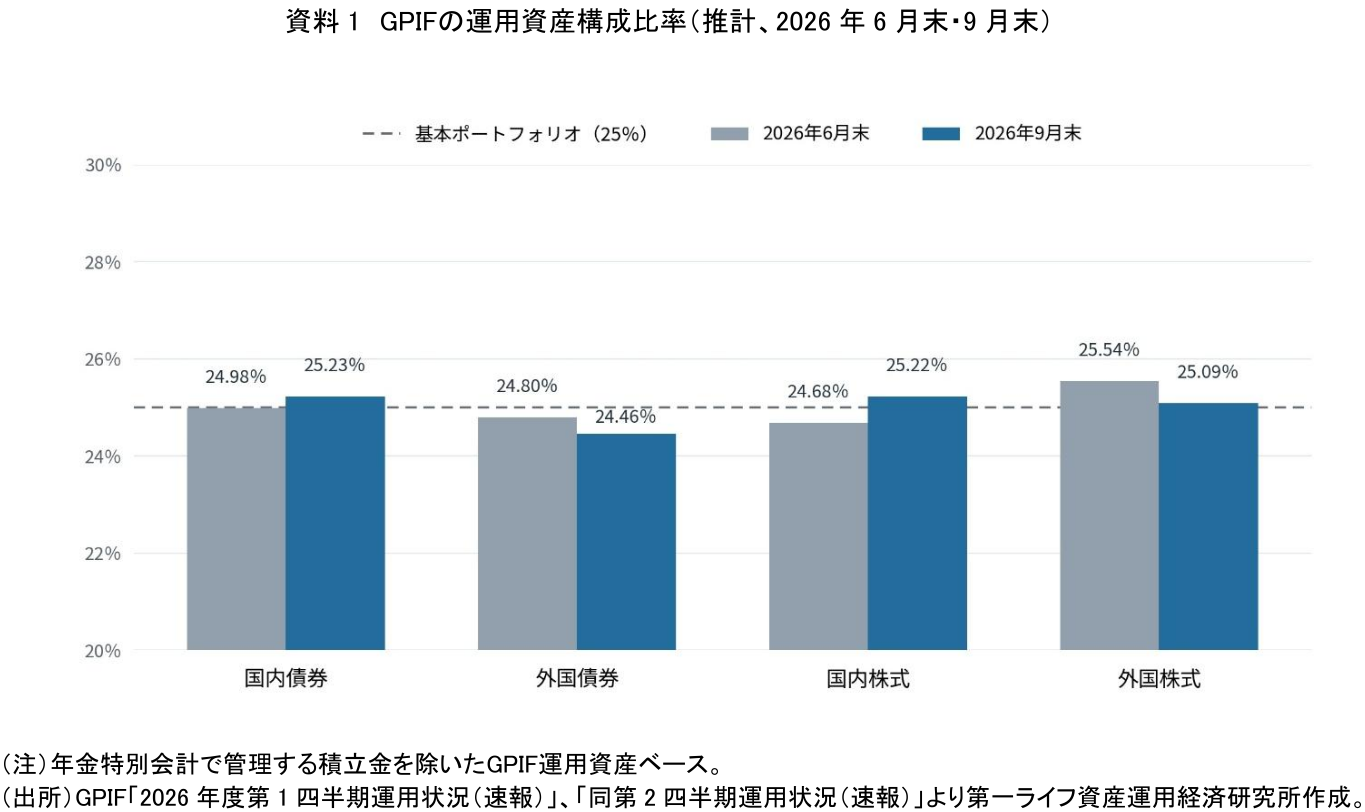
GPIFの基本ポートフォリオは国内外の株式と債券をそれぞれ25%とし、国内債券には±6ポイントの乖離許容幅が設定されている。GPIFの公表資料によると、年金積立金全体に占める国内債比率は2026年9月末時点で26.49%だった。これには年金特別会計で管理する積立金、約5.4兆円が含まれている。
この積立金を国内債券と年金積立金全体から除き、GPIFの運用資産ベースで計算すると、9月末の国内債券比率は25.23%となる。6月末の24.98%から0.25ポイント上昇したが、基本ポートフォリオの25%をわずかに上回る水準だ(資料1)。過去の実績と比較しても、今回の比率は突出していない。2020~2025年度の9月末平均は25.05%で、2026年9月末はこれを0.18ポイント上回る程度だ。
3. 国内債券の買越額は推計1.4兆円
次に、7~9月の国内債券への買越額を推計する。6月末と9月末の国内債券残高の変化から、期間中の運用損益による増減を除いて推計した。
年金特別会計で管理する積立金を除いた国内債券残高は、6月末の79兆3,840億円から9月末の79兆3,206億円へ、634億円減少した。一方、7~9月の国内債券の運用損益はマイナス1兆4,452億円だった。この差額から、国内債券への買越額は約1.4兆円と推計される(注1)。4~6月の約5.7兆円と比較すると、国内債券への資金配分額は減少した(注2)。
同じ方法で他の資産への資金配分を試算すると、外国債券は約3.3兆円の買い越しとなった。一方、国内株式は約2.0兆円、外国株式は約0.8兆円の売り越しとなった。
4. 国内債券の運用姿勢に変化はみられず
2026年7~9月の運用実績をみる限り、GPIFが国内債券の乖離許容幅を積極的に活用し、基本ポートフォリオの25%を上回る水準へと比率を引き上げようとする動きは確認できなかった。
国内債券は買い越しているとみられるものの、外国債券には国内債券を上回る資金が配分されている。4資産の比率はいずれも25%近い。基本ポートフォリオに近づけて運用する従来の姿勢が維持されていると考えられる。
【注釈】
-
買越額は国内債券残高の変化から運用損益を控除した推計値。国内債券には為替ヘッジ付き外国債券や円建て短期資産が含まれるため、日本国債の純購入額とは必ずしも一致しない。
-
2026年7~9月は、GPIFの運用資産額の増減から運用収益額を差し引くと、約1.9兆円の資金流入があった計算になる。4~6月はほぼゼロだった。こうした資金流入の違いも、国内債券の買越額を比較する際には考慮する必要がある。
奥田 宏二
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 奥田 宏二
おくだ こうじ
-
資産運用調査部 主席研究員
専⾨分野: 資産運用、社会保障