


- Research Report
-
2026.11.06
社会保障・保険・年金
資本市場
2014年GPIF改革から考える国内債券の位置づけ
~「金利のある世界」で現行配分は最適か~
奥田 宏二
- 要旨
-
-
GPIFが基本ポートフォリオを変更し、国内債券の割合を引き上げるのではないかとの観測が市場で浮き沈みしている。本稿では、現在の基本ポートフォリオの起点となった2014年の運用改革の成立過程を分析し、変更する場合にどのようなことが起き得るのか考察する。
-
2014年改革では、基本ポートフォリオに占める国内債券を60%から35%へ大幅に引き下げ、国内外の株式を約2倍に増やした。アベノミクスの象徴の一つとしてGPIF改革は語られることが多いが、改革につながる議論は民主党政権期から始まっていた。
-
当時のGPIF運用委員会の議事録によれば、株式をどこまで増やすかより、国内債券をどこまで減らすかが議論の中心だった。また、当時決定した国内債券35%という配分は、期待収益率やリスクだけで機械的に決まったものではなく、移行コストや市場への影響などを考慮して決定された。市場への影響を抑えるため、正式決定前から乖離許容幅を使って国内債券を減らしていたのは、今後の動向を見極めるうえで興味深い。当面、四半期の運用実績に注目が集まるだろう。
-
足元では長期金利が上昇し、低金利が懸念点だった2014年当時とは逆の環境にある。当時の運用委員会では、金利が上がれば国内債券の期待収益率が高まり、最適化をやり直すことで国債の割合が上昇し得るとの説明がなされていた。当時の考え方を踏まえれば、現在の基本ポートフォリオが「金利のある世界」でも最適なのか再考の余地があろう。
-
- 目次
1. はじめに
年金積立金管理運用独立行政法人(GPIF)を巡り、基本ポートフォリオの見直し観測が市場で浮き沈みしている。きっかけは片山さつき財務・金融担当相が2026年7月、GPIFをはじめとする年金基金について、日本の金融資産への投資をさらに増やす方向を後押ししたいとの考えを示したことだ。長期金利が上昇するなかでの発言で、日本の金融資産とは特に国内債券だと解されている。こうしたなか、GPIF側では同年8月の経営委員会の議事次第に「基本ポートフォリオ検証等PTにおける議論について」が報告事項に入り、経営委員会への関心が高まった。
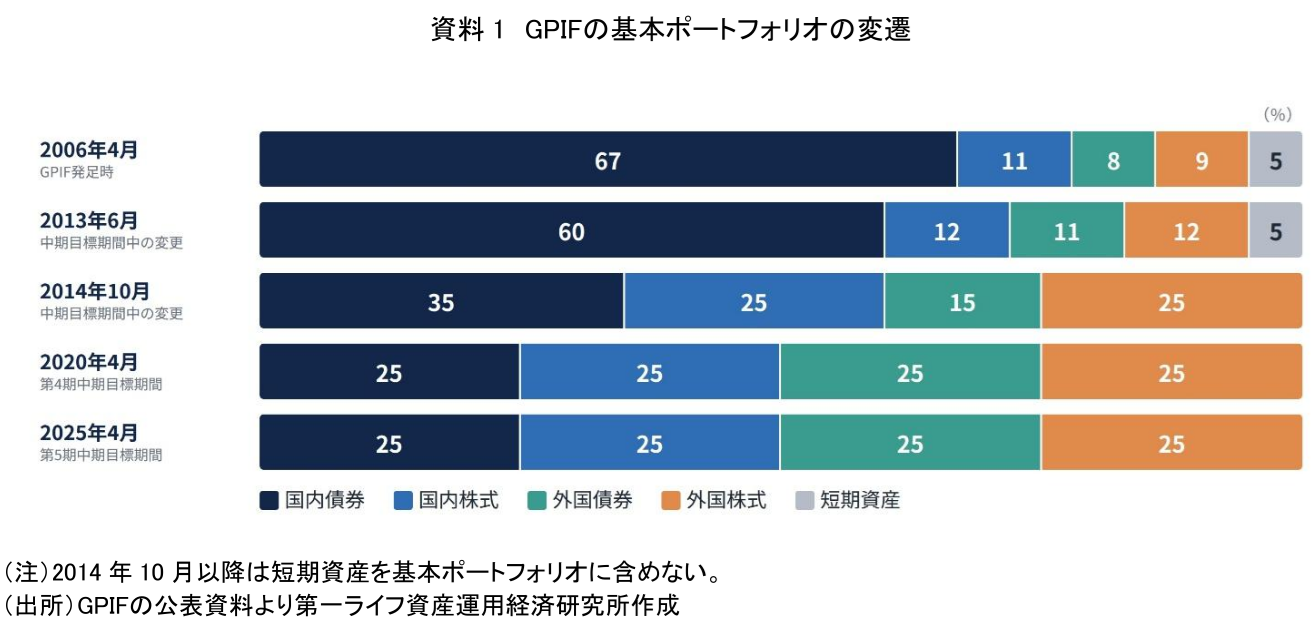
GPIFの基本ポートフォリオは5年に1度、公的年金の財政検証を踏まえて見直す。現在の基本ポートフォリオは2025年度が開始年だ。制度上、毎年度検証し、必要があれば5年間の中期目標期間中でも見直しを検討することになっているものの、GPIF発足後、中期目標期間の途中で基本ポートフォリオを変更したのは2013年6月と2014年10月の2回にとどまる。
2014年10月の見直しでは、国内債券比率を60%から35%へ引き下げ、国内外の株式をそれぞれ12%から25%へ引き上げる大幅な変更が行われた。株式比率の上昇によって損失が大きくなるリスクを懸念する向きはあったが、運用損失だけでなく、年金財政上、目標とする利回りを達成できないこともリスクと捉える考え方を明確にした。2014年改革の本質は公的年金運用における「安全」という概念を変えたことだと筆者はみている。
では、仮にいま国内債券を再び増やすとなれば、改革の逆行を意味するのか。この問いを考えるため、年金財政からの議論と成長戦略からの要請という二つの流れを民主党政権期からたどり、2014年改革がどのように実現したのかを振り返る。
2. 民主党政権期――国債中心の「安全運用」への疑問
2014年改革は第2次安倍晋三政権の経済政策「アベノミクス」の象徴の一つとして語られることが多い。しかし、その成立過程をさかのぼると、改革につながる議論は第2次安倍政権の発足前からあった。民主党政権期の議論では、公的年金の運用における「安全」を巡る議論が次第に成熟していったことが確認できる。
2006年に発足したGPIFの基本ポートフォリオは、当初国内債券が67%を占めていた(資料1)。このうち、大半を占める国債は満期に額面で償還される。国債偏重の狙いは、厚生労働省の検討会が2010年12月にまとめた報告書にも表れている。公的年金運用の考え方として、保険料は「投資を目的として徴収されたもの」ではないとして、「安全運用が基本」とした(注1)。検討会では、全額を国債で運用すべきだとの意見もあった。
もっとも、国債を多く持つことが本当に安全なのかという疑問はすでにこの検討会で示されていた。運用上のリスクを単なる損失だけで捉えず、年金財政上予定された収益を下回り、将来の保険料率の引き上げや給付の引き下げにつながる可能性まで考慮する必要があるとしている。国債を多く持てば安全だという単純な整理には収まらない議論が存在していたことが確認できる。
この検討会に続く社会保障審議会年金部会の専門委員会では、国債への集中はリスクになるという考えが強く示されるようになる。2012年2月に同委員会の議論を整理した資料(注2)では国債のみの運用は一つの資産への集中であり、分散投資ができていないという意味でリスクが非常に大きい、という指摘が確認できる。デフレと低金利がこの先も続くとは考えにくく、物価や賃金が上昇すれば、給付する年金額は増える一方で債券価格は下落し、損失を被る可能性が高いというアベノミクス下での改革を先取りするような意見も出た。国債のみの運用で、将来にわたり物価や賃金の上昇率を上回る利回りを確保できるのか疑問が残る、との意見もあった。
民主党政権後期の議論は、短期の運用損失を過度に重視するのではなく、国債偏重によって年金財政上、必要な利回りを確保できないリスクを考慮する方向へと発展していった。
3. 産業競争力会議――成長戦略からの見直し要請
GPIF改革に至る過程では、日本経済の成長戦略の文脈で国債偏重の見直しを求める意見があった。これは安倍政権時だけでなく民主党政権期にもあった。国内債券を減らすべきだという方向は、年金財政からの議論と重なる。ただ、見直しを求める理由は両政権期とも公的年金の巨額の資金を経済成長に生かすという発想から来ている。
安倍政権でGPIF改革の舞台となったのは、政権発足直後の2013年1月に始まった産業競争力会議だ。「公的・準公的資金の有効活用」が初回から議論にのぼり、安全資産に偏った年金などの運用を見直し、成長分野への資金供給につなげる考え方が示された。同会議が進むなかでは、民間議員から「アクティブ運用をし、そこに中長期でもの言う株主ということで企業が新陳代謝も進めるようなツールとしていく」といった発言が飛び出している(注3)。GPIFの資金を企業改革や経済成長に生かそうとする考え方であり、「専ら被保険者の利益」のために運用するという年金積立金の原則との緊張をはらんでいた。
4. 有識者会議――成長戦略と被保険者利益の両立
成長戦略のなかで出たこうした要請を、公的年金の運用原則とどのように両立させたのだろうか。この問題に対応したのが「公的・準公的資金の運用・リスク管理等の高度化等に関する有識者会議」だった。この会議は政府の日本再興戦略を受けて経済再生担当相の下に設置され、GPIF改革の理論的柱を打ち立てた。
公的年金の運用に国民が何を最も期待しているのか明確に定義した点がこの会議のポイントだろう。2013年11月の報告書は、「現役世代の保険料負担を維持しつつ、将来の年金給付に支障が生じないよう、年金財政の長期的な健全性の確保に資すること」こそが国民の最も期待していることだとした(注4)。目標とする運用利回りが達成できなければ、保険料の引き上げか将来の年金給付水準の引き下げが迫られる可能性が生じる。
この定義に則り、デフレから脱却して適度なインフレ環境へ移るというアベノミクスの目指した環境でのポートフォリオのあり方を検討した。安全資産とされる国債を多く持てば安全だと考えるのではなく、年金財政に必要な収益を確保できるかという観点から基本ポートフォリオを考える方向が明確に示された。
収益率の向上という文脈のなかで、産業競争力会議で出たようなGPIFの資金を企業改革に生かすというアイデアは運用改革に取り込まれていく。投資先企業との対話や議決権行使を通じて企業価値の向上を促し、その成果を運用収益として享受するという考え方が報告書で示された。成長戦略が期待した企業改革を、被保険者の利益につながる運用につなげたのだ。
社会保障審議会年金部会の専門委員会もこれに呼応する形で、デフレから脱却して適度なインフレ環境へ移る状況では、あらかじめ「国内債券中心」と示す必要はなく、GPIFが運用目的・目標に沿ったポートフォリオを検討すべきだとした。年金積立金の運用目標は、年金給付費が長期的には名目賃金上昇率に連動することから、賃金上昇率をどの程度上回るかで設定される。同専門委員会は、財政検証に向けて検討した複数の経済前提を踏まえ、GPIFが確保すべき運用利回りとして、名目賃金上昇率を1.7%上回る水準を示した(注5)。
5. GPIF運用委員会――国内債券35%の決定過程
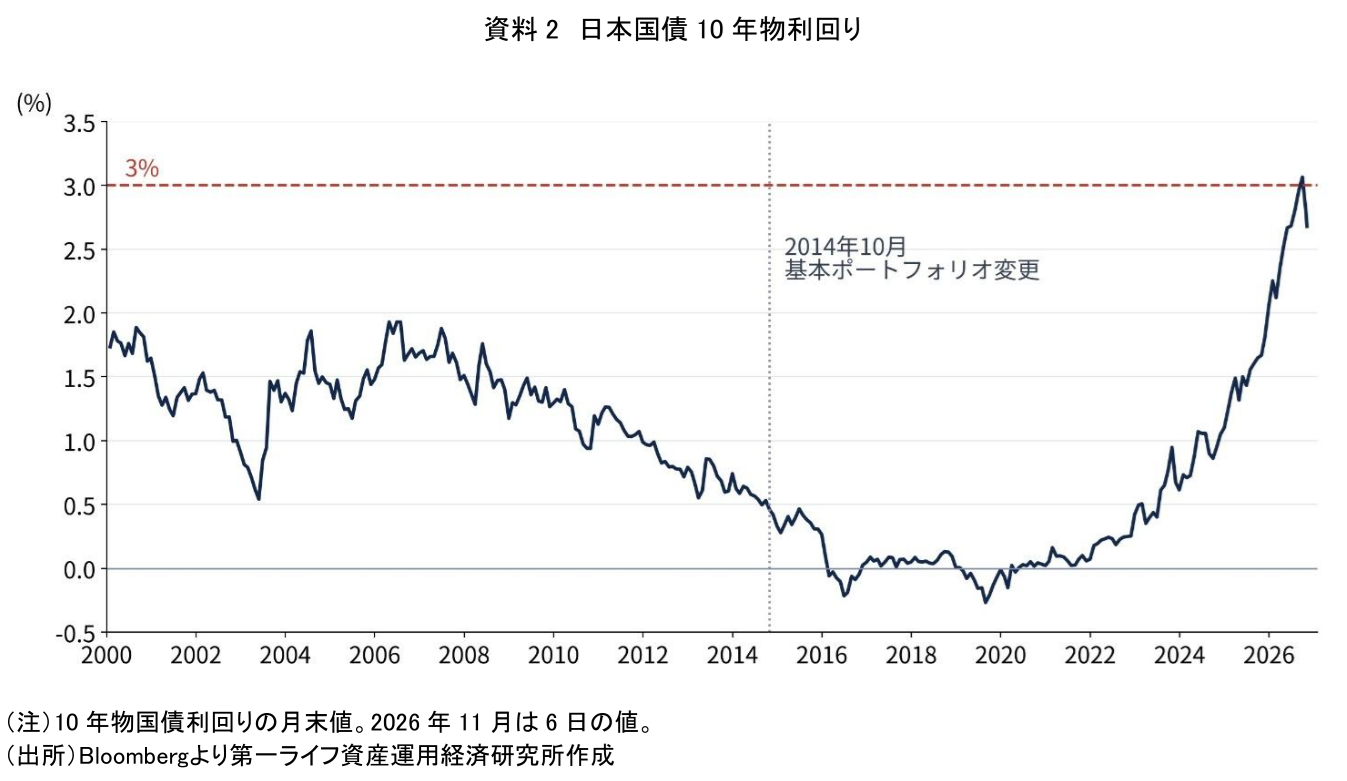
ここから2014年10月の基本ポートフォリオ変更に至る議論を、当時のGPIF運用委員会の議事録からたどる。2014年改革は、株式を増やした改革とみられがちだ。しかし、運用委員会の議論の中心になったのは株式の比率ではなく、国内債券の扱いだった。後年公表された議事録を読むと、国内債券中心では目標の利回りが達成できないどころか、金利が上昇した場合には多額の損失を被るといった懸念が、当時の事務局や理事長から示されている。当時の長期金利は0.5%前後と、歴史的な低水準にあった(資料2)。事務局の試算も、国内債券の比率を45%以下に減らさなければ目標の利回りに届かない、という形で示された。
GPIF内部の議論では株式をどこまで増やすかではなく、国内債券をどこまで減らすかが議論の焦点だったことが分かる。運用委員会の委員長は最終段階で、「国債を減らしたというのが一番の主で、その結果として、こういうポートフォリオが書けた」と振り返っているのが象徴的だろう(注6)。
基本ポートフォリオの決定に至る議論で興味深いのは、GPIFの売買が国内市場に与える影響を相当程度考慮に入れていた点だ。事務局から示された基本ポートフォリオ候補は当初、五つあった。このなかには、現在のポートフォリオである4資産を25%ずつとする案も含まれていた。この案は、現状からの移行を考えると「現実感がゼロ」とされ、早い段階で検証の対象から外れた(注7)。事務局は候補を絞り込む際に足元の資産構成からの距離を物差しに加え、最終案の選定理由にも「足下の資産構成と相対的に近く、移行に係るコストが小さい」ことを挙げている(注8)。最終段階では、1%刻みで確認すると、経済中位ケースでは国内債券34%などのより効率的な配分も見つかった。それでも、国内債券をさらに減らして国内株式を増やせば移行の影響が大きくなるとして、35%が維持された。外国市場に比べ、国内市場ではGPIFの売買の影響が大きいという判断が働いていた。
国内債券の売却は、正式な決定を待たずに始まっていた。運用委員会は2014年4月の時点で、現行の基本ポートフォリオが認める範囲の中で国内債券を減らす方針を了承している。委員長はその目的を、金利上昇に備えて「債券の評価損を抑える」ことだと確認した(注9)。8月には、その範囲を超えて国内債券を売り、ほかの資産に振り向ける方針も了承された。事務局は、積立金規模が巨額であるため、市場インパクトやフロントランニングを誘発せずに速やかに資産配分を変更することは現実的ではないと説明し、基本ポートフォリオの正式決定前から資産配分の変更を検討する考えを示した(注10)。正式決定に先立つ8月末には、国内債券の比率はすでに50%程度まで下がっていた。
GPIFの現在の中期目標でも、市場の価格形成や民間の投資行動等を歪めないことが求められている。今後、基本ポートフォリオを変更する場合にも、市場への影響を抑えるため、正式な変更に先立って資産配分を調整することが考えられる。今回も運用の動向を見極めるうえで、四半期の運用実績が注目される。
6. おわりに
2014年にGPIFが中期目標期間の途中で基本ポートフォリオを変更した背景には、先行きの運用環境の変化を見通した判断があった。GPIFは当時、日本経済が「長年続いたデフレからの転換という大きな運用環境の変化の節目」にあるとし、「長期的な経済環境の変化に速やかに対応する観点から、来年度を待たず」に変更に踏み切った(注11)。実際には低金利がその後も長く続いたが、足元では当時懸念されていた金利上昇が現実のものとなっている。
長期金利は2026年9月に3%台に達し、約30年ぶりの水準を付けた。奇しくも3%という数字は、2014年のGPIF運用委員会でもたびたび登場していた。当時の理事長は、国内債券60%という従来の基本ポートフォリオについて、「国内債券の利回りが3%というものを大前提としてつくっている」と述べていた(注12)。
興味深いのは、2014年の運用委員会で、金利が上昇すれば国内債券の将来の期待収益率が高まり、改めて資産配分の最適化を行うことで「自然に国債の割合がまたもとに戻るというか、上がっていく」とGPIFの事務局側が説明していたことだ(注13)。2020年の基本ポートフォリオ変更では、国内金利の低下を踏まえ、国内債券を減らして外国債券を増やした。今後は、長期の収益確保を担う株式の比率を維持しつつ、為替リスクなどを考慮して外国債券の一部を国内債券に振り向けることも選択肢として考えられる。2014年に国内債券を減らしたのと同じ考え方が、今度はその割合を引き上げる判断につながり得るのではないだろうか。
【注釈】
-
厚生労働省「年金積立金管理運用独立行政法人の運営の在り方に関する検討会報告」(2010年12月22日)
-
厚生労働省・社会保障審議会年金部会 年金財政における経済前提と積立金運用のあり方に関する専門委員会「専門委員会での積立金運用に関する主な意見の整理(未定稿)」(2012年2月2日)
-
第6回産業競争力会議議事要旨(2013年4月17日)
-
公的・準公的資金の運用・リスク管理等の高度化等に関する有識者会議「報告書」(2013年11月)
-
社会保障審議会年金部会 年金財政における経済前提と積立金運用のあり方に関する専門委員会「年金財政における経済前提と積立金運用のあり方について(検討結果の報告)」(2014年3月)
-
GPIF「第85回運用委員会議事録」(2014年10月3日)、16ページ。
-
GPIF「第84回運用委員会議事録」(2014年9月19日)、32ページ。
-
GPIF「第86回運用委員会議事録」(2014年10月23日)、6~7ページ。
-
GPIF「第78回運用委員会議事録」(2014年4月24日)、28ページ。
-
GPIF「第83回運用委員会議事録」(2014年8月5日)、12ページ。
-
GPIF「【参考資料】年金積立金管理運用独立行政法人の中期計画(基本ポートフォリオ)の変更」(2014年10月31日)
-
GPIF「第81回運用委員会議事録」(2014年7月10日)、17ページ。
-
GPIF「第86回運用委員会議事録」(2014年10月23日)、36ページ。
【参考文献】
- GPIF「第78、81、83、84、85、86回運用委員会議事録」
奥田 宏二
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 奥田 宏二
おくだ こうじ
-
資産運用調査部 主席研究員
専⾨分野: 資産運用、社会保障