


- Research Report
-
2026.10.29
資本市場
資産形成
AI・テクノロジー
AI関連投資の失速は日本にどう波及するか
~日銀の金融システムレポートから考察する三つの経路~
奥田 宏二
- 要旨
-
-
日銀は2026年10月の金融システムレポートで、人工知能(AI)関連投資への期待が縮小した場合の金融安定上のリスクを分析した。本稿では同レポートに基づき日本へのリスクの波及経路を整理したうえで、金融機関のストレス耐性を確認する。
-
米国の巨大IT企業によるAI関連投資が急拡大している。これらの企業は従来の自己資金に加え、社債発行などによる外部資金調達を増やしている。データセンター事業では、長期リース契約を裏付けとした銀行融資や、プライベートファンドによる投融資が広がっている。AI関連の旺盛な資金需要は経済成長につながる一方、特定分野へのリスクの集中と表裏一体の関係にある。
-
日本への影響の波及経路として、銀行融資、金融市場、実体経済の三つが考えられる。日本の大手行は海外のデータセンター事業者やファンドへの融資を増やしている。また、AI関連株の下落をきっかけにヘッジファンドが投資ポジションを縮小すれば、日本の株式市場だけでなく、国債市場にも影響が及ぶ可能性がある。AI関連投資の減速によるアジア経済の悪化も、日本の金融機関の信用コスト増加につながり得る。
-
日銀のストレステストでは、AI関連投資への期待の縮小とノンバンクによるショックの増幅を想定しても、日本の金融機関は相応の耐性を備えているとの結果となった。一方、AI関連企業の間では出資と将来の売上高の約束が結びついた循環的な取引がみられ、その影響はハイパースケーラーを通じて日本の大手行のデータセンター向け融資にも間接的に及び得る。取引の連鎖全体を見る視点が必要だ。
-
- 目次
1. はじめに
日銀は10月23日、金融システムレポートを公表した。IMFが先に公表した国際金融安定性報告書(GFSR)と同様、金融安定上のリスク要因として人工知能(AI)に焦点を当てた。AI関連企業の成長期待を背景に、世界の株式市場では株価上昇が続き、データセンターなどへの設備投資も拡大している。一方、投資規模が膨らむにつれて、巨額の投資に見合った収益が実現するかどうかが金融市場の大きな関心事となっている。
今回、注目したいのはAI関連投資と海外のノンバンク金融仲介機関(NBFI)の動向だ。AI関連投資への期待が縮小した場合、海外ノンバンクの資産売却などを通じてショックが増幅され、日本の金融市場にも波及する可能性を日銀は指摘している。本稿では、日銀の分析をもとに、AI関連投資を支える資金調達の変化と、海外ノンバンクを通じた日本へのリスクの波及経路を整理したうえで、金融機関のストレス耐性を確認する。
2. 拡大するAI投資とノンバンクの役割
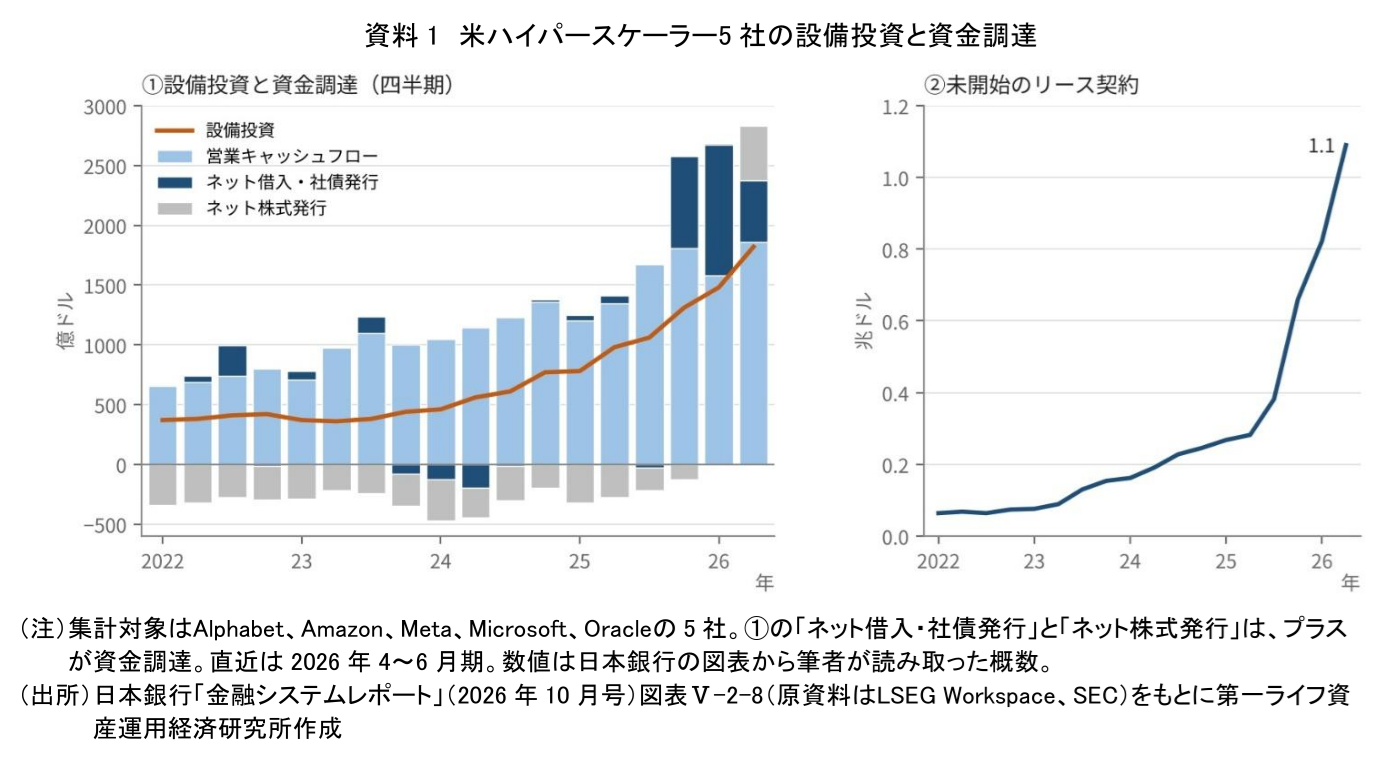
AI関連投資は近年、大幅に増えている。日銀の図表によると、米国の巨大IT企業(ハイパースケーラー)5社の設備投資額は、2022年頃の四半期約400億ドルから2026年4~6月期には約1,800億ドルと4倍以上に増加した(注1)。これらの企業は従来、潤沢な営業キャッシュフローをもとにデータセンター投資を行ってきた。ところが、足元では社債発行などによる外部資金調達を増やすようになった。投資額の大きいデータセンターを例に見ていこう。
ハイパースケーラーでは、自社でデータセンターを建設するだけでなく、外部事業者と長期リース契約を結んで利用権を確保する動きも目立っている。5社の未開始のリース契約額は2026年4~6月期に約1.1兆ドルに達した(資料1、注1)。
データセンターを建設・保有する事業者は、ハイパースケーラーとの長期リース契約を裏付けに、銀行などから建設資金を調達している。銀行が融資を組成し、その貸出債権をプライベートファンドが購入する事例や、ファンドがデータセンター事業に直接出資する事例もある。こうして、AI関連投資を支える資金の出し手として、銀行に加えてプライベートファンドなどのNBFIの存在感が高まっている。
日銀が集計した2023年1月から2026年8月までに公表された米国のデータセンター案件では、資金調達額は合計約1.6兆ドルに上る。このうち調達済みは約0.2兆ドルにとどまり、約1.4兆ドルが計画段階にある。また、案件数の約2割でプライベートファンドがスポンサーとなっている(注2)。
さらに、AI関連企業の間では、出資と将来の売上高が結びついた循環的な取引もみられる。IMFが2026年10月に公表したGFSRによると、大手IT企業などが財務基盤の相対的に弱いAI企業に出資し、出資を受けた企業が出資元などにサービスや半導体を発注する事例がある。IMFが確認した2023年以降の14案件では、約3,000億ドルの出資と約6,500億ドルの債務調達が、約1.4兆ドルの将来の売上高の約束と結びついている。出資先の経営が悪化すれば、将来の売上高と投融資の価値が同時に損なわれる可能性がある。
こうした資金調達の拡大によって、AI関連投資と銀行、プライベートファンドなどの結びつきが強まっている。AI関連投資が期待どおりの収益を生まなければ、データセンター事業者への融資や出資を通じて、銀行やファンドに損失が生じる可能性がある。さらに、銀行はファンド自体にも融資しており、ファンドの財務状況の悪化が銀行に波及する経路もある。日銀は、こうした金融主体間の結びつきを通じて、ショックが金融システムに広がる可能性を警戒している。
3. 日本に及ぶ三つの波及経路
AI関連投資の収益性に対する懸念の高まりや投資そのものの減速に直面した場合、日本の金融システムにはどのような影響が及ぶのか。日銀の分析をもとに、①銀行融資、②金融市場、③実体経済――の三つの波及経路からみていく。
(1)銀行の融資を通じた経路
日本の大手行は海外でデータセンター事業者やプライベートファンドへの融資を増やしている。日銀によると、2026年3月末時点で3メガ行の海外貸出全体に占めるデータセンター向けの割合は3%、海外ファンド向けは9%だった。また、3メガ行の海外ファンド向け貸出残高は12兆円と、前年同月末から29.2%増加した。海外貸出全体に占める割合は現時点で限定的だが、収益性の高さなどから注力分野となっている。データセンター事業者には賃料収入を特定の巨大IT企業に依存するケースがあり、AI投資が期待どおりの収益を生まなければ、融資の返済能力にも影響しかねない。また、技術革新によって高性能半導体などの設備が短期間で陳腐化するリスクもある。
海外ファンド向け融資も注視すべきだろう。銀行はファンドに直接融資しているほか、ファンドが投資する企業や事業にも資金を供給している。ファンド向け貸出は、信用力の高い投資家の出資約束を担保とする形式が多く、投資適格の比率は高い。ただ、日銀は、海外ファンドの運用実態や資産価値を適時に把握するのは必ずしも容易ではないと指摘する。市場で大きなショックが生じれば、ファンドが契約済みの融資枠から資金を引き出し、銀行の資金供給負担が増える可能性もある。
(2)金融市場を通じた経路
日本株の上昇は、AI関連需要の恩恵が相対的に大きい電機、精密、非鉄、機械などの業種がけん引してきた。日銀は、AI関連投資に見合った収益拡大が実現しない場合、日本株にも調整圧力が生じ得ると指摘しており、相応の株式を保有する金融機関にとってもリスクとなる。
さらに、日銀によると、世界の株式市場に投資するヘッジファンドでは、AI関連銘柄の保有割合が高まっている。マクロ戦略を採るヘッジファンドでは、個別株式の保有額に占める米大手ハイテク7社の割合が、2019年の約14%から2026年には約23%に上昇した(注3)。こうしたファンドのなかには、借り入れやデリバティブを活用して投資規模を拡大し、株式だけでなく国債などにも投資するものがある。AI関連株が急落すれば、損失の拡大や追加の証拠金請求などを受けて、株式以外の投資ポジションも縮小する可能性がある。
この影響が及び得る市場の一つが、日本の国債市場だ。ヘッジファンドを含む海外投資家は、日本国債の現物と先物、金利スワップなどの価格差を利用した裁定取引を拡大させているとみられる。日銀によると、国債現物の対顧客取引に占める海外投資家の割合は、2015年の約3割から2025年には6割強に上昇した(注4)。
AI関連株の下落をきっかけにファンドがレバレッジを縮小すれば、国債関連のポジション解消が進み、債券価格や金利の変動につながる可能性がある。日銀は、海外投資家による取引の増加が市場の流動性や価格形成に寄与する場合がある一方、海外市場のショックが証拠金の請求などをきっかけにポジション解消を引き起こし、日本の金融市場に影響を与えやすくなっている可能性を指摘している。
(3)実体経済を通じた経路
日銀はストレステストで、ハイパースケーラーなどのAI関連投資が失速した場合、AI関連産業の比重が高いアジア経済が大きく減速すると想定している。日本でも、情報通信機械、はん用・生産用機械、電気機械などのAI関連産業を中心に経済が減速する。企業収益の悪化は、アジア向けを中心とする貸出の信用コスト増加を通じて、金融機関に跳ね返る。
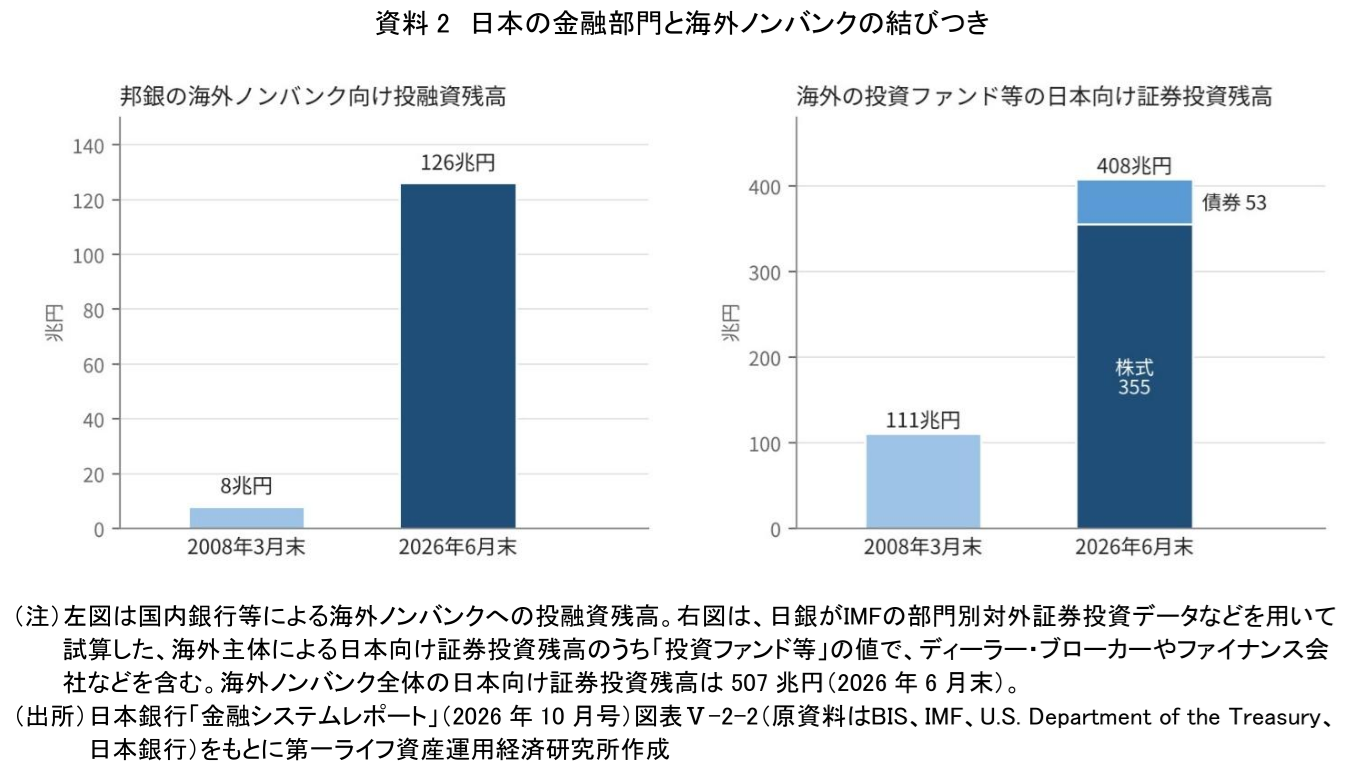
AI関連投資を巡る三つの波及経路は相互に関連している。設備投資の減速による企業収益の悪化は、株価の下落や信用リスクの上昇にもつながり得る。日本と海外NBFIの結びつきは、すでに相当な規模に達している。日本の銀行による海外NBFIへの投融資残高は、2008年3月末の8兆円から2026年6月末には126兆円に増加した。海外の投資ファンド等による日本の株式・債券への投資残高も、同期間に111兆円から408兆円へ拡大している(資料2)。このうち株式が355兆円を占め、債券は53兆円にとどまる(注5)。いずれもAI関連に限った金額ではないが、海外の金融市場で発生したショックが日本に波及する経路の広がりを示している。
4. 複合ショックにも耐性を示す日本の金融機関
前章で整理した銀行融資、金融市場、実体経済の三つの波及経路に沿って、日本の金融機関への影響をみていこう。日銀は銀行105行、信用金庫247庫を対象に、2028年度末までの財務状況を試算するマクロ・ストレステストを実施した。本稿で確認する「海外金利上昇シナリオplus」では、AI関連投資の収益性に対する期待の縮小に加え、内外のNBFIによる資産売却などを通じて金融市場の混乱が増幅される状況を想定した。
まず、銀行融資を通じた波及経路を確認する。海外のデータセンター事業者やプライベートクレジット(PC)ファンド向けの貸出が傷むというシナリオを置いた。両者に対する貸出の信用コスト率が最大約10ポイント悪化する想定だ。もっとも、国際統一基準行の信用コスト増加に占める海外ファンド・データセンター向けの寄与は限定的だった。
金融市場を通じた経路では、株価や債券価格の大幅な下落を想定した。米国ではAI関連銘柄にITバブル崩壊後の下落率を当てはめるなどして、米国株価がベースラインから最大約50%下落するとした。日本株も最大約40%の下落を見込む。また、NBFIによるショックの増幅を織り込み、米国のBBB格社債の信用スプレッドは最大約1,100ベーシスポイント拡大する。日米の長期金利もベースラインより1.5ポイント上昇する。こうした株価と債券価格の同時下落によって、金融機関の有価証券評価損益などが悪化する。また、海外金利の上昇に伴う外貨調達コストの増加が、海外の資金利益を押し下げる。
実体経済を通じた経路では、ハイパースケーラーなどのAI関連投資の失速によって、関連産業の比重が高いアジア経済が大きく減速すると想定した。日銀の試算では、アジアの実質GDPはベースラインから最大約7%下振れする。日本でも関連製造業を中心に企業収益が悪化し、銀行の信用コスト増加につながる。今回のシナリオには原油高などの影響も含まれており、信用コストの増加には国内向け貸出の寄与が大きい。
こうした複合的なショックを想定しても、日銀の試算では金融機関の自己資本比率は全体として規制水準を上回った。2028年度末の国際統一基準行の自己資本比率は、ベースラインの12.8%から8.9%に低下する(資料3)。
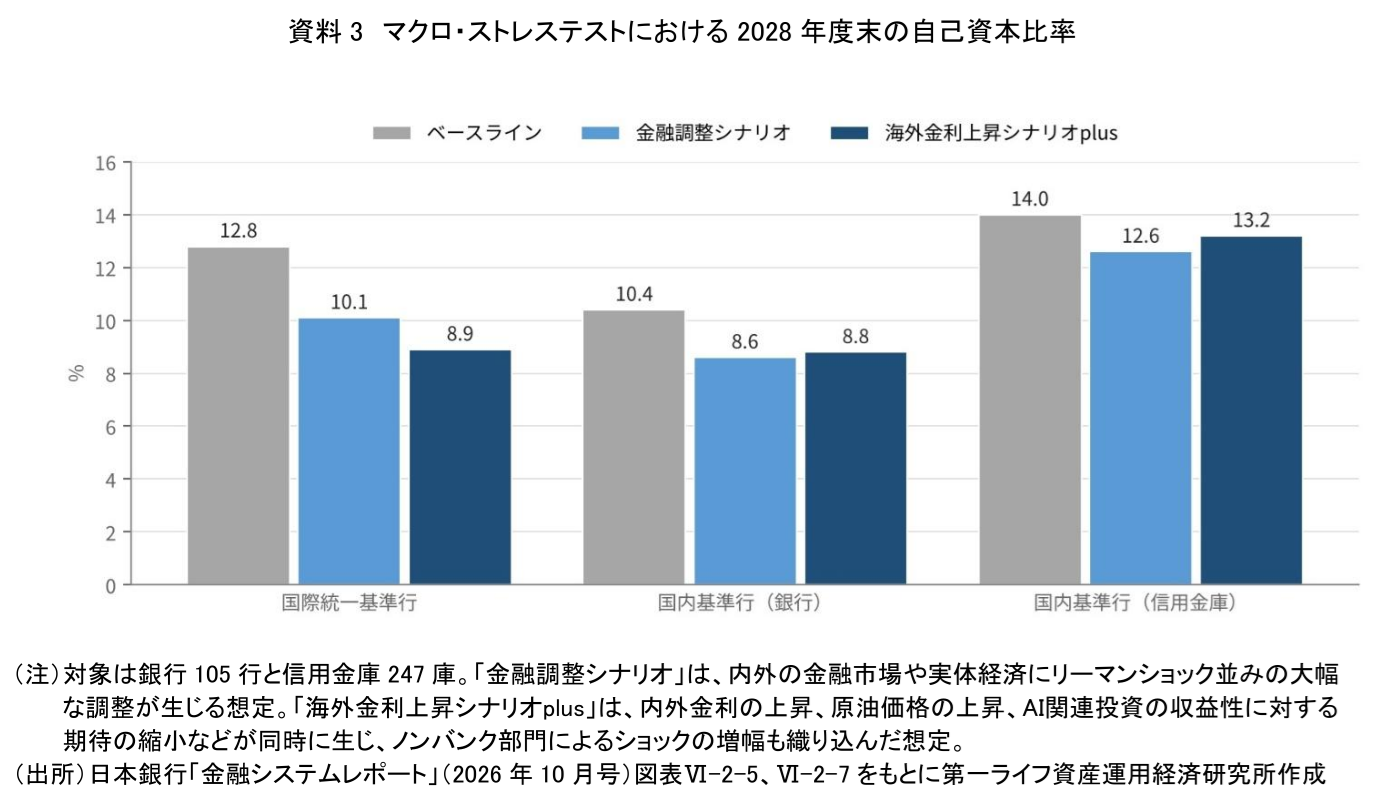
この水準はリーマンショック並みの市場調整を想定した「金融調整シナリオ」の10.1%を下回る。今回のシナリオの影響の大きさが分かる。一方、国内基準行の銀行は10.4%から8.8%、信用金庫は14.0%から13.2%への低下にとどまった。国内基準行では、金融調整シナリオ(銀行8.6%、信用金庫12.6%)の方が低下幅は大きい。
日銀は、AI関連投資への期待の縮小などがNBFIを通じて増幅される複合的なショックに対しても、「金融システムの安定性は全体として維持される」と評価している。ただ、試算結果は業態ごとの平均値で、個々の金融機関の自己資本比率にはばらつきがある点には留意が必要だろう。
5. おわりに
日銀のストレステストでは、AI関連投資への期待の縮小やNBFIを通じたショックの増幅を織り込んでも、日本の金融機関は全体として相応の耐性を備えているとの結果となった。一方、AI関連企業間の循環的な取引が、損失を増幅させる可能性にも注目したい。
現在のAI関連企業の資金調達の特徴として、資金と売上が企業間で相互に結びつく関係があげられる。この循環的な取引を拙稿「AIと金融市場、強まる相互依存~IMFの国際金融安定性報告書から読み解く新たなリスク~」で指摘した。本稿の2章でも述べた通り、大手企業が財務基盤の相対的に弱いAI企業に出資し、出資先が見返りとして大手企業のサービスや半導体を将来購入することを約束する仕組みだ。IMFのGFSRによると、約6,500億ドルの債務のうち約3,200億ドルは出資先が負っており、そこには出資元の保証付きの債務やオフバランスの債務も含まれる。出資先の経営が悪化すれば、出資元の将来の売上高が減少すると同時に、出資や融資の価値も損なわれる可能性がある。IMFはこれを「誤方向リスク(wrong-way risk)」と呼び、循環的な取引が損失を増幅するリスクを評価するよう監督当局に求めている。
筆者は、日本の金融機関もこの構造と無縁ではないと考える。データセンター事業者は、ハイパースケーラーとの長期リース契約を裏付けに、銀行などから資金を調達している。IMFによると、循環的な取引の出資を主導しているのはハイパースケーラーだ。出資先のAI企業の経営が悪化すれば、取引相手となるハイパースケーラーの将来の売上高が下振れし、データセンターの需要見通しにも影響が及ぶ可能性がある。そうなれば、ハイパースケーラーとのリース契約を裏付けとする日本の大手行のデータセンター向け融資も、間接的に影響を受ける可能性がある。表面上は信用力の高いハイパースケーラーとの契約に見えても、その先に循環的な取引が組み込まれていれば、リスクは見かけより高いのではないか。
日本の金融機関のデータセンター向けやファンド向けの貸出は、現時点では海外貸出の一部にとどまる。それでも、損失が特定の企業群にとどまらず、連鎖的に広がっていくリスクには目を配っておきたい。AI関連投資が持続的な収益を生み出せるかに加え、企業間の出資と取引の結びつきが、銀行やNBFIの資金供給を通じて金融システムにどう波及するのか。その把握には、個々の融資先の信用力だけでなく、取引の連鎖全体を見る視点が必要になるだろう。
【注釈】
-
日銀「金融システムレポート」(2026年10月号)図表Ⅴ-2-8をもとに筆者が概算。集計対象は米国の巨大IT企業5社(Alphabet、Amazon、Meta、Microsoft、Oracle)。
-
日銀「金融システムレポート」(2026年10月号)図表Ⅴ-2-9をもとに筆者が概算。対象は2023年1月~2026年8月に公表された米国の案件。スポンサー構成比は案件数ベース。
-
日銀「金融システムレポート」(2026年10月号)図表Ⅴ-2-18をもとに筆者が概算。集計対象はマクロ戦略の運用資産上位15先。個別銘柄の保有額合計に占める割合で、デリバティブは含まない。
-
日銀「金融システムレポート」(2026年10月号)図表Ⅴ-2-15をもとに筆者が概算。現物取引高はディーラー対顧客取引分(顧客別にみた購入額と売却額の合計)で、国庫短期証券は含まない。
-
日銀がIMFの部門別対外証券投資データなどを用いて試算した、海外主体による本邦対内証券投資残高のうち「投資ファンド等」の値。ディーラー・ブローカーやファイナンス会社などを含む。
奥田 宏二
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 奥田 宏二
おくだ こうじ
-
資産運用調査部 主席研究員
専⾨分野: 資産運用、社会保障