


1. はじめに
国際通貨基金(IMF)は10月13日、国際金融安定性報告書(Global Financial Stability Report、GFSR)の全体版を公表した。金融市場は底堅さを維持していると評価したうえで、金融安定上のリスクは高いとした。主なリスクとして①人工知能(AI)関連資産の大幅な値下がり、②国債利回りの急上昇、③サイバー攻撃の三つを取り上げた。
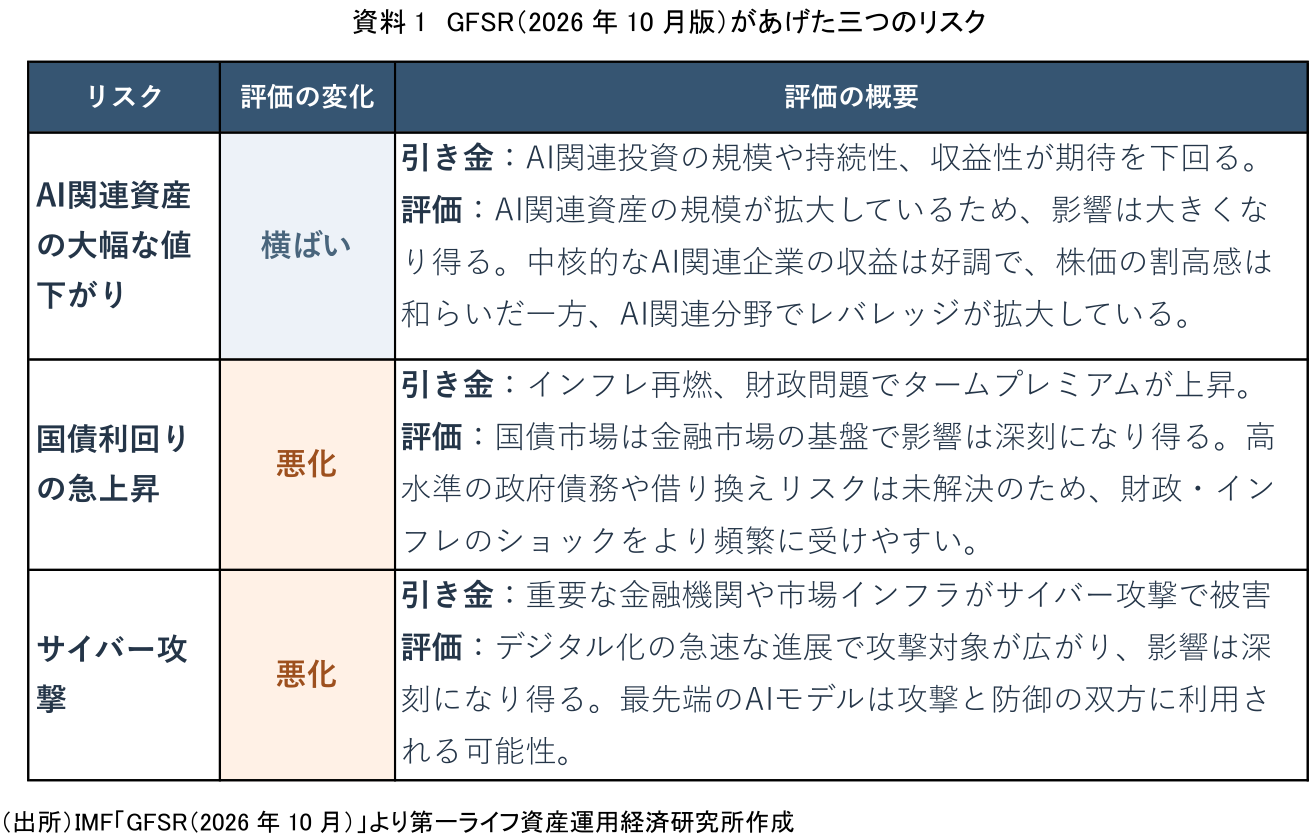
GFSRは世界経済の動向を分析する「世界経済見通し」(WEO)と並ぶIMFの主要な定期報告書だ。株式・債券市場や銀行、ノンバンクなどを幅広く点検し、金融システムの安定を損なうリスクやショックを増幅させる脆弱性を分析する。各国の金融当局や市場関係者にとって、その時々の金融市場・システムの課題を示すものとして注目度が高い。本稿では、GFSRが今回示した三つのリスクを整理する(資料1)。特にAIが金融市場・システムにもたらす影響を詳しくみていく。
2. AI関連資産の大幅な値下がりリスク
一つ目のリスクにあげたのはAI関連資産の大幅な値下がりだ。4月版からの変化を「横ばい」と評価した。しかし、これは状況が変わっていないという意味ではない。AI関連の中核企業が高い利益成長を続け、株価の割高感が薄れた点を評価した一方、巨額の設備投資によるフリーキャッシュフローの減少や社債発行の増加、投資家によるレバレッジ拡大を警戒している。
IMFは、AI関連投資を世界経済や金融市場の重要な下支え要因と評価している。生成AIなどの普及に伴い、データセンターや半導体投資は活発で、関連企業の業績は好調だ。AI関連企業の株価が急上昇した一方、予想利益も大きく伸びている。GFSRは、一部の株式市場で予想利益の伸びが株価上昇を上回り、予想株価収益率(PER)が低下した点を評価している。
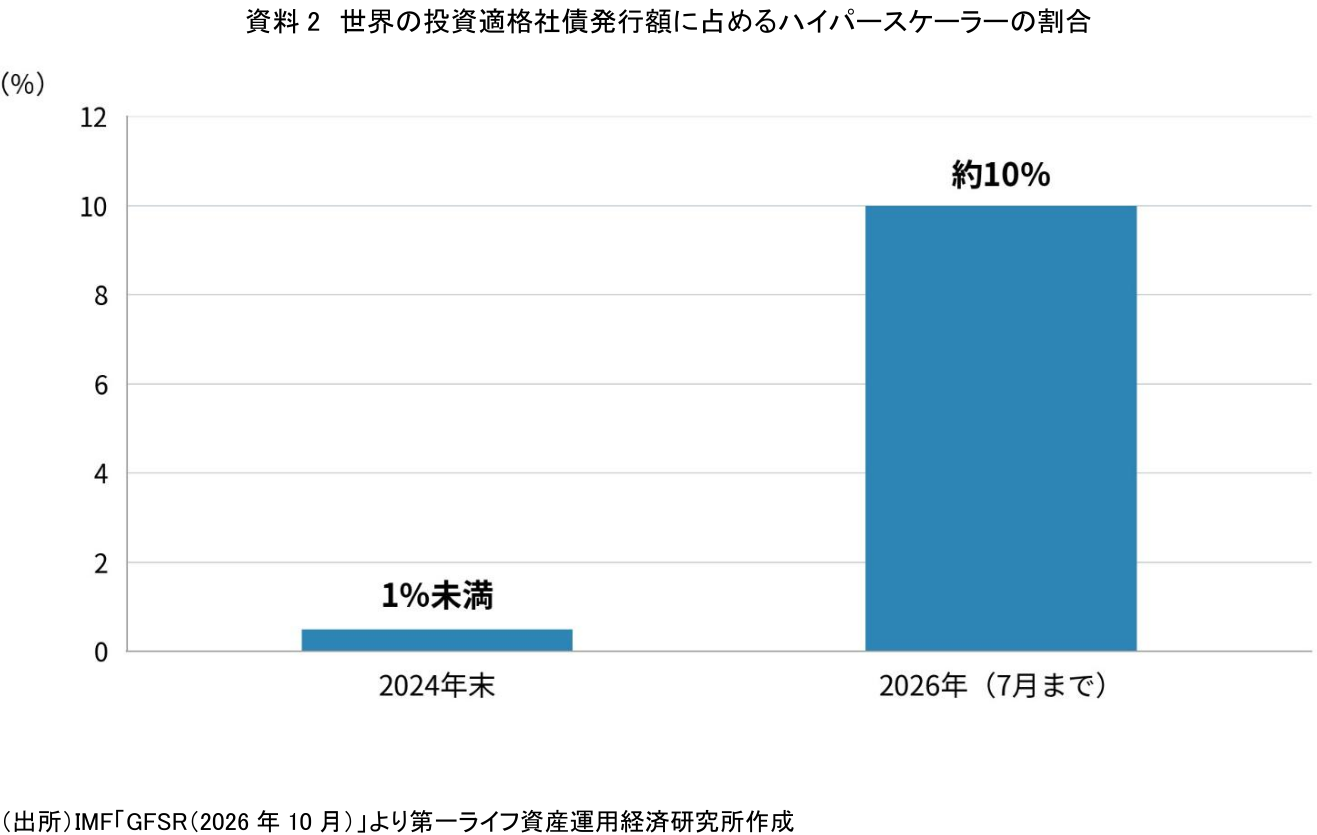
一方、リスクが高まっている点として注目するのは、大規模なクラウドサービスやデータセンターを運営する企業(ハイパースケーラー)のフリーキャッシュフロー(事業で稼いだ現金から設備投資などを差し引いた額)の減少だ。設備投資の急増により、資金調達のため社債発行が拡大している。IMFによると、世界の投資適格社債発行額に占めるハイパースケーラーの割合は、2024年の1%未満から2026年には約10%に上昇した(資料2)。社債の信用スプレッドも、4月版GFSRの公表以降、投資適格社債市場全体と比べて約30ベーシスポイント拡大したという(注1)。
現在のAI関連企業の資金調達の特徴として、資金と売上が企業間で相互に結びつく循環的な取引があげられる。具体的には、大手企業が財務基盤の相対的に弱いAI企業に出資し、出資先がその資金で大手企業のサービスや半導体を購入する仕組みだ。GFSRによれば、2023年以降に公表された14件の取引では、株式投資が約3,000億ドル、関連する債務が約6,500億ドルにのぼり、将来の売上に関する契約は約1兆4,000億ドルに達する。こうした取引はうまくいけば、出資先の企業価値拡大による投資リターンの増加と売上増加が期待できる。一方、投資先の経営が悪化すれば、投資損失と将来の売上減少という逆回転が生じる。IMFは、こうした取引による投資資金や将来の売上が少数の企業に集中しており、特定の投資先の経営悪化がAI関連企業の間で損失を広げるリスクを指摘している。
AI関連企業に投資する側の懸念としてGFSRが取り上げたのは、株価上昇が続くなか、借り入れなどを利用した取引が拡大し、投資家が過大なリスクを抱えている可能性だ。ヘッジファンドの株式ポジションと信用取引融資残高の合計は、2024年末の先進国GDP比約10%から2026年には約15%に増加した。また、レバレッジ型上場投資信託(ETF)に占める個別株を対象としたETFの割合は、16%から28%に上昇した。GFSRの補足分析によると、株式オプションの価格から推計したレバレッジ取引の資金調達コストも、2026年初めからほぼ倍増している(注2)。レバレッジをかけた取引は株価が下落した際の損失が大きくなり、追加証拠金を拠出するために他の資産を売らざるを得なくなるといった形で、他の金融商品にも波及する場合がある。
3. 国債利回りの急上昇リスク
AIと同様に金融市場で注目が高まっている国債について、GFSRは利回りの急上昇リスクを4月版から「悪化」と評価した。特に注目したいのは、長期国債を保有するリスクに応じて投資家が求める上乗せ金利(タームプレミアム)の上昇だ。IMFによると、10年国債利回りの上昇には将来の政策金利の予想とタームプレミアムの双方が寄与しており、特に先進国のタームプレミアムは歴史的な変動範囲の上限に近い水準にある。
タームプレミアムを押し上げているのは、財政赤字の継続や高水準の政府債務に対する懸念、今後の国債発行増加の見通しだ。ユーロ圏、英国、米国では、2026年1~3月期に投資適格社債の発行が国債を含む債券発行総額の4割を占めた(デュレーション加重)。さらにGFSRは、AI関連企業による社債発行が急増し、国債と投資家の資金を奪い合うことで、国債市場への追加的な圧力になっているとの指摘も紹介している。
IMFが警戒するのは、インフレ再燃などをきっかけにタームプレミアムがさらに上昇する事態だ。主要国では、政府債務が歴史的に高い水準にあるという問題が未解決のままで、国債の借り換えリスクも高い。特に、国債の償還年限を短期化した国では、金利が上昇すると高い金利で借り換える必要が生じ、財政負担が増える。長期債から短期債への置き換えが大規模に進めば、こうしたリスクは一段と高まる可能性がある。
政府債務が増えて国債発行が膨らむと、国内の銀行や保険会社などだけでは増発分を消化しきれず、外国人投資家や投資ファンドの存在感が高まりやすい。こうした投資家は価格変動に敏感で、インフレ懸念が強まった際に長期国債の売却が集中する可能性がある。GFSRでは、これをタームプレミアムの上昇を増幅する要因としてあげている。
GFSRは、日本国債市場の流動性悪化を指摘している。日本銀行によるイールドカーブ・コントロールの終了後、金融政策の正常化が進むなかで利回りの変動が大きくなったことに加え、特に長期国債で売値と買値の差が拡大している点をあげた。ユーロ圏と英国では流動性を示す指標が改善し、米国でも足元は良好な状況にあるのとは対照的だ。
IMFはタームプレミアムが急上昇した場合、AI関連株を含む幅広い資産の価格が下落するほか、金融取引に利用される国債の担保価値も低下し、金融市場全体に混乱が広がる可能性を警戒している。IMFは世界各国の銀行を対象に、国債利回りの急上昇やAIの生産性向上効果が期待を下回ることなどを想定したストレステストを実施した。この結果、世界全体の銀行システムの自己資本比率は規制上の最低水準を上回るものの、ストレス後の普通株式等Tier1比率が7%を下回る銀行の資産は、世界の銀行資産全体の22%を占める結果になった(注3)。
4. サイバー攻撃のリスク
GFSRは、三つ目のリスクとしてあげたサイバーリスクについて、「悪化」したと評価した。GFSRでは金融機関が外部の情報技術サービスへの依存を強めている点を問題視した。クラウドサービスやソフトウエアを提供する企業の一部に利用が集中し、多くの金融機関が共通の技術基盤を利用するようになっている。こうした企業が攻撃を受けてサービスを停止すれば、金融機関への影響が広範に及ぶ可能性がある。さらに、外部委託先のつながりが複雑になり、リスクの全体像を把握しにくくなっている点も指摘した。
サイバー攻撃は高度化が進み、日本でも企業の情報流出が相次ぐ。GFSRは、最先端のAIモデルがネットワーク攻撃の模擬実験で高い能力を示していると指摘した。GFSRによると、悪用が確認されたソフトウエアなどの脆弱性のうち、公表日以前または公表当日に悪用された割合(ゼロデイ比率)は、2026年の年初来で70%を超え、前年から約20ポイント上昇した。脆弱性が公表されてから悪用されるまでの時間も短くなっており、ソフトウエアの提供企業が修正プログラムを用意する余裕は小さくなっている。
5. おわりに
今回のGFSRからは、AIの急成長に金融市場や金融システムがどこまで対応できるのかという問題意識が垣間見える。AI関連企業の利益成長が世界的な株高をけん引する一方、巨額の設備投資に必要な資金を調達するため、社債市場でもその存在感を高め始めた。技術革新が進むほど投資資金への需要も膨らみ、あらゆる市場から資金を吸い上げる構図だ。
成長分野に資金が集中し、市場が過熱することは過去にも繰り返されてきた。今回のAIブームで特徴的なのは、巨額の資金需要が国債市場の需給にまで影響を及ぼす可能性があることだ。AIの成長が金融市場を動かす一方、金利の上昇が今度はAI投資の採算を左右する。相互依存の強まりが今回のGFSRからも確認できたといえる。
【注釈】
-
IMF「Global Financial Stability Report」(2026年10月版)、第1章補足分析1.1「Rising Leverage in the AI Ecosystem」3頁。
-
上記補足分析1.1、5~6頁、図1.1.4。資金調達コストは、S&P500の株式オプション価格から推計した担保付翌日物調達金利に対する30日間の上乗せ金利。
-
IMF「Global Financial Stability Report」(2026年10月版)、第1章7~9頁、図1.7および補足分析1.2「2026 IMF Global Banking Stress Test」。ストレステストの対象は29カ国の665銀行。
奥田 宏二
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 奥田 宏二
おくだ こうじ
-
資産運用調査部 主席研究員
専⾨分野: 資産運用、社会保障