- My Opinion
-
2026.10.05
運用戦略・運用商品
金融市場
金利
国債優遇は誰のためか (3)
~「個人向け国債プラス」は法人の預金・通常の国債を動かすか~
安野 淳
- 要旨
-
- 2027年1月発行分から、個人向け国債の販売対象が一部の法人・団体にも広がり、名称は「個人向け国債プラス」に変わる予定だ。商品の基本設計は維持される。元本割れを避けつつ一定の利息収入を得たい法人等にとって、余裕資金の運用先が増える。
- 資金移動は、定期預金の満期や通常の国債の償還に合わせて、段階的に進むと考えられる。購入規模は、預金金利との比較に加え、各法人の資金需要や運用規程にも左右される。ただし、財団等の資産総額をそのまま潜在的な購入額とみなすことはできない。
- 預金から国債への資金移動が進んでも、銀行の資金供給力が直ちに低下するわけではない。制度の評価には、国債の安定保有層の拡大とともに、資金移動の規模や速度、銀行の資金調達・流動性管理の対応を踏まえ、成長資金の供給への影響を見極める必要がある。
- 目次
1. 購入者の拡大が生む新たな選択肢
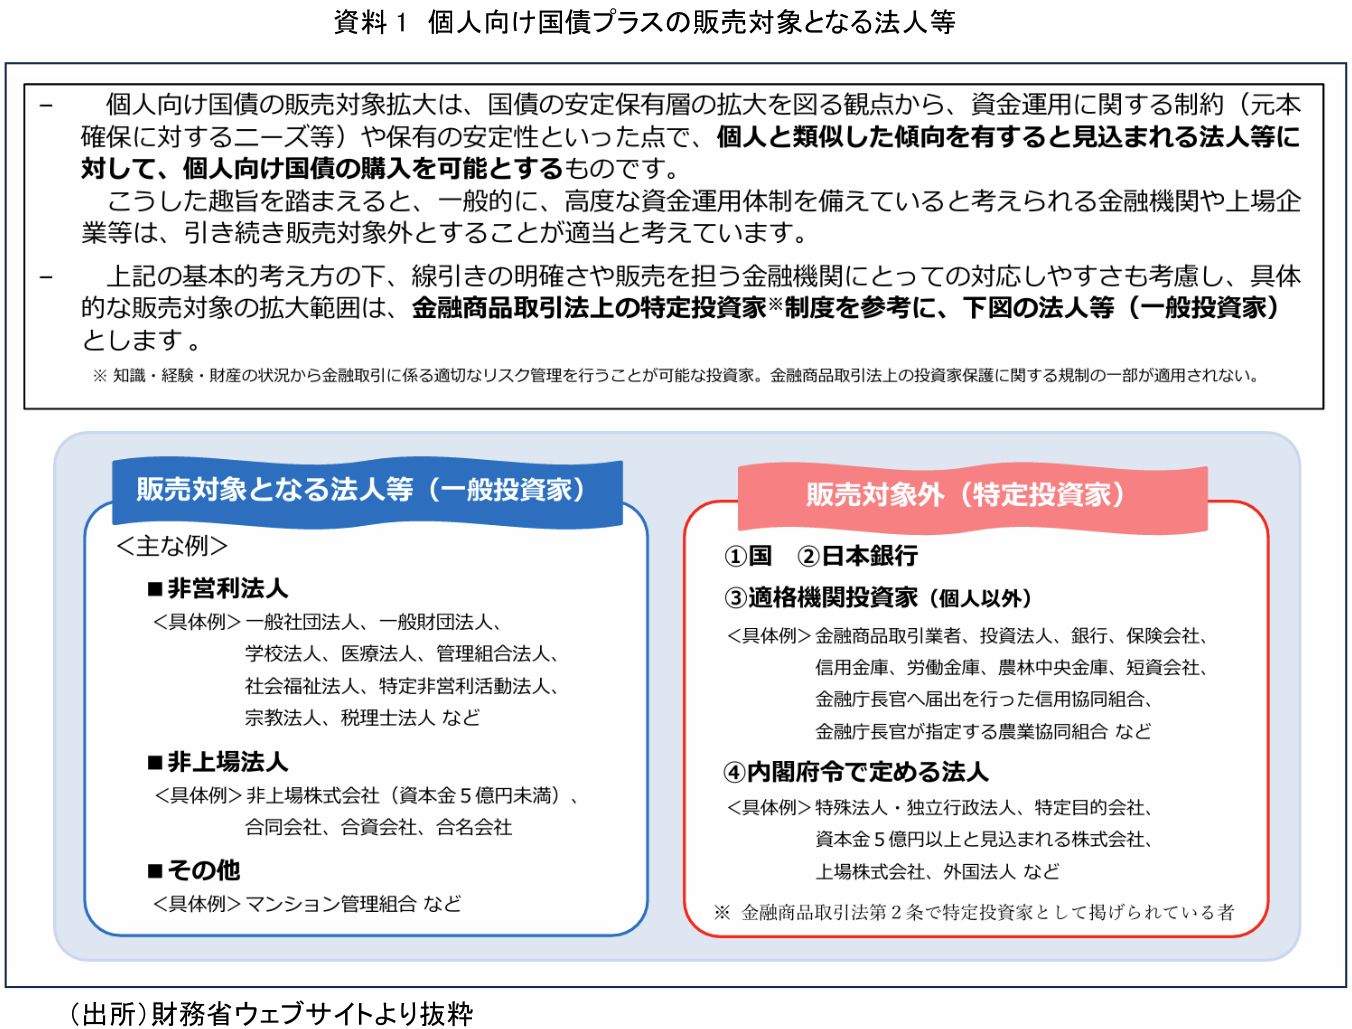
財務省は、2026年12月募集分(2027年1月発行分)から、個人向け国債の販売対象を一部の法人・団体へ広げ、名称を「個人向け国債プラス」に変更する予定だ。金融商品取引法上の特定投資家制度を参考に、販売対象は「一般投資家」に該当する法人等とされており、学校法人、医療法人、社会福祉法人、一般社団・財団法人、一定の非上場企業、マンション管理組合などが例示されている。金融機関や上場企業などの特定投資家は対象外である。個人にとっては主に名称の変更だが、これまで購入できなかった法人等にとっては、運用先の選択肢が増える(資料1)。
商品の基本設計は従来と同じである。変動10年、固定5年、固定3年を毎月発行し、1万円単位で購入でき、購入額に上限はない。満期には国が額面で償還する。一方、中途換金は原則として発行後1年を経過してから可能となり、所定の利子相当額が差し引かれる。預金のように随時使える資金ではないため、日々の支払いに充てる資金とは区別して運用する必要がある。
2. 預金からの資金移動は「余裕資金」から
最初に生じ得るのは、法人等が保有する銀行預金からの移動である。公益活動の運営資金、学校の施設更新資金、マンションの修繕積立金などには、使途は決まっていても支出まで一定の期間がある資金が存在する。これまで元本確保を重視して普通預金や定期預金に置いていた部分について、個人向け国債プラスの新発債の利率が預金金利を上回れば、運用先を見直す誘因になる。特に定期預金の満期・更新時は、期限前解約の不利益を避けながら比較できる節目となる。
安全性の比較も重要だ。利息の付く普通預金や定期預金は、金融機関が破綻した場合、原則として一預金者・一金融機関当たり元本1,000万円とその利息までが預金保険の対象となる。一方、国債は、預金先の信用リスクとは異なる国の信用に基づく。まとまった額を運用する法人には、この違いが選択理由となり得る。ただし、決済用預金は全額保護されるほか、預金には即時の支払いや金融機関との取引維持という役割がある。預金全体の大幅な流出を想定するのは早計であろう。
3. 通常の国債からは償還・利払いを機に
もう一つの経路は、法人等がすでに保有する通常の国債の満期償還を機に、再投資先として「個人向け国債プラス」を選ぶ動きだ。この場合、比較対象となるのは、償還された国債の過去の利率ではなく、再投資時点で購入できる通常の国債の利回りや保有期間、換金条件などである。変動10年を選べば、その後の金利変動を利子に反映できる一方、固定3年・5年は購入時点で利率を確定できる。毎年の事業費を利子で賄う財団などでは、必要な収益と将来の支出時期を照らし合わせて選択することになる。
通常の固定利付国債を満期前に売却すると、市場金利の変化によって売却損益が生じる。特に金利上昇局面では、低利率の債券の売却に伴う損失への懸念が、資金移動をためらわせる要因となり得る。一方、満期まで保有すれば額面で償還されるため、途中売却による損失を回避し、償還金を新たな運用先に振り向けられる。
このため、通常の国債からの資金移動は、一斉に途中売却して乗り換えるよりも、満期償還を待って再投資先を切り替える形で、段階的に進むと考えられる。利払金についても、事業費などに充てる必要のない部分は、新たな購入資金となり得る。
4. 販売対象となる法人等の資金はどこまで動くのか
販売対象となる法人等の資金には、日々の事業や活動に充てるものに加え、将来の支出に備えて預金や債券、株式などで運用するものがある。ただし、使途や支出時期が定まっている資金も多く、既存の運用資産を直ちに組み替えられるとは限らない。したがって、法人等の資産総額を、そのまま「個人向け国債プラス」の潜在的な購入額とみることはできない。
運用規模の大きい財団では、既存の資産配分や収益目標との整合性が購入の鍵となる。専門の運用体制を持ちにくい団体にとっては、少額から購入でき、所定の利子相当額が差し引かれるものの中途換金時にも元本割れせず、満期には額面で償還される点が魅力となり得る。いずれも購入資格や内部規程を確認し、将来の支出予定を踏まえて、預金や既存の運用商品から振り向けられる資金を見極める必要がある。
5. 資金移動を見極める視点
資金移動は販売開始と同時に一斉に進むのではなく、定期預金の更新、通常の国債の償還、年度ごとの運用方針の改定に沿って段階的に表れるだろう。販売金融機関によっては法人向け取扱いの開始が予定より遅れる可能性もあり、初期の販売額だけで潜在需要を判断できない。比較すべきは税引き後の利回りだけでなく、資金を使う時期、換金制約、保有債券の含み損益、預金の決済機能である。
固定3年・5年は利子収入を見通しやすい一方、将来の金利上昇は反映されない。変動10年は金利上昇に対応しやすいが、金利低下時には受取利子が減る。また、法人等が購入した商品は他者に譲渡できない。事業費や修繕費の支払い時期も踏まえ、保有期間を選ぶ必要がある。
個人向け国債プラスの販売が増えても、それが預金からの資金移動によるものか、通常の国債の償還金の再投資によるものかで、銀行の資金調達や国債市場への影響は異なる。現段階では資金の出所を十分に把握できず、資金移動の規模や内訳を見通すことは難しい。
6. 銀行の預金基盤と成長資金の供給
個人向け国債の2025年度の発行額は6兆1,526億円と、前年度から約1.7兆円増加した。ただし、このうち銀行預金から移行した資金がどの程度を占めるかは明らかではない。販売対象の拡大に伴い、個人・法人双方で預金から国債への資金移動が進む可能性はあるものの、その動きを直ちに銀行の資金供給力の低下と結び付けることは適切ではない。
銀行は、日々の預金の増減に応じて資金繰りを調整しており、預金が貸出を上回る場合にも、市場からの資金調達を行っている。健全な資本基盤と市場の信認が維持されていれば、預金の減少に対しても、市場調達や手元流動性の活用を通じて対応する余地がある。また、日銀の国債保有が減少する過程では、銀行が資産として保有する日銀当座預金も減少している。預金の減少に資産側の縮小が対応する部分もあることから、貸出への影響は、預金残高の変化だけでなく、資産・負債の構成や流動性の状況を総合的に捉えて判断する必要がある。
もっとも、特定の銀行や地域に大規模かつ急速な資金流出が集中すれば、調達コストや流動性管理を通じて、企業への融資条件などに影響が及ぶ可能性はある。その程度は、各銀行の財務基盤、資産構成、代替的な資金調達能力によって異なる。政府の「成長投資を促進するための金融戦略-資産運用立国のアップグレード-」が掲げる銀行等の資金供給・成長支援機能の強化との関係でも、こうした条件を踏まえた検証が求められる。制度の評価に当たっては、国債の安定保有層の拡大とともに、預金動向、銀行の資金調達・資産運用の対応、企業向け貸出の状況を併せて点検し、国債の安定消化と成長資金の円滑な供給との両立を見極めることが重要である。
【参考文献】
-
内閣官房(2026)「成長投資を促進するための金融戦略-資産運用立国のアップグレード-」
-
財務省ウェブサイト「「個人向け国債」は「個人向け国債プラス」に!」
(https://www.mof.go.jp/jgbs/individual/kojinmuke/plus/、2026年9月28日閲覧) -
谷口智明(2026)「【1分解説】個人向け国債プラスとは?」
-
安野淳(2026)「国債優遇は誰のためか~NISA・相続税と資産運用立国の制度目的を問い直す~」
-
安野淳(2026)「国債優遇は誰のためか (2)~『デキュムレーションNISA』という選択肢~」
安野 淳
本資料は情報提供を目的として作成されたものであり、投資勧誘を目的としたものではありません。作成時点で、第一ライフ資産運用経済研究所が信ずるに足ると判断した情報に基づき作成していますが、その正確性、完全性に対する責任は負いません。見通しは予告なく変更されることがあります。また、記載された内容は、第一生命保険ないしはその関連会社の投資方針と常に整合的であるとは限りません。
- 安野 淳
やすの じゅん
-
専務取締役 資産運用調査部長
専⾨分野: 資産運用、金融リテールビジネス